Bất động sản khu công nghiệp trước chu kỳ phân hoá mới: Có doanh nghiệp lãi gấp 4 lần trong khi bên khác giảm tới 96%
Thị trường bất động sản khu công nghiệp tiếp tục phân hoá không chỉ do quy mô quỹ đất mà còn ở khả năng chuyển hóa lợi nhuận thành dòng tiền.
Thị trường bất động sản khu công nghiệp Việt Nam tiếp tục duy trì sức hút trong bối cảnh dòng vốn đầu tư nước ngoài gia tăng. Chứng khoán Guotai Haitong Việt Nam (GTHTSVN) mới đây công bố báo cáo cập nhật triển vọng ngành khu công nghiệp, cho thấy một bức tranh khá toàn diện.
Theo số liệu thống kê, cả nước hiện có 478 khu công nghiệp đã thành lập, với tổng diện tích tự nhiên gần 146.000ha, trong đó khoảng 101.600ha là đất công nghiệp thương phẩm có khả năng cung ứng ra thị trường. Trong số này, 324 khu công nghiệp đã đi vào hoạt động, cung cấp khoảng 68.000ha đất công nghiệp, với tỷ lệ lấp đầy đạt 78,8%.
Nhu cầu thuê tiếp tục cải thiện tại các trung tâm sản xuất lớn, trong khi giá thuê đất công nghiệp tại miền Bắc và miền Nam lần lượt tăng 2,9% và 3,7% so với cùng kỳ.
Sức hút của thị trường còn được hỗ trợ bởi dòng vốn FDI đăng ký đạt 34,65 tỷ USD trong nửa đầu năm 2026, tăng 61% so với cùng kỳ, với ngành công nghiệp chế biến, chế tạo tiếp tục chiếm tỷ trọng lớn nhất.
Tuy nhiên, đằng sau những tín hiệu tích cực của thị trường, kết quả kinh doanh của các doanh nghiệp bất động sản khu công nghiệp niêm yết lại đang cho thấy sự phân hóa rõ rệt.
Lũy kế nửa đầu năm, doanh thu toàn nhóm đạt 59.405 tỷ đồng, lợi nhuận sau thuế đạt 12.438 tỷ đồng. Trong số 32 doanh nghiệp được thống kê, chỉ 19 đơn vị ghi nhận tăng trưởng lợi nhuận dương.
Những khoản lợi nhuận lớn từ đất cao su
Riêng quý II/2026, doanh thu của nhóm doanh nghiệp bất động sản công nghiệp niêm yết đạt 30.453 tỷ đồng, gần như đi ngang so với cùng kỳ. Lợi nhuận sau thuế giảm 9,8%, còn 6.678 tỷ đồng.
Đáng chú ý, mức tăng trưởng lợi nhuận quý II trải rộng từ tăng 291% tại Cao su Phước Hòa (PHR) đến giảm khoảng 96% tại Tổng công ty Phát triển Đô thị Kinh Bắc (KBC).
Khá bất ngờ khi các doanh nghiệp nổi bật về tăng trưởng lợi nhuận trong nửa đầu năm là các đơn vị sở hữu quỹ đất cao su có khả năng chuyển đổi sang phát triển công nghiệp, được nhận bồi thường đột biến.
Trong số đó, Tập đoàn Công nghiệp Cao su Việt Nam (GVR) và Cao su Phước Hòa (PHR) được hỗ trợ đáng kể bởi các khoản bồi thường đất đai.
Theo đó, khoản thu nhập từ bồi thường đất chiếm tới 43,1% lợi nhuận trước thuế của GVR và 58,3% tại Cao su Phước Hoà. Đây là nguồn thu có thể tạo ra mức tăng trưởng lợi nhuận đột biến, nhưng không mang tính thường xuyên như hoạt động cho thuê đất hay cung cấp dịch vụ khu công nghiệp.
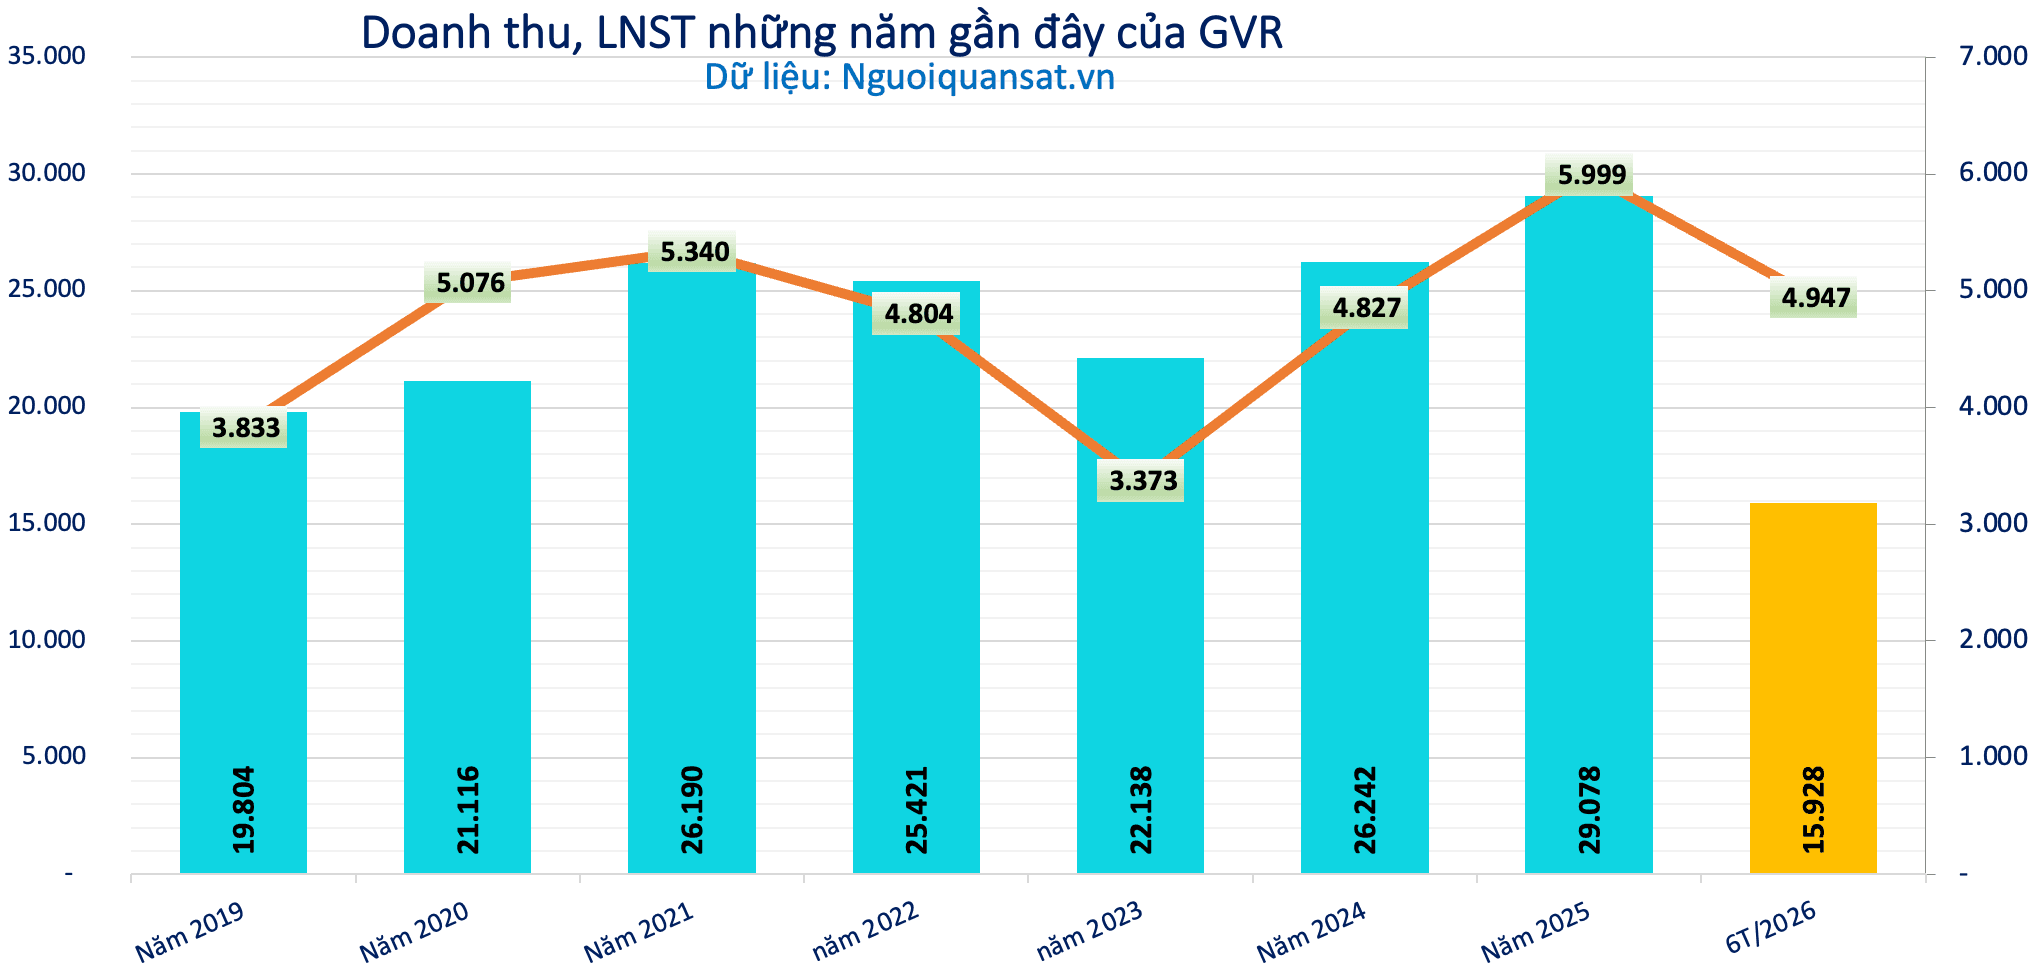
Riêng 6 tháng đầu năm 2026, doanh thu thuần GVR đạt 15.928 tỷ đồng, tăng 37,7% so với cùng kỳ. Lợi nhuận sau thuế đạt 4.949 tỷ đồng, tăng đột biến 68,8% so với nửa đầu năm ngoái. Trong đó, riêng thu nhập khác hơn 2.900 tỷ đồng, bao gồm hơn 1.000 tỷ đồng thu từ thanh lý cây cao su và 955 tỷ đồng từ bồi thường, hỗ trợ thiệt hại (cùng kỳ chưa đến 90 tỷ đồng).
Dù vậy, quỹ đất cao su vẫn là một lợi thế dài hạn của nhóm doanh nghiệp này. Hiện GVR đang quản lý 19 khu công nghiệp với tổng diện tích hơn 6.300ha, đồng thời đề xuất thêm 10 khu công nghiệp mới tại TP.HCM và chuẩn bị chuyển đổi khoảng 2.604ha đất cao su tại Tây Ninh, Gia Lai.
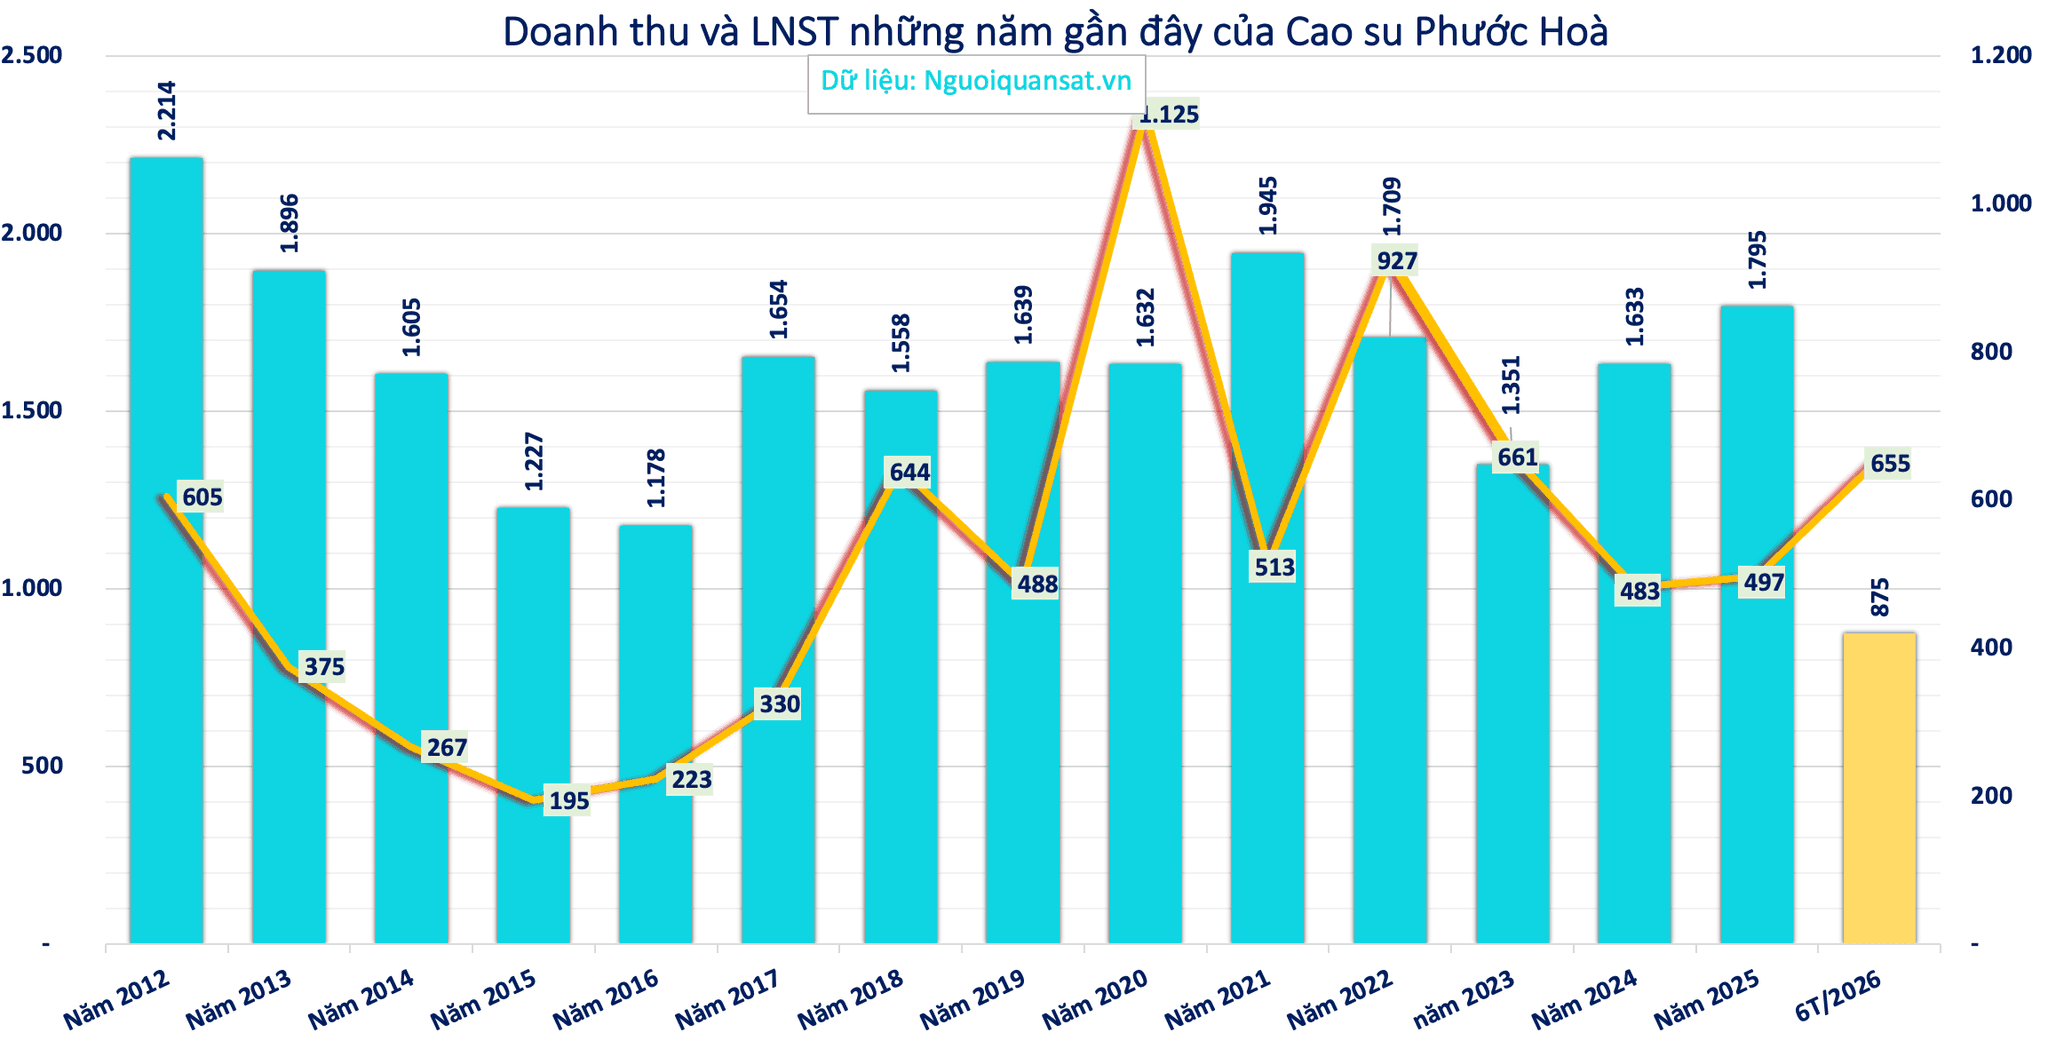
Cao su Phước Hoà lại có sự khác biệt. Riêng quý II/2026, doanh thu thuần đạt 406 tỷ đồng, tăng 10% so với cùng kỳ. Còn lợi nhuận sau thuế tăng đột biến gần gấp 4 lần so với quý II năm ngoái, lên 370 tỷ đồng.
Luỹ kế 6 tháng đầu năm, doanh thu thuần đạt 875 tỷ đồng, trong khi lợi nhuận sau thuế lên tới 655 tỷ đồng, cao hơn khoảng 32% lợi nhuận của cả năm 2025.
Lãi lớn trong kỳ được hỗ trợ bởi khoản thu nhập khác 499 tỷ đồng, chủ yếu từ tiền bồi thường thực hiện dự án khu công nghiệp Việt Nam - Singapore III (323 tỷ đồng) và dự án đầu tư xây dựng và kinh doanh khu công nghiệp chuyên ngành cơ khí (171 tỷ đồng).
Theo công ty chứng khoán, Cao su Phước Hoà mới chỉ ghi nhận khoản bồi thường liên quan dự án VSIP III vào"phải thu", khiến dòng tiền kinh doanh trong sáu tháng đầu năm chỉ đạt 177,9 tỷ đồng, thấp hơn đáng kể so với mức lợi nhuận ghi nhận.
Trong khi đó, ước tính Cao su Phước Hoà đang sở hữu khoảng 5.000ha đất cao su có tiềm năng chuyển đổi mục đích sử dụng trong tương lai. Do vậy, công ty chứng khoán dự báo Cao su Phước hoà có thể nhận khoảng 3.700 tỷ đồng tiền bồi thường trong giai đoạn 2026–2027, liên quan các dự án VSIP III, Khu công nghiệp Bắc Tân Uyên 1 và tuyến cao tốc TP.HCM – Thủ Dầu Một – Chơn Thành.
Tuy nhiên, đây là khoản tiền dự báo, phụ thuộc vào tiến độ thực hiện các dự án và thủ tục liên quan, chưa phải dòng tiền đã thực nhận.
Quỹ đất sẵn sàng bàn giao tạo ra khác biệt
Trái với nhóm doanh nghiệp hưởng lợi từ bồi thường đất, một số chủ đầu tư khu công nghiệp ghi nhận kết quả tích cực nhờ hoạt động kinh doanh cốt lõi. Trong đó, Chứng khoán Guotai Haitong Việt Nam đánh giá Viglacera (VGC) và IDICO (IDC) là những điểm sáng.
Viglacera ghi nhận doanh thu quý II/2026 đạt 4.462,5 tỷ đồng, tăng 38,2% so với cùng kỳ, được hỗ trợ bởi hoạt động cho thuê hạ tầng khu công nghiệp.
Đáng chú ý, doanh nghiệp đã chuyển khoảng 5.450 tỷ đồng chi phí liên quan đến 10 khu công nghiệp từ chi phí sản xuất, kinh doanh dở dang sang hàng tồn kho. Diễn biến này phản ánh quy mô quỹ đất đang tiến gần hơn tới giai đoạn thương mại hóa.
Riêng doanh thu mảng khu công nghiệp trong quý II đạt khoảng 2.499 tỷ đồng.
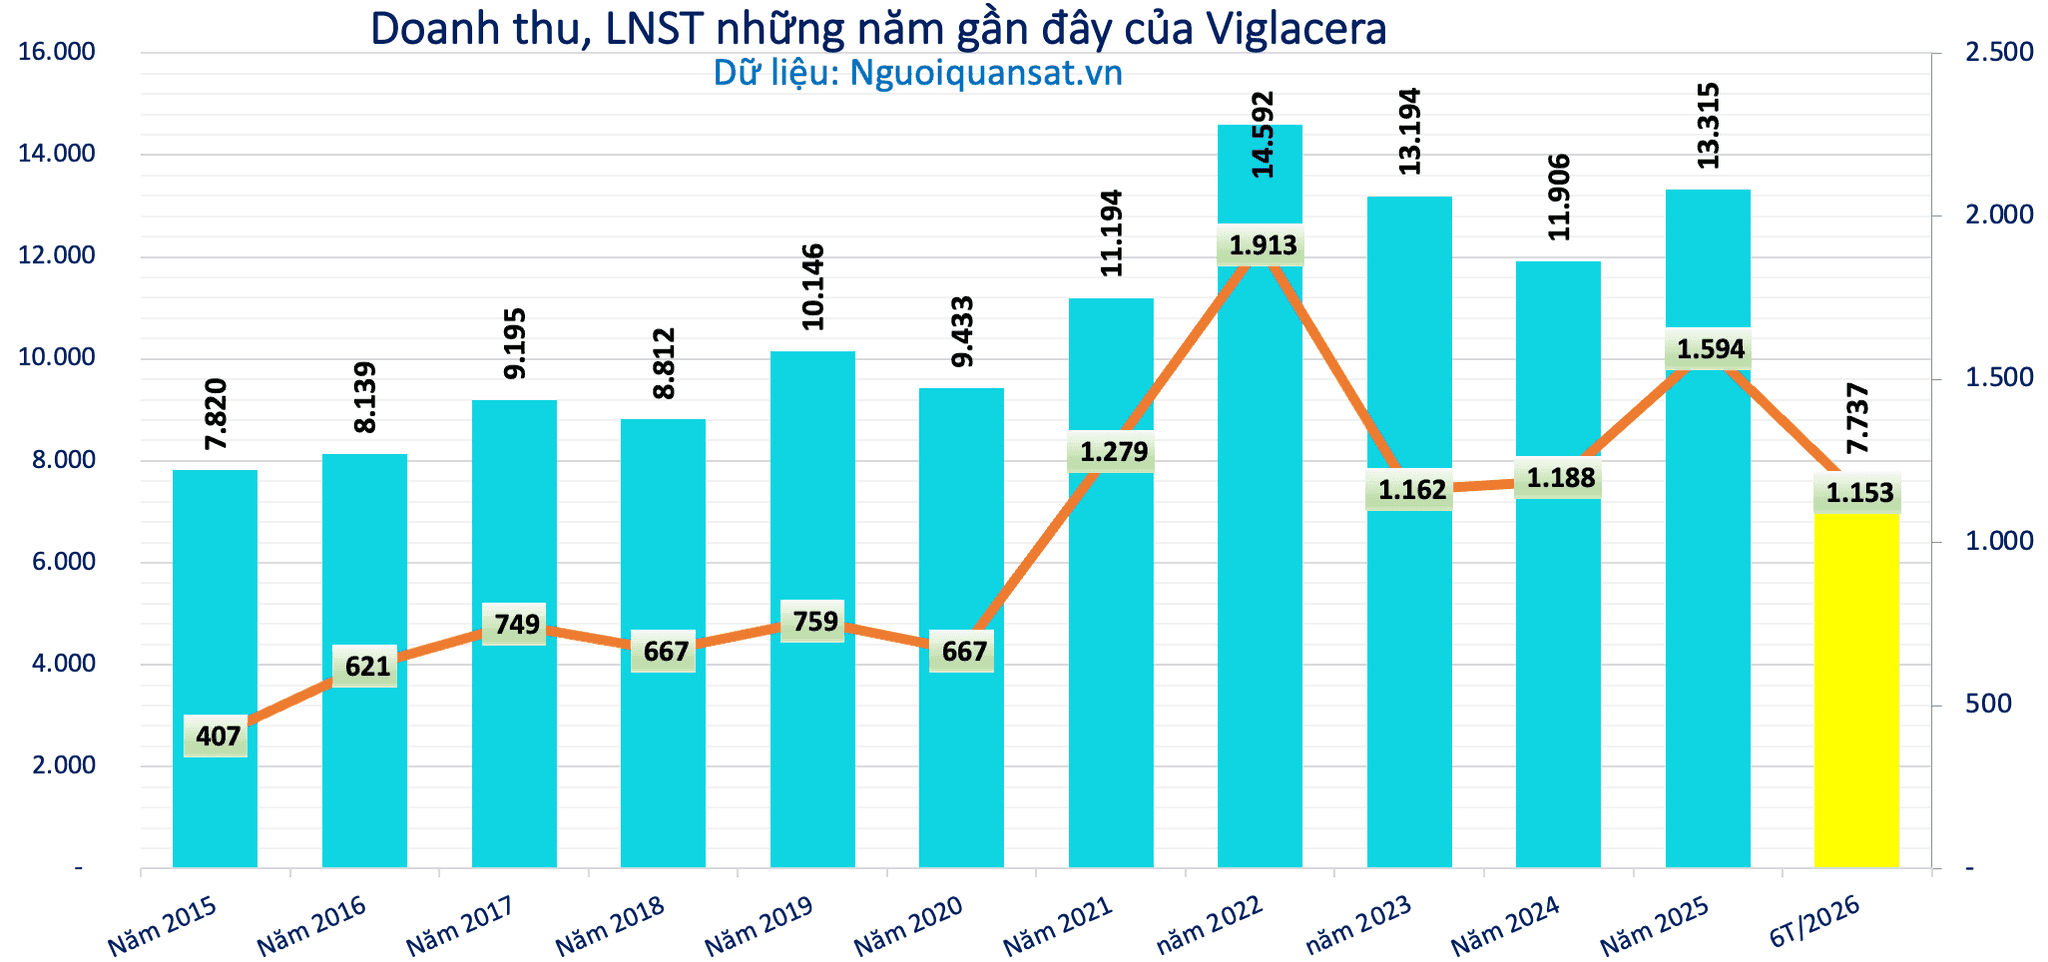
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 7.737 tỷ đồng, tăng 27,2%. Lợi nhuận sau thuế hợp nhất đạt 1.153 tỷ đồng, tăng 37%.
Ở IDICO, doanh thu khu công nghiệp tăng 118,4% nhờ đẩy mạnh bàn giao đất thực tế, góp phần đưa biên lợi nhuận gộp lên 37,4%.
Doanh nghiệp còn ghi nhận khoảng 5.724 tỷ đồng doanh thu chưa thực hiện, tạo nguồn doanh thu có thể được phân bổ trong các kỳ tiếp theo theo tiến độ và chính sách kế toán.
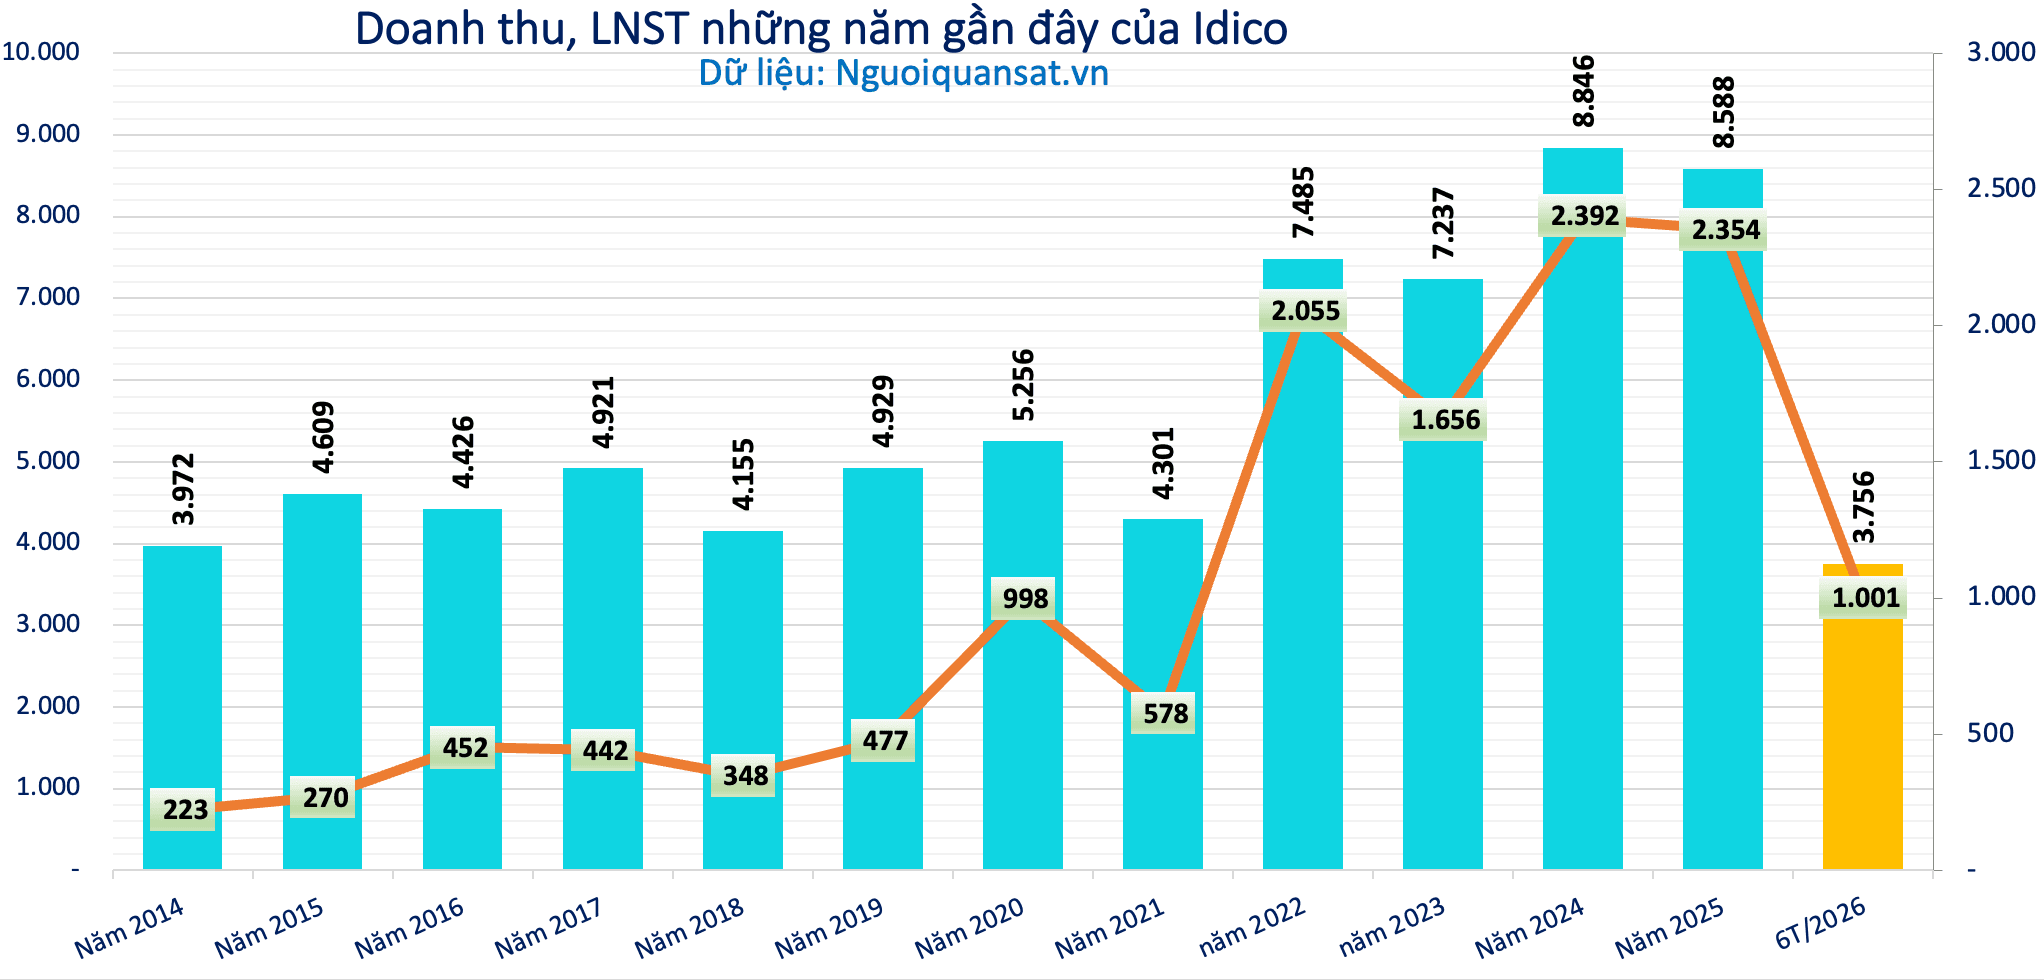
Về kết quả kinh doanh, luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 3.756 tỷ đồng, tăng 5,6% so với cùng kỳ. Lợi nhuận sau thuế tăng trưởng 20,2% lên trên 1.000 tỷ đồng.
Trong khi đó, CTCP Đầu tư Sài Gòn VRG (SIP) nổi bật với mô hình kinh doanh kết hợp cho thuê hạ tầng khu công nghiệp và cung cấp dịch vụ tiện ích.
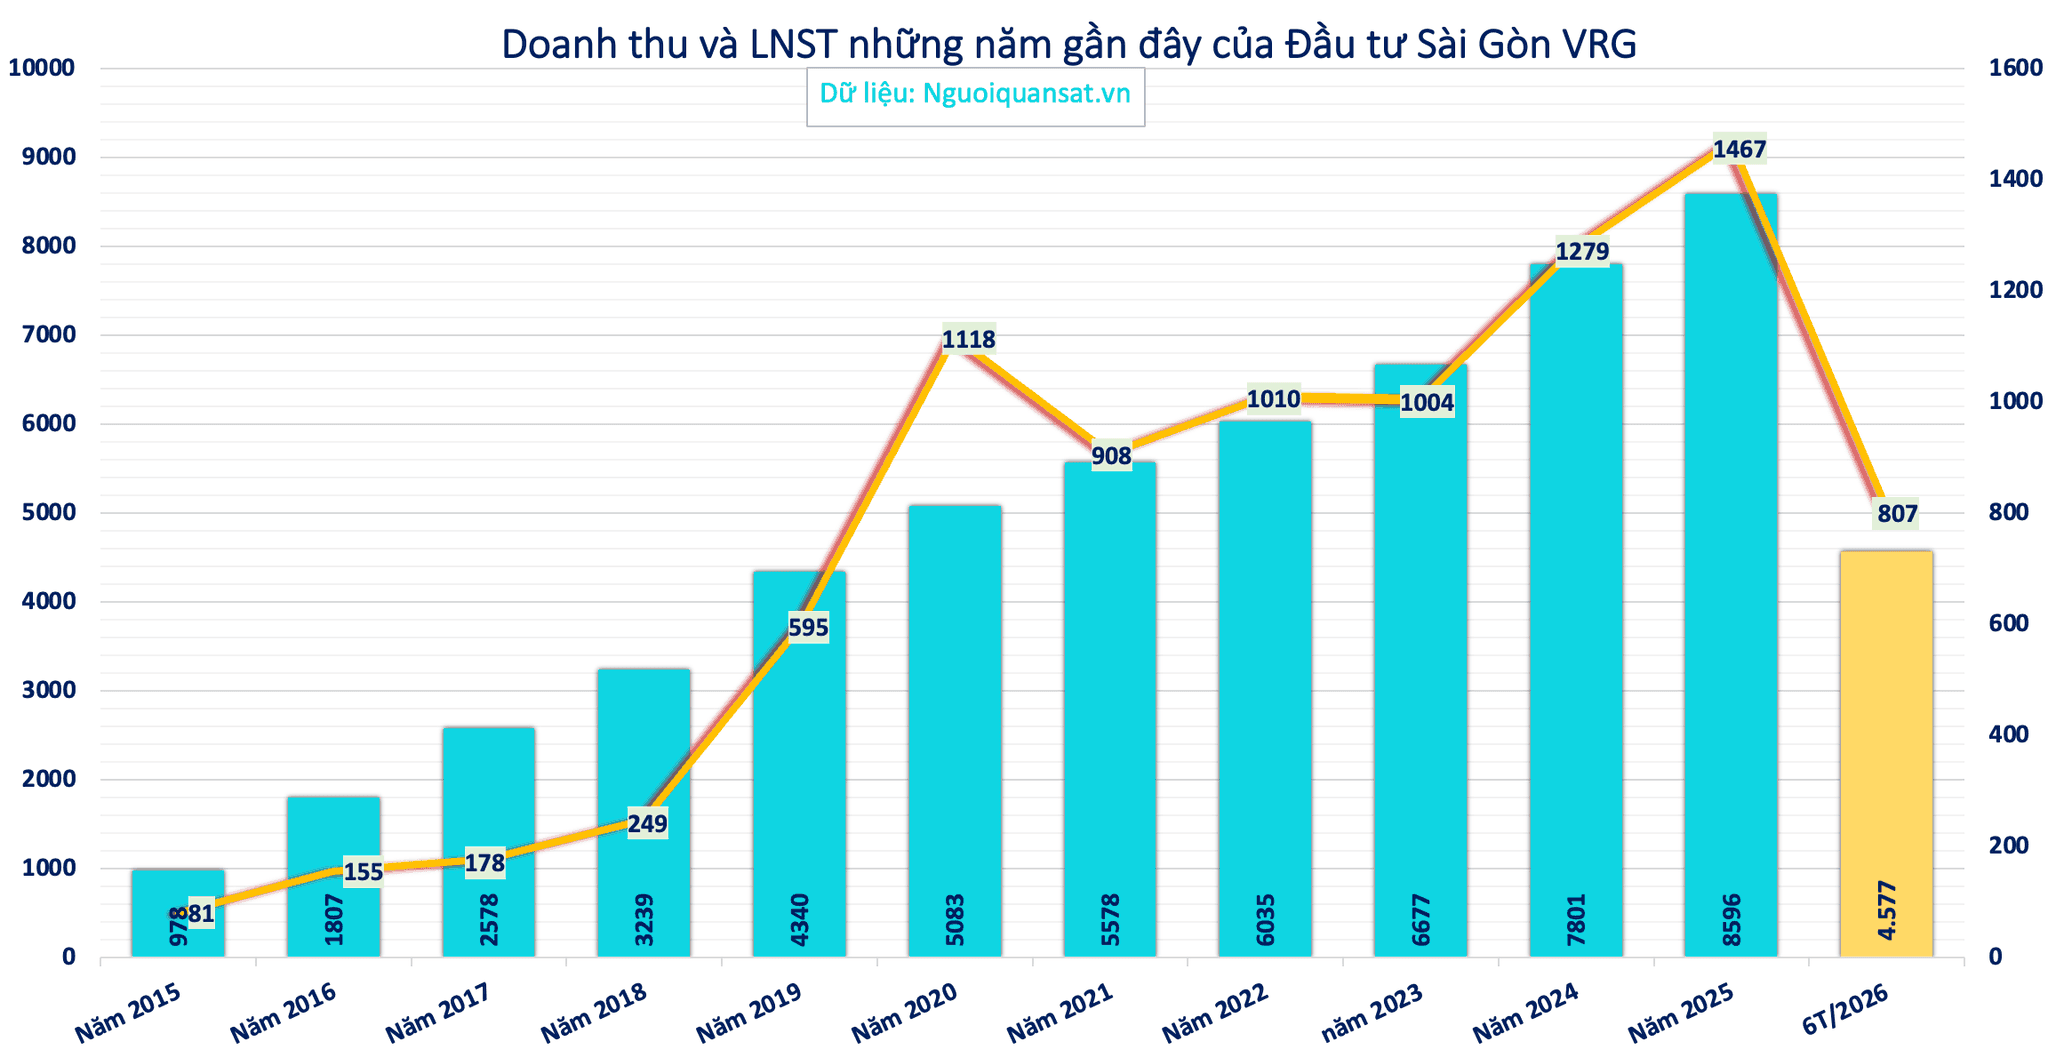
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 4.577 tỷ đồng, tăng 12,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 807 tỷ đồng, tăng 12% so với nửa đầu năm ngoái.
Kết quả này được hỗ trợ bởi hoạt động dịch vụ tiện ích, hạ tầng khu công nghiệp và một phần lợi nhuận từ thanh lý các hợp đồng kinh doanh.
Đáng chú ý, danh mục tiền, tiền gửi và cho vay của SIP đạt 12.362 tỷ đồng, tương đương khoảng 41% tổng tài sản, trong khi tổng nợ vay ở mức 5.507 tỷ đồng.
Doanh nghiệp cũng sở hữu hơn 930ha đất khu công nghiệp thương phẩm sẵn sàng cho thuê và khoảng 14.023 tỷ đồng doanh thu chờ ghi nhận theo số liệu báo cáo.
Những trường hợp này cho thấy khả năng bàn giao đất, duy trì doanh thu dịch vụ và quản trị dòng tiền có thể tạo ra lợi thế đáng kể trong cùng một chu kỳ thị trường.
Có hợp đồng cho thuê hơn 170ha nhưng lợi nhuận vẫn lao dốc
Ở chiều ngược lại, Tổng công ty Phát triển Đô thị Kinh Bắc (KBC) cho thấy rủi ro khi tiến độ phát triển dự án không theo kịp kế hoạch kinh doanh.
Theo GTHTSVN, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của KBC trong quý II/2026 giảm 96,2% so với cùng kỳ, xuống còn khoảng 16 tỷ đồng.
Đáng chú ý, doanh nghiệp đã ký hợp đồng liên quan hơn 170ha đất nhưng chưa đáp ứng điều kiện bàn giao để ghi nhận doanh thu tương ứng.
Trong kỳ, hoạt động kinh doanh cốt lõi ghi nhận khoản lỗ trước thuế 194 tỷ đồng, trong khi chi phí lãi vay lên tới 289 tỷ đồng.
Hàng tồn kho của KBC tăng lên 33.357 tỷ đồng, trong đó riêng dự án Tràng Cát chiếm khoảng 17.800 tỷ đồng.
Theo đánh giá của Chứng khoán Guotai Haitong Việt Nam, những vướng mắc trong đền bù, giải phóng mặt bằng đang khiến quá trình chuyển hóa quỹ đất thành doanh thu và dòng tiền bị chậm lại.
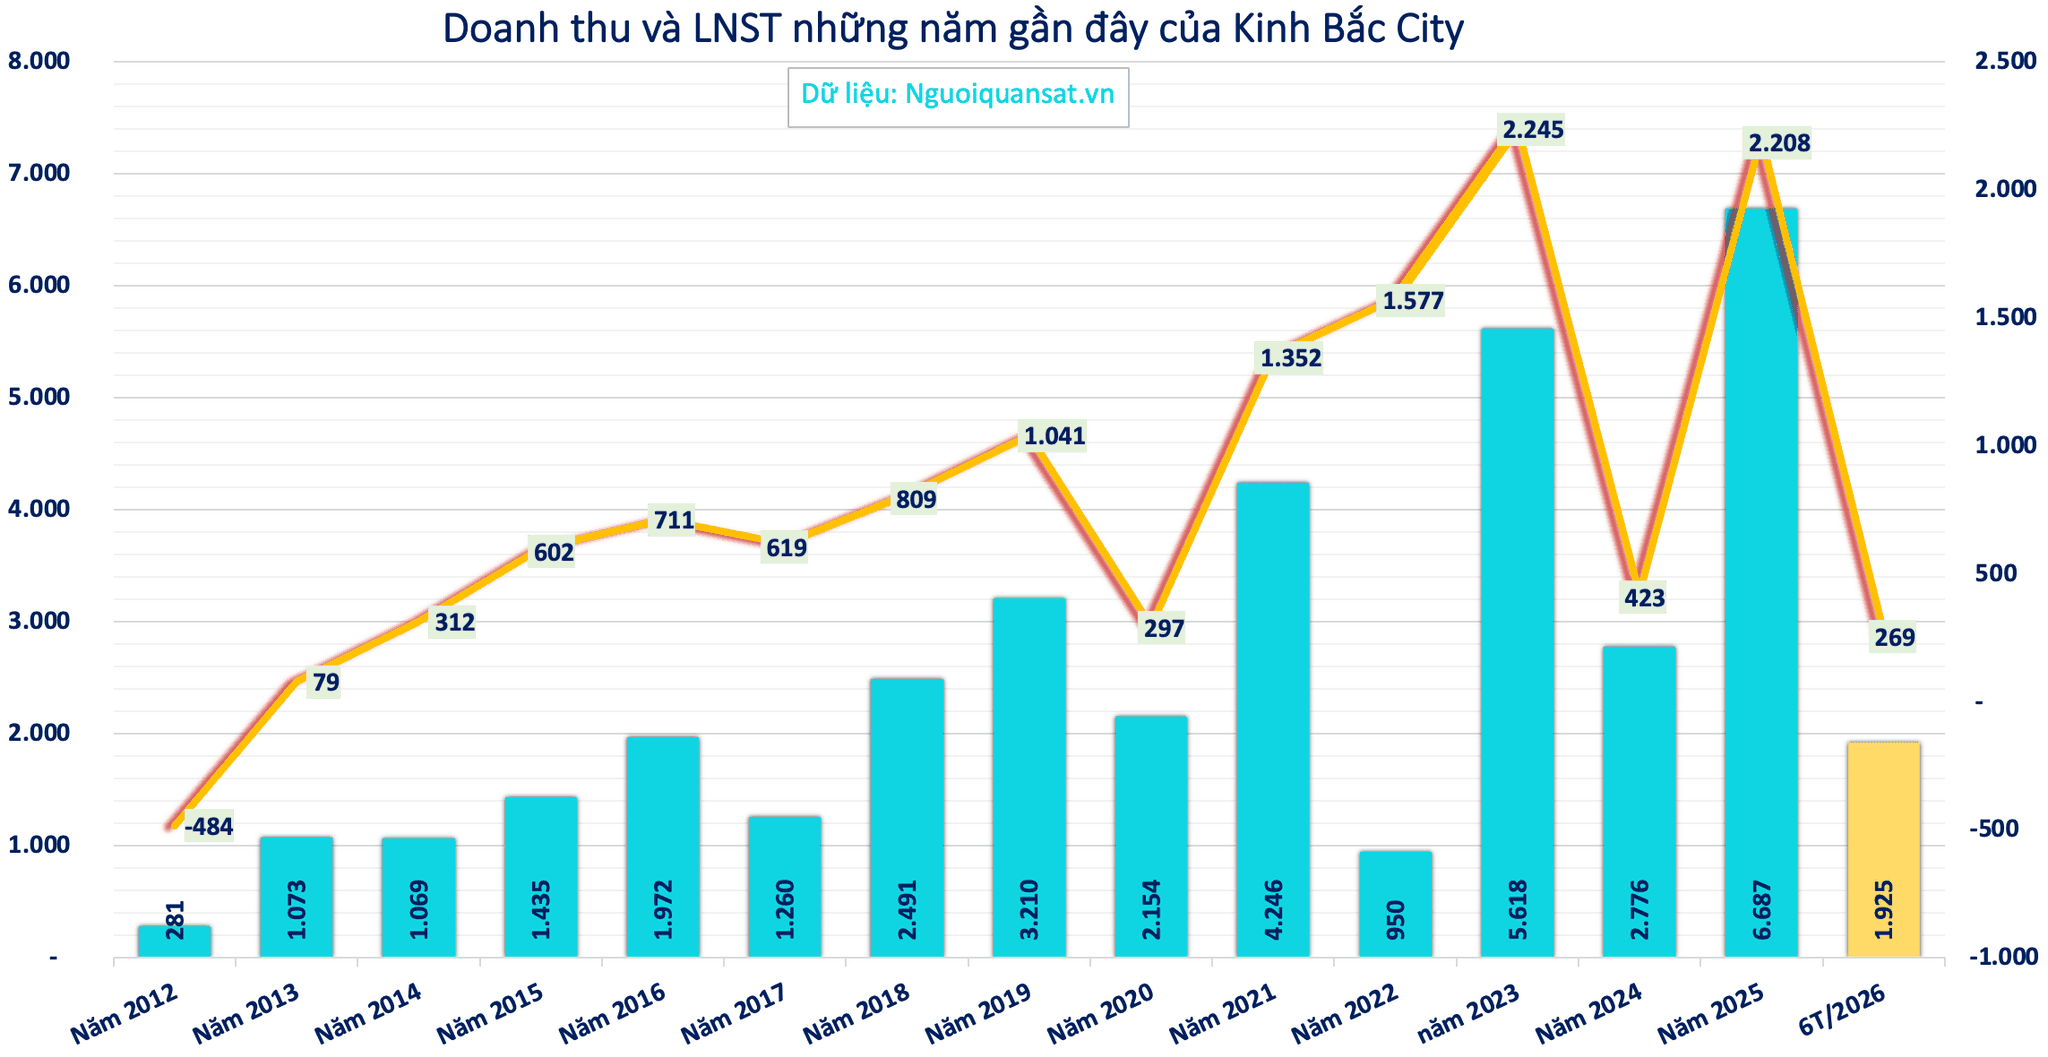
Luỹ kế 6 tháng đầu năm 2026, Kinh Bắc City đạt 1.925 tỷ đồng doanh thu, giảm 46% so với cùng kỳ. Lợi nhuận sau thuế đạt 269 tỷ đồng, giảm 78%.
Becamex (BCM) cũng là trường hợp được báo cáo lưu ý. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ giảm 86,1%, còn khoảng 204 tỷ đồng. Báo cáo ghi nhận khoản lãi từ liên doanh khoảng 525 tỷ đồng, trong khi nợ vay tăng lên 26.334 tỷ đồng và chi phí lãi vay đạt 539 tỷ đồng.
Các con số cho thấy áp lực tài chính có thể gia tăng khi doanh nghiệp phải đầu tư lớn cho dự án nhưng thời điểm thu hồi vốn kéo dài.
Một yếu tố khác khiến kết quả kinh doanh giữa các doanh nghiệp khó so sánh trực tiếp là thay đổi phương pháp ghi nhận doanh thu. Việc áp dụng Thông tư 99/2025/TT-BTC ảnh hưởng đến cách phân bổ doanh thu cho thuê đất của một số doanh nghiệp, thay vì ghi nhận toàn bộ một lần.
Theo báo cáo, doanh thu của Khu công nghiệp Nam Tân Uyên (NTC) và Sonadezi Châu Đức (SZC) giảm lần lượt 42,9% và 39% so với cùng kỳ, nhưng điều này không đồng nghĩa nhu cầu thuê đất hay dòng tiền thực thu giảm tương ứng.
Đáng chú ý, doanh thu chưa thực hiện dài hạn của Sonadezi Châu Đức tăng 51,4% so với quý trước, lên 827 tỷ đồng. Tại Nam Tân Uyên, khoản mục này đạt 5.084 tỷ đồng.
Đây là những khoản doanh thu đã phát sinh nghĩa vụ ghi nhận trong các kỳ tương lai theo chính sách kế toán, qua đó tạo ra sự khác biệt giữa doanh thu trên báo cáo kết quả kinh doanh và tiền thuê đã thu.
Ba động lực có thể định hình lại nhóm cổ phiếu khu công nghiệp
Từ sự phân hóa trên, Chứng khoán Guotai Haitong Việt Nam xác định ba động lực có thể ảnh hưởng đến triển vọng đầu tư nhóm bất động sản khu công nghiệp trong giai đoạn cuối năm 2026 và năm 2027.
Đầu tiên là nguồn thu từ bồi thường, chuyển đổi đất cao su, với những doanh nghiệp đáng chú ý như GVR và PHR.
Thứ hai là khả năng tái định giá tại các doanh nghiệp có vốn Nhà nước như BCM, VGC và GVR, gắn với kỳ vọng triển khai các phương án thoái vốn.
Thứ ba, cũng là yếu tố quan trọng đối với hoạt động kinh doanh dài hạn, là khả năng đưa quỹ đất thương phẩm vào khai thác, đặc biệt tại những doanh nghiệp như VGC, KBC, IDC, SZC và SIP.
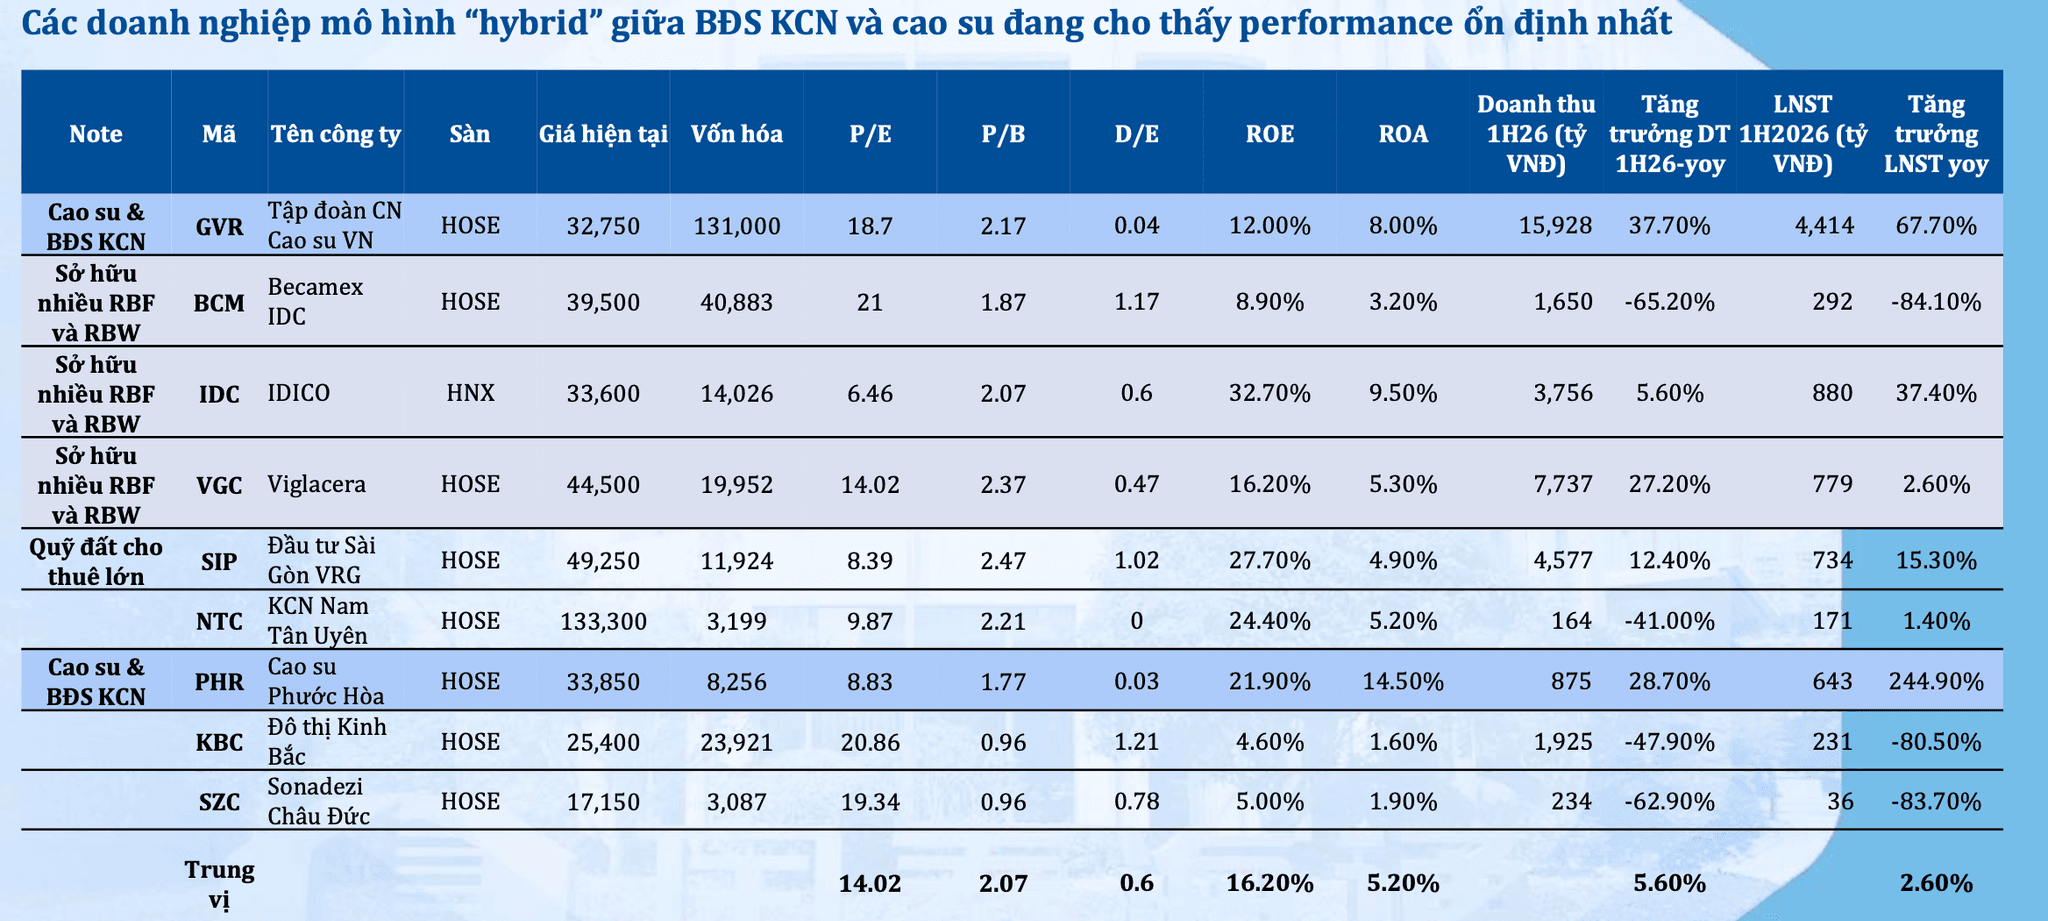
Trong danh mục theo dõi, công ty chứng khoán đưa ra khuyến nghị mua đối với PHR với giá mục tiêu 41.200 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 24% so với thị giá hiện tại (33.300 đồng/cổ phiếu).
Đối với SIP, mức giá mục tiêu là 62.700 đồng/cổ phiếu, tương ứng dư địa tăng 27%. Viglacera được đánh giá ở mức khả quan nhưng không đưa ra giá mục tiêu cụ thể.