Nhận đền bù từ dự án khu công nghiệp, Cao su Phước Hoà (PHR) được dự báo lãi vượt 1.700 tỷ đồng
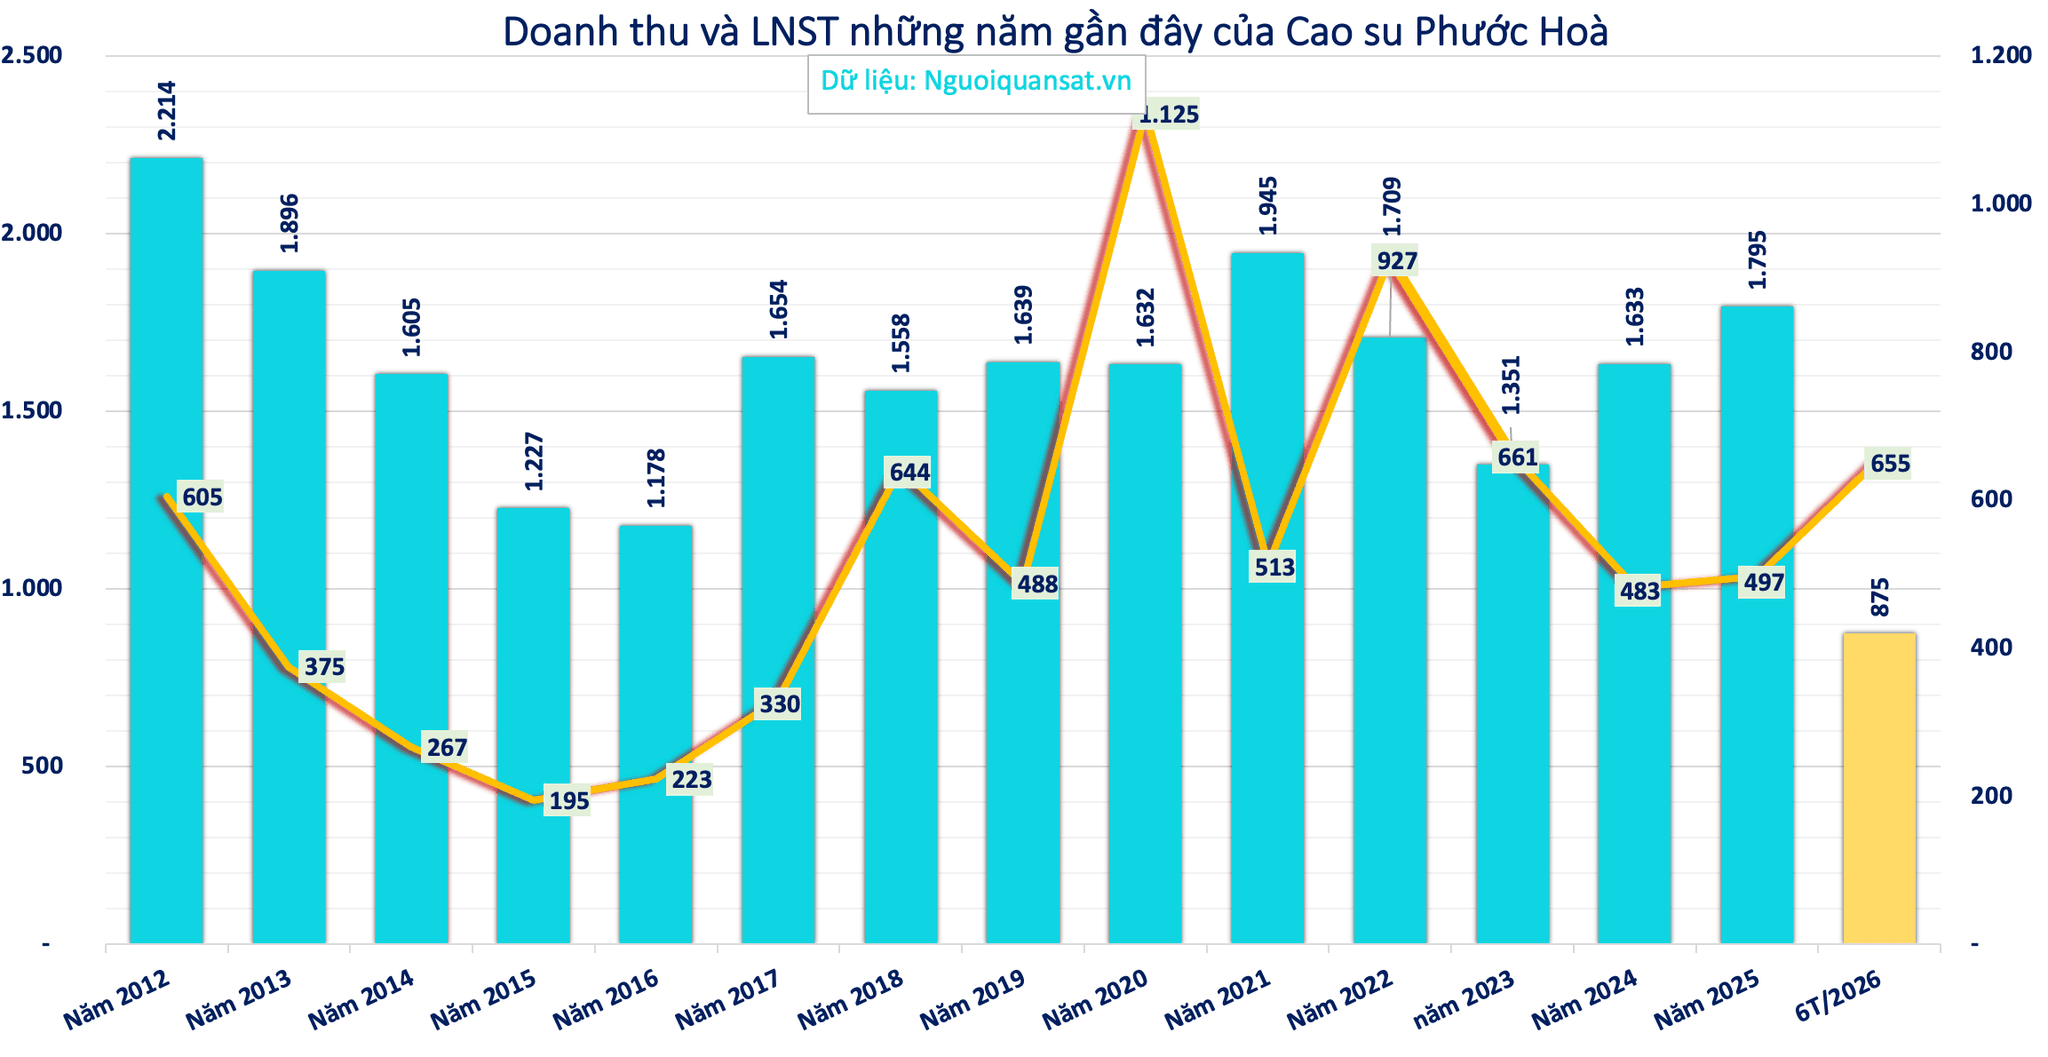
Năm 2025, Cao su Phước Hoà (PHR) báo lãi sau thuế 497 tỷ đồng.
Chứng khoán Mirae Asset vừa công bố báo cáo cập nhật đối với CTCP Cao su Phước Hòa (mã chứng khoán PHR).
Hơn 3.500 tỷ đồng tiền đền bù từ hai dự án khu công nghiệp
Cao su Phước Hòa là một trong những doanh nghiệp có quy mô lớn trong ngành cao su, hoạt động tại vùng Đông Nam Bộ.
Doanh nghiệp hiện vận hành 3 nhà máy chế biến mủ cao su với tổng công suất thiết kế 27.000 tấn/năm. Quy mô diện tích đất cao su đạt khoảng 15.277ha, bên cạnh khoảng 1.000ha cao su tiểu điền.
Ngoài hoạt động trồng, khai thác và chế biến cao su, Cao su Phước Hoà còn hoạt động trong một số lĩnh vực như xử lý rác thải và sản xuất điện mặt trời.
Về kết quả kinh doanh, năm 2025, doanh nghiệp đạt 1.795 tỷ đồng doanh thu và 497 tỷ đồng lợi nhuận sau thuế. Bước sang năm 2026, kết quả kinh doanh của Cao su Phước Hòa tăng mạnh.
Trong 6 tháng đầu năm, doanh thu thuần đạt 875 tỷ đồng, trong khi lợi nhuận sau thuế lên tới 655 tỷ đồng, cao hơn khoảng 32% lợi nhuận của cả năm 2025.
Lợi nhuận PHR tăng mạnh một phần nhờ hoạt động kinh doanh cao su. Trong kỳ, doanh thu mảng cao su và gỗ đạt 832 tỷ đồng, tăng 34,6% nhờ giá bán cao su tự nhiên tăng.
Tuy nhiên, động lực lớn nhất đến từ 499 tỷ đồng thu nhập khác, gấp 40 lần cùng kỳ, chủ yếu là khoản đền bù chuyển đổi đất cao su sang khu công nghiệp tại VSIP III Bình Dương và Bắc Tân Uyên 1.
Theo Mirae Asset, trong giai đoạn 2026–2027, Cao su Phước Hoà dự kiến ghi nhận 1.440 tỷ đồng tiền đền bù đất cao su tại khu công nghiệp Bắc Tân Uyên 1 do Thaco làm chủ đầu tư và 2.103 tỷ đồng từ phần còn lại của VSIP III, tổng cộng hơn 3.500 tỷ đồng.
Riêng năm 2026, Mirae Asset ước tính Cao su Phước Hoà có thể ghi nhận khoảng 1.500 tỷ đồng thu nhập đền bù. Hai dự án trên chiếm khoảng 39% tổng diện tích cao su dự kiến chuyển đổi mục đích sử dụng theo quy hoạch giai đoạn 2025–2030.
Hưởng lợi nhờ giá cao su neo cao
Hoạt động kinh doanh cốt lõi của Cao su Phước Hoà cũng được hỗ trợ bởi mặt bằng giá cao su cao.
Tính đến cuối tháng 7, giá xuất khẩu nhiều chủng loại cao su tăng mạnh so với cùng kỳ, trong đó SMR20 tăng 27,6%, STR20 tăng 25,7%, RSS3 tăng 29,2% và Latex tăng 32,1%.
Mirae Asset dẫn dự báo của ANRPC cho rằng nguồn cung cao su tự nhiên toàn cầu năm 2026 có thể thiếu hụt khoảng 300.000–500.000 tấn, do diện tích cao su tại các nước sản xuất lớn bị chuyển sang cây trồng khác hoặc khu công nghiệp, cùng tác động của thời tiết cực đoan.
Một chất xúc tác khác được Mirae Asset đề cập là khả năng tháo gỡ nút thắt room ngoại. Hiện tỷ lệ sở hữu nước ngoài tại Cao su phước Hoà bị khóa ở mức 0% do vướng hai ngành nghề không cốt lõi trong hồ sơ kinh doanh gồm bán lẻ xăng dầu và truyền tải điện.
Mirae Asset kỳ vọng ĐHĐCĐ bất thường vào tháng 10 sẽ thông qua việc loại bỏ các ngành nghề này, qua đó khôi phục room ngoại lên 49%.
Cao su Phước Hoà được dự báo lãi vượt 1.700 tỷ đồng, gấp 2,7 lần
Với những luận điểm trên, năm 2026, Mirae Asset dự báo Cao su Phước Hoà có thể đạt 1.873 tỷ đồng doanh thu, tăng 4,3%, trong khi lãi ròng có thể đạt 1.759 tỷ đồng, gấp 2,7 lần năm trước.
Trong đó, doanh thu cao su dự kiến đạt 1.786 tỷ đồng, tăng 5,9%, với giá bán bình quân khoảng 53–55 triệu đồng/tấn. Thu nhập khác được dự báo lên tới 1.498 tỷ đồng, gấp 10 lần, chủ yếu nhờ tiền đền bù từ VSIP III và Bắc Tân Uyên 1.
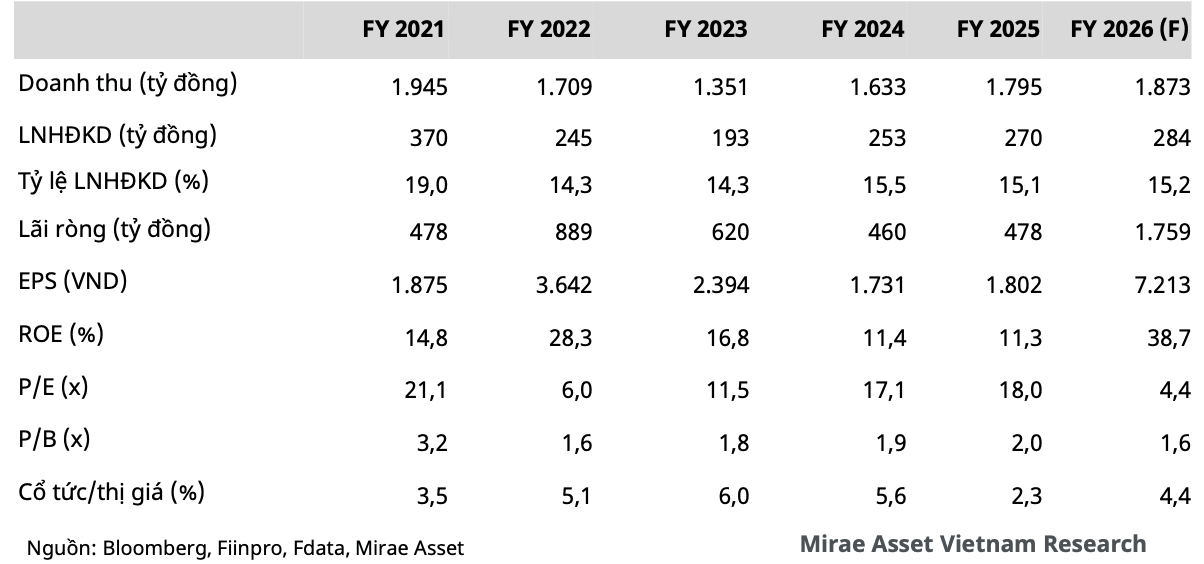
EPS năm 2026 được dự báo đạt 7.213 đồng/cổ phiếu, tương ứng P/E forward 4,4 lần.
Mirae Asset nhận thấy các phiên giao dịch gần đây thường đi kèm khối lượng giao dịch gia tăng, trong khi những nhịp phục hồi lại ghi nhận thanh khoản thấp. Điều này phản ánh tâm lý thận trọng, cho thấy dòng tiền lớn vẫn đang quan sát và chờ đợi các tín hiệu xác nhận rõ nét hơn.
Mirae Asset khuyến nghị MUA cổ phiếu PHR với giá mục tiêu 37.700 đồng/cổ phiếu. Giá này cao hơn khoảng 19% so với thị giá PHR hiện tại (31.750 đồng/cổ phiếu.