Cổ phiếu ACV thấp nhất 6 năm: Bài toán nợ xấu và 'nỗi lo' sân bay Long Thành, Gia Bình
Cổ phiếu ACV giảm về mức thấp nhất kể từ năm 2020 trước những áp lực về kết quả kinh doanh.
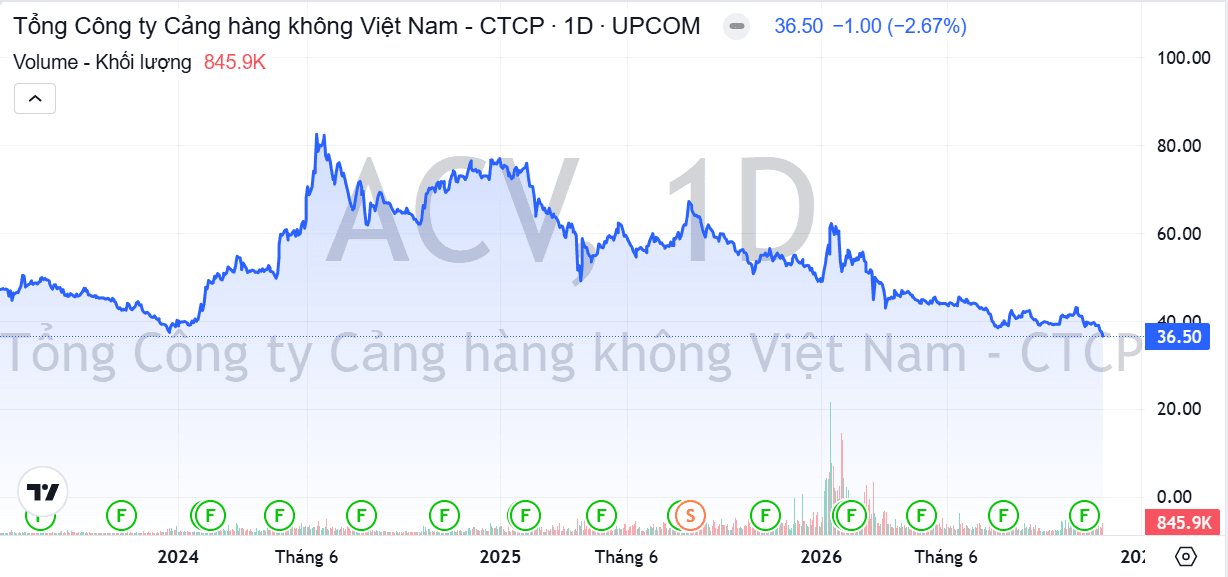
Kết thúc phiên giao dịch ngày 20/11/2026, cổ phiếu Tổng công ty Cảng hàng không Việt Nam (ACV) đóng cửa ở mức 36.500 đồng/cổ phiếu, giảm hơn 3% so với phiên trước. Đây là vùng giá thấp nhất của mã này trong hơn 6 năm qua.
Với hơn 3,58 tỷ cổ phiếu lưu hành, vốn hóa ACV hiện đạt trên 130.000 tỷ đồng. Tính từ đầu năm, cổ phiếu ACV giảm khoảng 35%. Nếu so với đỉnh hơn 83.000 đồng/cổ phiếu hồi tháng 6/2024, thị giá đã mất khoảng 56%, tương đương mức giảm vốn hóa gần 167.000 tỷ đồng.
Lợi nhuận quý III giảm 35%, nợ khó đòi gần 3.836 tỷ đồng
Về hoạt động kinh doanh, quý III/2026, ACV ghi nhận doanh thu thuần 6.066 tỷ đồng, giảm 6% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt 2.083 tỷ đồng, giảm tới 35%.
Nguyên nhân doanh thu sụt giảm một phần đến từ việc không còn ghi nhận doanh thu dịch vụ bảo đảm an ninh hành khách, hành lý sau khi hoạt động này được chuyển giao cho Bộ Công an.
Riêng quý III/2025, dịch vụ trên đóng góp khoảng 447 tỷ đồng doanh thu. Cả năm 2025, nguồn thu này đạt 1.907 tỷ đồng. Việc dừng ghi nhận từ quý III/2026 khiến ACV mất đi một nguồn doanh thu đáng kể trong các kỳ tiếp theo.
Ngoài ra, ACV đã chuyển giao hoạt động khai thác sân bay Phú Quốc cho Sun Group từ đầu năm 2026, không còn ghi nhận doanh thu tương ứng từ sân bay này.
Trong khi doanh thu giảm, chi phí lại tăng mạnh. Giá vốn quý III đạt 3.192 tỷ đồng, tăng 28% so với cùng kỳ. Riêng chi phí sửa chữa, bảo dưỡng lên tới 934 tỷ đồng, gấp hơn 4 lần. Chi phí khấu hao tăng 20% lên 978 tỷ đồng. Hoạt động tài chính cũng kém thuận lợi khi doanh thu giảm hơn một nửa còn 165 tỷ đồng, trong khi chi phí tăng gấp 5 lần lên gần 196 tỷ đồng.
Bên cạnh áp lực lợi nhuận, công nợ của các hãng hàng không tiếp tục là vấn đề đáng chú ý trong báo cáo tài chính ACV. Tại ngày 30/9, doanh nghiệp ghi nhận hơn 7.047 tỷ đồng phải thu ngắn hạn khách hàng, trong khi dự phòng phải thu khó đòi lên tới 3.834 tỷ đồng.
Theo thuyết minh, tổng giá gốc các khoản nợ xấu ngắn hạn và dài hạn đạt hơn 3.836 tỷ đồng, tăng khoảng 82 tỷ đồng so với đầu năm. Giá trị có thể thu hồi theo đánh giá của ACV chỉ còn khoảng 941 triệu đồng.
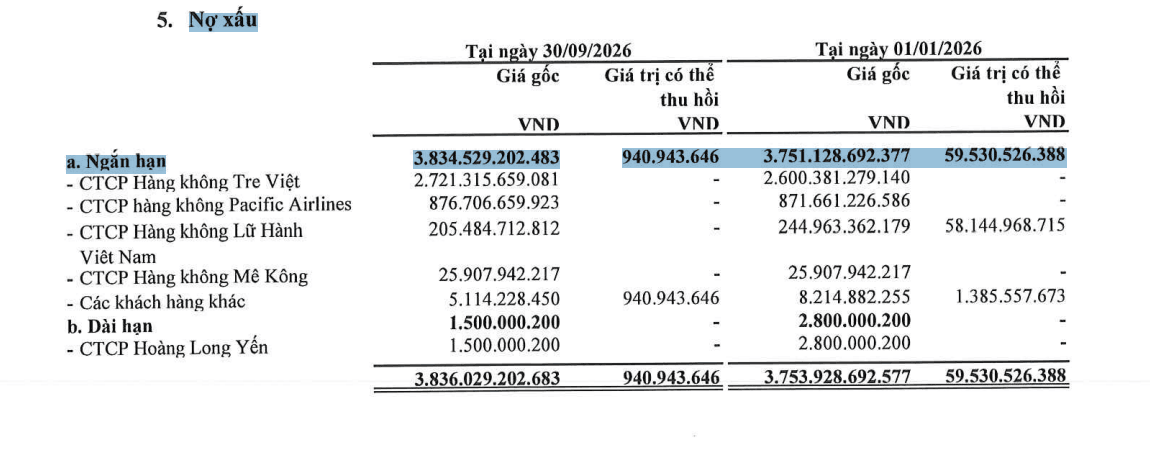
Trong đó, Bamboo Airways là khách hàng có khoản nợ xấu lớn nhất, hơn 2.721 tỷ đồng, tăng gần 121 tỷ đồng từ đầu năm. ACV đánh giá khoản nợ này không còn giá trị có thể thu hồi. Tiếp đến là Pacific Airlines với hơn 876 tỷ đồng, Công ty Hàng không Lữ hành Việt Nam hơn 205 tỷ đồng và Công ty Hàng không Mê Kông gần 26 tỷ đồng.
Phần lớn nợ xấu đã được ACV trích lập dự phòng. Nếu thu hồi được những khoản nợ đã dự phòng, doanh nghiệp có thể ghi nhận hoàn nhập theo quy định kế toán. Tuy nhiên, khả năng thu hồi thực tế vẫn là dấu hỏi.
Sân bay Long Thành có thể khiến lợi nhuận ACV giảm mạnh
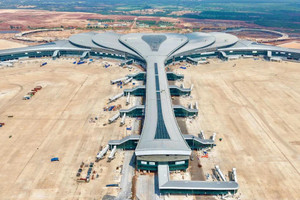
Sân bay Long Thành được kỳ vọng trở thành động lực tăng trưởng dài hạn của ACV. Giai đoạn 1 có tổng mức đầu tư hơn 100.000 tỷ đồng, công suất thiết kế 25 triệu hành khách và 1,2 triệu tấn hàng hóa mỗi năm.
Đến ngày 30/9, chi phí xây dựng cơ bản dở dang của ACV đạt 47.376 tỷ đồng, tăng gần 12.176 tỷ đồng so với đầu năm. Riêng dự án Long Thành ghi nhận hơn 44.128 tỷ đồng, chiếm trên 93% tổng giá trị xây dựng dở dang.
Việc đưa sân bay mới vào hoạt động sẽ mở rộng năng lực khai thác và tạo thêm nguồn thu cho ACV. Tuy nhiên, doanh nghiệp cũng phải gánh thêm chi phí vận hành và khấu hao khi các công trình được đưa vào sử dụng.
Trong báo cáo mới đây, Chứng khoán SHS dự báo Long Thành phục vụ khoảng 8,5 triệu hành khách năm 2027, trước khi tăng lên 25,1 triệu lượt năm 2028. Dù lượng khách được kỳ vọng tăng mạnh, SHS dự phóng lợi nhuận thuộc cổ đông ACV năm 2027 chỉ đạt 5.699 tỷ đồng, giảm 36% so với năm trước, chủ yếu do áp lực khấu hao.
Chứng khoán KBSV cũng dự báo chi phí khấu hao tài sản cố định của ACV tăng từ khoảng 3.889 tỷ đồng năm 2026 lên 8.490 tỷ đồng năm 2027. Theo kịch bản này, lợi nhuận sau thuế công ty mẹ giảm từ 9.775 tỷ đồng xuống còn 7.172 tỷ đồng.
Trong khi Long Thành là dự án đầu tư lớn của ACV, sân bay Gia Bình lại đặt ra thách thức cạnh tranh với hệ thống cảng hàng không hiện hữu. Dự án Cảng hàng không quốc tế Gia Bình tại Bắc Ninh có tổng vốn đầu tư khoảng 196.378 tỷ đồng, do nhà đầu tư tư nhân phát triển. Theo quy hoạch, sân bay hướng tới công suất 30 triệu hành khách mỗi năm vào năm 2030 và 50 triệu lượt vào năm 2050.
Khác với Long Thành, Gia Bình không thuộc hệ thống khai thác của ACV. Vì vậy, nếu một phần hoạt động hàng không tại Nội Bài được chuyển sang sân bay mới, sản lượng và doanh thu của ACV có thể bị ảnh hưởng.
Đáng chú ý, tại cuộc họp ngày 9/11, lãnh đạo Bộ Xây dựng cho biết các cơ quan chức năng đang nghiên cứu phương án khai thác Gia Bình, trong đó có kịch bản chuyển toàn bộ hoạt động hàng không quốc tế từ Nội Bài sang sân bay mới. Nếu được triển khai, đây sẽ là thay đổi đáng kể đối với ACV, bởi hành khách quốc tế thường mang lại doanh thu và biên lợi nhuận cao hơn khách nội địa.
Trước đó, tại ĐHĐCĐ tháng 6/2026, lãnh đạo ACV cũng nhận được câu hỏi về nguy cơ Gia Bình cạnh tranh trực tiếp với Nội Bài. Phản hồi vấn đề này, lãnh đạo doanh nghiệp cho biết Nội Bài và Gia Bình được định hướng trở thành cặp sân bay phục vụ vùng Thủ đô. Việc phân chia hoạt động khai thác sẽ do cơ quan quản lý nhà nước điều phối. ACV cho rằng Nội Bài vẫn có những lợi thế đáng kể nhờ thương hiệu, hạ tầng và hệ sinh thái dịch vụ đã hình thành, phục vụ cả các hãng hàng không trong nước lẫn quốc tế.