Cổ phiếu đáng chú ý ngày 18/11: KDH, HDG, NT2
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu KDH, HDG và NT2.
Nhà Khang Điền (KDH): Khuyến nghị mua, giá mục tiêu 18.400 đồng/cp
Chứng khoán BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HoSE: KDH), với giá mục tiêu 18.400 đồng/cp, tương ứng tiềm năng tăng giá khoảng 17,6%.
Theo BSC, cổ phiếu KDH đang giao dịch tại vùng định giá thấp trong nhiều năm sau khi giảm khoảng 55% trong 12 tháng. Áp lực bán ròng từ khối ngoại, môi trường lãi suất cao và nhu cầu vốn đầu tư dự án là những yếu tố ảnh hưởng đến diễn biến giá cổ phiếu.
Về kết quả kinh doanh, BSC dự báo doanh thu thuần năm 2026 của Khang Điền đạt khoảng 1.664 tỷ đồng, giảm 64% so với năm trước. Ngược lại, lợi nhuận sau thuế có thể tăng 41% lên 1.484 tỷ đồng, chủ yếu nhờ các khoản thu nhập bất thường từ thoái vốn và giao dịch mua công ty con.
Tuy nhiên, nếu loại trừ những khoản thu nhập bất thường, lợi nhuận ròng từ hoạt động cốt lõi dự kiến chỉ đạt khoảng 302 tỷ đồng, giảm 71%, cho thấy hoạt động kinh doanh bất động sản vẫn đối mặt với nhiều thách thức.
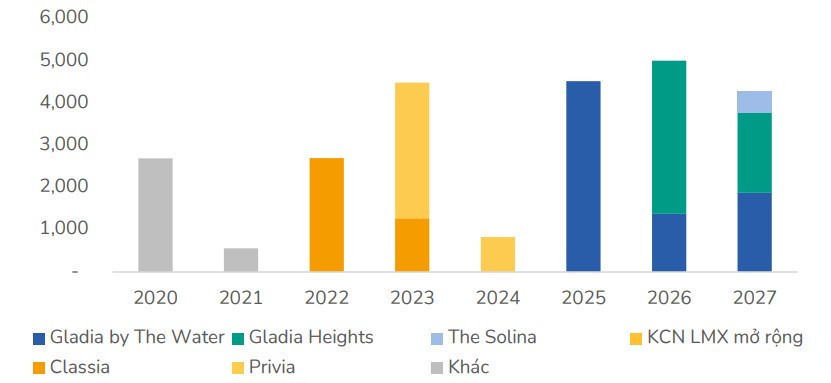
Bước sang năm 2027, triển vọng được kỳ vọng cải thiện nhờ hoạt động bàn giao tại các dự án Gladia by the Water và Gladia Heights. BSC dự báo doanh thu tăng 213% lên 5.209 tỷ đồng. Lợi nhuận sau thuế dự kiến đạt 690 tỷ đồng, thấp hơn năm 2026 do không còn khoản thu nhập bất thường lớn, nhưng lợi nhuận cốt lõi được kỳ vọng phục hồi.
Về rủi ro, BSC lưu ý áp lực huy động vốn và tiến độ triển khai dự án. Tại cuối tháng 6/2026, nợ vay của KDH tăng lên khoảng 16.659 tỷ đồng, cao hơn 64% so với cuối năm 2025.
Tập đoàn Hà Đô (HDG): Khuyến nghị khả quan, giá mục tiêu 22.500 đồng/cp
Chứng khoán MB (MBS) duy trì khuyến nghị khả quan đối với cổ phiếu CTCP Tập đoàn Hà Đô (HoSE: HDG), với giá mục tiêu 22.500 đồng/cp, tương ứng tiềm năng tăng giá khoảng 44%.
Theo MBS, Hà Đô đang từng bước vượt qua giai đoạn khó khăn khi các vướng mắc pháp lý tại một số dự án bất động sản dần được tháo gỡ, trong khi mảng năng lượng tiếp tục đóng vai trò duy trì dòng tiền cho doanh nghiệp.
Trong năm 2026, MBS dự báo doanh thu thuần của Hà Đô đạt khoảng 2.786 tỷ đồng, gần như đi ngang so với năm trước. Lợi nhuận ròng ước đạt 733 tỷ đồng, tăng 3,8%, trước khi tiếp tục tăng 18,4% lên khoảng 868 tỷ đồng trong năm 2027.
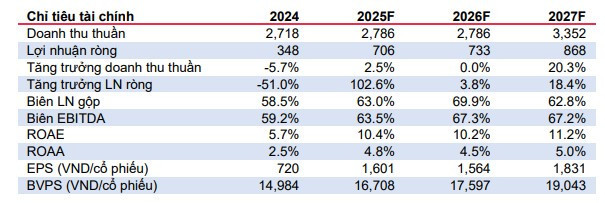
Động lực tăng trưởng lợi nhuận trong những năm tới được kỳ vọng đến từ việc nối lại hoạt động bàn giao tại dự án Hado Charm Villas.
Tuy nhiên, trong bối cảnh lãi suất duy trì ở mức cao và thanh khoản thị trường bất động sản còn hạn chế, MBS đã điều chỉnh lùi tiến độ bàn giao dự án này so với dự báo trước đó.
Đối với mảng năng lượng, hoạt động thủy điện dự kiến tiếp tục chịu áp lực do điều kiện thủy văn kém thuận lợi khi pha El Niño tăng cường. Dù vậy, MBS đánh giá dòng tiền từ các nhà máy điện hiện hữu vẫn là nền tảng hỗ trợ tình hình tài chính và khả năng triển khai các dự án mới của Hà Đô.
Về dài hạn, doanh nghiệp đang phát triển danh mục khoảng 100 MW công suất năng lượng tái tạo, dự kiến triển khai trong giai đoạn 2027-2028.
Đồng thời, Hà Đô tiếp tục hoàn thiện pháp lý các dự án bất động sản như Linh Trung và 62 Phan Đình Giót, tạo nguồn cung cho chu kỳ phát triển tiếp theo.
Về rủi ro, nhóm phân tích cho rằng những khó khăn đã phần nào được phản ánh vào định giá cổ phiếu, khi HDG đang giao dịch quanh mức P/B 0,9 lần, thuộc vùng thấp nhất trong 5 năm.
Tuy nhiên, tiến độ tháo gỡ pháp lý dự án và diễn biến thủy văn vẫn là những yếu tố cần theo dõi đối với triển vọng kinh doanh của doanh nghiệp.
Điện lực Dầu khí Nhơn Trạch 2 (NT2): Khuyến nghị mua, giá mục tiêu 28.100 đồng/cp
Chứng khoán ACB (ACBS) đưa ra khuyến nghị mua đối với cổ phiếu CTCP Điện lực Dầu khí Nhơn Trạch 2 (HoSE: NT2), với giá mục tiêu 28.100 đồng/cp, tương ứng tổng tỷ suất sinh lời kỳ vọng 16%.
Theo ACBS, triển vọng của NT2 được hỗ trợ bởi sản lượng điện thương phẩm tăng trưởng mạnh, chi phí khấu hao giảm đáng kể và nguồn thu tài chính cải thiện.
Trong quý III/2026, NT2 ghi nhận doanh thu thuần 2.807 tỷ đồng, tăng 46% so với cùng kỳ; lợi nhuận sau thuế đạt 419 tỷ đồng, tăng 96%.
Động lực chính đến từ sản lượng điện thương phẩm đạt khoảng 1,2 tỷ kWh, tăng 47% so với cùng kỳ, trong khi giá bán điện bình quân đạt 2.418 đồng/kWh, giảm nhẹ 1%.
Bên cạnh sản lượng tăng, lợi nhuận của NT2 còn được hỗ trợ bởi chi phí khấu hao giảm 78%, chi phí nhân công giảm 6% và doanh thu tài chính từ lãi tiền gửi tăng 88%.
Lũy kế 9 tháng đầu năm 2026, NT2 ghi nhận doanh thu đạt 7.804 tỷ đồng, tăng 44% so với cùng kỳ. Lợi nhuận sau thuế đạt 906 tỷ đồng, tăng 57%, qua đó hoàn thành 211% kế hoạch lợi nhuận cả năm và vượt 8% dự phóng trước đó của ACBS.
Sản lượng điện thương phẩm trong 9 tháng đạt khoảng 3,3 tỷ kWh, tăng 53%. Theo nhóm phân tích, kết quả này chủ yếu nhờ sản lượng điện hợp đồng (Qc) được giao cao hơn dự kiến, trong bối cảnh nhu cầu điện toàn quốc gia tăng.
Đáng chú ý, ACBS cho biết NT2 vẫn còn khoản lợi nhuận khoảng 177 tỷ đồng từ chênh lệch tỷ giá chưa được ghi nhận, tạo thêm yếu tố cần theo dõi đối với kết quả kinh doanh các kỳ tiếp theo.
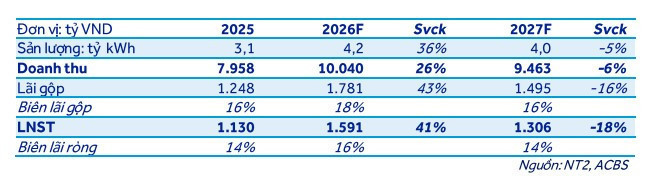
Trên cơ sở kết quả kinh doanh tích cực, ACBS dự phóng sản lượng điện cả năm 2026 của NT2 đạt khoảng 4,2 tỷ kWh, tăng 36% so với năm trước.
Theo đó, doanh thu thuần năm 2026 được dự báo đạt 10.040 tỷ đồng, tăng 26%, trong khi lợi nhuận sau thuế có thể đạt 1.591 tỷ đồng, tăng 41%.
Tuy nhiên, sang năm 2027, ACBS dự báo lợi nhuận sau thuế của NT2 giảm khoảng 18%, xuống còn 1.306 tỷ đồng, do nhà máy có khả năng thực hiện đợt đại tu lớn, ảnh hưởng đến sản lượng và chi phí vận hành.
Dù vậy, nhóm phân tích vẫn đánh giá tích cực triển vọng dài hạn của doanh nghiệp nhờ chi phí khấu hao đã giảm mạnh, giúp cải thiện khả năng sinh lời và dòng tiền.
Một yếu tố hỗ trợ khác đến từ chính sách cổ tức. Theo ACBS, NT2 có kế hoạch chi trả cổ tức năm 2026 ở mức 1.500 đồng/cp, tương ứng tỷ suất cổ tức khoảng 6,2%.