Hiệu quả kinh doanh áp đảo đối thủ lớn nhất trên sàn, công ty ngành giấy chốt nâng cổ tức cho cổ đông lên 38%
Vượt kế hoạch lợi nhuận cả năm chỉ sau 10 tháng, Đông Hải Bến Tre quyết định tăng mạnh cổ tức cho cổ đông, đồng thời chuẩn bị bước vào chu kỳ mở rộng công suất lớn nhất từ trước đến nay.
Sớm về đích kế hoạch kinh doanh cả năm
Tại ĐHCĐ bất thường mới đây, CTCP Đông Hải Bến Tre (mã DHC - HoSE) công bố kết quả kinh doanh sơ bộ 10 tháng năm 2026 với doanh thu hợp nhất đạt 3.475 tỷ đồng, lợi nhuận sau thuế đạt 506,5 tỷ đồng.
Trước kết quả tích cực này, cổ đông DHC thông qua việc nâng mục tiêu doanh thu cả năm từ 3.800 tỷ lên 3.990 tỷ đồng, lợi nhuận sau thuế từ 350 tỷ lên 500 tỷ đồng, tương ứng mức tăng gần 43%.
Đáng chú ý, ngay cả khi kế hoạch lợi nhuận được điều chỉnh tăng mạnh, doanh nghiệp vẫn vượt chỉ tiêu sau 10 tháng. Ban lãnh đạo kỳ vọng thu thêm khoảng 80 tỷ đồng lợi nhuận trong hai tháng cuối năm.
Cùng với việc điều chỉnh kế hoạch kinh doanh, Đông Hải Bến Tre nâng tỷ lệ cổ tức năm 2026 từ 20% lên 38%, bằng tiền mặt, cổ phiếu hoặc kết hợp cả hai hình thức. Trước đó, công ty đã tạm ứng cổ tức bằng tiền mặt tỷ lệ 20%, tương ứng 2.000 đồng/cp.
Doanh nghiệp cũng dự kiến phát hành 10,6 triệu cổ phiếu thưởng với tỷ lệ 10:1, qua đó nâng vốn điều lệ lên gần 1.170 tỷ đồng.
Doanh thu thấp hơn, lợi nhuận gấp gần ba lần Miza
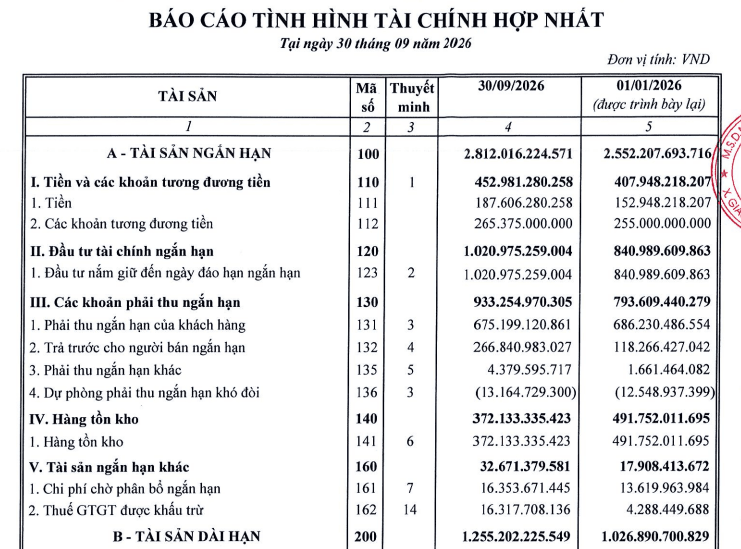
Không chỉ ghi nhận tăng trưởng mạnh, Đông Hải Bến Tre còn cho thấy hiệu quả sinh lời vượt trội khi đặt cạnh CTCP Miza (mã MZG - HoSE), một doanh nghiệp lớn cùng ngành giấy trên sàn chứng khoán.
Lũy kế 9 tháng năm 2026, Miza ghi nhận doanh thu hơn 3.760 tỷ đồng, cao hơn 21% so với Đông Hải Bến Tre. Tuy nhiên, lợi nhuận gộp của Miza chỉ đạt gần 388 tỷ đồng, trong khi DHC thu về hơn 714 tỷ đồng.
Biên lợi nhuận gộp của hai doanh nghiệp lần lượt đạt 10,3% và 23%. Nói cách khác, với cùng 100 đồng doanh thu, Đông Hải Bến Tre tạo ra lượng lợi nhuận gộp cao gấp hơn hai lần đối thủ.
Sự chênh lệch tiếp tục được nới rộng bởi chi phí vốn. Trong 9 tháng, Miza ghi nhận hơn 190 tỷ đồng chi phí lãi vay, tương đương gần một nửa lợi nhuận gộp. Con số này tại Đông Hải Bến Tre chưa tới 48 tỷ đồng.
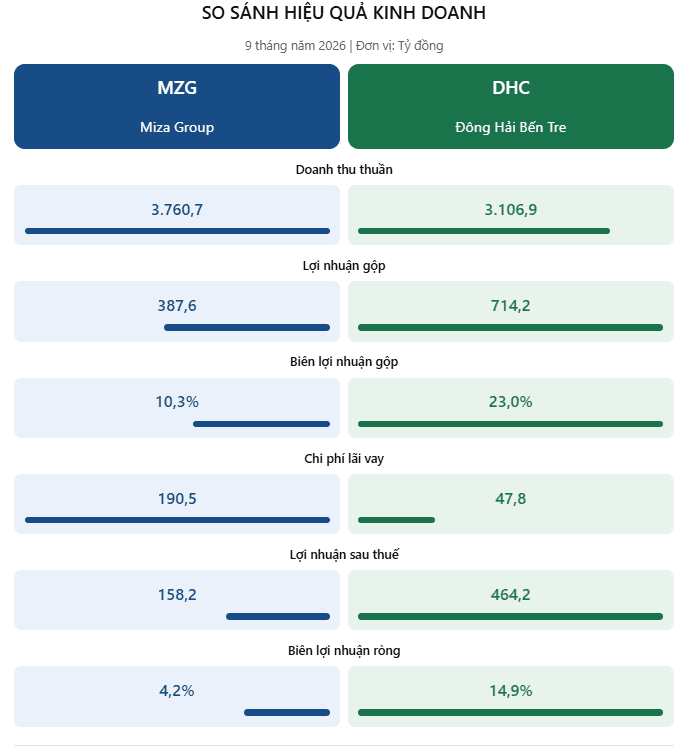
Kết quả, dù có quy mô doanh thu nhỏ hơn, DHC thu về hơn 464 tỷ đồng lợi nhuận sau thuế, gấp gần ba lần Miza. Biên lợi nhuận ròng của hai doanh nghiệp lần lượt đạt 14,9% và 4,2%.
Theo CTCK Ngân hàng Số Vikki (VikkiBankS), động lực tăng trưởng của Đông Hải Bến Tre đến từ giá bán giấy bao bì cải thiện, giúp nới rộng chênh lệch với chi phí giấy phế liệu (OCC) đầu vào. Nhờ đó, biên lợi nhuận gộp của DHC tăng tới 8 điểm phần trăm so với cùng kỳ năm trước.
Động lực tăng trưởng từ nhà máy 2.250 tỷ đồng
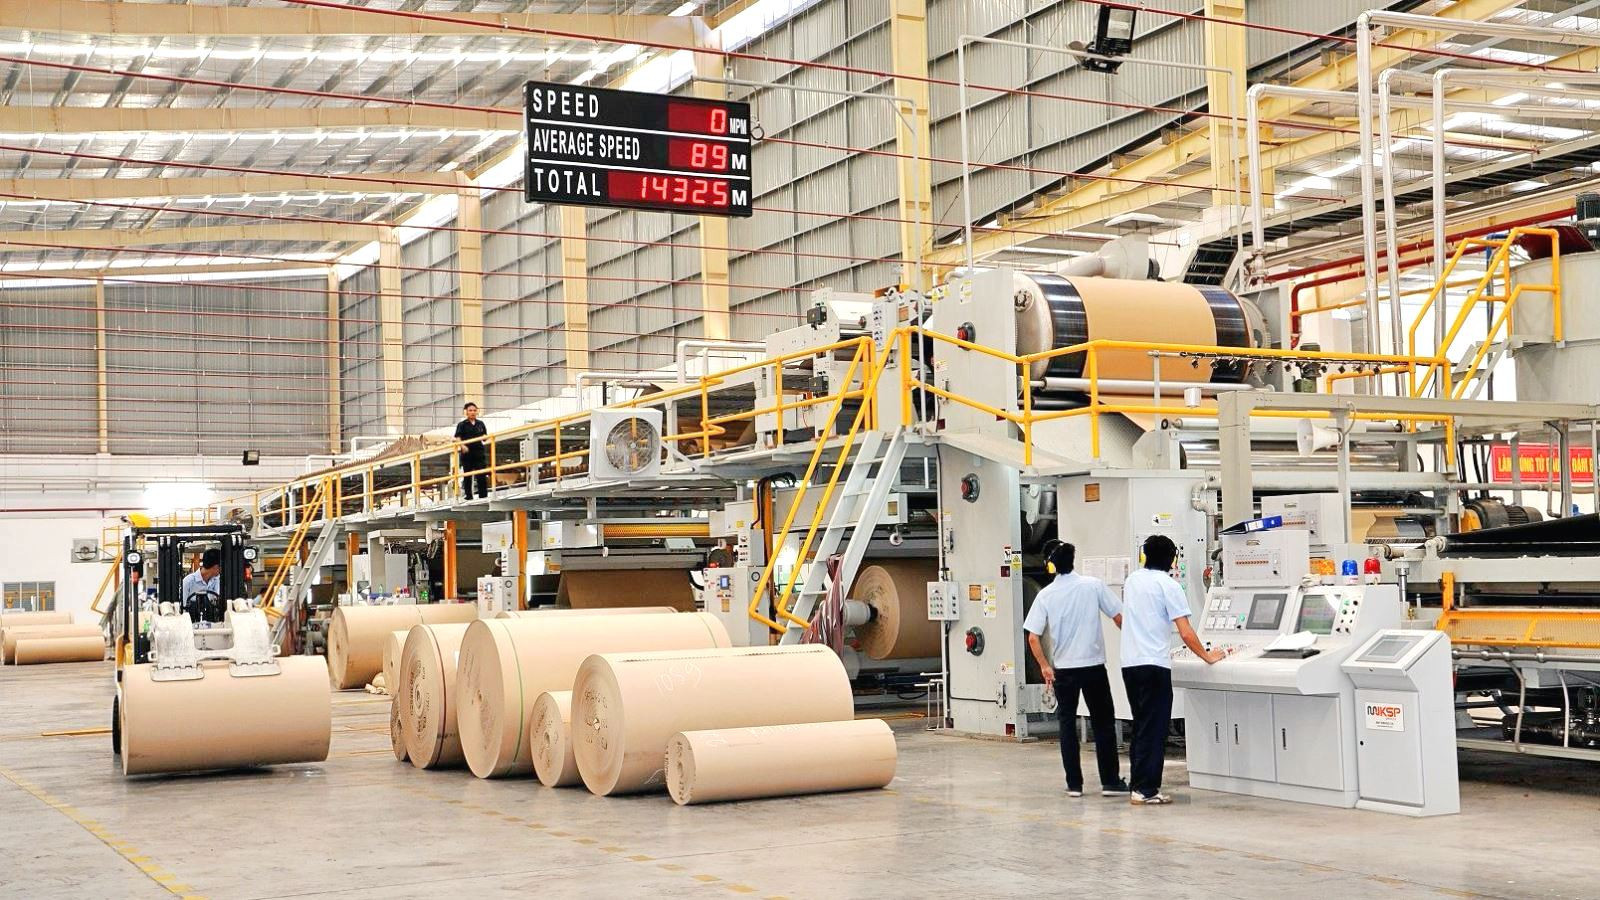
Trong khi dư địa tăng sản lượng tại hai nhà máy hiện hữu đã thu hẹp, Đông Hải Bến Tre đang chuẩn bị nguồn lực cho giai đoạn mở rộng quy mô sản xuất.
Tâm điểm là dự án Nhà máy giấy Giao Long 3 với tổng mức đầu tư 2.250 tỷ đồng, công suất thiết kế 390.000 tấn/năm. Khi đi vào hoạt động, dự án sẽ giúp DHC tăng khoảng 128% năng lực sản xuất giấy hiện hữu.
Nhà máy cũng bổ sung hai dòng sản phẩm Testliner và Kraftliner, hướng đến phân khúc bao bì có giá trị gia tăng cao.
Theo kế hoạch, dự án sẽ chạy thử vào tháng 8-9/2027 và vận hành thương mại từ tháng 10 cùng năm. Đến nay, DHC đã ký hợp đồng cho khoảng 90% khối lượng công việc dự kiến triển khai trong năm 2027.
Để tài trợ dự án, doanh nghiệp dự kiến giải ngân 1.350 tỷ đồng vốn vay từ nay đến hết năm sau. Điều này đồng nghĩa chi phí vốn có thể gia tăng trong thời gian tới, trước khi nhà máy mới đóng góp vào kết quả kinh doanh.
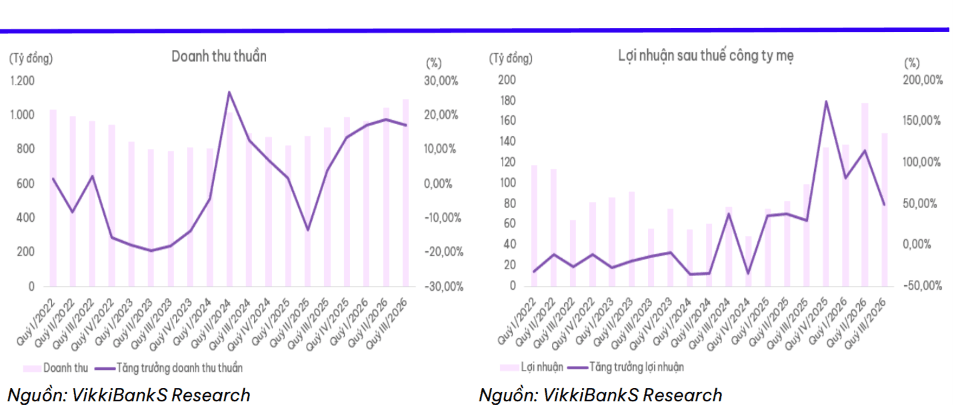
Với nhà đầu tư, tiến độ vận hành Giao Long 3 và khả năng duy trì chênh lệch giữa giá bán giấy thành phẩm với giá nguyên liệu đầu vào sẽ là những yếu tố đáng theo dõi trong chu kỳ tăng trưởng tiếp theo của DHC.
VikkiBankS hiện khuyến nghị mua cổ phiếu DHC với giá mục tiêu 38.500-41.000 đồng/cp trong tầm nhìn 3-6 tháng, tương ứng dư địa tăng giá 3,1-9,8% so với mức đóng cửa phiên 13/11.