Công ty chứng khoán khuyến nghị mua cổ phiếu PC1, tiềm năng tăng giá hơn 55%
Bên cạnh sự phục hồi của hoạt động xây lắp, ACBS kỳ vọng mảng bất động sản khu công nghiệp của PC1 sẽ tăng trưởng ba chữ số trong năm 2027.
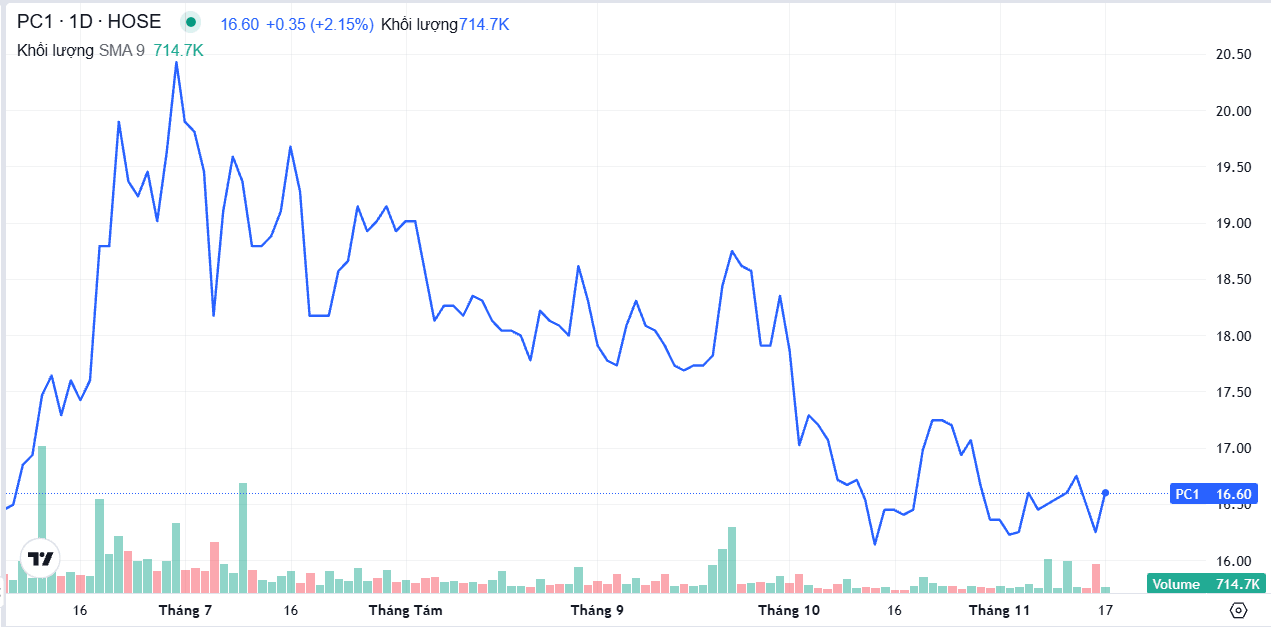
Kết phiên 17/11, cổ phiếu PC1 tăng 2,2% lên 16.600 đồng/cp. Thanh khoản ghi nhận 715.000 đơn vị giao dịch, cao hơn 10% so với bình quân 10 ngày.
Tính từ vùng đỉnh lịch sử hồi tháng 3/2026, thị giá của PC1 đã điều chỉnh gần 40%, kéo vốn hóa xuống còn 7.709 tỷ đồng.
Trong báo cáo vừa cập nhật, Chứng khoán ACB (ACBS) tiếp tục khuyến nghị mua cổ phiếu CTCP Tập đoàn PC1 (PC1) với giá mục tiêu năm 2027 là 25.700 đồng/cp, cao hơn 55,3% so với thị giá hiện tại.
Mức giá mục tiêu này không thay đổi so với báo cáo công bố hồi tháng 8/2026. Tuy nhiên, dư địa tăng giá kỳ vọng đã tăng từ 26% lên 55,3% trong bối cảnh thị giá cổ phiếu giảm từ 20.400 đồng xuống còn 16.600 đồng/cp.
Mặc dù duy trì khuyến nghị mua với dư địa tăng giá lớn, ACBS lưu ý kịch bản định giá được xây dựng trên giả định PC1 tiếp tục hoạt động bình thường sau biến cố nhân sự và sự kiện này không ảnh hưởng đáng kể đến hoạt động kinh doanh trong tương lai.
Trong báo cáo trước đó, ACBS đánh giá hoạt động kinh doanh ngắn hạn của PC1 vẫn được đảm bảo sau biến cố pháp lý liên quan đến bộ máy lãnh đạo hồi tháng 5/2026.
Tháng 7/2026, PC1 đã tổ chức Đại hội đồng cổ đông bất thường nhằm kiện toàn bộ máy lãnh đạo, ổn định hoạt động sản xuất, kinh doanh.
Đáng chú ý, giá trị hợp đồng xây lắp chuyển tiếp (backlog) của PC1 tại thời điểm cuối quý II/2026 đạt 4.780 tỷ đồng, tương đương khoảng 70% doanh thu xây lắp cả năm 2025. Đây là cơ sở để ACBS kỳ vọng tập đoàn có thể duy trì hoạt động kinh doanh trong ngắn hạn, bất chấp những biến động về nhân sự cấp cao.
Tuy nhiên, công ty chứng khoán lưu ý biên lợi nhuận của mảng xây lắp đang chịu áp lực do các dự án đầu tư công thực hiện cho Tập đoàn Điện lực Việt Nam (EVN) thường có biên lợi nhuận thấp hơn các dự án năng lượng tái tạo của doanh nghiệp tư nhân.
ACBS cho rằng rủi ro về quản trị doanh nghiệp tại PC1 chưa thể được loại bỏ hoàn toàn. Khả năng giành được các hợp đồng mới sau biến cố pháp lý sẽ là chỉ báo quan trọng để đánh giá triển vọng tăng trưởng trung và dài hạn của tập đoàn.
Sau khi PC1 công bố kết quả kinh doanh quý III, ACBS vẫn giữ nguyên dự báo doanh thu và lợi nhuận của tập đoàn trong hai năm 2026-2027.
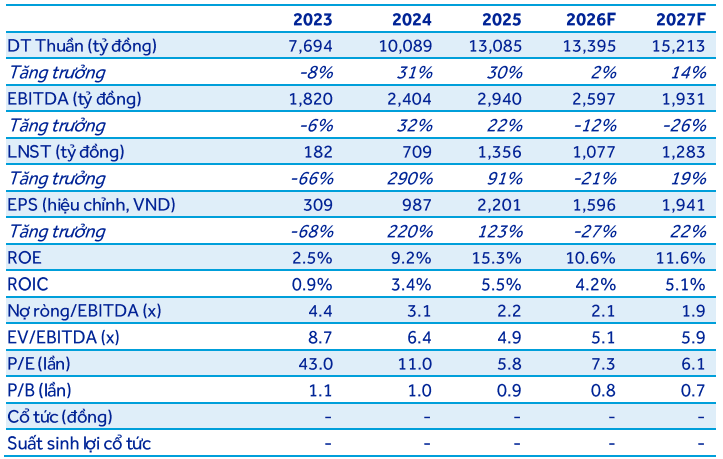
Cụ thể, doanh thu năm 2026 được dự báo đạt 13.395 tỷ đồng, tăng 2% so với năm trước, trong khi lợi nhuận sau thuế giảm 21%, xuống còn 1.077 tỷ đồng.
Sang năm 2027, doanh thu dự kiến tăng 14% lên 15.213 tỷ đồng, lợi nhuận sau thuế phục hồi 19%, đạt 1.283 tỷ đồng.
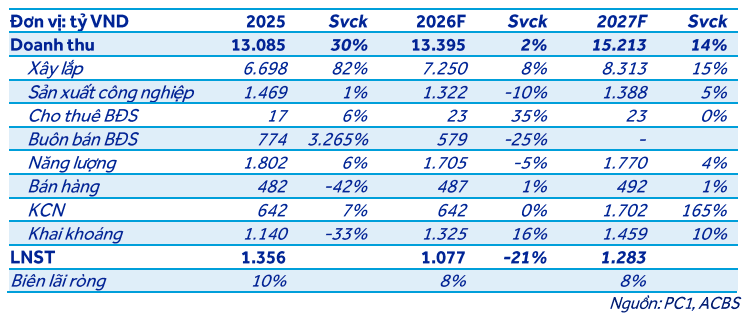
Theo dự phóng chi tiết trong báo cáo trước đó, bên cạnh sự phục hồi của hoạt động xây lắp, bất động sản khu công nghiệp có thể trở thành động lực tăng trưởng đáng chú ý của PC1 trong năm 2027. Doanh thu từ lĩnh vực này được kỳ vọng đạt 1.702 tỷ đồng, tăng 165% so với năm 2026.