Cổ phiếu đáng chú ý ngày 17/11: DGW, BAF, DMX
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu DGW, BAF và DMX.
Digiworld (DGW): Khuyến nghị mua, giá mục tiêu 52.500 đồng/cp
Chứng khoán Vietcombank (VCBS) đưa ra khuyến nghị mua đối với cổ phiếu CTCP Thế Giới Số (HoSE: DGW), với giá mục tiêu 52.500 đồng/cp, tương ứng tiềm năng tăng giá 28,7%.
Theo VCBS, triển vọng tăng trưởng của DGW được hỗ trợ bởi nhu cầu đầu tư hạ tầng trí tuệ nhân tạo (AI), trung tâm dữ liệu và xu hướng dịch chuyển sang các kênh phân phối hàng công nghệ chính hãng.
Trong quý III/2026, DGW ghi nhận doanh thu thuần 11.022 tỷ đồng, tăng 49% so với cùng kỳ, đánh dấu mức doanh thu theo quý cao nhất từ trước đến nay. Lợi nhuận sau thuế đạt 276 tỷ đồng, tăng 66%.
Lũy kế 9 tháng, doanh thu đạt 26.809 tỷ đồng, tăng 44%, trong khi lợi nhuận sau thuế đạt 785 tỷ đồng, gấp đôi cùng kỳ và vượt 19% kế hoạch cả năm.
Đáng chú ý, mảng thiết bị văn phòng ghi nhận doanh thu quý III tăng 89%, trong đó doanh thu máy chủ tích hợp chip AI tăng 156%. VCBS đánh giá nhu cầu đầu tư hạ tầng số và mở rộng trung tâm dữ liệu sẽ tiếp tục hỗ trợ mảng kinh doanh này trong những năm tới.
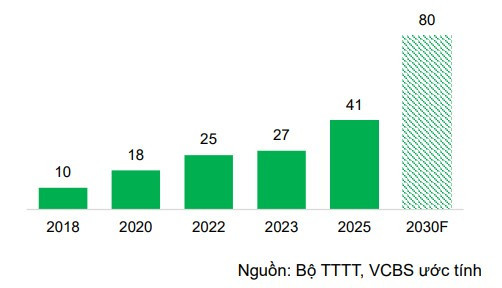
Bên cạnh đó, các quy định mới về quản lý hàng điện tử đã qua sử dụng và hóa đơn điện tử được kỳ vọng thúc đẩy sự dịch chuyển từ kênh phân phối không chính thức sang hàng chính hãng, tạo thêm cơ hội cho DGW.
Trên cơ sở đó, VCBS dự báo doanh thu năm 2026 của DGW đạt 37.829 tỷ đồng, tăng 42% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 1.063 tỷ đồng, tăng 94%, trước khi tiếp tục lên 1.164 tỷ đồng trong năm 2027.
Tuy nhiên, công ty chứng khoán lưu ý giá linh kiện DRAM và NAND tăng cao có thể ảnh hưởng đến sức mua thiết bị công nghệ, đồng thời gây áp lực lên biên lợi nhuận mảng máy tính trong thời gian tới.
Nông nghiệp BAF Việt Nam (BAF): Khuyến nghị trung lập, giá mục tiêu 35.600 đồng/cp
Chứng khoán VNDirect duy trì khuyến nghị trung lập đối với cổ phiếu CTCP Nông nghiệp BAF Việt Nam (HoSE: BAF), với giá mục tiêu 35.600 đồng/cp, tương ứng tiềm năng tăng giá 13,6%.
Theo VNDirect, triển vọng kinh doanh của BAF được hỗ trợ bởi chiến lược mở rộng đàn heo, gia tăng công suất chăn nuôi và hoàn thiện chuỗi sản xuất khép kín Feed - Farm - Food.
Nhờ đó, nhóm phân tích dự báo doanh thu năm 2026 của BAF đạt 8.461 tỷ đồng, tăng 67,9% so với năm trước. Đáng chú ý, lợi nhuận ròng ước đạt khoảng 675 tỷ đồng, gấp hơn 5 lần năm 2025, nhờ mở rộng quy mô chăn nuôi và cải thiện biên lợi nhuận.
Động lực tăng trưởng chủ yếu đến từ việc đưa thêm ba trang trại Tây An Khánh, Phú Yên 2 và Trường Lộc vào hoạt động, nâng công suất lên khoảng 720.000 heo thịt và 69.000 heo nái.
Trên cơ sở đó, VNDirect dự báo sản lượng heo thương phẩm bán ra trong năm 2026 đạt khoảng 1,2 triệu con, tăng 63% so với cùng kỳ.
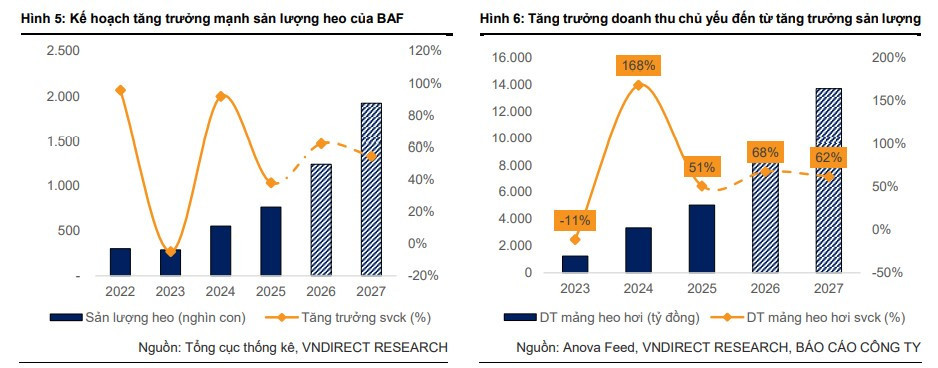
Sang năm 2027, doanh thu được kỳ vọng tăng lên 13.709 tỷ đồng và lợi nhuận sau thuế đạt khoảng 1.260 tỷ đồng, khi các trang trại mới tiếp tục đóng góp vào hoạt động kinh doanh.
Dù vậy, VNDirect đã hạ giá mục tiêu BAF từ 40.100 đồng xuống 35.600 đồng/cp, chủ yếu do điều chỉnh các giả định định giá và số lượng cổ phiếu lưu hành sau đợt phát hành tăng vốn.
Nhóm phân tích cũng lưu ý rủi ro từ biến động giá heo hơi, chi phí nguyên liệu và áp lực lãi vay trong quá trình mở rộng công suất.
Điện Máy Xanh (DMX): Khuyến nghị mua, giá mục tiêu 109.000 đồng/cp
Chứng khoán VPBank (VPBankS) duy trì khuyến nghị mua đối với cổ phiếu CTCP Đầu tư Điện Máy Xanh (HoSE: DMX), đồng thời nâng giá mục tiêu lên 109.000 đồng/cp, tương ứng tiềm năng tăng giá lên tới gần 45%.
Theo VPBankS, Điện Máy Xanh đang bước vào giai đoạn tăng trưởng mạnh nhờ sức mua thiết bị công nghệ cải thiện, hiệu quả vận hành các chuỗi bán lẻ gia tăng và đóng góp từ hoạt động kinh doanh tại nước ngoài.
Trong quý III/2026, doanh thu của DMX đạt 34.500 tỷ đồng, tăng 21,8% so với cùng kỳ và thiết lập mức cao nhất theo quý. Lợi nhuận ròng đạt khoảng 2.800 tỷ đồng, tăng 104,7%.
Lũy kế 9 tháng đầu năm, doanh thu đạt 100.300 tỷ đồng, tăng 25,4%, hoàn thành khoảng 81% kế hoạch năm. Lợi nhuận ròng đạt khoảng 7.700 tỷ đồng, tăng 83,4% so với cùng kỳ.
Đáng chú ý, tăng trưởng không chỉ đến từ hoạt động bán điện thoại và điện máy truyền thống mà còn được hỗ trợ bởi các dịch vụ tài chính tiêu dùng, thương mại điện tử và chuỗi EraBlue tại Indonesia.
Trong đó, doanh thu qua các kênh trực tuyến đạt khoảng 14.361 tỷ đồng, tăng 37%, còn doanh thu EraBlue tăng 86%. Tính đến cuối tháng 9, chuỗi này có 337 cửa hàng, gấp đôi so với đầu năm.
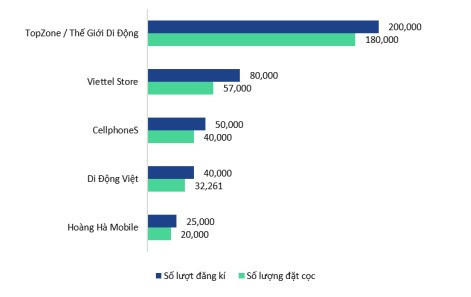
VPBankS đánh giá chu kỳ mở bán iPhone 18, nhu cầu thay thế thiết bị và xu hướng tiêu dùng sản phẩm tích hợp AI sẽ tiếp tục hỗ trợ tăng trưởng doanh thu trong giai đoạn tới.
Trên cơ sở triển vọng kinh doanh, nhóm phân tích đã nâng giá mục tiêu DMX thêm 16,8% so với báo cáo trước. Định giá tương ứng P/E dự phóng năm 2026 và 2027 lần lượt là 13,2 lần và 11,6 lần, thấp hơn mức trung bình của nhóm doanh nghiệp quốc tế cùng ngành được lựa chọn so sánh.
Tuy nhiên, VPBankS lưu ý tình trạng thiếu hụt RAM và chip nhớ kéo dài có thể đẩy giá bán sản phẩm lên cao, ảnh hưởng đến nhu cầu mua sắm của người tiêu dùng.