Cổ phiếu đáng chú ý ngày 13/11: CTD, DPG, NKG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu CTD, DPG và NKG.
Coteccons (CTD): Khuyến nghị mua, giá mục tiêu 87.500 đồng/cp
Chứng khoán ACB (ACBS) duy trì khuyến nghị mua đối với cổ phiếu CTCP Xây dựng Coteccons (HoSE: CTD), với giá mục tiêu 87.500 đồng/cp, tương ứng tiềm năng tăng giá 19%.
Trong năm tài chính 2026 (kết thúc ngày 30/6/2026), Coteccons ghi nhận doanh thu thuần 34.340 tỷ đồng, tăng 38% so với cùng kỳ; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Kết quả tích cực được hỗ trợ bởi hoạt động xây dựng tăng trưởng và khoản lãi từ thoái vốn dự án Emerald 68.
Đáng chú ý, giá trị hợp đồng ký mới trong năm đạt khoảng 60.300 tỷ đồng, đưa tổng giá trị hợp đồng chưa thực hiện (backlog) lên gần 70.000 tỷ đồng, tăng 98% và tương đương khoảng hai năm doanh thu.
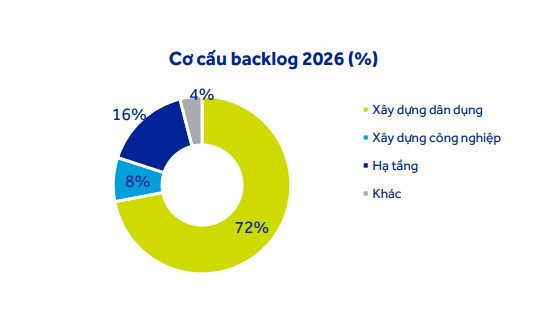
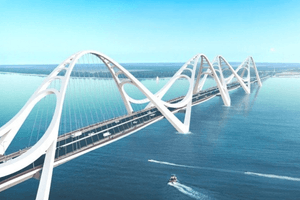
Trong đó, mảng hạ tầng chiếm 33% hợp đồng ký mới, với sự góp mặt của các dự án lớn như cầu Cần Giờ, sân bay Gia Bình, Long Thành và mở rộng sân bay Phú Quốc. ACBS đánh giá đây là động lực tăng trưởng mới, giúp Coteccons từng bước giảm phụ thuộc vào lĩnh vực xây dựng dân dụng.
Trên cơ sở đó, ACBS dự báo doanh thu năm tài chính 2027 của Coteccons đạt 42.150 tỷ đồng, tăng 23%; lợi nhuận sau thuế đạt 904 tỷ đồng, tăng 15%.
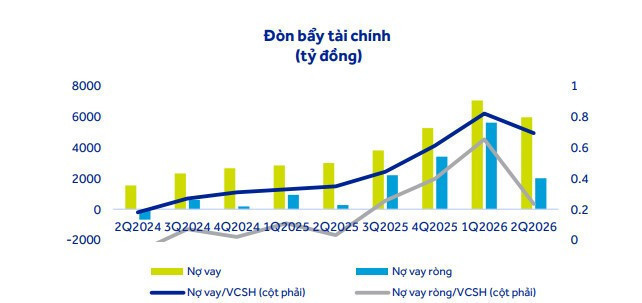
Dù vậy, nhóm phân tích cũng lưu ý rủi ro từ mặt bằng lãi suất cao, áp lực vốn lưu động và tiến độ thu hồi công nợ, đồng thời điều chỉnh giảm 15% giá mục tiêu so với báo cáo trước.
Tập đoàn Đạt Phương (DPG): Khuyến nghị mua, giá mục tiêu 35.000 đồng/cp
Chứng khoán BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu CTCP Tập đoàn Đạt Phương (HoSE: DPG), với giá mục tiêu 35.000 đồng/cp, qua đó phù hợp so với định giá hiện tại.
Theo BSC, động lực tăng trưởng chính của DPG đến từ sự phục hồi mạnh mẽ của mảng xây lắp hạ tầng, trong bối cảnh doanh nghiệp được kỳ vọng hưởng lợi từ làn sóng đầu tư vào các công trình giao thông quy mô lớn, đặc biệt là những dự án đòi hỏi kỹ thuật thi công cao.
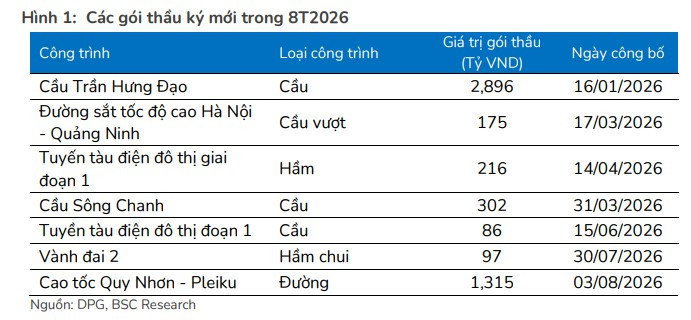
Tính đến cuối tháng 8/2026, Đạt Phương đã trúng thầu 7 dự án hạ tầng với tổng giá trị 5.087 tỷ đồng, tăng 16,8% so với giá trị hợp đồng ký mới cả năm 2025 và vượt 13% so với dự báo trước đó của BSC. Đáng chú ý, 6 trong số 7 gói thầu thuộc nhóm công trình có yêu cầu kỹ thuật cao như cầu và hầm.
Một số dự án tiêu biểu bao gồm cầu Trần Hưng Đạo trị giá 2.896 tỷ đồng, cao tốc Quy Nhơn - Pleiku trị giá 1.315 tỷ đồng và các hạng mục thuộc tuyến đường sắt tốc độ cao Hà Nội - Quảng Ninh.
Trước triển vọng tích cực của hoạt động xây lắp, BSC nâng 33% dự báo giá trị hợp đồng ký mới, từ 4.500 tỷ đồng lên 6.000 tỷ đồng. Đồng thời, biên lợi nhuận gộp mảng xây dựng được điều chỉnh tăng từ 5,5% lên 6%, nhờ sự cải thiện hiệu quả thi công và tỷ trọng các dự án có hàm lượng kỹ thuật cao gia tăng.
Ở chiều ngược lại, mảng bất động sản tiếp tục đối mặt với những khó khăn nhất định khi tiến độ bán hàng tại dự án Casamia Balanca chậm hơn kỳ vọng. Theo đó, BSC điều chỉnh giảm lần lượt 73% và 59% dự báo doanh số mở bán mới trong hai năm 2026-2027, xuống còn 825 tỷ đồng và 1.354 tỷ đồng.
Dù vậy, đơn vị phân tích vẫn kỳ vọng bất động sản sẽ đóng vai trò quan trọng trong tăng trưởng lợi nhuận của DPG nhờ hoạt động bàn giao sản phẩm tại Casamia Balanca. Dự án được dự báo đóng góp khoảng 1.105 tỷ đồng doanh thu trong năm 2026 và 1.413 tỷ đồng trong năm 2027.
Đối với mảng kính hoa siêu trắng, BSC dự kiến nhà máy bắt đầu vận hành thương mại từ quý IV/2026, song chưa đóng góp đáng kể vào lợi nhuận trong giai đoạn 2026-2027. Hoạt động này được kỳ vọng bắt đầu ghi nhận lợi nhuận từ năm 2028, khi công suất vận hành vượt 50%.
Về kết quả kinh doanh, BSC dự phóng doanh thu thuần năm 2026 của Đạt Phương đạt 7.479 tỷ đồng, tăng 67% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 415 tỷ đồng, tăng 27%.
Sang năm 2027, doanh thu dự kiến tiếp tục tăng 15% lên 8.594 tỷ đồng, trong khi lợi nhuận sau thuế đạt khoảng 452 tỷ đồng, tăng 9%. Mảng xây lắp tiếp tục đóng vai trò chủ lực, với doanh thu dự phóng lần lượt đạt 5.556 tỷ đồng và 5.922 tỷ đồng trong hai năm 2026-2027.
Thép Nam Kim (NKG): Khuyến nghị mua, giá mục tiêu 14.400 đồng/cp
Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu CTCP Thép Nam Kim (HoSE: NKG), với giá mục tiêu 14.400 đồng/cp, tương ứng tiềm năng tăng giá đạt 14,3%.
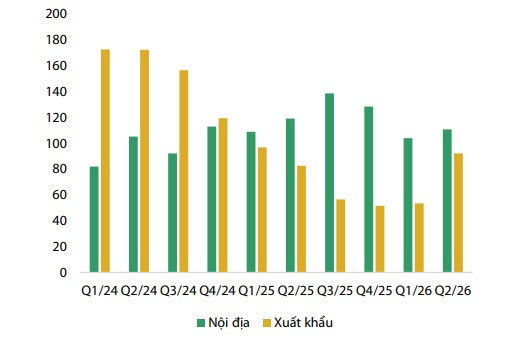
Theo VDSC, kết quả kinh doanh quý II/2026 của Nam Kim ghi nhận sự phục hồi tích cực, với doanh thu thuần đạt 4.150 tỷ đồng, tăng 9% so với cùng kỳ và 27% so với quý trước. Lợi nhuận sau thuế đạt 104 tỷ đồng, cải thiện đáng kể so với khoản lỗ cùng kỳ.
(Nguồn: VDSC)
Động lực tăng trưởng chủ yếu đến từ sự phục hồi của hoạt động xuất khẩu, đặc biệt là thị trường Brazil. Tổng sản lượng tiêu thụ tôn mạ trong quý đạt 203.000 tấn, tăng 29% so với quý trước, trong đó xuất khẩu đạt 92.000 tấn, tăng 73%.
Bên cạnh đó, giá bán cải thiện và lợi thế hàng tồn kho giá thấp giúp biên lợi nhuận gộp tăng lên 10,5%, cao hơn đáng kể mức dự phóng 5,4% trước đó của VDSC.
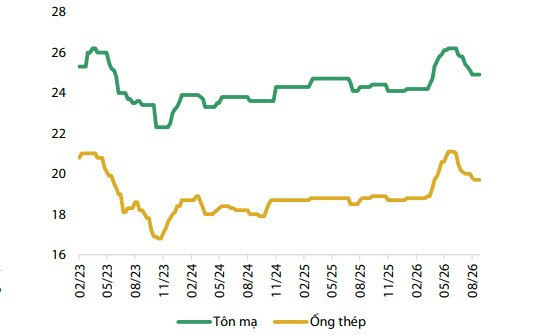
Về triển vọng, công ty chứng khoán dự báo doanh thu quý III/2026 đạt 4.171 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 100 tỷ đồng, tăng 101%. Sản lượng xuất khẩu dự kiến tiếp tục cải thiện nhờ mở rộng thị trường, dù biên lợi nhuận gộp có thể thu hẹp về 8,3% khi giá bán chững lại.
VDSC kỳ vọng hiệu quả sinh lời của Nam Kim tiếp tục phục hồi, với ROE năm 2026 và 2027 lần lượt đạt khoảng 4% và 6%, so với mức 1,5% năm 2025. Giá mục tiêu được xây dựng dựa trên hệ số P/B 0,9 lần.