Kinh tế tăng trưởng gần 10%, vì sao thị trường văn phòng vẫn chịu sức ép?
Quy mô giao dịch thuê thu hẹp, nguồn cung cao cấp gia tăng và khách thuê ngày càng thận trọng đang đẩy thị trường vào cuộc cạnh tranh mới, nơi lợi thế dần nghiêng về những tòa nhà đáp ứng tốt nhu cầu thực.
Nghịch lý giữa tăng trưởng kinh tế và nhu cầu thuê văn phòng
Nền kinh tế Việt Nam đang duy trì đà tăng trưởng mạnh, nhưng thị trường bất động sản văn phòng lại chưa phục hồi tương xứng. Sự trái chiều này phản ánh khoảng cách giữa triển vọng kinh tế vĩ mô và quyết định mở rộng hoạt động của doanh nghiệp trong bối cảnh môi trường kinh doanh quốc tế còn nhiều biến động.
Theo “Cẩm nang Đầu tư Bất động sản Việt Nam 2026” do Knight Frank công bố tháng 11/2026, GDP Việt Nam tăng 9,95% trong quý III/2026 so với cùng kỳ, thuộc nhóm cao nhất ASEAN và gần gấp đôi tốc độ tăng trưởng của Singapore, Malaysia trong cùng giai đoạn.
Bức tranh vĩ mô còn ghi nhận những chuyển biến tích cực từ cải cách thể chế và thị trường vốn. Theo báo cáo, ngày 21/9/2026, FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi thứ cấp. Cùng thời điểm, tổ chức xếp hạng tín nhiệm R&I của Nhật Bản nâng xếp hạng tín nhiệm quốc gia Việt Nam lên BBB-, triển vọng ổn định.
Những chuyển động này được Knight Frank đánh giá là nền tảng quan trọng để củng cố niềm tin của nhà đầu tư và mở rộng khả năng tiếp cận dòng vốn quốc tế.
Tuy nhiên, thị trường văn phòng đang cho thấy một thực tế khác: Triển vọng kinh tế tích cực chưa đủ để khiến doanh nghiệp lập tức mở rộng diện tích thuê.
Theo Knight Frank, sau khi đạt đỉnh vào năm 2024, nhu cầu thuê văn phòng chịu ảnh hưởng từ những yếu tố bất lợi của môi trường kinh tế vĩ mô trong 9 tháng đầu năm 2026. Đặc biệt, nhóm doanh nghiệp có vốn đầu tư nước ngoài (FDI) duy trì tâm lý thận trọng, có xu hướng trì hoãn quyết định mở rộng hoặc thay đổi địa điểm.
Sự thay đổi thể hiện rõ qua quy mô giao dịch. Nếu giai đoạn 2024-2025, diện tích thuê phổ biến dao động 1.000-3.000m2, thì đến quý III/2026, con số này thu hẹp còn khoảng 300-1.200m2. Như vậy, quy mô diện tích trong các giao dịch thuê đã dịch chuyển xuống nhóm nhỏ hơn, phản ánh xu hướng kiểm soát chi phí của các tập đoàn đa quốc gia trước những bất ổn kinh tế.
Đáng chú ý, đây không đồng nghĩa nhu cầu văn phòng biến mất. Thay vào đó, doanh nghiệp đang lựa chọn thận trọng hơn về diện tích, vị trí và hiệu quả sử dụng mặt bằng.
Knight Frank ghi nhận hoạt động di dời văn phòng tiếp tục là động lực quan trọng, đặc biệt với nhóm khách thuê FDI chuyển sang những tòa nhà mới, chất lượng cao tại các trung tâm đang phát triển.
Trong cơ cấu giao dịch văn phòng trọng yếu tại Hà Nội và TP. HCM giai đoạn 2024-2025, nhu cầu di dời chiếm 53%, trong khi thuê mới chiếm 19%, mở rộng diện tích chiếm 13% và gia hạn hợp đồng chiếm 15%.
Xét theo ngành nghề, công nghệ chiếm tỷ trọng lớn nhất với 40%, tiếp đến là tài chính - ngân hàng với 27%.
Những số liệu này cho thấy thị trường không đơn thuần thiếu nhu cầu, mà đang chứng kiến sự thay đổi trong cách doanh nghiệp lựa chọn không gian làm việc. Việc tối ưu chi phí và nâng cấp chất lượng văn phòng trở thành ưu tiên quan trọng hơn so với mở rộng diện tích bằng mọi giá.
Nguồn cung gia tăng, Hà Nội và TP. HCM bước vào hai cuộc đua khác nhau
Áp lực của thị trường văn phòng càng rõ nét khi nguồn cung chất lượng cao tiếp tục gia tăng, trong khi tốc độ mở rộng diện tích thuê có dấu hiệu chậm lại.
Theo Knight Frank, tổng nguồn cung văn phòng hạng A và B tại Hà Nội và TP. HCM đạt khoảng 3,9 triệu m2. Trong đó, nguồn cung hạng A đạt 1,1 triệu m2, chiếm 29% toàn thị trường, với sự đóng góp của các dự án mới như The Office, IFC Westlake tại Hà Nội và Saigon Marina IFC tại TP. HCM.
Sự gia nhập của các dự án mới giúp thị trường nâng cao chất lượng nguồn cung, nhưng đồng thời cũng gia tăng sức ép cạnh tranh, đặc biệt tại những khu vực có nhiều tòa nhà cùng hướng tới nhóm khách thuê cao cấp.
Đáng chú ý, Knight Frank chỉ ra sự phân hóa rõ rệt giữa hai thị trường văn phòng lớn nhất Việt Nam.
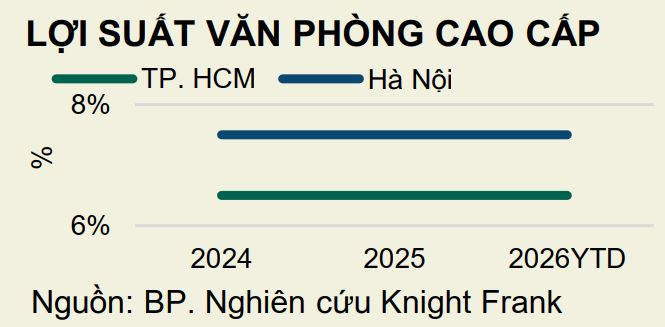
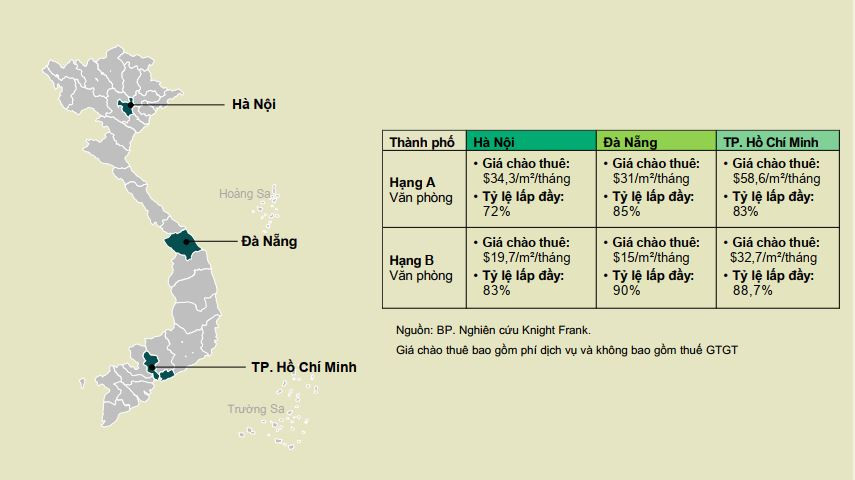
Tại TP. HCM, giá chào thuê văn phòng hạng A bình quân đạt 58,6 USD/m2/tháng, với tỷ lệ lấp đầy 83%. Trong khi đó, Hà Nội ghi nhận mức giá 34,3 USD/m2/tháng và tỷ lệ lấp đầy 72%. Như vậy, giá thuê văn phòng hạng A tại TP. HCM cao hơn Hà Nội khoảng 71%, trong khi tỷ lệ lấp đầy cũng nhỉnh hơn 11 điểm phần trăm.
Ở phân khúc hạng B, TP .HCM tiếp tục dẫn trước với giá thuê bình quân 32,7 USD/m2/tháng và tỷ lệ lấp đầy 88,7%. Các chỉ số tương ứng tại Hà Nội là 19,7 USD/m2/tháng và 83%.
Theo Knight Frank, sự chênh lệch này bắt nguồn từ quá trình phát triển khác nhau của hai thị trường trong hơn một thập kỷ qua. Sau giai đoạn suy giảm do khủng hoảng tài chính toàn cầu, từ năm 2012, thị trường bắt đầu hình thành sự khác biệt về cấu trúc nguồn cung.
Tại TP. HCM, nguồn cung tương đối hạn chế cùng dòng vốn FDI ổn định giúp giá thuê duy trì đà tăng trưởng khoảng 3% mỗi năm trong thập kỷ qua. Ngược lại, sự xuất hiện liên tục của các dự án tại những trung tâm mới nổi khiến thị trường Hà Nội phải đối mặt với áp lực cạnh tranh lớn hơn, kéo tốc độ tăng giá thuê xuống khoảng 1% mỗi năm.
Điều này cho thấy tăng trưởng nguồn cung không đồng nghĩa giá thuê sẽ tăng tương ứng. Khi khách thuê có nhiều lựa chọn hơn, các chủ tòa nhà phải cạnh tranh mạnh hơn để duy trì tỷ lệ lấp đầy.
Trong bối cảnh đó, Knight Frank ghi nhận nhiều chủ tòa nhà đã áp dụng chính sách thuê linh hoạt nhằm giữ sức hút, trong khi giá chào thuê bình quân nhìn chung vẫn ổn định.
Đây là một chuyển biến đáng chú ý về tương quan thị trường: Dù giá niêm yết chưa giảm mạnh, khách thuê có thể sở hữu lợi thế lớn hơn trong quá trình thương lượng điều khoản hợp đồng.
Đối với doanh nghiệp, điều này mở ra cơ hội lựa chọn mặt bằng phù hợp với ngân sách và nhu cầu vận hành. Tuy nhiên, đối với chủ đầu tư, bài toán không còn đơn thuần là phát triển thêm diện tích mà phải bảo đảm khả năng thu hút và duy trì khách thuê trong dài hạn.
Cuộc cạnh tranh chuyển từ diện tích sang chất lượng
Một trong những thay đổi đáng chú ý của thị trường văn phòng Việt Nam là sự gia tăng nhu cầu đối với các tòa nhà đáp ứng tiêu chuẩn phát triển bền vững.
Theo Knight Frank, văn phòng đạt chứng chỉ xanh hiện chiếm khoảng 29% tổng nguồn cung tại Hà Nội và TP. HCM.
Tuy nhiên, mức độ phổ biến giữa hai thị trường có sự khác biệt đáng kể. Tại TP. HCM, 43% nguồn cung văn phòng đã đạt chứng chỉ xanh, trong khi tỷ lệ này tại Hà Nội mới đạt 17%. Sự chênh lệch phản ánh khác biệt về cơ cấu nguồn cung, đồng thời cho thấy dư địa phát triển của phân khúc văn phòng xanh tại thị trường Thủ đô.
Theo Knight Frank, xu hướng này được thúc đẩy bởi nhu cầu ngày càng lớn từ các tập đoàn đa quốc gia, khi yếu tố bền vững trở thành một phần quan trọng trong chiến lược hoạt động và lựa chọn địa điểm làm việc.
Trong bối cảnh doanh nghiệp kiểm soát chặt ngân sách, chất lượng không gian làm việc cũng phải đi cùng hiệu quả sử dụng.
Thực tế, việc chuyển sang một tòa nhà mới không chỉ liên quan đến giá thuê. Doanh nghiệp còn phải tính toán chi phí thiết kế, hoàn thiện mặt bằng, vận hành và những điều khoản tài chính trong suốt thời hạn hợp đồng.
Theo cẩm nang của Knight Frank, thời hạn thuê văn phòng phổ biến khoảng 3-5 năm. Chi phí thi công hoàn thiện mặt bằng có thể dao động 400-1.200 USD/m2, tùy yêu cầu của khách thuê.
Báo cáo cũng cho biết thời gian miễn tiền thuê để hoàn thiện mặt bằng thường kéo dài 1-3 tháng đối với không gian tiêu chuẩn, trong khi mức tăng giá thuê hằng năm theo điều khoản hợp đồng thường dao động 4-6%.
Những yếu tố này cho thấy chi phí thuê thực tế cần được xem xét trong toàn bộ vòng đời hợp đồng, thay vì chỉ dựa trên mức giá chào thuê ban đầu. Đối với chủ tòa nhà, lợi thế cạnh tranh vì thế ngày càng phụ thuộc vào khả năng cung cấp không gian làm việc chất lượng, điều kiện thuê linh hoạt và dịch vụ vận hành đáp ứng yêu cầu của doanh nghiệp.
Ở chiều ngược lại, những dự án thiếu lợi thế về vị trí, chất lượng hoặc chính sách cho thuê có thể chịu sức ép lớn hơn khi nguồn cung tiếp tục gia tăng.
Trung tâm tài chính quốc tế có thể tạo động lực cho chu kỳ mới
Dù thị trường đang đối mặt với những thách thức ngắn hạn, Knight Frank vẫn đánh giá tích cực triển vọng dài hạn của phân khúc văn phòng, đặc biệt khi Việt Nam thúc đẩy phát triển các trung tâm tài chính quốc tế và cải thiện môi trường đầu tư.
Theo báo cáo, những thay đổi về pháp lý, thị trường vốn và cơ chế thu hút đầu tư được kỳ vọng mở rộng cơ hội cho các doanh nghiệp trong nước và quốc tế, qua đó hỗ trợ nhu cầu đối với bất động sản thương mại chất lượng cao.
Tại TP. HCM, Knight Frank dự báo nguồn cung văn phòng sẽ tăng trưởng từng bước trong giai đoạn 2025-2035, nhờ việc tái khởi động các dự án từng đình trệ và phát triển những tổ hợp văn phòng quy mô lớn tại khu vực Trung tâm Tài chính Quốc tế Việt Nam (VIFC).
Sau giai đoạn mở rộng, thị trường được kỳ vọng bước vào chu kỳ tăng trưởng ổn định hơn từ năm 2035. Đáng chú ý, Knight Frank dự báo giá thuê văn phòng TP. HCM có thể tăng khoảng 3-5% mỗi năm từ năm 2035, với điều kiện hệ sinh thái trung tâm tài chính quốc tế phát triển đến giai đoạn trưởng thành.
Đối với Hà Nội, nguồn cung văn phòng được dự kiến đạt khoảng 80% tổng nguồn cung tích lũy của TP. HCM vào năm 2035, sau đó tiếp tục tăng khoảng 5% mỗi năm.
Theo Knight Frank, mô hình phát triển phân tán tại Hà Nội có thể giúp thị trường duy trì đà tăng giá thuê ổn định hơn, thay vì xuất hiện những biến động lớn theo chu kỳ như các thị trường tập trung mạnh tại khu vực lõi.
Tuy nhiên, cần lưu ý đây là các kịch bản dự báo và minh họa dài hạn. Khả năng hiện thực hóa phụ thuộc vào tiến độ phát triển trung tâm tài chính, nhu cầu của doanh nghiệp, mức độ hấp thụ nguồn cung mới và diễn biến kinh tế trong những năm tới.
Nhìn tổng thể, nghịch lý giữa tăng trưởng kinh tế mạnh và nhu cầu thuê văn phòng thận trọng không nhất thiết phản ánh sự suy yếu dài hạn của phân khúc này.
Thay vào đó, thị trường đang trải qua giai đoạn điều chỉnh về cấu trúc nhu cầu, khi doanh nghiệp ưu tiên hiệu quả sử dụng mặt bằng, còn chủ đầu tư phải nâng cao năng lực cạnh tranh để duy trì tỷ lệ lấp đầy.
Trong bối cảnh nguồn cung tiếp tục mở rộng, lợi thế không còn mặc nhiên thuộc về những dự án có quy mô lớn hay vị trí đắc địa. Chất lượng không gian, hiệu quả vận hành và khả năng đáp ứng nhu cầu thực của doanh nghiệp sẽ ngày càng quyết định sức cạnh tranh của từng tòa nhà. Đây cũng là nền tảng để thị trường văn phòng Việt Nam bước vào chu kỳ phát triển bền vững hơn khi các động lực kinh tế dài hạn dần chuyển hóa thành nhu cầu thuê thực tế.