Dự báo KQKD quý III/2026 nhóm bất động sản: Vinhomes lãi tăng hơn 240%, Nam Long và Phát Đạt khởi sắc
Nhóm bất động sản nhà ở được dự báo phân hóa mạnh trong quý III/2026, với Vinhomes dẫn đầu khi lợi nhuận sau thuế có thể tăng 243% so với cùng kỳ.
Theo báo cáo tổng hợp dự báo kết quả kinh doanh quý III/2026 và cả năm 2026, Chứng khoán Vietcombank (VCBS) đánh giá nhóm bất động sản nhà ở tiếp tục chịu tác động từ mặt bằng lãi suất cao, gây áp lực lên sức mua và thanh khoản.
Giá bán được dự báo đi ngang hoặc giảm nhẹ, với mức điều chỉnh rõ hơn tại khu vực cận trung tâm và các căn nhà trong ngõ.
Tuy nhiên, VCBS cho rằng định giá cổ phiếu bất động sản nhìn chung đã chiết khấu về mặt bằng thấp tương đối. Tuy nhiên, đà hồi phục của nhóm này tiếp tục có sự phân hóa, tập trung tại các doanh nghiệp sở hữu quỹ đất lớn, năng lực triển khai tốt và dư địa duy trì chính sách hỗ trợ lãi suất cho khách hàng.
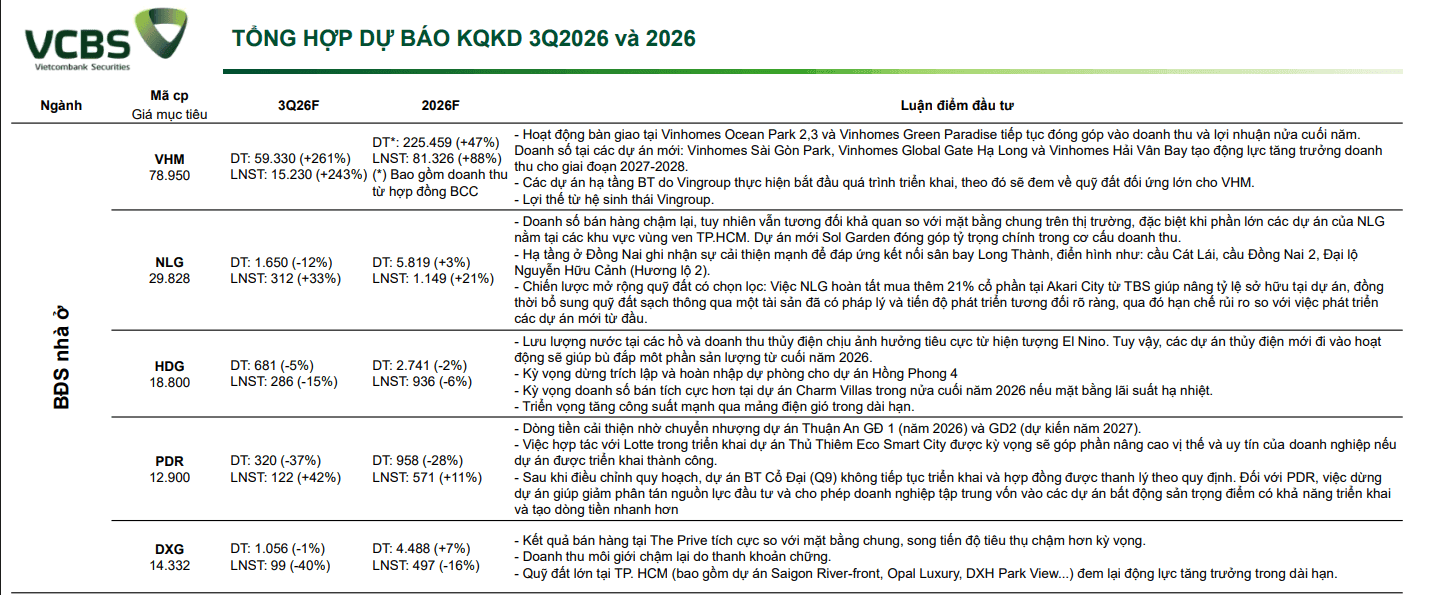
Trong nhóm doanh nghiệp VCBS theo dõi, Vinhomes (HoSE: VHM) được dự báo doanh thu quý III/2026 đạt 59.330 tỷ đồng, tăng 261% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 15.230 tỷ đồng, tăng 243%.
Lũy kế cả năm, VCBS dự báo doanh thu Vinhomes đạt 225.459 tỷ đồng, tăng 47% và lợi nhuận sau thuế đạt 81.326 tỷ đồng, tăng 88%. Lưu ý, dự báo lợi nhuận và doanh thu của VCBS có bao gồm doanh thu từ hợp đồng hợp tác kinh doanh (BCC).
Theo VCBS, hoạt động bàn giao tại Vinhomes Ocean Park 2, 3 và Vinhomes Green Paradise tiếp tục đóng góp vào doanh thu và lợi nhuận trong nửa cuối năm. Trong khi đó, doanh số tại các dự án mới như Vinhomes Sài Gòn Park, Vinhomes Global Gate Hạ Long và Vinhomes Hải Vân Bay được kỳ vọng tạo động lực tăng trưởng doanh thu trong giai đoạn 2027-2028.
Bên cạnh hoạt động kinh doanh hiện hữu, VCBS đánh giá các dự án hạ tầng BT do Vingroup thực hiện bắt đầu quá trình triển khai có thể đem về quỹ đất đối ứng lớn cho Vinhomes. Lợi thế từ hệ sinh thái Vingroup cũng được xem là một yếu tố hỗ trợ triển vọng của doanh nghiệp.
Đối với CTCP Đầu tư Nam Long (HoSE: NLG), VCBS dự báo doanh thu quý III/2026 đạt 1.650 tỷ đồng, giảm 12% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 312 tỷ đồng, tăng 33%.
Năm 2026, doanh thu NLG được dự báo đạt 5.819 tỷ đồng, tăng 3%, còn lợi nhuận sau thuế đạt 1.149 tỷ đồng, tăng 21%.
VCBS nhận định doanh số bán hàng của Nam Long có dấu hiệu chậm lại, song vẫn tương đối khả quan so với mặt bằng chung của thị trường, đặc biệt khi phần lớn dự án của doanh nghiệp nằm tại các khu vực vùng ven TP. HCM.
Dự án Sol Garden được kỳ vọng đóng góp tỷ trọng chính trong cơ cấu doanh thu. Cùng với đó, hạ tầng tại Đồng Nai được đánh giá đang có sự cải thiện mạnh, đáp ứng tốt hơn nhu cầu kết nối với sân bay Long Thành. Một số công trình được VCBS đề cập gồm cầu Cát Lái, cầu Đồng Nai 2 và đại lộ Nguyễn Hữu Cảnh, hay còn gọi là đường Hương lộ 2.
Về chiến lược quỹ đất, việc Nam Long hoàn tất mua thêm 21% cổ phần tại Akari City từ TBS giúp nâng tỷ lệ sở hữu tại dự án. Đồng thời, thương vụ bổ sung quỹ đất sạch thông qua một tài sản đã có pháp lý và tiến độ phát triển tương đối rõ ràng, qua đó hạn chế rủi ro so với việc phát triển các dự án mới từ đầu.
Với CTCP Tập đoàn Hà Đô (HoSE: HDG), VCBS dự báo doanh thu quý III/2026 đạt 681 tỷ đồng, giảm 5%, trong khi lợi nhuận sau thuế đạt 286 tỷ đồng, giảm 15%.
Năm 2026, doanh thu HDG được dự báo đạt 2.741 tỷ đồng, giảm 2%, còn lợi nhuận sau thuế đạt 936 tỷ đồng, giảm 6%.
Theo VCBS, lưu lượng nước tại các hồ và doanh thu thủy điện chịu ảnh hưởng tiêu cực từ hiện tượng El Nino. Tuy nhiên, các dự án thủy điện mới đi vào hoạt động được kỳ vọng sẽ giúp bù đắp một phần sản lượng thiếu hụt từ cuối năm 2026.
VCBS đồng thời kỳ vọng doanh nghiệp dừng trích lập và hoàn nhập dự phòng cho dự án Hồng Phong 4. Doanh số bán hàng tại dự án Charm Villas được kỳ vọng tích cực hơn trong nửa cuối năm 2026 nếu mặt bằng lãi suất hạ nhiệt.
Về dài hạn, triển vọng tăng công suất mạnh thông qua mảng điện gió được VCBS đánh giá là một động lực đáng chú ý của HDG.
Đối với CTCP Phát triển Bất động sản Phát Đạt (HoSE: PDR), VCBS dự báo doanh thu quý III/2026 đạt 320 tỷ đồng, giảm 37%, trong khi lợi nhuận sau thuế đạt 122 tỷ đồng, tăng 42%.
Năm 2026, doanh thu PDR được dự báo đạt 958 tỷ đồng, giảm 28%, còn lợi nhuận sau thuế đạt 571 tỷ đồng, tăng 11%.
VCBS cho rằng dòng tiền của Phát Đạt có thể được cải thiện nhờ hoạt động chuyển nhượng dự án Thuận An giai đoạn 1 trong năm 2026 và giai đoạn 2 dự kiến vào năm 2027.
Việc hợp tác với Lotte trong triển khai dự án Thủ Thiêm Eco Smart City cũng được kỳ vọng góp phần nâng cao vị thế và uy tín của doanh nghiệp nếu dự án được triển khai thành công.
Một điểm đáng chú ý là sau khi điều chỉnh quy hoạch, dự án BT Cổ Đại (quận 9) không tiếp tục triển khai và hợp đồng được thanh lý theo quy định. Theo VCBS, việc dừng dự án giúp Phát Đạt giảm phân tán nguồn lực đầu tư, qua đó có thể tập trung vốn vào các dự án bất động sản trọng điểm có khả năng triển khai và tạo dòng tiền nhanh hơn.
Đối với CTCP Bluemarq Group (HoSE: DXG), VCBS dự báo doanh thu quý III/2026 đạt 1.056 tỷ đồng, giảm 1%, trong khi lợi nhuận sau thuế đạt 99 tỷ đồng, giảm 40%.
Năm 2026, doanh thu DXG được dự báo đạt 4.488 tỷ đồng, tăng 7%, còn lợi nhuận sau thuế đạt 497 tỷ đồng, giảm 16%.
Theo VCBS, kết quả bán hàng tại dự án The Prive được đánh giá tích cực so với mặt bằng chung của thị trường, dù tiến độ tiêu thụ vẫn chậm hơn kỳ vọng. Trong khi đó, doanh thu môi giới có thể chậm lại do thanh khoản chứng khoán.
Về triển vọng dài hạn, quỹ đất lớn tại TP.HCM, bao gồm các dự án Saigon River-front, Opal Luxury và DXH Park View, được VCBS đánh giá là động lực tăng trưởng của Đất Xanh.