Một doanh nghiệp phân bón được dự báo lãi gần 3.000 tỷ đồng, cổ phiếu còn dư địa tăng 28%
Hoạt động xuất khẩu tăng trưởng cùng việc mở rộng mảng NPK đang hỗ trợ triển vọng kinh doanh của doanh nghiệp này.
Chứng khoán Ngân hàng số Vikki (VikkiBankS) vừa công bố báo cáo phân tích CTCP – Tổng công ty Phân bón Dầu khí Cà Mau (mã chứng khoán DCM), trong đó đưa ra dự báo tích cực về kết quả kinh doanh năm 2026 và triển vọng trung hạn của doanh nghiệp.
Lợi nhuận tăng tốc nhờ giá ure và xuất khẩu
Báo cáo của VikkiBankS được đưa ra trong bối cảnh hoạt động kinh doanh của Đạm Cà Mau ghi nhận sự cải thiện đáng kể.
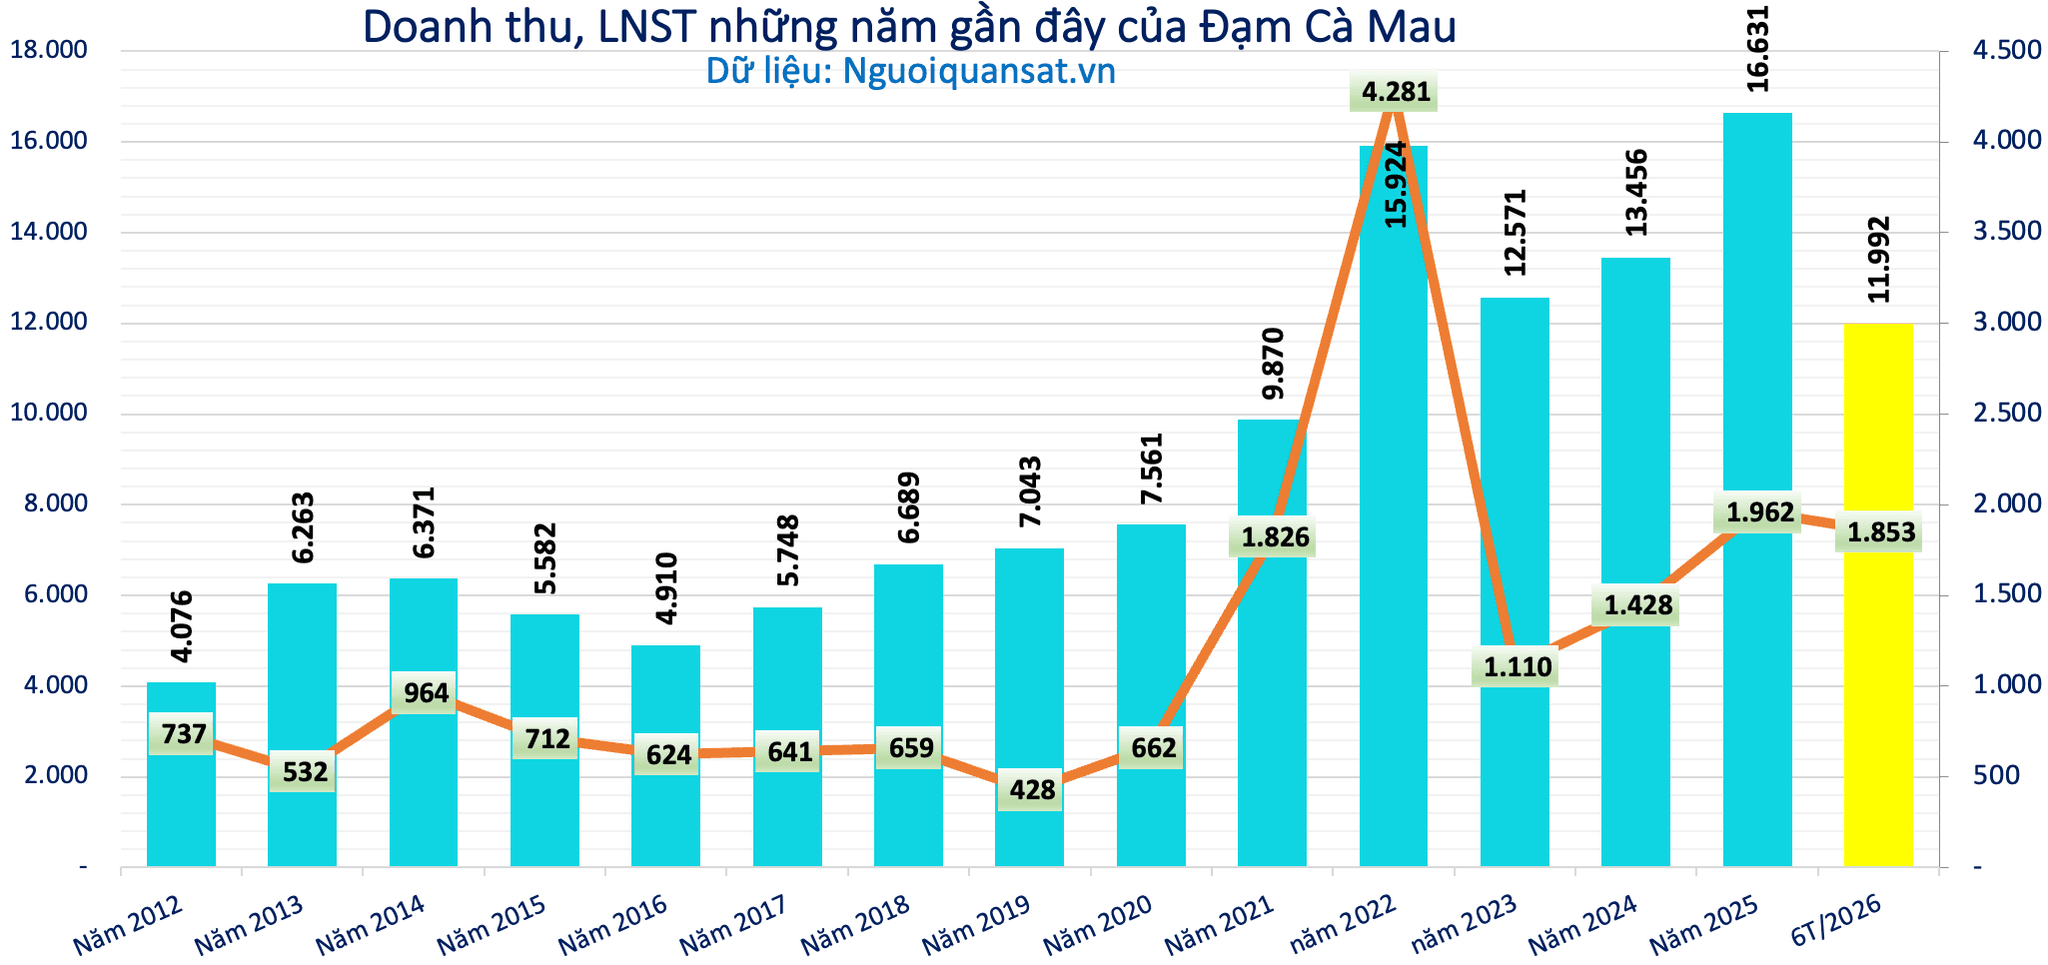
Về kết quả kinh doanh, 6 tháng đầu năm 2026, doanh thu thuần đạt 11.998 tỷ đồng, tăng 27% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.853 tỷ đồng, tăng 52,6%.
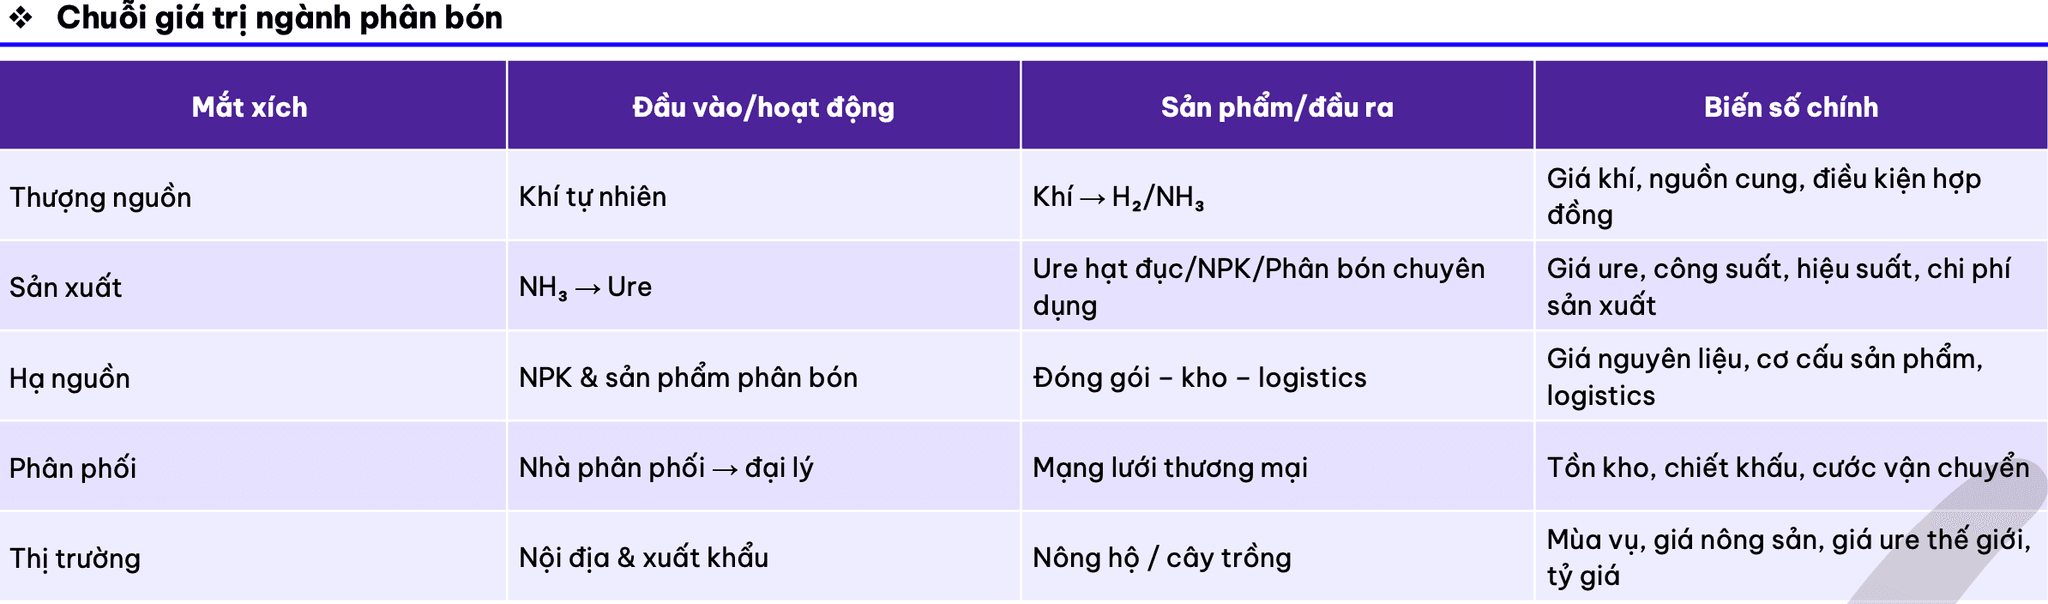
Một trong những động lực chính đến từ diễn biến thuận lợi của thị trường phân ure quốc tế. Theo báo cáo, chi phí sản xuất phân đạm tại châu Âu tiếp tục chịu áp lực từ giá khí tự nhiên, trong khi chính sách điều tiết xuất khẩu của Trung Quốc góp phần hạn chế nguồn cung trên thị trường quốc tế.
Bên cạnh đó, những thay đổi trong chính sách thương mại của Liên minh châu Âu đối với phân bón từ Nga và Belarus cũng đang tác động đến dòng chảy thương mại phân bón toàn cầu.
Trong bối cảnh này, các doanh nghiệp có năng lực sản xuất và xuất khẩu ure như Đạm Cà Mau được đánh giá có điều kiện thuận lợi để duy trì giá bán.
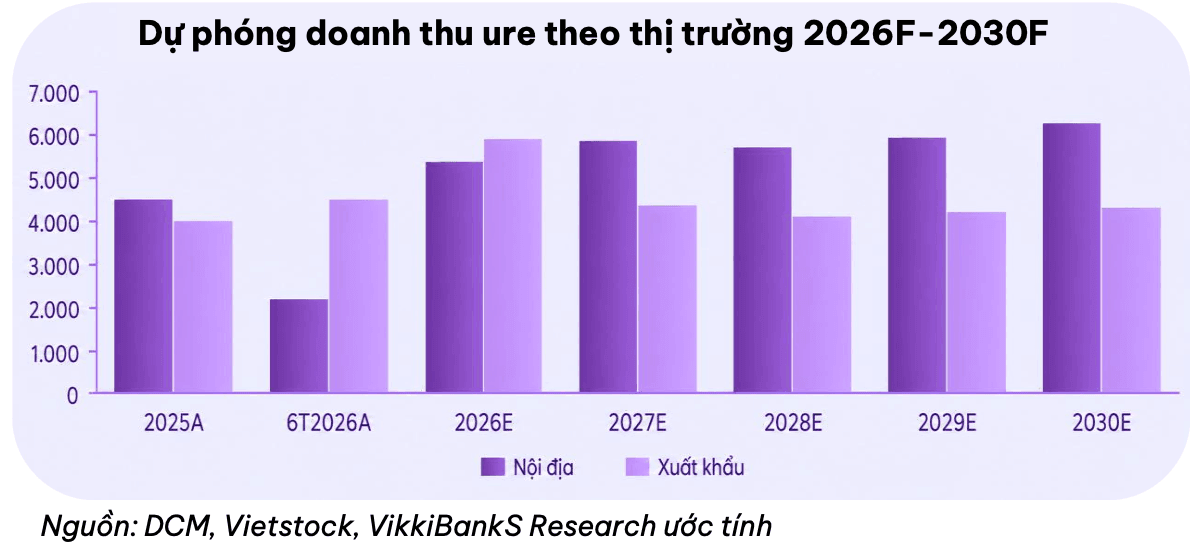
VikkiBankS dự báo doanh thu ure của Đạm Cà Mau năm 2026 đạt khoảng 11.340 tỷ đồng, tăng 31,1% so với năm trước. Riêng doanh thu xuất khẩu dự kiến đạt 5.930 tỷ đồng, tăng 46,4%.
Ngoài yếu tố giá bán, lượng hàng tồn kho có giá vốn thấp cũng được kỳ vọng hỗ trợ biên lợi nhuận của doanh nghiệp trong giai đoạn giá phân bón duy trì ở mức cao.
Mảng NPK mở ra dư địa tăng trưởng mới
Bên cạnh những thuận lợi mang tính chu kỳ của thị trường ure, Đạm Cà Mau đang từng bước mở rộng hoạt động kinh doanh sang các dòng sản phẩm NPK và phân bón thương mại.
Theo VikkiBankS, tỷ trọng doanh thu ure trong cơ cấu kinh doanh của Đạm Cà Mau đã giảm từ 72% năm 2021 xuống khoảng 50% năm 2025. Ngược lại, NPK và phân thương mại tăng từ mức đóng góp tổng cộng 20% lên 44% doanh thu.
Sự thay đổi này cho thấy doanh nghiệp đang từng bước đa dạng hóa nguồn thu, giảm dần mức độ phụ thuộc vào biến động giá ure.
Hiện Đạm Cà Mau sở hữu ba nhà máy gồm Nhà máy Đạm Cà Mau, Nhà máy NPK Cà Mau và Nhà máy NPK Hàn – Việt, với tổng công suất thiết kế khoảng 1,46 triệu tấn/năm. Riêng hai nhà máy NPK có tổng công suất thiết kế 660.000 tấn/năm.
Đáng chú ý, Nhà máy NPK Hàn – Việt mới vận hành ở mức khoảng 29% công suất thiết kế trong năm 2025, cho thấy vẫn còn dư địa để doanh nghiệp gia tăng sản lượng trong những năm tới.
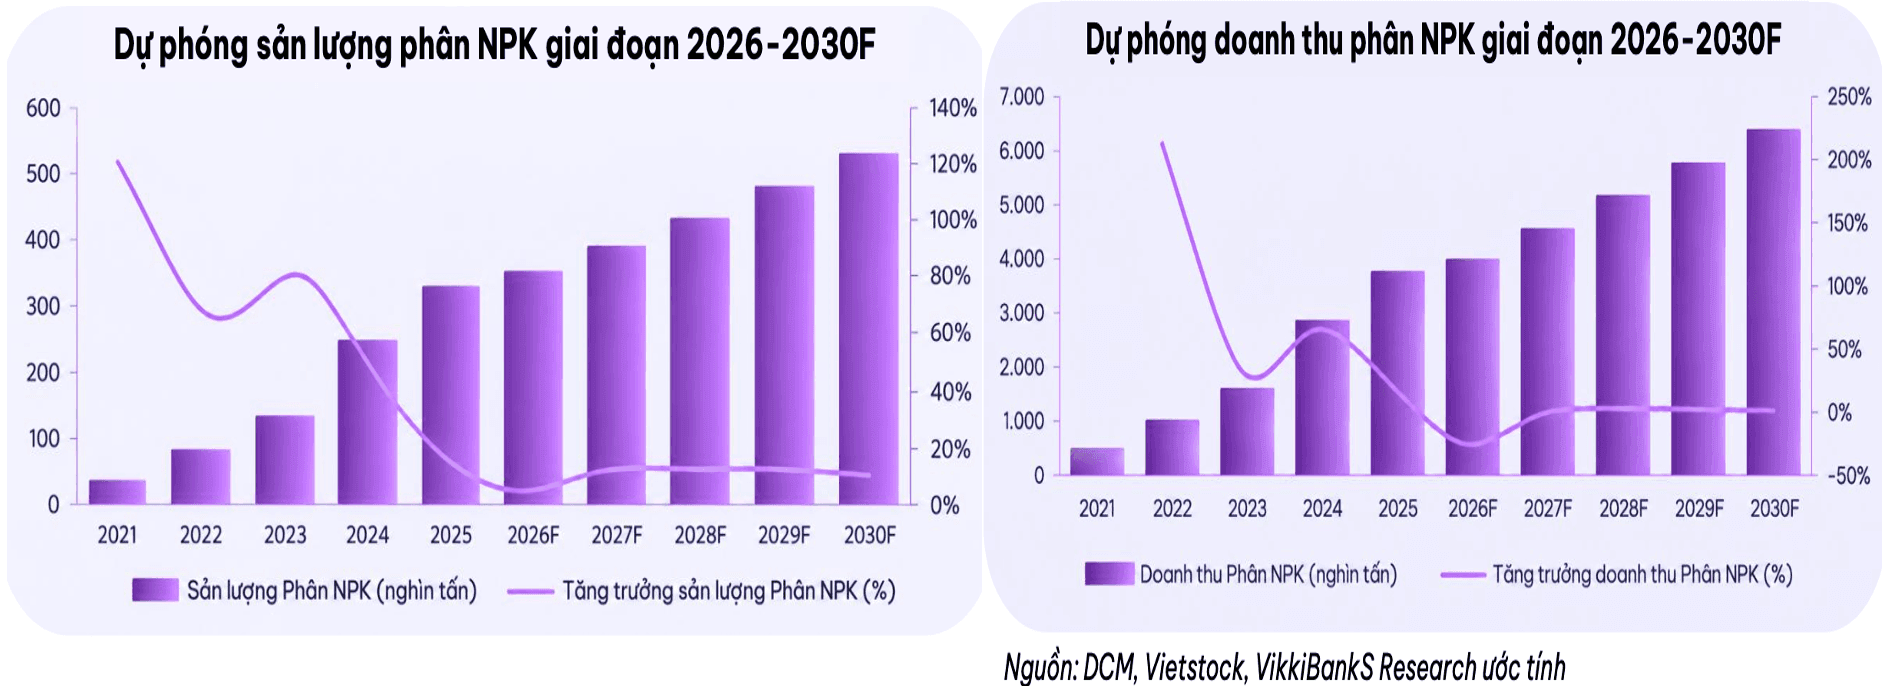
VikkiBankS dự báo sản lượng NPK của Đạm Cà Mau có thể tăng từ 350.000 tấn năm 2026 lên 535.000 tấn năm 2030, tương ứng tốc độ tăng trưởng kép 11,2% mỗi năm.
Doanh thu NPK theo đó được kỳ vọng tăng từ khoảng 3.990 tỷ đồng lên 6.527 tỷ đồng trong cùng giai đoạn.
Ngoài việc khai thác công suất hiện hữu, hệ thống phân phối rộng và khả năng mở rộng thị trường tại miền Bắc, miền Trung cũng như Campuchia được đánh giá là những yếu tố hỗ trợ hoạt động kinh doanh của Đạm Cà Mau.
Nền tảng tài chính vững chắc tạo dư địa chống chịu chu kỳ
VikkiBankS đánh giá Đạm Cà Mau đang duy trì nền tảng tài chính lành mạnh, với quy mô tiền và các khoản đầu tư tài chính ngắn hạn lớn. Đây là nguồn lực giúp doanh nghiệp đáp ứng nhu cầu vốn lưu động, đầu tư và duy trì chính sách cổ tức.
Tuy nhiên, triển vọng kinh doanh vẫn chịu ảnh hưởng từ những biến động của thị trường phân bón và chi phí nguyên liệu đầu vào.
Theo dự báo, giá khí trộn của Đạm Cà Mau có thể tăng từ 8,77 USD/MMBtu năm 2025 lên 10,80 USD/MMBtu năm 2026, tương ứng mức tăng 23,1%. Đây là yếu tố có thể tạo áp lực lên biên lợi nhuận nếu giá ure quốc tế điều chỉnh giảm.
Bên cạnh đó, nguồn cung ure toàn cầu có khả năng gia tăng trong những năm tới, đặc biệt nếu Trung Quốc nới lỏng chính sách xuất khẩu. Do đó, VikkiBankS dự báo doanh thu xuất khẩu ure của Đạm Cà Mau năm 2027 có thể giảm 25,8% so với năm 2026.
Tuy nhiên, động thái mở rộng của mảng kinh doanh sang NPK và phân thương mại được kỳ vọng sẽ giúp công ty đa dạng hóa hoạt động, giảm bớt sự phụ thuộc vào một sản phẩm chủ lực trong trung hạn.
Đạm Cà Mau được dự báo lãi vượt 2.900 tỷ đồng
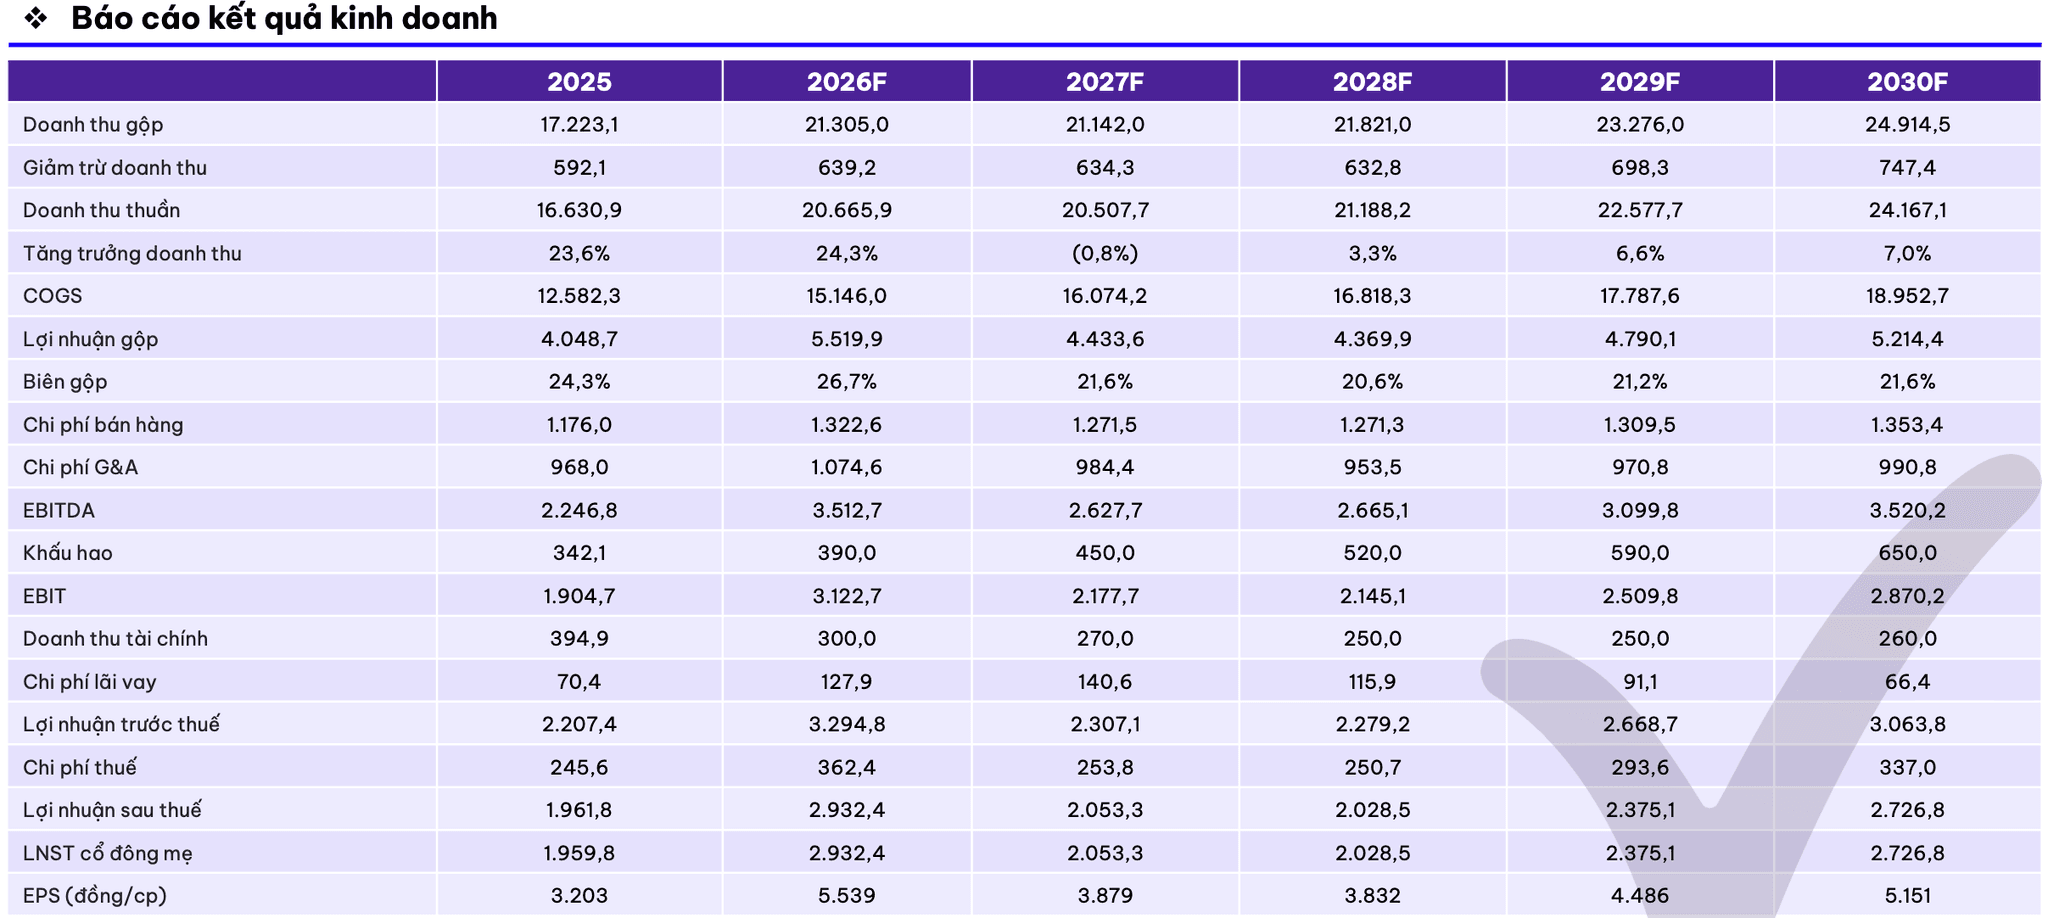
Với những phân tích trên, VikkiBankS dự báo doanh thu thuần năm 2026 của Đạm Cà Mau có thể đạt 20.666 tỷ đồng, tăng 24,2% so với năm 2025. Lợi nhuận sau thuế vượt 2.932 tỷ đồng, tăng 50% so với số lãi 1.960 tỷ đồng đạt được năm 2025.
Bước sang năm 2027, trước những khó khăn được tính trước, doanh thu ngược lại được dự báo giảm nhẹ 0,8% về mức 20.507 tỷ đồng. Lợi nhuận sau thuế ước giảm 30% về mức 2.053 tỷ đồng.
VikkiBankS sử dụng kết hợp hai phương pháp để định giá cổ phiếu DCM, gồm chiết khấu dòng tiền và so sánh EV/EBITDA.
Trong đó, phương pháp chiết khấu dòng tiền cho ra giá trị hợp lý 50.200 đồng/cổ phiếu và phương pháp so sánh EV/EBITDA cho ra mức định giá 38.700 đồng/cổ phiếu.
Với tỷ trọng 50% cho mỗi phương pháp, VikkiBankS xác định giá mục tiêu của DCM ở mức 44.400 đồng/cổ phiếu. Mức giá này cao hơn 28% so với thị giá hiện tại (34.750 đồng/cổ phiếu).