Tỷ lệ sở hữu nhà đầu tư nước ngoài chạm đáy lịch sử 13,2%: Làn sóng rút vốn kỷ lục đến bao giờ dừng?
Dòng vốn ngoại liên tục dịch chuyển sang các thị trường lớn và những câu chuyện tăng trưởng mới, khiến tỷ lệ sở hữu tại chứng khoán Việt Nam giảm xuống mức thấp kỷ lục.
Tại chương trình “Thị trường chứng khoán quý IV/2026: Đi tìm người mua” diễn ra ngày 29/9, ông Nguyễn Mạnh Dũng, Giám đốc cấp cao Nghiên cứu Chiến lược thị trường tại Chứng khoán HSC, đã phân tích bức tranh toàn cảnh về làn sóng rút vốn của nhà đầu tư nước ngoài tại Việt Nam.
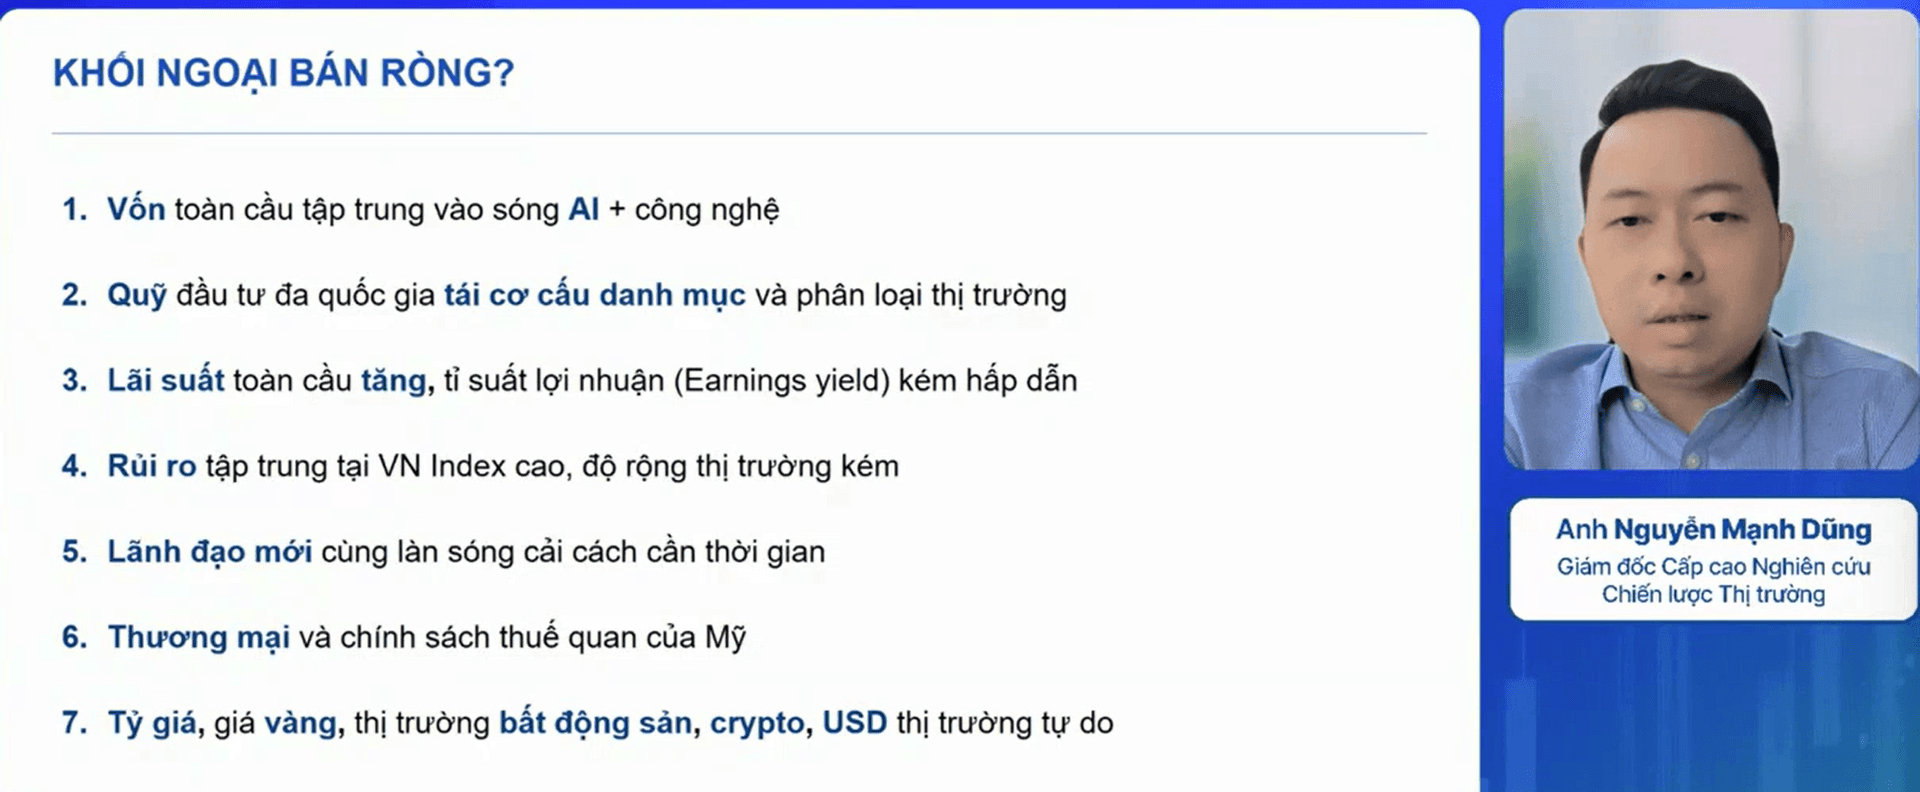
Theo ông Nguyễn Mạnh Dũng, áp lực bán ròng của nhà đầu tư nước ngoài tại Việt Nam không phải hiện tượng cá biệt mà nằm trong xu hướng dịch chuyển dòng vốn trên quy mô toàn cầu. Trong 2-3 năm trở lại đây, dòng vốn của các định chế quốc tế có xu hướng tập trung mạnh vào những thị trường lớn như Mỹ và Nhật Bản.
Thống kê diễn biến trong 2 năm qua cho thấy, hai thị trường quy mô rất lớn này đều ghi nhận mức tăng trưởng lên tới 100%. Việc các chỉ số chính tại Mỹ và Nhật Bản tăng gấp đôi đã tạo động lực giúp một số nhóm cổ phiếu vốn hóa nhỏ hơn tại các thị trường này tăng 200-300%.
Tại châu Á, những thị trường có quy mô lớn hơn Việt Nam như Đài Loan và Hàn Quốc cũng chứng kiến đà tăng mạnh, với mức tăng khoảng 150-170% trong vòng 2 năm qua. Đặc biệt, tại Đài Loan, một số cổ phiếu trong lĩnh vực bán dẫn ghi nhận mức tăng giá rất mạnh, có mã tăng hàng chục lần.
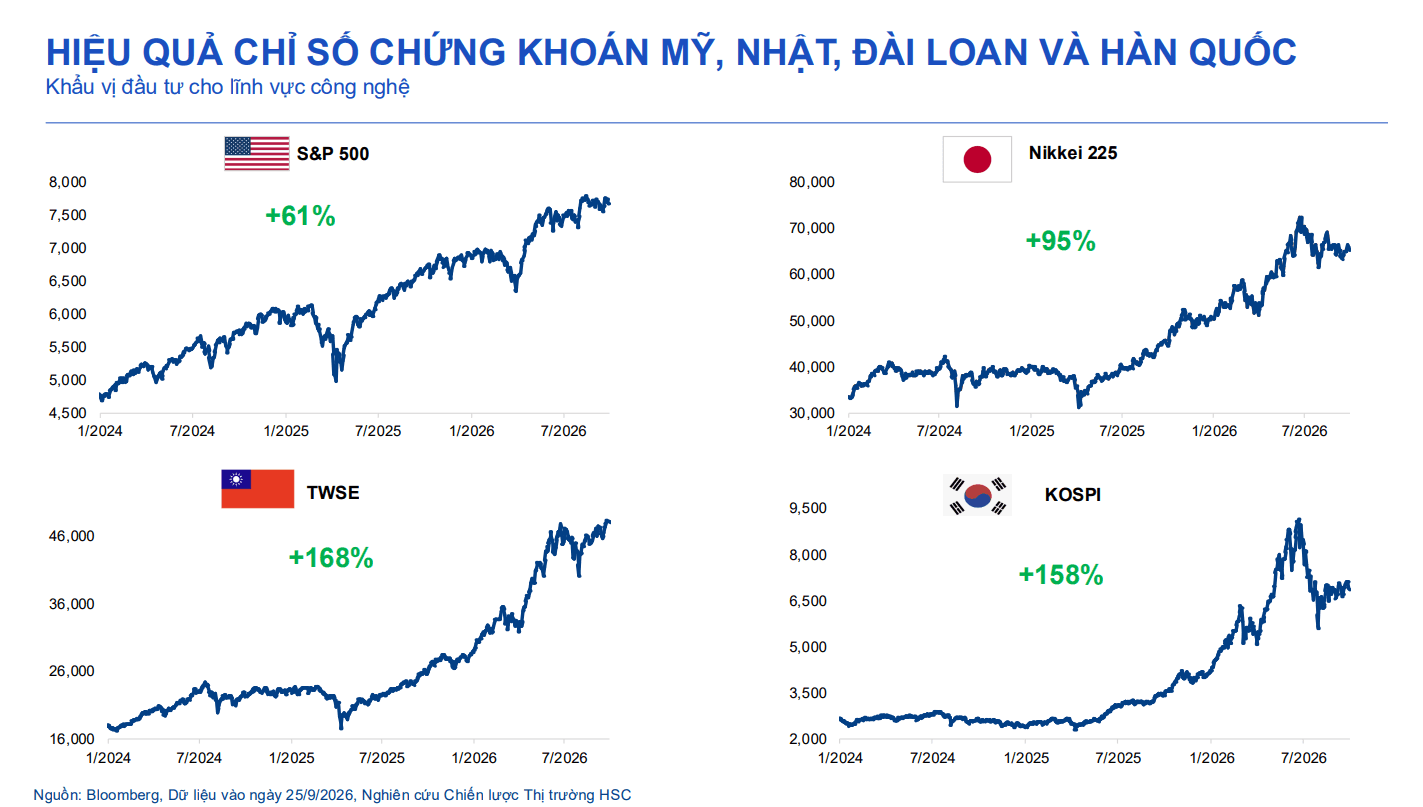
Theo ông Dũng, sự bùng nổ này tạo sức hút lớn, khiến một số nhà đầu tư Đài Loan đang đầu tư tại Việt Nam chủ động bán cổ phiếu Việt Nam để chuyển dòng vốn về nước, tham gia các cơ hội tăng trưởng trong lĩnh vực công nghệ.
Tại khu vực ASEAN, xu hướng rút vốn cũng diễn ra ở nhiều thị trường. Malaysia, Indonesia và Philippines đều chịu áp lực bán ròng từ khối ngoại. Thái Lan là trường hợp có diễn biến khác biệt khi thị trường phục hồi nhờ câu chuyện đầu tư vào hệ thống trung tâm dữ liệu (data center).
Theo ông Dũng, xu hướng này thu hút dòng vốn định chế, trong đó có dòng vốn từ Singapore, rút khỏi một số thị trường khác để chuyển sang cổ phiếu Thái Lan. Tuy nhiên, sau giai đoạn tăng giá, thị trường Thái Lan cũng bắt đầu chịu áp lực chốt lời.
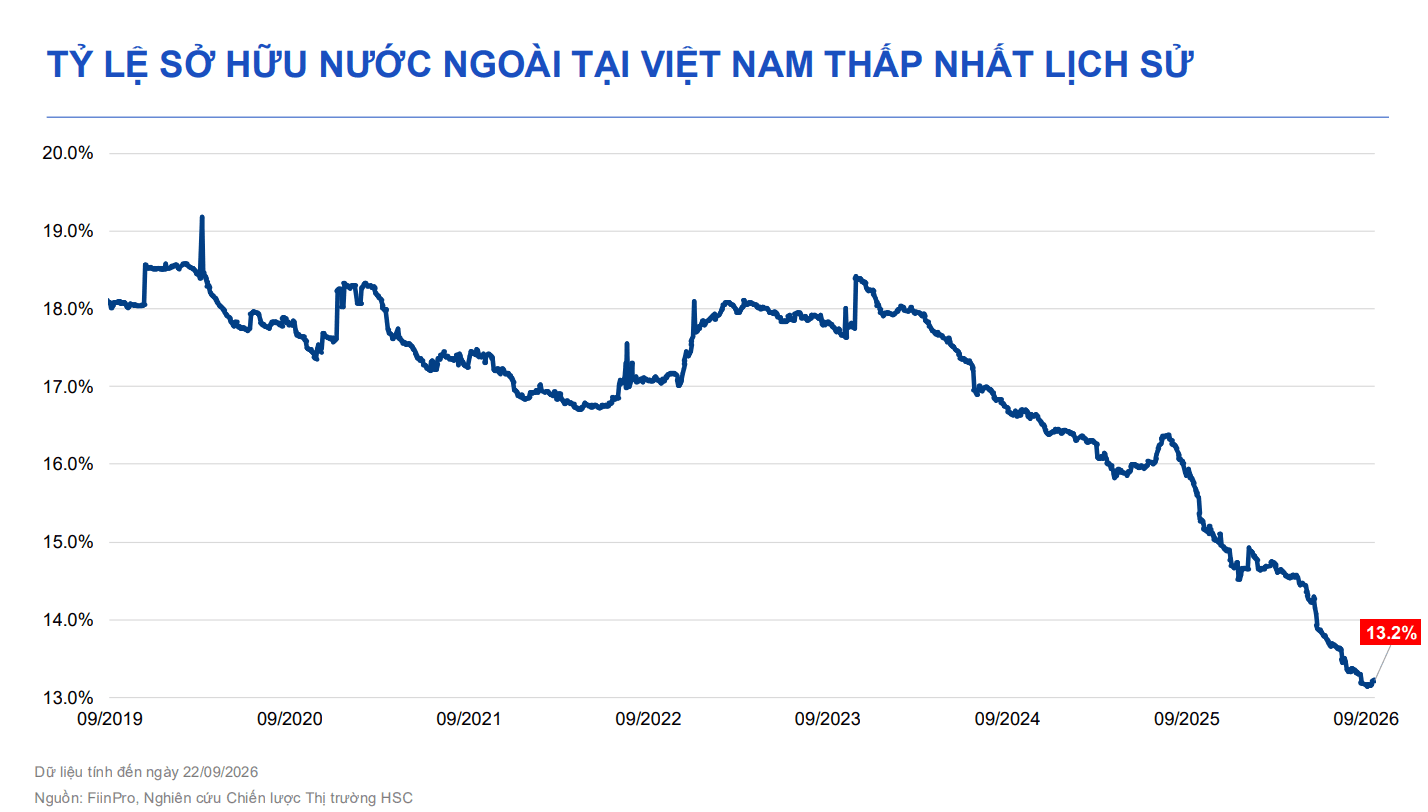
Tại Việt Nam, mặc dù áp lực bán ròng của khối ngoại đã có dấu hiệu giảm, xu hướng này vẫn chưa chấm dứt hoàn toàn. Theo ông Dũng, do làn sóng rút vốn kéo dài, tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam hiện đã giảm xuống khoảng 13,2% tổng số cổ phiếu đang lưu hành.
5 nguyên nhân cốt lõi khiến khối ngoại giảm tỷ trọng tại Việt Nam
Phân tích sâu hơn về lý do nhà đầu tư nước ngoài giảm tỷ trọng nắm giữ tại Việt Nam, ông Nguyễn Mạnh Dũng cho rằng có sự kết hợp của nhiều yếu tố liên quan đến kỹ thuật chỉ số, định giá và môi trường vĩ mô.
Thứ nhất, sự thay đổi cấu trúc rổ chỉ số tham chiếu. Khi số lượng thị trường được đưa vào rổ chỉ số quốc tế tăng từ 8 lên 10 thị trường, tỷ trọng phân bổ dành cho Việt Nam trong rổ chỉ số có xu hướng bị thu hẹp. Điều này khiến các quỹ đầu tư mô phỏng chỉ số phải cơ cấu lại danh mục, trong đó có việc giảm tỷ trọng cổ phiếu Việt Nam để phân bổ sang những thị trường mới được thêm vào.
Thứ hai, lãi suất toàn cầu tăng, tỷ suất lợi nhuận kém hấp dẫn. Trong bối cảnh lãi suất toàn cầu neo ở mức cao, tỷ suất lợi nhuận của thị trường chứng khoán, được tính bằng E/P - nghịch đảo của P/E, trở nên kém cạnh tranh hơn. Ngay tại Việt Nam, theo ông Dũng, mức lãi suất tiền gửi có thời điểm vượt 9% khiến dòng tiền có xu hướng ưu tiên các kênh có mức sinh lời ổn định hơn.
Mặc dù thị trường chứng khoán Việt Nam đã trải qua một đợt điều chỉnh và kết quả kinh doanh của doanh nghiệp ghi nhận tăng trưởng, chênh lệch giữa tỷ suất lợi nhuận của cổ phiếu và mặt bằng lãi suất vẫn chưa đủ lớn để tạo sức hút mạnh đối với dòng vốn.
Thứ ba, rủi ro tập trung tại VN-Index và độ rộng thị trường kém. Theo ông Dũng, nhóm cổ phiếu họ Vingroup đang chiếm tỷ trọng lớn trong cơ cấu VN-Index. Do đó, diễn biến của chỉ số có thể tích cực hơn so với mặt bằng chung của thị trường.
Nếu loại nhóm cổ phiếu này, nhiều nhóm ngành khác trên thị trường vẫn đang trong xu hướng điều chỉnh. Trong bối cảnh đó, khi một bộ phận nhà đầu tư cá nhân và các quỹ đầu tư khó tìm kiếm lợi nhuận, áp lực bán chốt lời hoặc cắt lỗ có thể gia tăng.
Thứ tư, tác động từ thương mại và chính sách thuế quan của Mỹ. Một loạt yếu tố liên thị trường như chính sách thương mại, thuế quan, biến động tỷ giá, giá vàng, thị trường bất động sản, thị trường ngoại tệ tự do và tiền mã hóa đều có những biến động đáng kể. Theo ông Dũng, môi trường này chưa tạo đủ sự ổn định để các quỹ đầu tư dài hạn đẩy mạnh giải ngân và nắm giữ cổ phiếu Việt Nam.
Thứ năm, kỳ vọng cải cách cần thời gian để phản ánh vào nền kinh tế. Việt Nam đang bước vào giai đoạn kỳ vọng có những cải cách mạnh mẽ. Theo ông Dũng, đây là tín hiệu tích cực nhưng cần khoảng 6-12 tháng, thậm chí 1-1,5 năm, để các chính sách thực sự đi vào cuộc sống và phản ánh vào diễn biến của thị trường chứng khoán.
Dẫn chứng lịch sử tại một số quốc gia như Trung Quốc, Malaysia trong giai đoạn đầu những năm 2000, Đài Loan, Hàn Quốc trong thập niên 1970 hay gần đây là Ấn Độ cho thấy, theo ông Dũng, kể từ khi Chính phủ đẩy mạnh đầu tư hạ tầng, thị trường chứng khoán thường cần khoảng 2-3 năm để bước vào chu kỳ tăng trưởng mạnh.
Khi nào dòng vốn ngoại có thể đảo chiều?
Về thời điểm dòng vốn ngoại có thể quay trở lại mua ròng, ông Nguyễn Mạnh Dũng đưa ra các điều kiện liên quan đến chu kỳ công nghệ và cân bằng vĩ mô.
Bong bóng AI hạ nhiệt, dòng vốn chuyển sang phần cứng. Theo ông Dũng, làn sóng công nghệ AI trong 2 năm qua mang đặc điểm của một chu kỳ tăng nóng và hiện đã xuất hiện dấu hiệu hạ nhiệt, điều chỉnh tại một số thị trường như Hàn Quốc.
Khi định giá nhóm cổ phiếu AI trở nên kém hấp dẫn, dòng vốn có thể chốt lời và tìm kiếm những thị trường thiên về sản xuất, xuất khẩu như Việt Nam.
Theo phân tích của ông Dũng, cuộc cách mạng AI thời gian qua chủ yếu tập trung vào phần mềm, nhưng giai đoạn tiếp theo sẽ gắn nhiều hơn với phần cứng như máy móc, robot, dữ liệu, linh kiện cơ khí và gia công nhựa (plastic molding).
Các công đoạn sản xuất phần cứng này không chỉ được thực hiện tại các quốc gia phát triển hoặc có thu nhập cao mà có thể được phân bổ sang những quốc gia có thế mạnh sản xuất như Việt Nam. Khi làn sóng AI lan tỏa từ phần mềm sang phần cứng, theo ông Dũng, dòng vốn quốc tế có thể tìm đến các thị trường sản xuất.
Các điều kiện vĩ mô được cải thiện. Theo ông Dũng, dòng tiền quốc tế có thể tái phân bổ vào Việt Nam khi các quỹ đầu tư lớn hoàn tất quá trình cơ cấu danh mục, lãi suất toàn cầu ổn định và tỷ suất lợi nhuận của chứng khoán Việt Nam trở nên hấp dẫn hơn.
Điều này có thể đến từ việc mặt bằng giá cổ phiếu điều chỉnh hoặc kết quả kinh doanh của doanh nghiệp tăng trưởng mạnh. Bên cạnh đó, thị trường bất động sản, giá vàng, tỷ giá và chính sách thương mại cũng cần duy trì trạng thái ổn định hơn để hỗ trợ dòng vốn dài hạn.