Đặt cược 67% tài sản vào 7 cổ phiếu Việt Nam: Quỹ ngoại gần 1 tỷ USD đang thấy 'kho báu' gì?
Với gần 1 tỷ USD tài sản quản lý, một quỹ ngoại đang dành 67% danh mục cho 7 cổ phiếu Việt Nam, trong đó nhiều doanh nghiệp được đánh giá còn dư địa tăng trưởng lợi nhuận lớn.
Trong thư gửi nhà đầu tư vừa công bố, ông Petri Deryng - nhà sáng lập Pyn Elite Fund cho rằng lợi nhuận của các doanh nghiệp niêm yết Việt Nam đang bước vào một năm tăng trưởng mạnh, song diễn biến giá cổ phiếu lại chưa phản ánh tương xứng.
Cụ thể, lợi nhuận của các doanh nghiệp niêm yết Việt Nam trong nửa đầu năm 2026 tăng tới 46%. Nếu loại trừ các khoản thu nhập một lần, quỹ ước tính tăng trưởng lợi nhuận cả năm có thể đạt khoảng 20-25%.
Trong khi đó, định giá của thị trường đang ở mức thấp. Theo dữ liệu Bloomberg được Pyn Elite dẫn lại, nhóm cổ phiếu trên thị trường, nếu loại Vingroup, đang giao dịch ở mức P/E khoảng 8,8 lần trên cơ sở lợi nhuận dự phóng năm 2027. Quỹ cho rằng mức định giá này thấp trong bối cảnh triển vọng tăng trưởng kinh tế và lợi nhuận của Việt Nam trong những năm tới vẫn được đánh giá tích cực.
Pyn Elite chỉ ra sự phân hóa lớn giữa diễn biến chỉ số và phần còn lại của thị trường. VN-Index vẫn tăng nhẹ từ đầu năm, nhưng phần lớn mức tăng đến từ VIC, trong khi một số cổ phiếu dầu khí cũng đi lên. Ở chiều ngược lại, nhiều doanh nghiệp có kết quả kinh doanh tốt lại chứng kiến giá cổ phiếu giảm.
Theo quỹ, hai yếu tố chính đang gây áp lực lên thị trường là cán cân thương mại và những tác động từ xung đột tại Iran. Trong bối cảnh nhu cầu tín dụng cao, tăng trưởng cung tiền chậm lại khiến điều kiện thanh khoản trong nước trở nên khó khăn hơn.
Những yếu tố có thể thay đổi cục diện chứng khoán Việt Nam
Trong thư, người đứng đầu quỹ Pyn Elite cho rằng cán cân thương mại là vấn đề có thể cải thiện tương đối nhanh khi giá trị các linh kiện nhập khẩu được chuyển hóa thành hàng hóa xuất khẩu.
Đối với các yếu tố bên ngoài, quỹ cho rằng diễn biến tại Trung Đông sẽ tiếp tục là biến số quan trọng đối với giá dầu, lạm phát và điều kiện tiền tệ toàn cầu. Đây cũng là một trong những yếu tố tác động đến khả năng điều hành chính sách tiền tệ của các ngân hàng trung ương.
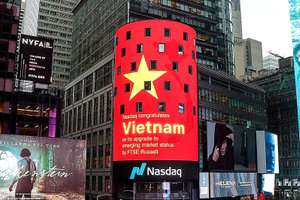
Pyn Elite cũng đặc biệt chú ý đến quá trình nâng hạng thị trường chứng khoán Việt Nam. Theo quỹ, việc FTSE Russell chính thức nâng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp chưa tạo ra phản ứng rõ rệt ngay lập tức, trong bối cảnh thanh khoản ba tháng gần nhất vẫn ở mức thấp và giá trị giao dịch hàng ngày chỉ bằng khoảng một nửa so với năm trước.
Tuy nhiên, Pyn Elite kỳ vọng trạng thái mới sẽ giúp Việt Nam thu hút thêm các dòng vốn quốc tế. Quỹ dẫn trường hợp Vanguard, nhà quản lý ETF lớn thứ hai thế giới, bắt đầu đầu tư vào Việt Nam và dự kiến nâng quy mô nắm giữ cổ phiếu Việt Nam lên 2,5 tỷ USD trong năm. Pyn Elite cũng cho rằng các quỹ thụ động bám theo chỉ số FTSE và các quỹ chủ động có thể gia tăng sự hiện diện tại Việt Nam.
Bên cạnh đó, quỹ kỳ vọng việc triển khai cơ chế đối tác bù trừ trung tâm (CCP) trong năm 2027 sẽ là bước tiến tiếp theo của thị trường. Theo Pyn Elite, cơ chế này cho phép thực hiện bù trừ giao dịch mua bán trong ngày, qua đó giúp nhà đầu tư chủ động hơn trong việc tái cơ cấu danh mục.
Pyn Elite Fund đang 'đặt cược' vào những cổ phiếu nào?
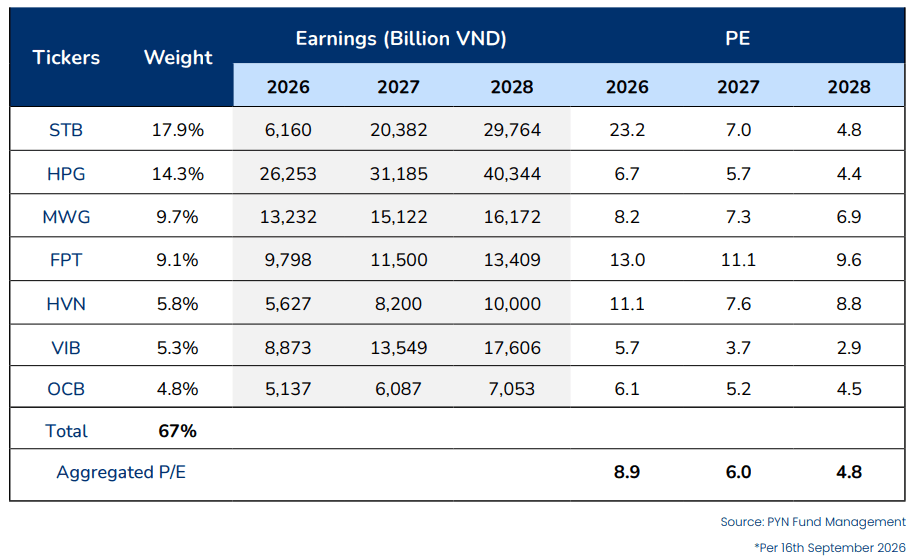
Trong thư, Pyn Elite công bố 7 khoản đầu tư lớn nhất gồm Sacombank (STB), Hòa Phát (HPG), Thế Giới Di Động (MWG), FPT, Vietnam Airlines (HVN), VIB và OCB. Tổng tỷ trọng của 7 cổ phiếu này chiếm 67% danh mục. Tính đến ngày 31/8/2026, Pyn Elite Fund đang quản lý 861,57 triệu EUR tài sản (AUM), tương đương khoảng 981 triệu USD.
Cụ thể, STB chiếm tỷ trọng lớn nhất với 17,9%, tiếp theo là HPG 14,3%, MWG 9,7%, FPT 9,1%, HVN 5,8%, VIB 5,3% và OCB 4,8%. Pyn Elite dự phóng tổng P/E của nhóm 7 cổ phiếu này giảm từ 8,9 lần năm 2026 xuống 6 lần năm 2027 và 4,8 lần năm 2028.
Với Sacombank, Pyn Elite cho biết đây là khoản đầu tư mang lại lợi nhuận đáng kể cho quỹ kể từ khi bắt đầu nắm giữ vào tháng 11/2022. Tổng lợi nhuận từ STB đã vượt 150 triệu EUR, trong đó quỹ đã hiện thực hóa 65 triệu EUR lợi nhuận. Do giới hạn tỷ trọng mỗi cổ phiếu không quá 20% danh mục, Pyn Elite đã nhiều lần bán bớt STB, nhưng cổ phiếu này vẫn chiếm khoảng 18% danh mục.
Quỹ cho rằng diễn biến của STB cần được nhìn trong bối cảnh tái cơ cấu sở hữu ngân hàng. Pyn Elite cũng lưu ý nghịch lý khi lợi nhuận báo cáo của STB giảm mạnh do tăng trích lập dự phòng, trong khi giá cổ phiếu vẫn tăng.
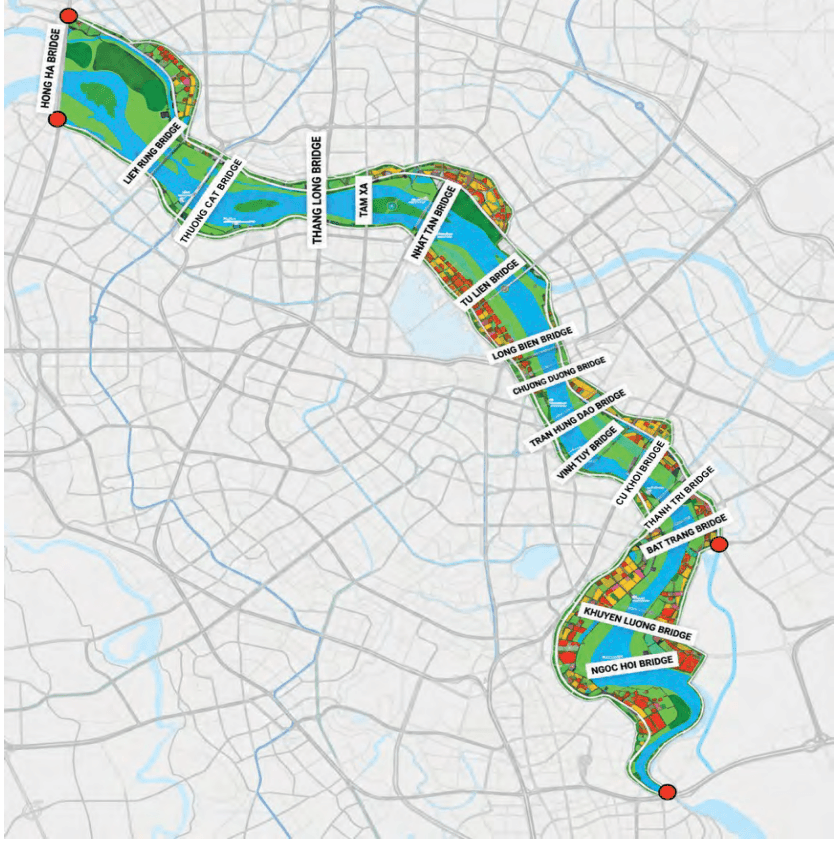
Với Hòa Phát, Pyn Elite đánh giá doanh nghiệp đang hưởng lợi từ triển vọng đầu tư hạ tầng của Việt Nam. Quỹ cũng đặc biệt chú ý đến dự án đại lộ ven sông Hồng tại Hà Nội, trong đó HPG sở hữu 30%. Theo Pyn Elite, HPG sẽ tham gia xây dựng hạ tầng công cộng của dự án và đổi lại có thể nhận quỹ đất phục vụ phát triển bất động sản.
Quỹ ngoại này dự báo lợi nhuận HPG năm 2026 đạt 26.253 tỷ đồng, tăng lên 31.185 tỷ đồng năm 2027 và 40.344 tỷ đồng năm 2028. P/E tương ứng được quỹ tính toán ở mức 6,7 lần, 5,7 lần và 4,4 lần.
FPT cũng nằm trong nhóm được Pyn Elite đánh giá cao. Quỹ cho rằng những lo ngại về tác động của AI đã gây sức ép lên cổ phiếu, nhưng các đơn hàng mới cho thấy nhu cầu đối với dịch vụ tích hợp hệ thống, giải pháp công nghệ và phát triển ứng dụng vẫn tích cực. Pyn Elite nhìn nhận FPT có dư địa tăng trưởng dài hạn nhờ mở rộng quốc tế và gia tăng thị phần trong dịch vụ CNTT toàn cầu.
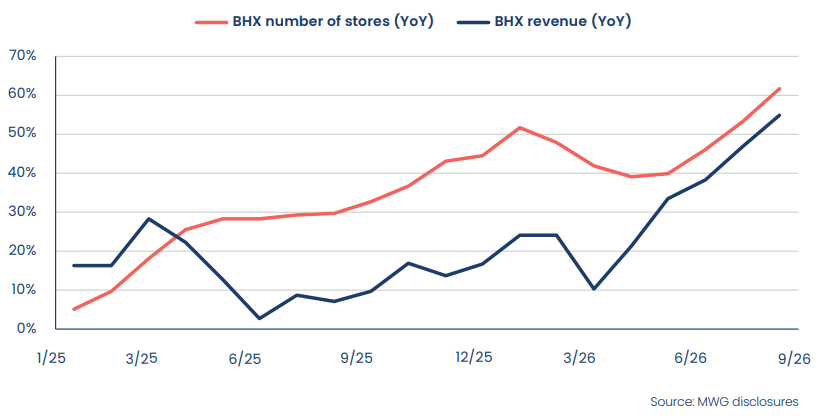
Đối với MWG, Pyn Elite đánh giá cao tốc độ tăng trưởng của chuỗi Bách Hóa Xanh. Theo quỹ, tốc độ mở cửa hàng và tăng trưởng doanh thu của chuỗi bán lẻ thực phẩm này gần đây đều vượt 50%. Trong khi đó, Điện Máy Xanh cũng ghi nhận nhu cầu lớn đối với iPhone 18, với khoảng 180.000 đơn đặt trước có đặt cọc chỉ trong 24 giờ đầu tiên, gần gấp đôi thế hệ iPhone trước.
Pyn Elite cho rằng định giá của nhiều doanh nghiệp chất lượng trong danh mục hiện ở mức thấp so với triển vọng tăng trưởng lợi nhuận. Tuy nhiên, quỹ cũng thừa nhận không thể xác định chính xác thời điểm áp lực bán chấm dứt và dòng tiền mua quay trở lại.
Trong bức tranh này, Pyn Elite đang nhìn vào khoảng cách giữa tăng trưởng lợi nhuận và diễn biến giá cổ phiếu như một đặc điểm đáng chú ý của thị trường Việt Nam năm 2026. Theo dữ liệu của quỹ, nhóm 7 cổ phiếu lớn trong danh mục có lợi nhuận dự phóng tiếp tục tăng trong các năm tới, trong khi hệ số định giá dự kiến giảm dần.
Đây là cơ sở để Pyn Elite duy trì quan điểm tích cực về triển vọng dài hạn của thị trường, dù thừa nhận các yếu tố thanh khoản và địa chính trị vẫn có thể tiếp tục chi phối diễn biến giá trong ngắn hạn.