Vì sao tăng lãi suất có thể là sai lầm của Fed lúc này?
Trong bài bình luận đăng trên The Hill, hai tác giả Michael Faulkender và Jeff Schlagenhauf cho rằng Fed đã đúng khi giữ nguyên lãi suất trong tháng 10, bởi việc tăng lãi suất không thể giải quyết cú sốc giá năng lượng đang đẩy lạm phát Mỹ lên cao.
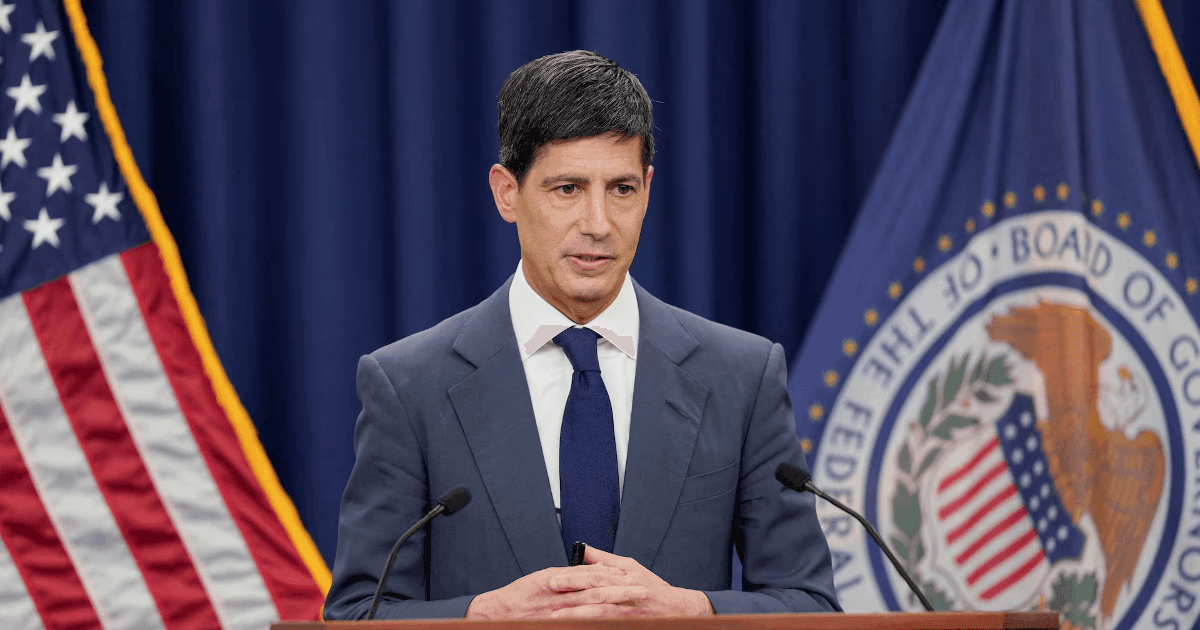
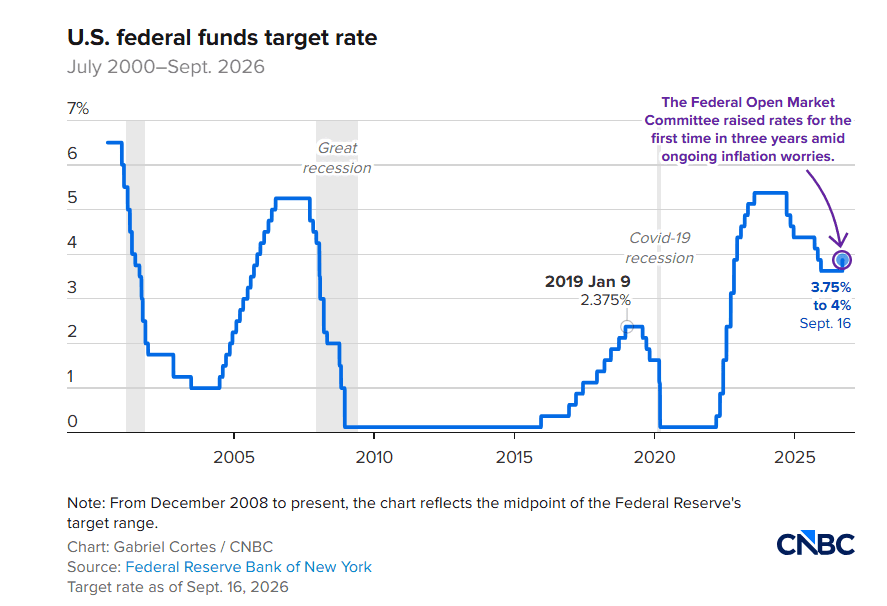
Tại cuộc họp mới đây, Cục Dự trữ Liên bang Mỹ (Fed) đã quyết định giữ nguyên lãi suất, thay vì tiếp tục tăng lãi suất lần thứ hai trong vòng 6 tuần. Theo đó, phạm vi lãi suất được duy trì ở mức 3,75-4%, dù có hai thành viên Ủy ban Thị trường Mở Liên bang (FOMC) bỏ phiếu phản đối quyết định này.
Fed xứng đáng được ghi nhận vì quyết định trên. Mặc dù một số ý kiến cho rằng diễn biến lạm phát gần đây đủ để biện minh cho việc tăng lãi suất, đà tăng của mặt bằng giá cả nhìn chung gần như hoàn toàn xuất phát từ chi phí năng lượng leo thang.
Thực tế là chưa có Ngân hàng Trung ương nào trên thế giới từng khiến giá một thùng dầu thô giảm xuống bằng cách nâng lãi suất đối với các khoản vay thế chấp dựa trên giá trị tài sản ròng của nhà ở.
Giá tiêu dùng tại Mỹ đã tăng 3,7% trong 12 tháng qua. Trong đó, giá năng lượng tăng 20%, còn giá xăng tăng tới 34%.
Riêng năng lượng đóng góp khoảng 1,4 điểm phần trăm vào mức lạm phát 3,7%, tương đương mức đóng góp của chi phí nhà ở. Đây là nhóm thường đóng vai trò chi phối chỉ số giá tiêu dùng và chiếm hơn một phần ba tỷ trọng trong rổ tính toán.
Nếu loại bỏ tác động của cú sốc giá năng lượng, bức tranh lạm phát sẽ thay đổi đáng kể. Các nhà kinh tế, cũng như chính Fed, đều hiểu rằng năng lượng là thành phần có mức biến động giá mạnh nhất. Đó là lý do họ thường theo dõi lạm phát lõi, chỉ số loại trừ giá thực phẩm và năng lượng.
Tuy nhiên, ngay cả chỉ số này cũng có thể chưa phản ánh đầy đủ mức độ mà những biến động của giá dầu đang lan tỏa khắp nền kinh tế.
Vấn đề nằm ở chỗ lạm phát lõi loại bỏ giá cả dựa trên nhóm hàng hóa, thay vì căn cứ vào nguyên nhân khiến giá tăng.
Chẳng hạn, nhiên liệu hàng không là một trong những khoản chi phí lớn nhất của các hãng bay, nhưng giá vé máy bay vẫn được đưa vào chỉ số lạm phát lõi. Trong khi đó, giá vé máy bay đã tăng 22% trong một năm qua.
Tương tự, chi phí vận tải đường bộ và giao hàng, vốn được tính vào giá bán của gần như mọi loại hàng hóa tại các trung tâm thương mại, cũng chịu ảnh hưởng từ giá năng lượng nhưng vẫn nằm trong các thành phần được tính vào lạm phát lõi.
Để xây dựng một phương pháp đo lường tốt hơn, cần đặt ra câu hỏi: Lạm phát sẽ ở mức bao nhiêu nếu giá năng lượng cùng những hàng hóa và dịch vụ sử dụng nhiều năng lượng chỉ tăng ở mức thông thường 2%, trong khi giá thực tế của tất cả các mặt hàng còn lại vẫn được giữ nguyên?
Sử dụng tỷ trọng các nhóm hàng hóa trong Chỉ số Giá tiêu dùng (CPI) do Bộ Lao động Mỹ công bố, kết quả cho thấy lạm phát trong 12 tháng qua chỉ ở mức 2,1%, còn mức tăng quy đổi theo năm của ba tháng gần nhất vào khoảng 2,5%.
Xét theo từng tháng, ngay cả khi giá dầu thô tăng từ vùng hơn 80 USD lên trên 100 USD/thùng, mức tăng giá theo phương pháp đo lường này lần lượt chỉ là 0,20%, 0,22% và 0,21%.
Nếu áp dụng phương pháp tương tự đối với Chỉ số Giá chi tiêu tiêu dùng cá nhân (PCE), thước đo lạm phát được Fed ưu tiên sử dụng, lạm phát vẫn ở mức 2,6% so với cùng kỳ năm trước.
Kết quả này đã bao gồm dữ liệu PCE mới nhất của tháng 9, được công bố ngày 29/10, tức một ngày sau cuộc họp của Fed. Điều đó càng củng cố nhận định rằng Fed đã đưa ra quyết định đúng đắn.
Các ngân hàng dự trữ liên bang khu vực của Mỹ cũng đi đến kết luận tương tự thông qua những phương pháp tính toán khác.
Chỉ số lạm phát trung bình lược bỏ (trimmed mean) của Fed Dallas, được tính bằng cách loại bỏ các nhóm hàng hóa có mức biến động giá lớn nhất mỗi tháng, đã giảm xuống 2,2% trong tháng 8, mức thấp nhất kể từ đầu năm. Trong khi đó, chỉ số CPI trung vị của Fed Cleveland ở mức 2,6% trong tháng 9.
Tất cả những phương pháp đo lường này đều cho thấy lạm phát đang nằm trong khoảng chênh lệch chưa đến 1 điểm phần trăm so với mục tiêu của Fed.
Hồi tháng 8, tại Hội nghị Jackson Hole, Chủ tịch Fed Kevin Warsh nhận định rằng lạm phát đang diễn ra trên diện rộng, bởi hơn một nửa trong số 199 nhóm hàng hóa và dịch vụ thuộc chỉ số giá của Chính phủ Mỹ ghi nhận mức tăng trên 3%.
Tuy nhiên, vấn đề của cách đánh giá này là tất cả các nhóm hàng hóa đều được coi là có trọng số như nhau, bất kể chúng chiếm tỷ trọng lớn hay nhỏ trong ngân sách chi tiêu của mỗi gia đình.
Những phương pháp đo lường nêu trên cho thấy khi tính đến tỷ trọng chi tiêu thực tế của các hộ gia đình cho từng nhóm hàng hóa và dịch vụ, lạm phát không thực sự lan rộng. Thay vào đó, áp lực tăng giá chủ yếu tập trung ở những mặt hàng phụ thuộc vào dầu mỏ.
Trong hoàn cảnh như vậy, có rất ít cơ sở để sử dụng một công cụ điều hành mang tính diện rộng như tăng lãi suất, bởi chi phí của biện pháp này sẽ tác động đến toàn bộ nền kinh tế.
Nếu Fed tăng lãi suất trong tháng 10, người dân Mỹ sẽ phải chịu thêm những áp lực tài chính không cần thiết. Các hộ gia đình sẽ phải trả nhiều tiền hơn cho các khoản vay mua ô tô và nợ thẻ tín dụng. Các doanh nghiệp nhỏ cũng phải đối mặt với chi phí vay vốn cao hơn.
Chưa kể, tác động của một đợt điều chỉnh lãi suất thường mất từ một năm hoặc lâu hơn mới truyền dẫn đầy đủ vào nền kinh tế. Điều đó có nghĩa là ảnh hưởng của một đợt tăng lãi suất có thể kéo dài lâu hơn đáng kể so với cú sốc giá năng lượng hiện nay.
Fed đã đúng khi quyết định giữ nguyên lãi suất trong tháng 10. Trong thời gian tới, cơ quan này cũng nên chú trọng hơn đến các thước đo có khả năng phản ánh những cú sốc giá chỉ tập trung ở một số nhóm hàng hóa như hiện nay.
Dù sử dụng phương pháp trung bình lược bỏ hay giả định giá các mặt hàng tiêu thụ nhiều năng lượng chỉ tăng 2%, công chúng đều cần được biết chính xác những yếu tố nào đang thúc đẩy biến động giá cả. Điều này cũng giúp họ có cái nhìn rõ ràng hơn về xu hướng lạm phát dài hạn.
Ông Warsh cũng cho biết một số cuộc họp sắp tới của Fed sẽ tập trung vào chiến lược chính sách tiền tệ, thay vì chỉ thảo luận về việc thiết lập lãi suất. Đây là tín hiệu tích cực, cho thấy Fed có thể xem xét nghiêm túc các báo cáo từ những nhóm công tác mà ông Warsh thành lập sau khi nhậm chức.
Trong đó, đáng chú ý là hai nhóm nghiên cứu về việc cải thiện chất lượng dữ liệu mà Fed sử dụng để hoạch định chính sách và xác định quy mô bảng cân đối kế toán phù hợp của ngân hàng trung ương.
Lãi suất là một công cụ điều hành có sức ảnh hưởng lớn, nhưng cần được sử dụng để xử lý những áp lực lạm phát thực sự có thể phản ứng với sự thay đổi của lãi suất. Việc nâng lãi suất không thể giải quyết một cú sốc giá năng lượng bắt nguồn từ cuộc chiến tại Trung Đông.