Vietcombank lãi hơn 40.400 tỷ sau 9 tháng, dự phòng quý III tăng gần 8 lần
Lợi nhuận trước dự phòng quý III của Vietcombank tăng gần 45% nhưng lãi trước thuế đi ngang. Hai nhóm nợ xấu cũng tăng gần 4 lần từ đầu năm.
Chi phí dự phòng tăng gần 8 lần, lợi nhuận quý III gần như đi ngang
Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, HoSE: VCB) vừa công bố BCTC quý III/2026 với ghi nhận lợi nhuận trước thuế đạt 11.218 tỷ đồng, giảm nhẹ 0,2% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 9.041 tỷ đồng, gần như không đổi.
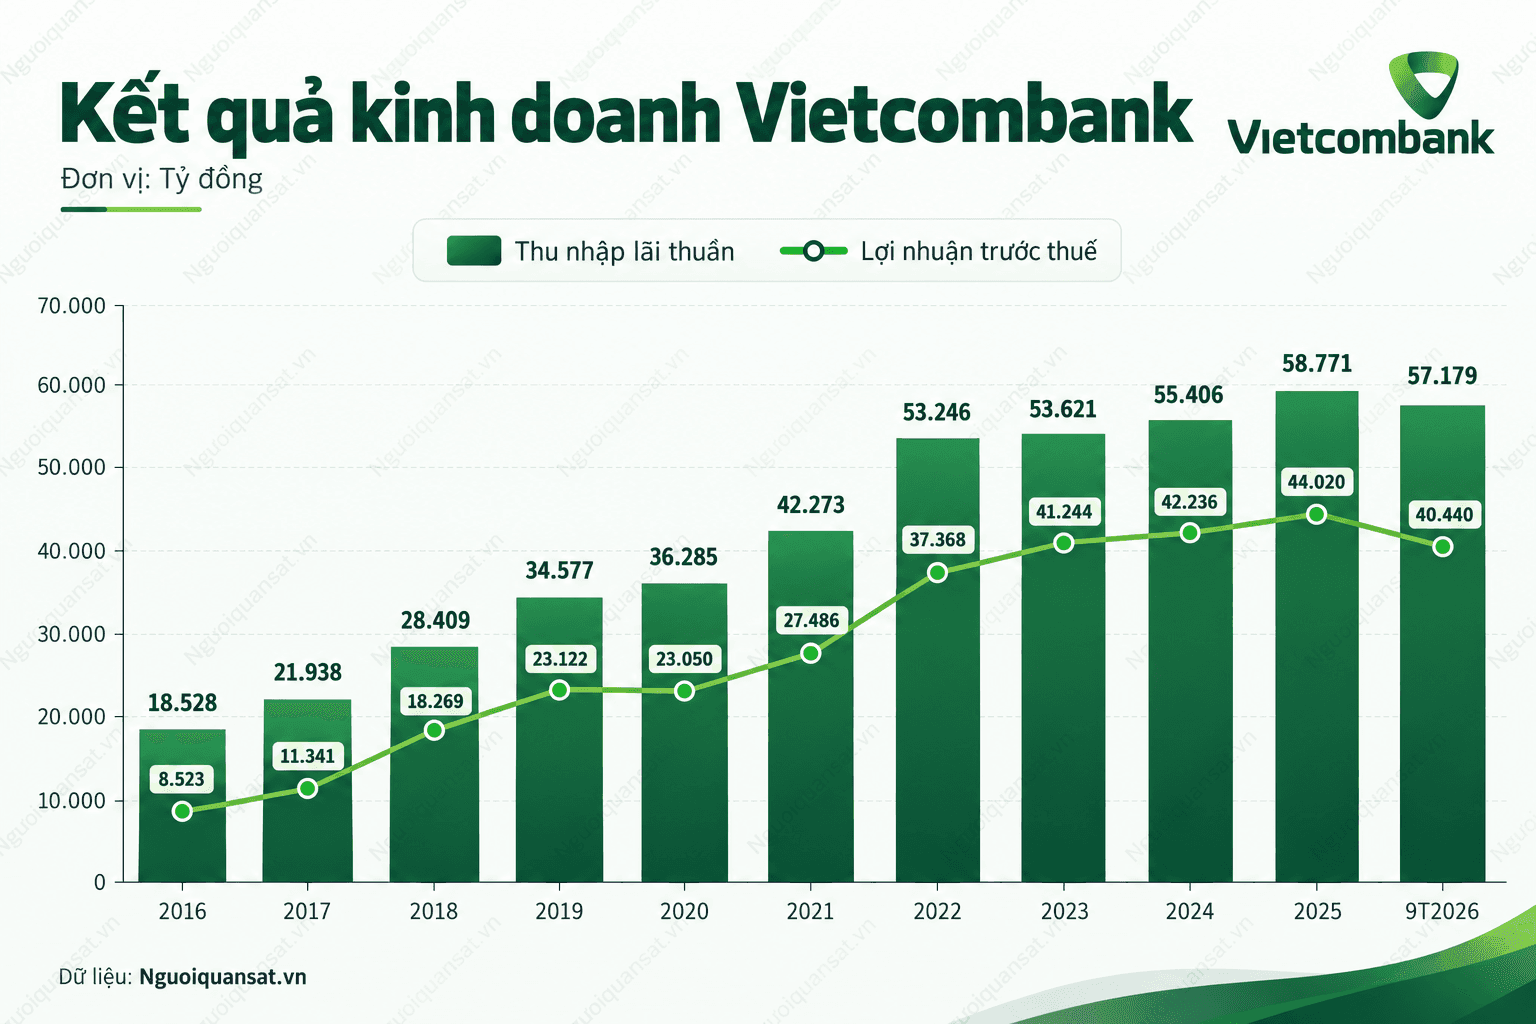
Lũy kế 9 tháng đầu năm 2026, Vietcombank báo lãi trước thuế 40.440 tỷ đồng, tăng 22,1% so với cùng kỳ. Lợi nhuận sau thuế đạt 33.054 tỷ đồng, tăng 24,4%.
Đáng chú ý, lợi nhuận quý III gần như đi ngang dù các hoạt động kinh doanh chính vẫn ghi nhận tăng trưởng.
Trong kỳ, thu nhập lãi thuần đạt 20.386 tỷ đồng, tăng 39,1% so với cùng kỳ. Lãi thuần từ kinh doanh ngoại hối tăng gấp đôi, lên 2.576 tỷ đồng, trong khi hoạt động dịch vụ giảm nhẹ 3,6%, còn 904 tỷ đồng.
Ở chiều chi phí, chi phí hoạt động tăng 33%, lên 8.029 tỷ đồng. Tuy nhiên, tốc độ tăng thu nhập cao hơn đã giúp lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 17.402 tỷ đồng, tăng 44,8% so với quý III/2025.
Dù vậy, phần tăng trưởng này gần như bị triệt tiêu bởi chi phí dự phòng rủi ro tín dụng.
Cụ thể, Vietcombank trích lập 6.184 tỷ đồng trong quý III, gấp gần 8 lần mức 776 tỷ đồng cùng kỳ năm trước. Riêng khoản chi phí này đã tăng thêm hơn 5.400 tỷ đồng, tương đương toàn bộ mức tăng lợi nhuận trước dự phòng của ngân hàng.
Tính chung 9 tháng, thu nhập lãi thuần đạt 57.179 tỷ đồng, tăng 34,5%, tiếp tục đóng góp phần lớn tổng thu nhập hoạt động. Lãi thuần từ kinh doanh ngoại hối tăng 29,8%, lên 6.408 tỷ đồng. Hoạt động khác cũng mang về 7.443 tỷ đồng thu nhập, gấp hơn 2 lần cùng kỳ.
Trong khi đó, chi phí trả lãi tiền gửi tăng 49,3%, lên 48.330 tỷ đồng, nhanh hơn mức tăng 45,2% của thu nhập lãi cho vay. Chi phí hoạt động tăng 31,9%, đạt 23.363 tỷ đồng, đưa tỷ lệ chi phí trên thu nhập (CIR) xuống còn 32%.
Đặc biệt, chi phí dự phòng rủi ro tín dụng lũy kế 9 tháng đạt 9.180 tỷ đồng, gấp gần 4 lần cùng kỳ năm trước. Riêng quý III đã chiếm hơn 67% tổng chi phí dự phòng của 9 tháng.
Hai nhóm nợ xấu tăng gần 4 lần, dự phòng trái phiếu vượt 6.300 tỷ đồng
Cùng với việc gia tăng trích lập dự phòng, chất lượng tài sản của Vietcombank ghi nhận một số biến động đáng chú ý.
Tại ngày 30/9, tổng nợ xấu nội bảng đạt 12.818 tỷ đồng, tăng khoảng 32% so với đầu năm. Tỷ lệ nợ xấu theo đó tăng từ 0,58% lên 0,71%, dù vẫn duy trì dưới ngưỡng 1%.
Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 761 tỷ đồng lên 2.571 tỷ đồng, tương đương gấp 3,4 lần. Nợ nghi ngờ (nhóm 4) cũng tăng từ 302 tỷ đồng lên 1.657 tỷ đồng, gấp gần 5,5 lần. Tổng dư nợ của 2 nhóm này đạt hơn 4.200 tỷ đồng, tăng gần 4 lần so với đầu năm.
Ngược lại, nợ có khả năng mất vốn (nhóm 5) gần như không thay đổi, ở mức 8.589 tỷ đồng. Trong khi đó, nợ cần chú ý (nhóm 2) tăng 84,8%, lên 4.995 tỷ đồng.
Dù nợ xấu tăng, Vietcombank vẫn duy trì bộ đệm dự phòng ở mức cao. Số dư dự phòng rủi ro cho vay khách hàng tăng 24,8%, đạt 31.168 tỷ đồng. Tỷ lệ bao phủ nợ xấu ở mức khoảng 243%, giảm so với mức 257% cuối năm 2025.
Một diễn biến khác nằm ở danh mục trái phiếu doanh nghiệp. Theo thuyết minh BCTC, dự phòng cụ thể đối với trái phiếu doanh nghiệp chưa niêm yết tăng từ 3.307 tỷ đồng đầu năm lên 6.304 tỷ đồng vào cuối tháng 9, tương đương mức tăng gần 91%.
Đáng chú ý, giá trị trái phiếu doanh nghiệp trong nước được Vietcombank ghi nhận ở danh mục nắm giữ đến ngày đáo hạn là 6.501 tỷ đồng. Báo cáo không công bố cụ thể tổ chức phát hành các khoản trái phiếu này.
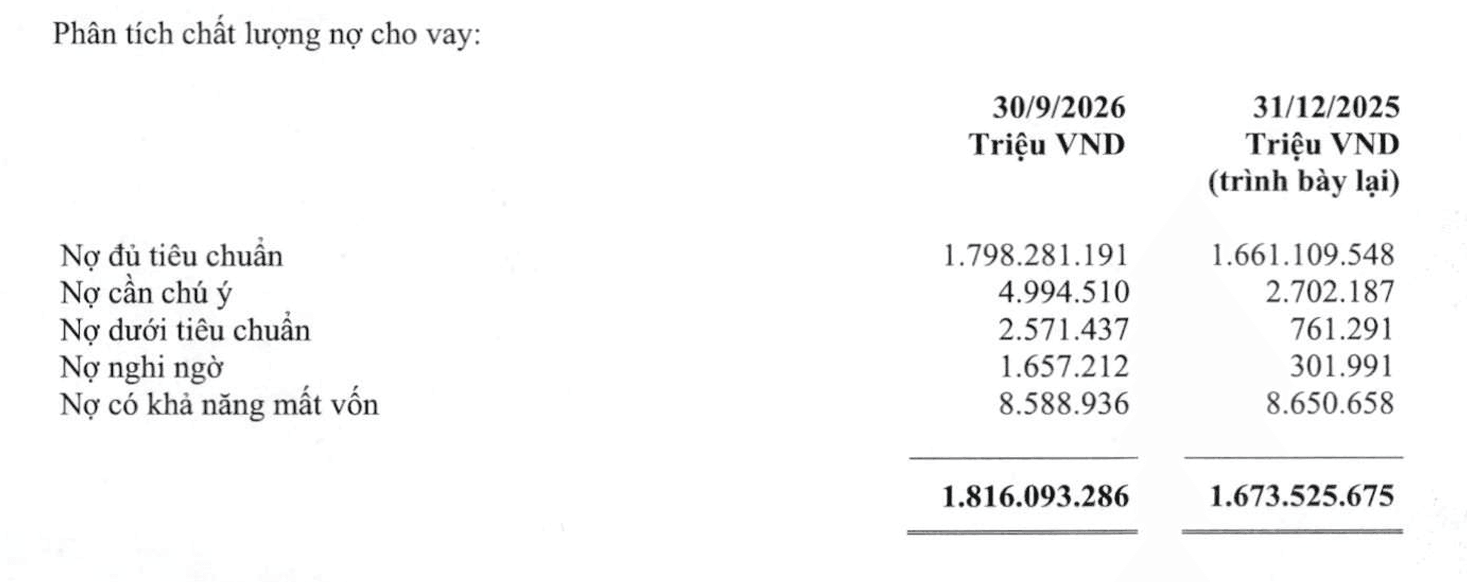
Tín dụng tăng nhanh hơn huy động, tiền gửi không kỳ hạn giảm tỷ trọng
Về quy mô hoạt động, tính đến ngày 30/9, tổng tài sản Vietcombank đạt 2,68 triệu tỷ đồng, tăng 9,8% so với đầu năm. Trong đó, dư nợ cho vay khách hàng đạt 1,81 triệu tỷ đồng, tăng 8,5%.
Xét theo kỳ hạn, cho vay trung hạn tăng 23,3% và cho vay dài hạn tăng 12,8%, trong khi dư nợ ngắn hạn chỉ tăng 4,6%. Diễn biến này cho thấy tăng trưởng tín dụng tập trung nhiều hơn vào các khoản vay trung và dài hạn.
Ở chiều huy động, tiền gửi khách hàng tăng 6,5%, lên 1,78 triệu tỷ đồng, thấp hơn tốc độ tăng trưởng cho vay.
Đáng chú ý, tiền gửi không kỳ hạn gần như đi ngang, chỉ tăng 0,4% so với đầu năm, trong khi tiền gửi có kỳ hạn tăng 10,4%. Theo đó, tỷ trọng tiền gửi không kỳ hạn trong tổng tiền gửi khách hàng giảm từ 33,7% xuống còn 31,8%.
Ngoài tiền gửi khách hàng, Vietcombank cũng mở rộng một số nguồn vốn khác. Tiền gửi của Kho bạc Nhà nước tăng 26,2%, lên 171.617 tỷ đồng. Giá trị giấy tờ có giá phát hành tăng 74,9%, đạt 47.392 tỷ đồng, trong khi dư nợ vay Ngân hàng Nhà nước giảm mạnh từ 24.127 tỷ đồng xuống còn 282 tỷ đồng.