Xe điện trở thành biến số, Petrolimex (PLX) vẫn được dự báo lãi hơn 2.800 tỷ đồng
Petrolimex (PLX) đang đứng trước cơ hội mở rộng thị phần nhờ lợi thế quy mô và quá trình tái cấu trúc ngành.
CTCP Chứng khoán Yuanta Việt Nam vừa công bố báo cáo phân tích lần đầu về Tập đoàn Xăng dầu Việt Nam (Petrolimex, mã chứng khoán PLX).
Báo cáo đưa ra những dự báo đáng chú ý về sự thay đổi thị phần trong ngành xăng dầu.
Xe điện trở thành biến số, nhưng Petrolimex vẫn chiếm lợi thế nhờ quy mô
Petrolimex hiện là đơn vị phân phối xăng dầu lớn nhất Việt Nam với mạng lưới khoảng 4.400 cửa hàng trên toàn quốc. Thị phần bán lẻ năm 2025 đạt khoảng 43%, bỏ xa Tổng công ty Dầu Việt Nam (PVOIL - OIL) ở vị trí thứ hai với khoảng 22%.
Lợi thế về mạng lưới phân phối, khả năng bảo đảm nguồn cung và năng lực tài chính trở nên đặc biệt quan trọng. Petrolimex cho thấy năng lực củng cố vị thế tại thị trường nội địa trong các giai đoạn căng thẳng nguồn cung.
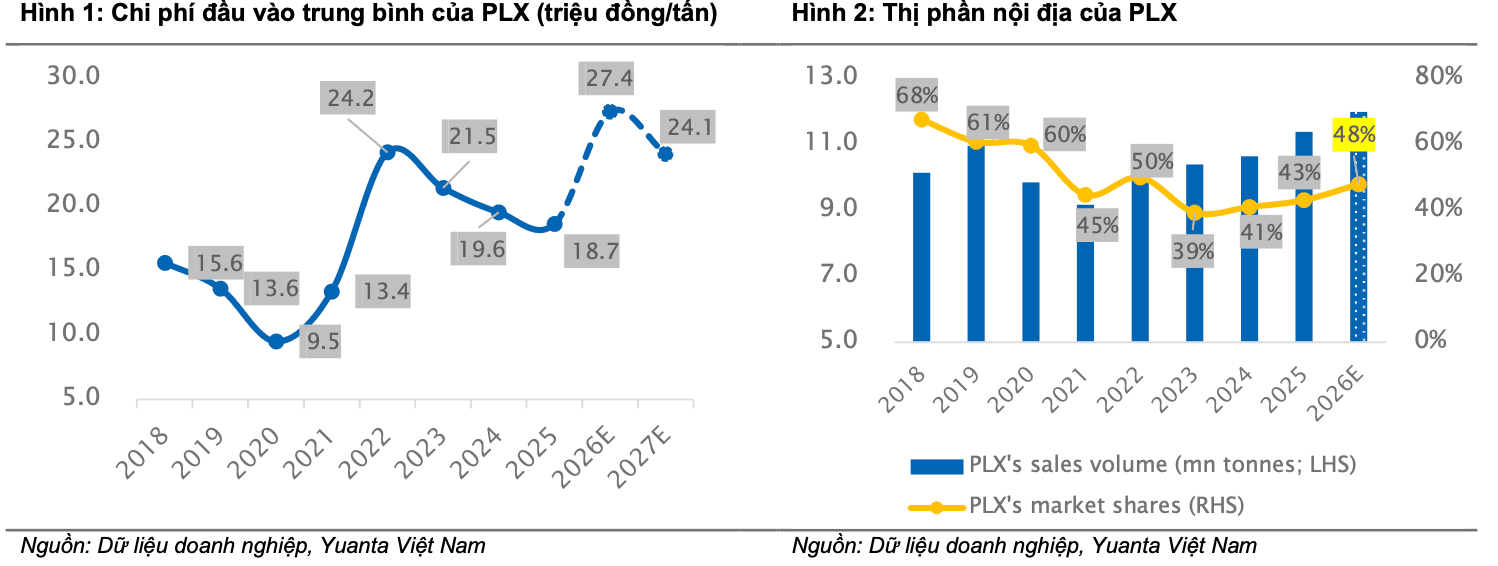
Yuanta dẫn chứng, năm 2022, thị trường xăng dầu Việt Nam đối mặt với tình trạng khủng hoảng nguồn cung. Lúc đó chi phí đầu vào bình quân của Petrolimex tăng 81% so với năm trước, trong khi sản lượng tiêu thụ nội địa tăng 15%. Thị phần của tập đoàn theo đó đã tăng từ khoảng 45% năm 2021 lên 50%.
Xu hướng tương tự cũng đang diễn ra trong nửa đầu năm 2026: Sản lượng tiêu thụ nội địa đạt khoảng 5,9 triệu tấn, tăng 33% so với cùng kỳ. Trong khi đó, tổng lượng tiêu thụ xăng dầu toàn thị trường gần như đi ngang ở mức 12,6 triệu tấn. Nhờ vậy, thị phần trong 6 tháng đầu năm tăng lên khoảng 47%, so với mức 35% cùng kỳ năm trước.
Theo Yuanta, tốc độ chuyển đổi sang xe điện gia tăng, đặc biệt là xe máy điện, đóng vai trò rủi ro dài hạn đối với tiêu thụ xăng dầu. Theo IEA, trong năm 2025, Việt Nam tiêu thụ khoảng 735.000 xe máy điện, gấp hơn 2 lần so với cùng kỳ và chiếm hơn 20% tổng số xe máy bán ra mới. Việc dự kiến áp dụng các khu vực phát thải thấp tại Hà Nội từ tháng 07/2026 và TP.HCM từ đầu năm 2027 có thể thúc đẩy tiến trình chuyển đổi nhanh hơn.
Do vậy, Yuanta dự báo tổng nhu cầu tiêu thụ xăng dầu của Việt Nam có thể giảm từ 26,4 triệu tấn năm 2025 xuống khoảng 25 triệu tấn năm 2026, trước khi ổn định quanh mức 24-25 triệu tấn/năm trong giai đoạn 2027-2029.
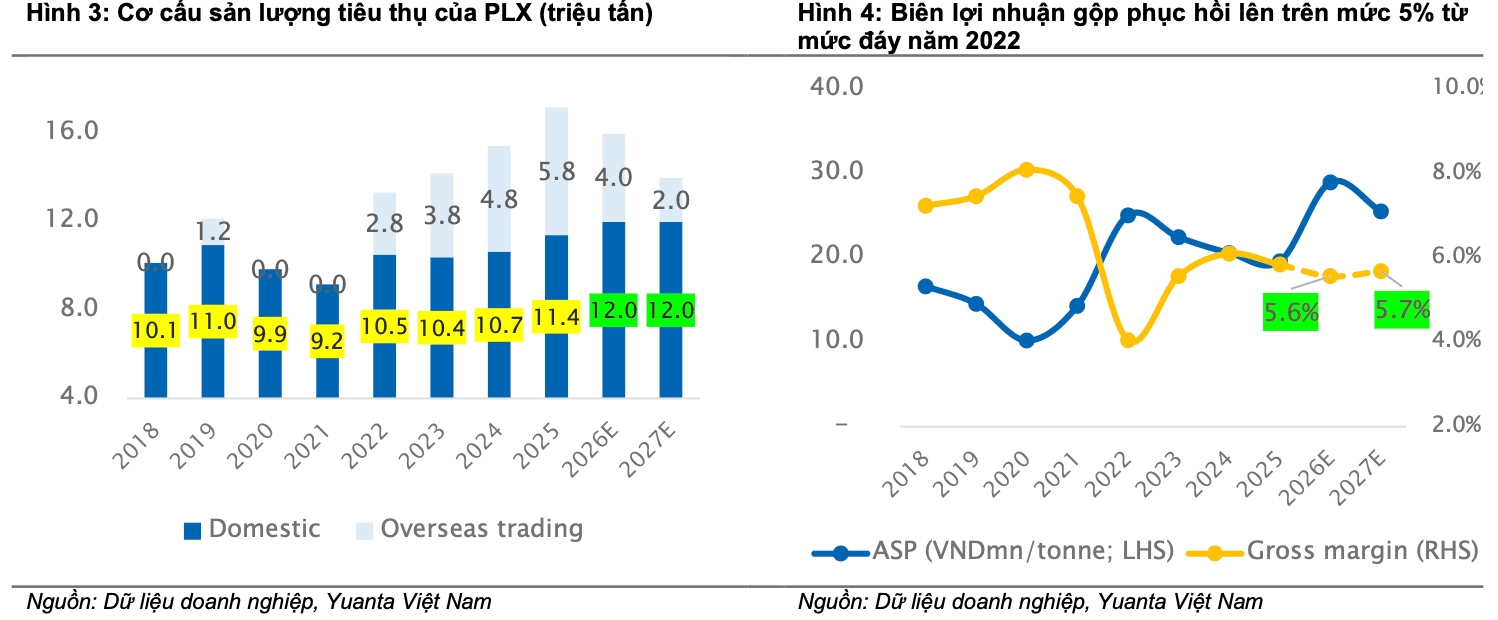
Tuy nhiên, trái ngược với xu hướng chung, sản lượng tiêu thụ xăng dầu nội địa của Petrolimex được dự báo tăng 5% trong năm 2026, đạt khoảng 12 triệu tấn.
Sự phát triển nhanh của xe điện đang đặt ra những thay đổi dài hạn đối với thị trường xăng dầu Việt Nam. Trong bối cảnh nhu cầu tiêu thụ được dự báo thu hẹp, Petrolimex lại được dự báo có thể mở rộng thị phần lên 48%.
Thị phần mở rộng nhưng lợi nhuận chưa chắc bứt phá
Một điểm đáng chú ý khác trong báo cáo của Yuanta là khoảng cách giữa triển vọng tăng trưởng doanh thu và lợi nhuận của Petrolimex.
Riêng trong 6 tháng đầu năm 2026, Petrolimex ghi nhận doanh thu thuần đạt 234.744 tỷ đồng, tăng 61,18% so với cùng kỳ. Lợi nhuận sau thuế tăng vọt hơn 46% lên 2.390 tỷ đồng.
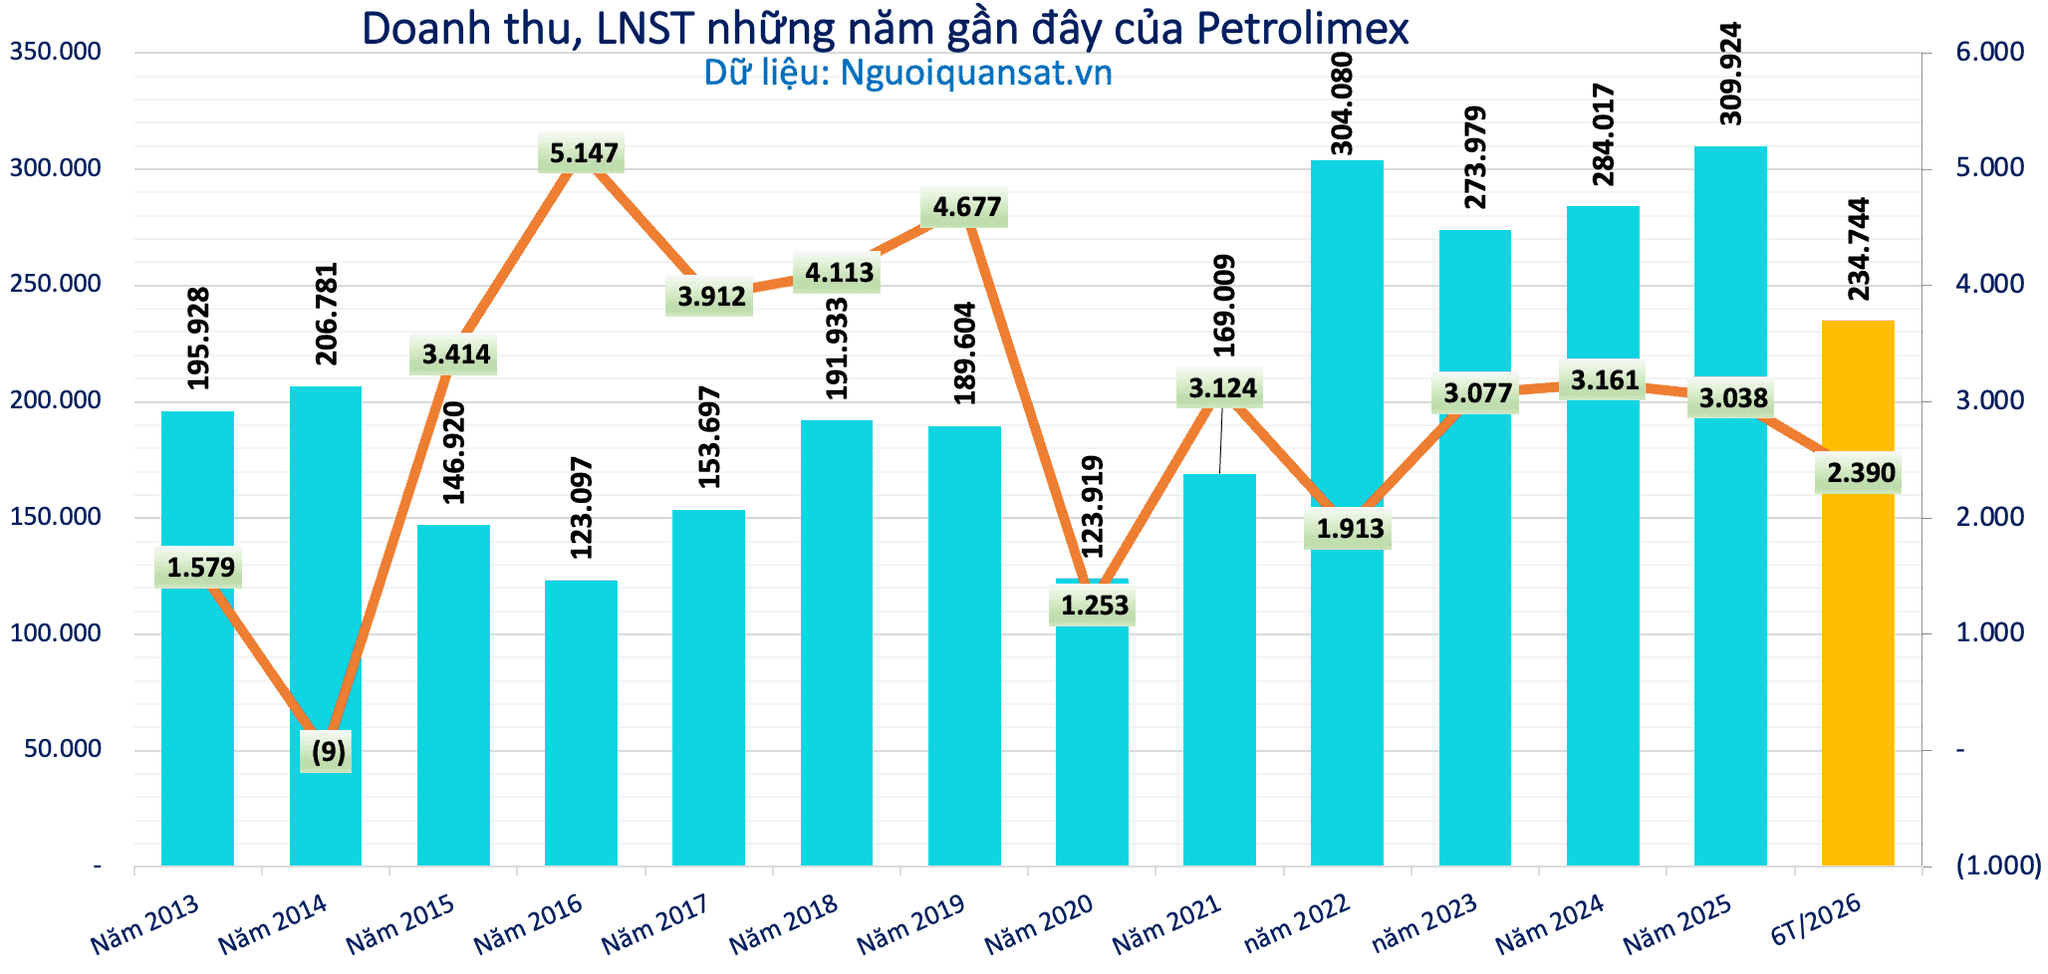
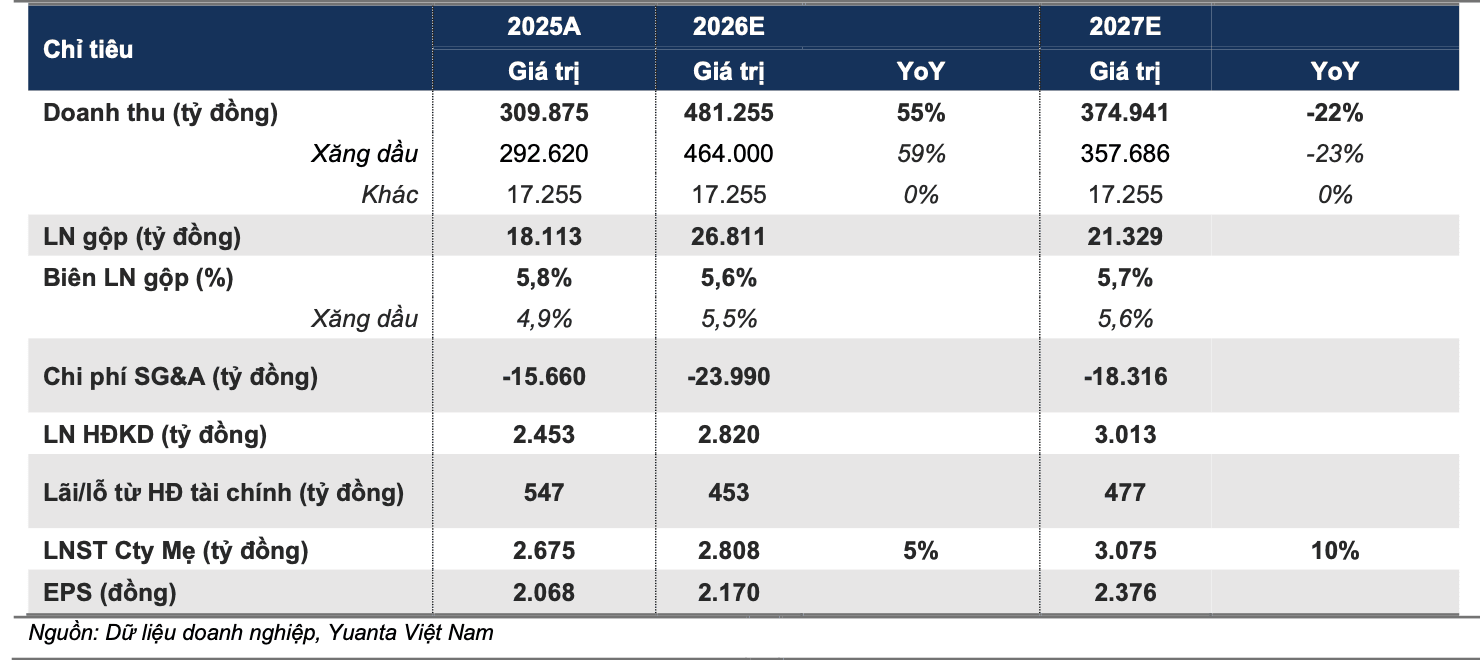
Với những nhận định trên, Yuanta dự báo doanh thu năm 2026 của Petrolimex sẽ tăng vọt 55% so với năm 2025, lên 481.255 tỷ đồng. Tuy nhiên, lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ ước đạt 2.808 tỷ đồng, tăng khoảng 5%.
Nguyên nhân nằm ở đặc thù kinh doanh xăng dầu, lĩnh vực có doanh thu lớn nhưng biên lợi nhuận tương đối mỏng, đồng thời chịu ảnh hưởng trực tiếp từ biến động giá đầu vào và chi phí vận hành. Yuanta dự báo biên lợi nhuận gộp giảm từ 5,8% năm 2025 xuống 5,6%.
Đáng chú ý, nửa đầu năm 2026, Petrolimex đã đạt 2.000 tỷ đồng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ, tương đương 73% dự báo lợi nhuận cả năm. Điều này cho thấy Yuanta đặt ra kịch bản khá thận trọng cho nửa cuối năm, khi chi phí đầu vào tăng cao có thể tiếp tục gây áp lực lên hiệu quả kinh doanh.
Năm 2027, Yuanta dự báo lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của Petrolimex đạt hơn 3.000 tỷ đồng, tăng trưởng 10%.
Các chính sách mới có tạo ra bước ngoặt?
Một trong những biến số quan trọng đối với triển vọng Petrolimex là dự thảo nghị định kinh doanh xăng dầu đang được hoàn thiện.
Dự thảo lần thứ 14 đề xuất chuyển dịch theo hướng tăng tính thị trường, trao quyền chủ động lớn hơn cho doanh nghiệp đầu mối nhưng vẫn duy trì sự giám sát của Nhà nước.
Trong đó, nội dung đáng chú ý là đề xuất cho phép doanh nghiệp tự quyết định biên lợi nhuận thay cho mức lợi nhuận định mức 300 đồng/lít. Chi phí kinh doanh định mức cũng được đề xuất điều chỉnh hằng năm theo chỉ số giá tiêu dùng (CPI).
Những thay đổi này, nếu được thông qua, có thể giúp doanh nghiệp phản ánh linh hoạt hơn biến động chi phí vào giá bán.
Tuy nhiên, theo Yuanta, tác động thực tế đến lợi nhuận Petrolimex vẫn chưa rõ ràng. Đến tháng 10/2026, phương án áp dụng giá trần tạm thời trong những trường hợp cần bình ổn thị trường vẫn tiếp tục được xem xét.
Điều này phản ánh yêu cầu cân bằng giữa quyền tự chủ kinh doanh, bảo đảm nguồn cung và kiểm soát lạm phát đối với mặt hàng thiết yếu.
Bởi vậy, dù đánh giá quá trình cải cách chính sách là một bước tiến tích cực, Yuanta cho rằng khó có khả năng cơ chế giá xăng dầu được tự do hóa hoàn toàn trong ngắn hạn.
Do vậy, Yuanta đưa ra khuyến nghị Nắm giữ - Khả quan với cổ phiếu PLX. Yuanta kỳ vọng cổ phiếu PLX có thể đạt giá mục tiêu 38.300 đồng/cổ phiếu trong 12 tháng, cao hơn khoảng 9% so với mức giá 35.150 đồng hiện tại.