Bức tranh cơ cấu tín dụng tại ACB
Lĩnh vực thương mại, sản xuất và gia công chế biến tiếp tục chiếm tỷ trọng đáng kể tại ACB.
Theo BCTC quý III/2026 của Ngân hàng TMCP Á Châu (ACB), tính đến ngày 30/9/2026, tổng dư nợ cho vay khách hàng của ACB đạt 765.614 tỷ đồng, tăng 11,5% so với đầu năm.
Xét về cơ cấu, danh mục tín dụng của ACB phân bổ vào nhiều lĩnh vực kinh tế, trong đó thương mại, sản xuất và gia công chế biến tiếp tục chiếm tỷ trọng đáng kể. Đáng chú ý, dư nợ ở lĩnh vực kinh doanh bất động sản ghi nhận tốc độ tăng trưởng cao hơn đáng kể so với mức tăng chung của danh mục.
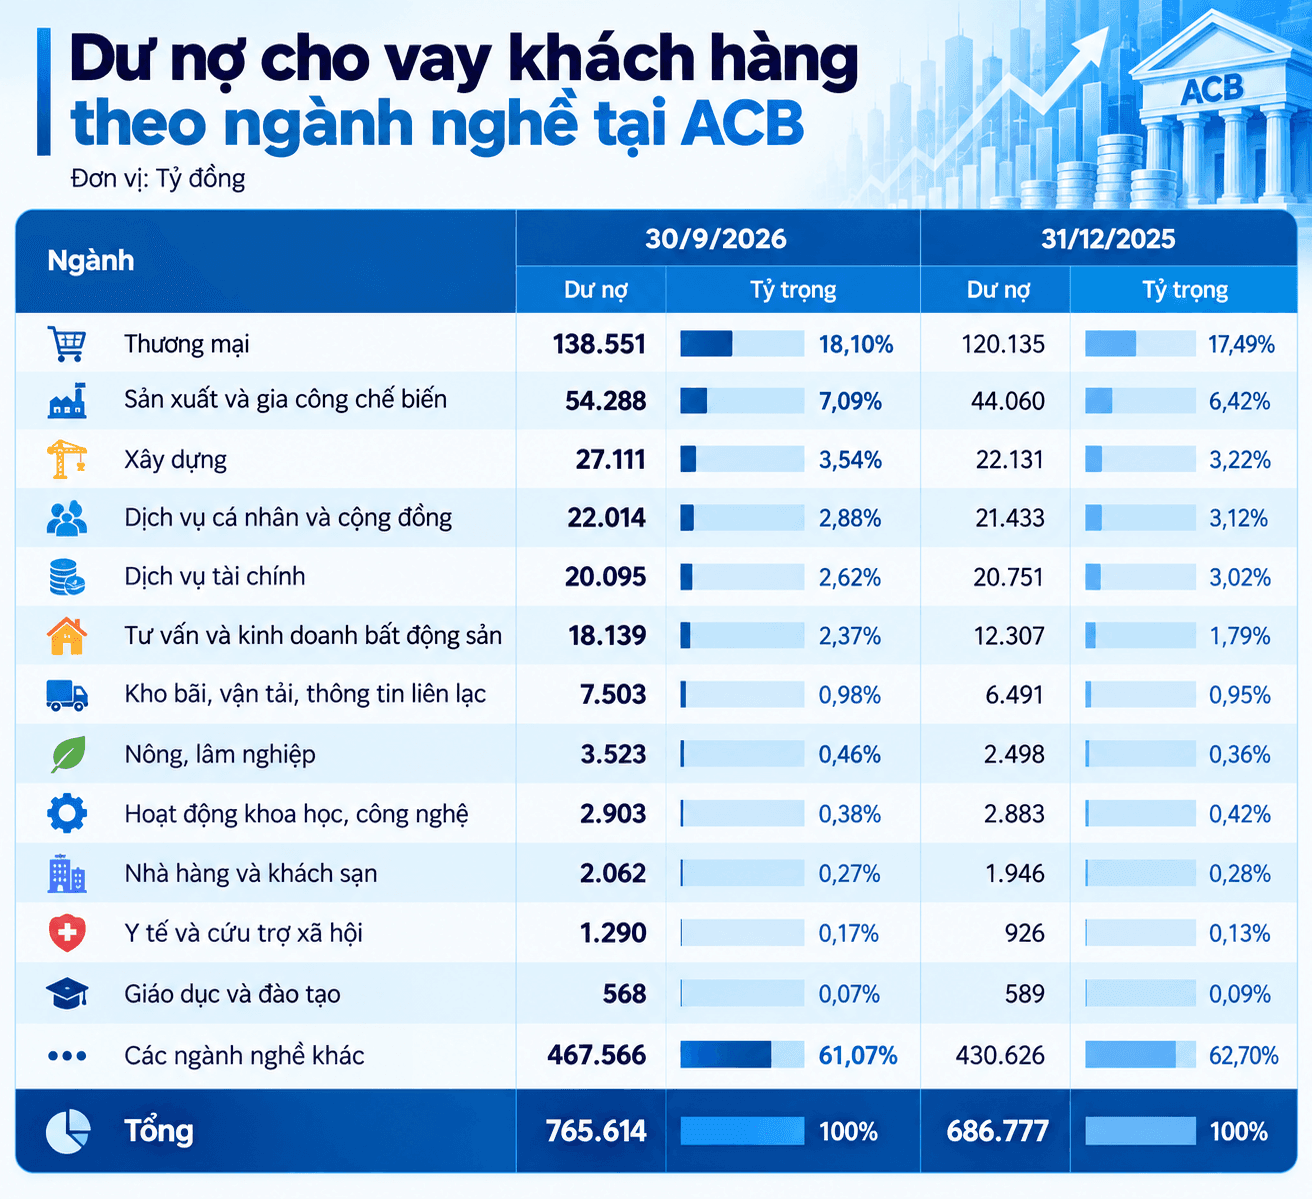
Cụ thể, thương mại là lĩnh vực có quy mô dư nợ lớn nhất tại ACB, đạt 138.551 tỷ đồng, tăng 15,3% so với cuối năm 2025. Với mức tăng thêm khoảng 18.416 tỷ đồng, lĩnh vực này đóng góp đáng kể vào mức tăng trưởng tín dụng của ngân hàng trong 9 tháng đầu năm, đồng thời chiếm khoảng 18,1% tổng dư nợ.
Tiếp theo là lĩnh vực sản xuất và gia công chế biến, với dư nợ đạt 54.288 tỷ đồng, tăng 23,2% so với cuối năm trước, chiếm tỷ trọng khoảng 7,1%.
Trong khi đó, dư nợ lĩnh vực xây dựng đạt 27.111 tỷ đồng, tăng 22,5% so với cuối năm 2025, chiếm khoảng 3,5% tổng dư nợ tín dụng của ACB.
Đáng chú ý, lĩnh vực tư vấn và kinh doanh bất động sản ghi nhận mức tăng trưởng 47,4%, cao nhất trong số các nhóm ngành được liệt kê riêng. Theo đó, dư nợ bất động sản tại ACB tăng từ 12.307 tỷ đồng cuối năm 2025 lên 18.139 tỷ đồng vào cuối tháng 9/2026.
Dù ghi nhận tốc độ tăng trưởng tương đối cao, tỷ trọng dư nợ lĩnh vực này mới chiếm khoảng 2,4% tổng danh mục tín dụng.
Bên cạnh các lĩnh vực tăng trưởng tích cực, cơ cấu tín dụng của ACB cũng ghi nhận sự phân hóa giữa các nhóm ngành.
Cụ thể, dư nợ lĩnh vực dịch vụ cá nhân và cộng đồng đạt 22.014 tỷ đồng, tăng 2,7% so với cuối năm 2025, chiếm khoảng 2,9% tổng dư nợ.
Đối với lĩnh vực kho bãi, giao thông vận tải và thông tin liên lạc, dư nợ đạt 7.503 tỷ đồng, tăng 15,6%. Trong khi đó, dư nợ nông, lâm nghiệp tăng 41%, từ 2.498 tỷ đồng lên 3.523 tỷ đồng.
Hoạt động y tế và cứu trợ xã hội cũng ghi nhận mức tăng trưởng tương đối cao, đạt 39,3%, đưa quy mô dư nợ lên 1.290 tỷ đồng. Tuy nhiên, xét về tỷ trọng, nhóm này mới chiếm khoảng 0,17% tổng dư nợ.
Ở chiều ngược lại, một số nhóm ngành ghi nhận dư nợ thu hẹp so với cuối năm trước.
Trong đó, dư nợ lĩnh vực dịch vụ tài chính giảm 3,2%, từ 20.751 tỷ đồng xuống còn 20.095 tỷ đồng. Dù vậy, đây vẫn là một trong những lĩnh vực có quy mô dư nợ đáng kể trong danh mục tín dụng của ngân hàng, chiếm khoảng 2,6%.
Lĩnh vực giáo dục và đào tạo cũng ghi nhận mức giảm 3,7%, đưa dư nợ từ 589 tỷ đồng xuống còn khoảng 568 tỷ đồng.
Trong khi đó, dư nợ hoạt động khoa học, công nghệ đạt 2.903 tỷ đồng, chỉ tăng khoảng 0,7% so với cuối năm 2025. Dư nợ lĩnh vực nhà hàng và khách sạn đạt 2.062 tỷ đồng, tăng 6%.