Công ty Mua bán nợ Việt Nam sắp được chuyển nợ thành vốn góp
Công ty Mua bán nợ Việt Nam được bổ sung nhiều cách xử lý nợ từ 30/10, gồm cơ cấu lại, chuyển nợ thành vốn góp và giảm nghĩa vụ trả nợ.
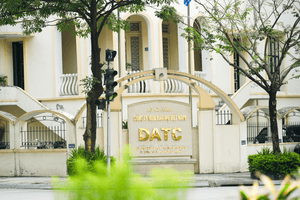
Chính phủ ban hành Nghị định 358/2026/NĐ-CP ngày 15/9/2026, quy định cơ chế hoạt động và quản lý tài chính của Công ty Mua bán nợ Việt Nam (DATC). Nghị định có hiệu lực từ ngày 30/10/2026.
Theo Nghị định, DATC có thể xử lý các khoản nợ mua hoặc tiếp nhận bằng nhiều phương thức. Trong đó có thu hồi trực tiếp, quản lý và xử lý tài sản, bán nợ, chuyển giao nghĩa vụ trả nợ, chuyển nợ thành vốn góp, cơ cấu lại nợ, giảm trừ một phần hoặc toàn bộ nghĩa vụ trả nợ, thu nợ có chiết khấu và các hình thức khác theo quy định.
Đối với các khoản nợ DATC mua, doanh nghiệp này có thể điều chỉnh thời hạn trả nợ, gia hạn, khoanh nợ hoặc điều chỉnh lãi suất.
DATC cũng có thể giảm nghĩa vụ trả lãi và một phần nợ gốc, nhưng phải bảo đảm phương án mua nợ có hiệu quả. Đồng thời, DATC được thỏa thuận với chủ sở hữu doanh nghiệp về việc chuyển nợ thành vốn góp để tham gia tái cơ cấu doanh nghiệp.
Với các khoản nợ DATC tiếp nhận, doanh nghiệp này cũng có thể điều chỉnh thời hạn, khoanh, giãn nợ hoặc điều chỉnh lãi suất. DATC được giảm nghĩa vụ trả lãi và sử dụng một phần khoản phí được hưởng để giảm một phần nghĩa vụ trả nợ gốc, nhằm khuyến khích doanh nghiệp trả nợ sớm.
Việc chuyển nợ thành vốn góp đối với nhóm nợ này cũng được thực hiện trên cơ sở thỏa thuận với chủ sở hữu doanh nghiệp để phục vụ tái cơ cấu.
Giảm nghĩa vụ trả nợ phải gắn với tái cơ cấu
Quy định mới không đồng nghĩa DATC có thể tùy ý giảm hoặc xóa nợ. Việc giảm nghĩa vụ trả nợ trong trường hợp tái cơ cấu phải gắn với phương án tái cơ cấu doanh nghiệp được cấp có thẩm quyền phê duyệt.
Theo Nghị định, biện pháp này phải gắn với việc DATC chuyển nợ hoặc tài sản thành vốn góp. Mức giảm cũng chịu các giới hạn nhất định, trong đó có giới hạn liên quan đến phần chênh lệch giữa giá trị ghi sổ của khoản nợ mua và giá mua nợ.
Sau khi trở thành cổ đông hoặc thành viên góp vốn tại doanh nghiệp, DATC vẫn có thể tiếp tục áp dụng các phương thức xử lý nợ khác theo quy định, trong phạm vi phần chênh lệch còn lại.