Gặp cạnh tranh từ những nhân tố mới, cảng 2 triệu TEU phía Bắc của Gemadept (GMD) bất ngờ sụt giảm sản lượng
Năm 2026, Gemadept (GMD) được dự báo lãi sau thuế vượt 3.300 tỷ đồng.
CTCP Chứng khoán SSI vừa công bố báo cáo cập nhật về CTCP Gemadept (mã chứng khoán GMD). Báo cáo chỉ ra sự phân hóa rõ rệt giữa hoạt động khai thác cảng của doanh nghiệp tại miền Bắc và miền Nam.
Lợi nhuận nửa đầu năm tăng mạnh
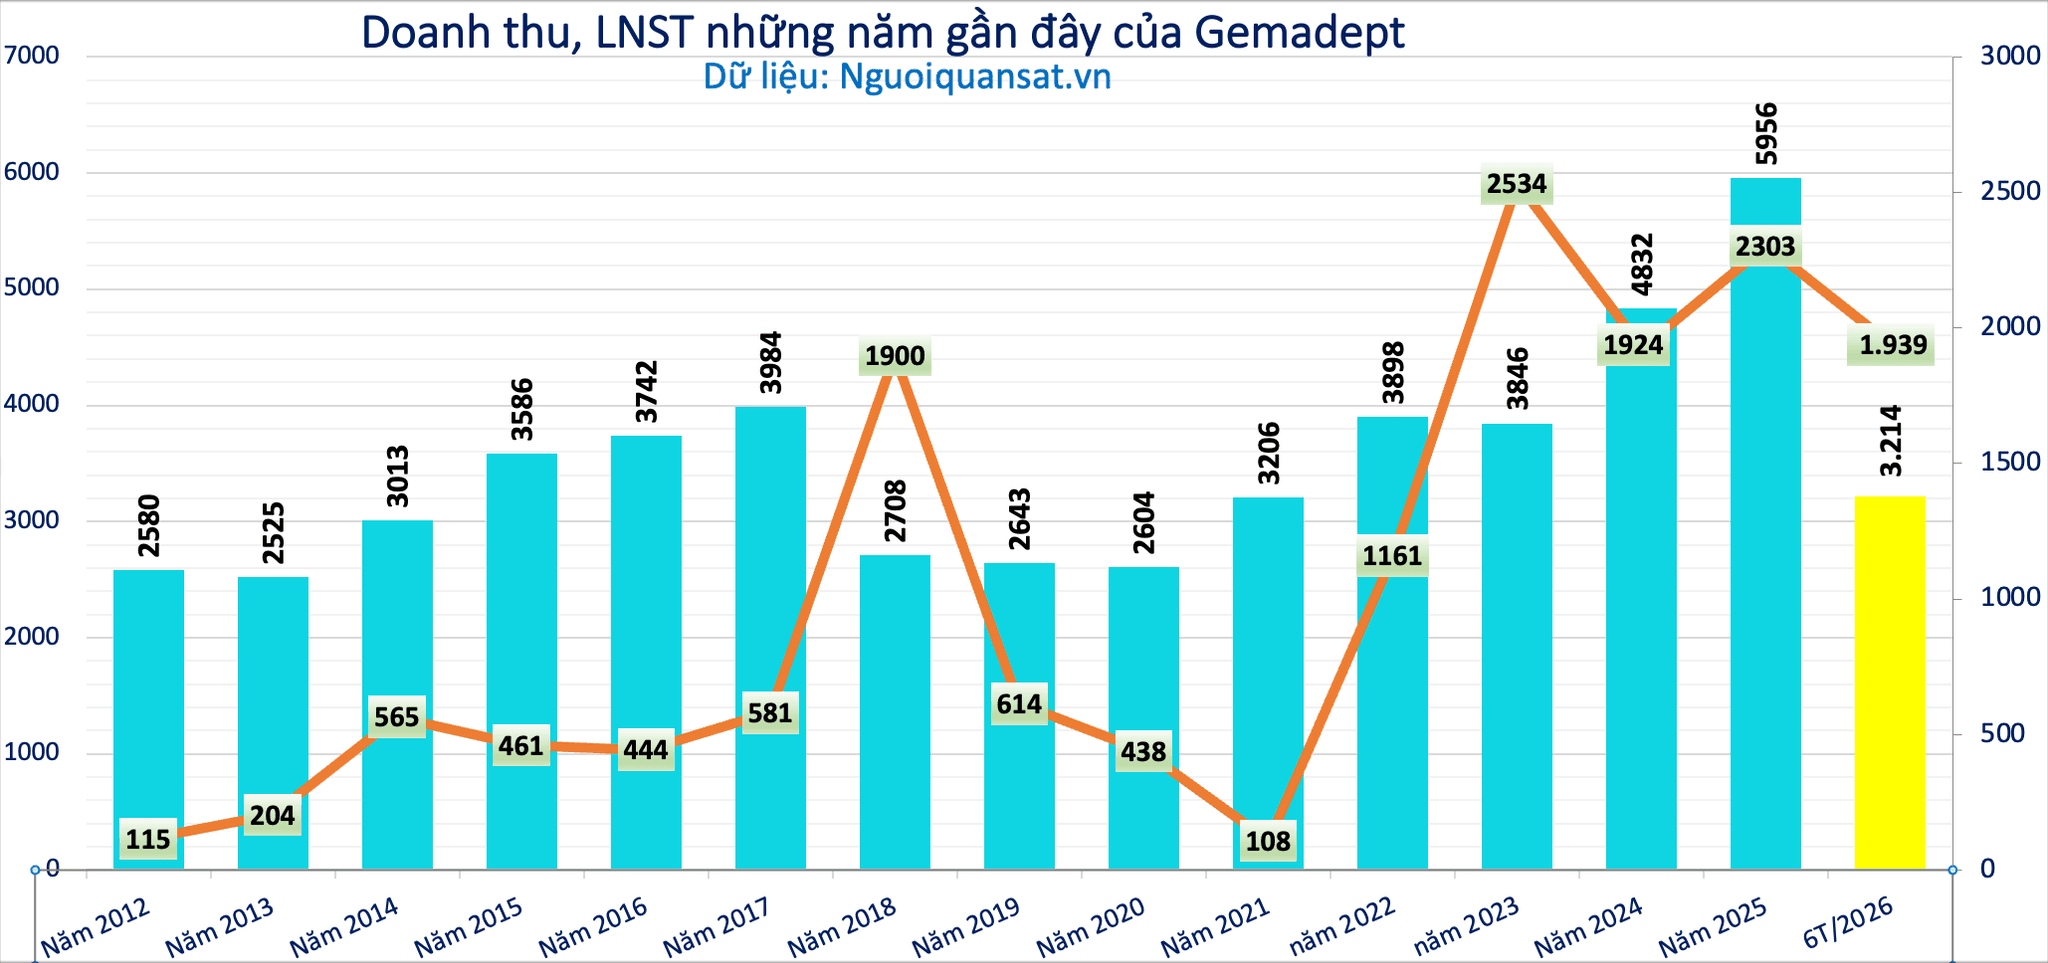
Về kết quả kinh doanh, trong 6 tháng đầu năm 2026, Gemadept ghi nhận 3.214 tỷ đồng doanh thu thuần, tăng 16% so với cùng kỳ.
Lợi nhuận trước thuế đạt 2.267 tỷ đồng, tăng 79,8%. Lợi nhuận sau thuế đạt 1.936 tỷ đồng, tăng 71% so với nửa đầu năm ngoái. Trong khi đó, lợi nhuận thuộc cổ đông công ty mẹ đạt 1.668 tỷ đồng, tăng 96,6%.
Đáng chú ý, kết quả ấn tượng này có được nhờ Gemadept ghi nhận khoản lãi bất thường 624 tỷ đồng từ việc thoái vốn khỏi CJ Logistics.
Nếu loại trừ khoản thu nhập trên, SSI ước tính lợi nhuận trước thuế cốt lõi của Gemadept vẫn tăng 32% so với cùng kỳ.
Một nguồn đóng góp khác đến từ các công ty liên doanh, liên kết. Trong nửa đầu năm, lợi nhuận từ nhóm này đạt 694 tỷ đồng, tăng 47%, chủ yếu nhờ kết quả của Gemalink và CTCP Dịch vụ Hàng hóa Sài Gòn (SCS).
Sở hữu các cảng vị trí đắc địa
Ở mảng logistics, trong kỳ, Gemadept đã hoàn tất nâng tỷ lệ sở hữu tại GMD Shipping từ 53% lên 100%.
Hiện Gemadept sở hữu hai tàu feeder đang được cho thuê định hạn. Feeder là loại tàu container cỡ nhỏ và trung bình, thường được sử dụng để gom, trung chuyển hàng hóa giữa các cảng trong khu vực với những cảng trung tâm.
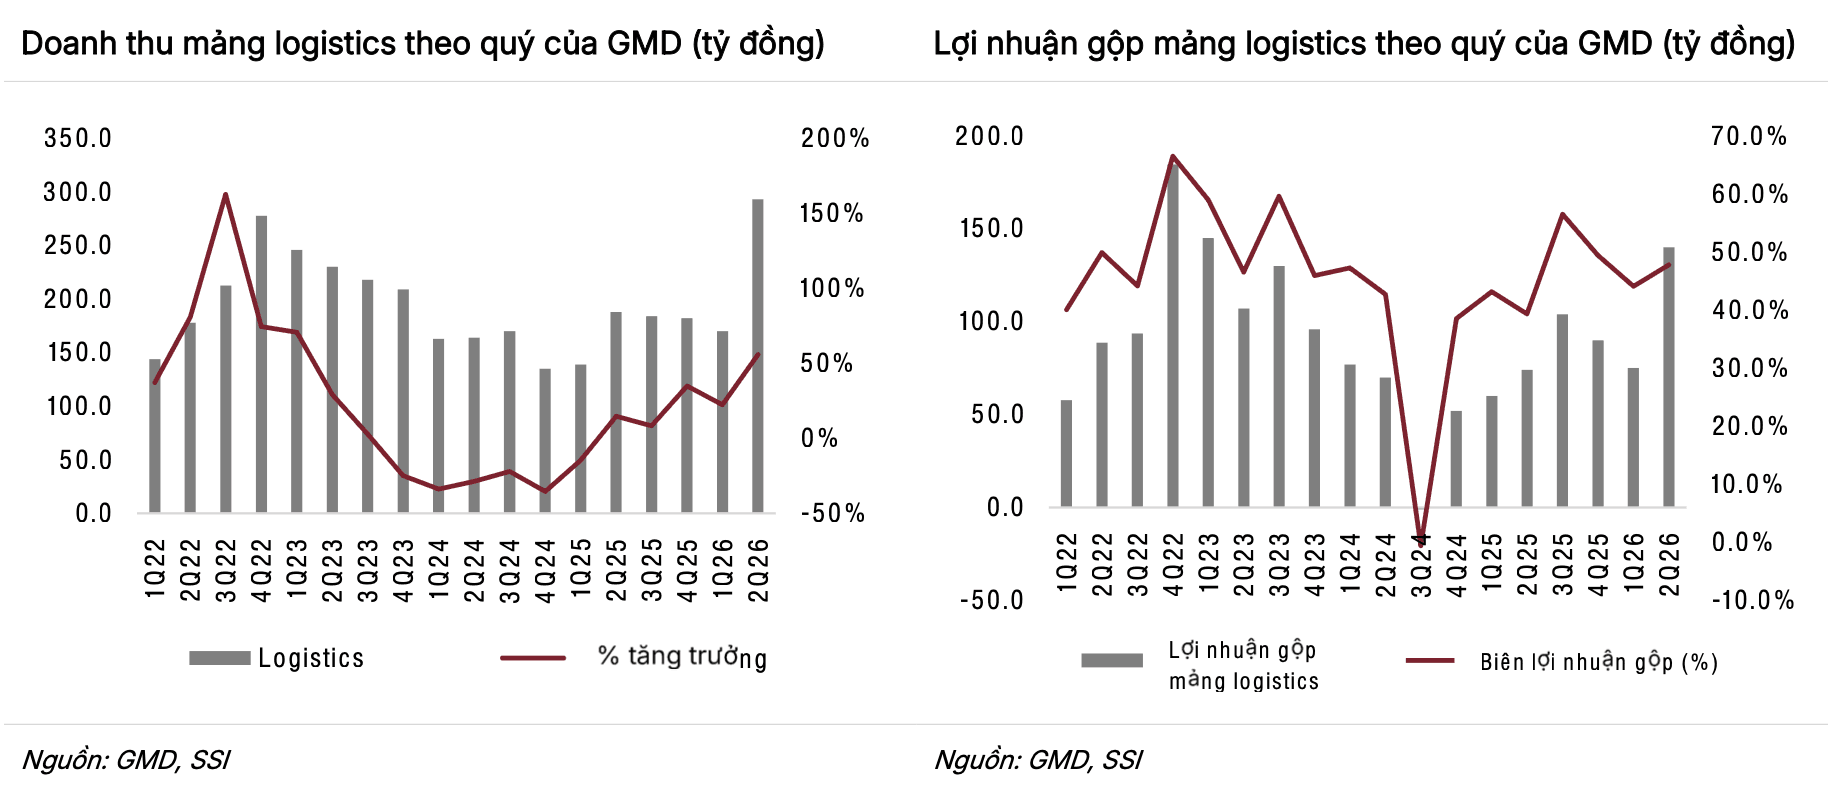
Trong 6 tháng đầu năm, doanh thu mảng logistics tăng 17%, còn lợi nhuận gộp tăng 60,5%. Kết quả được hỗ trợ bởi giá thuê tàu feeder kỳ hạn một năm trên thị trường tăng khoảng 25% so với cùng kỳ.
SSI cho rằng Gemadept có thể tiếp tục đầu tư vào đội tàu và phát triển các dịch vụ hàng hải mới. Tuy nhiên, do giá tàu vẫn ở mức cao, công ty chứng khoán chưa kỳ vọng doanh nghiệp đẩy mạnh đầu tư trong ngắn hạn.
Nam Đình Vũ giảm sản lượng dù công suất được mở rộng
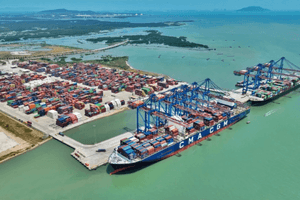
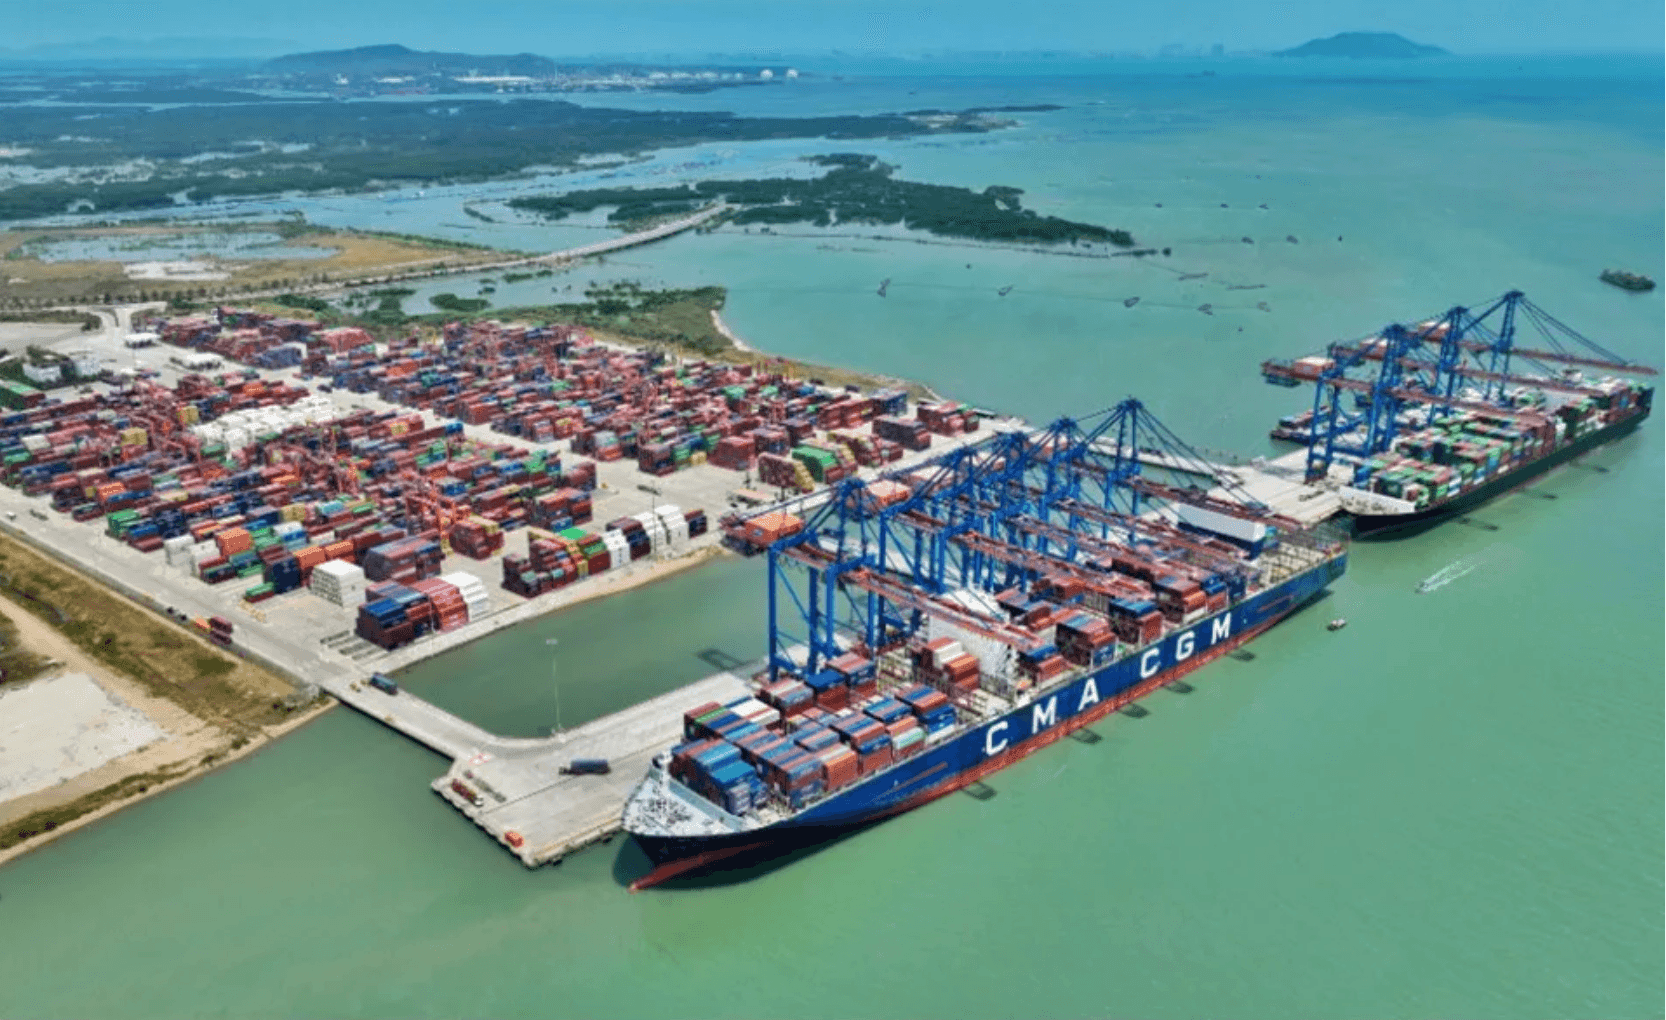
Ở mảng cảng biển, Gemadept sở hữu 2 khu vực cảng chủ lực có tốc độ tăng trưởng nhanh tại Cái Mép - Thị Vải (Gemalink) và Hải Phòng (Nam Đình Vũ).
Sự phân hóa trong hệ thống cảng của Gemadept thể hiện rõ nhất tại khu vực phía Bắc.
Trong 6 tháng đầu năm 2026, sản lượng qua cảng Nam Đình Vũ đạt 678.000 TEU, giảm 9% so với cùng kỳ, trái ngược với mức tăng trưởng khoảng 11% của toàn khu vực Hải Phòng.
Nam Đình Vũ giai đoạn 3 đã đi vào vận hành từ tháng 10/2025, bổ sung khoảng 700.000 TEU công suất mỗi năm. Sau khi hoàn thành cả ba giai đoạn, tổng công suất của cảng được nâng lên khoảng 2 triệu TEU/năm.
Đây là lần đầu tiên sản lượng qua hệ thống cảng phía Bắc của Gemadept ghi nhận suy giảm, diễn ra trong bối cảnh Nam Đình Vũ vừa được bổ sung công suất.
Theo SSI, nguyên nhân chủ yếu do áp lực cạnh tranh từ các đối thủ mới gia nhập thị trường ở các cảng nước sâu mới tại Lạch Huyện. Trong nửa cuối năm 2025, bến số 3 và 4 do Cảng Hải Phòng (PHP) liên doanh với MSC cùng bến số 5 và 6 do Hateco liên doanh với Maersk đã đi vào hoạt động. Mỗi cụm cảng có công suất khoảng 1,5 triệu TEU mỗi năm. Đến cuối tháng 6/2026, các cảng này ước tính đã hoạt động ở mức khoảng 60% công suất thiết kế.
Việc nguồn cung mới nhanh chóng được lấp đầy cho thấy nhu cầu khai thác cảng nước sâu tại Hải Phòng vẫn lớn. Tuy nhiên, điều này cũng khiến một phần sản lượng dịch chuyển khỏi các cảng trung chuyển nằm sâu hơn trong nội địa.
Nam Đình Vũ được đánh giá có lợi thế hơn một số cảng trung chuyển khác nhờ vị trí gần cửa sông. Dù vậy, SSI cho rằng áp lực cạnh tranh tại khu vực sẽ không giảm bớt trước nửa cuối năm 2027.
SSI dự báo sản lượng Nam Đình Vũ đi ngang trong năm 2026, sau đó tăng 10% trong năm 2027 và 15% trong năm 2028.
Gemalink tiến sát công suất tối đa
Trái ngược với khu vực phía Bắc, hoạt động cảng của Gemadept tại miền Nam ghi nhận mức tăng trưởng cao.
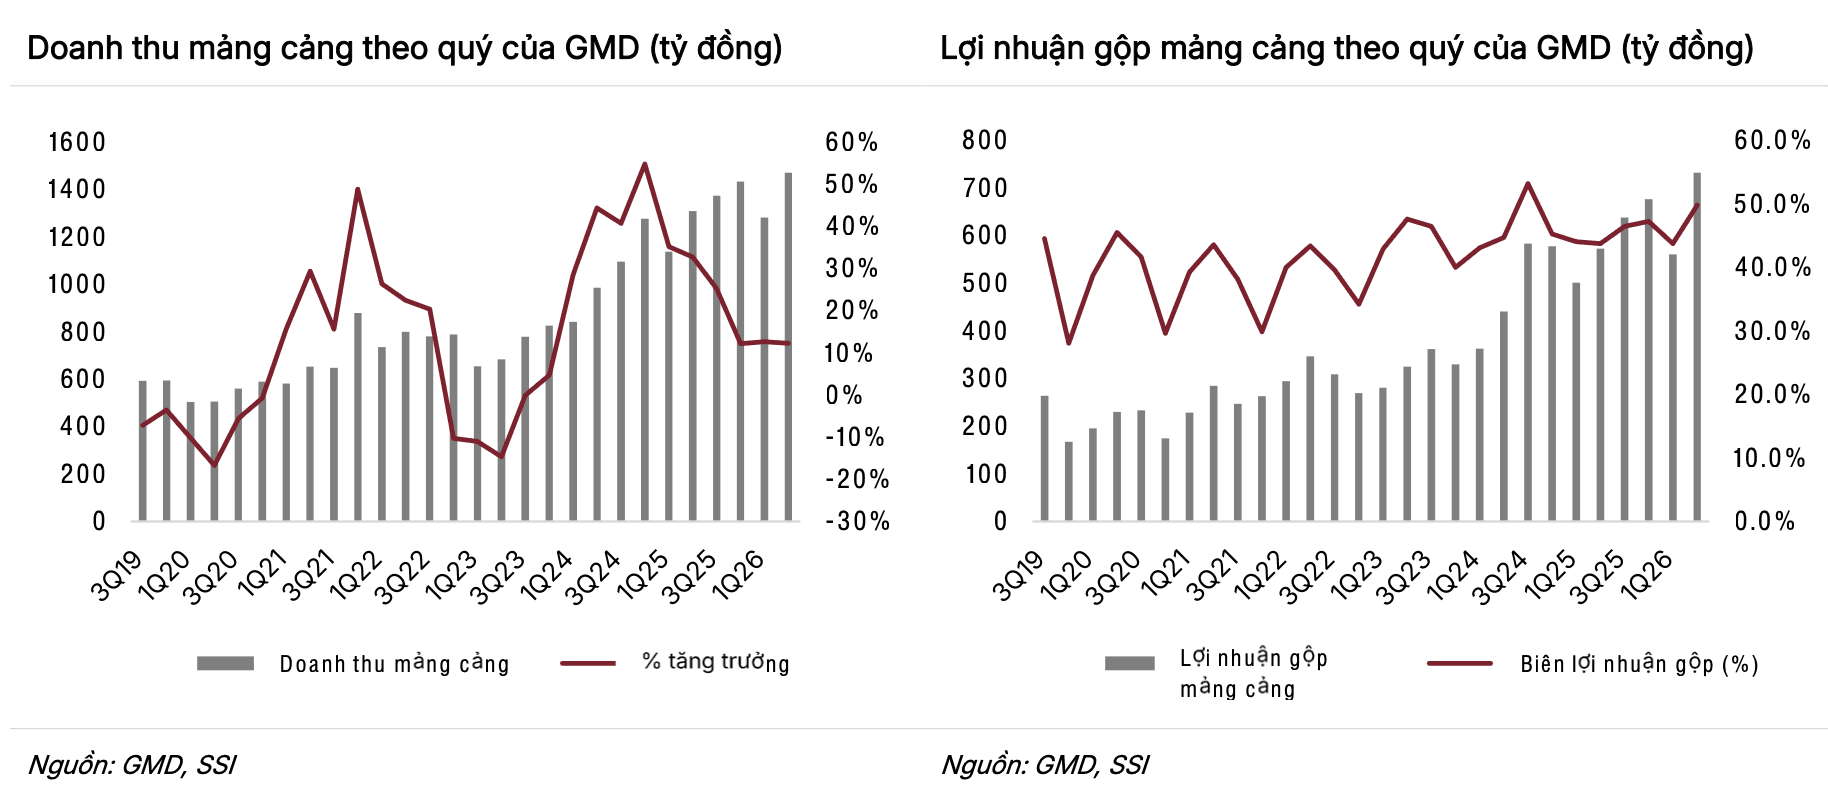
Trong nửa đầu năm 2026, nhóm cảng phía Nam gồm Gemalink và Phước Long đạt sản lượng 2,2 triệu TEU, tăng 35% so với cùng kỳ.
Kết quả được hỗ trợ bởi các tuyến dịch vụ mới tại Gemalink và mức tăng trưởng tự nhiên của khu vực Cái Mép – Thị Vải, được SSI ước tính khoảng 15% mỗi năm.
Không chỉ sản lượng tăng, giá dịch vụ cũng được cải thiện. SSI ước tính Gemalink đã tăng giá dịch vụ xếp dỡ hàng hóa khoảng 10%, phù hợp với quy định mới về mức giá sàn tại các cảng nước sâu có hiệu lực từ tháng 2/2026.
SSI dự báo sản lượng Gemalink tăng khoảng 15% trong năm 2026 và đạt mức công suất tối đa khoảng 2,3 triệu TEU. Tuy vậy, khả năng duy trì tăng trưởng từ năm 2027 sẽ phụ thuộc vào tiến độ mở rộng Gemalink giai đoạn 2A.
Theo kế hoạch, giai đoạn 2A quy mô 800.000 TEU khởi công trong nửa đầu năm 2026 và hoàn thành trong nửa cuối năm 2027.
Trong dài hạn, Gemalink giai đoạn 2A và 2B được kỳ vọng tạo thêm dư địa công suất cho Gemadept, với đóng góp tăng trưởng rõ hơn từ năm 2028.
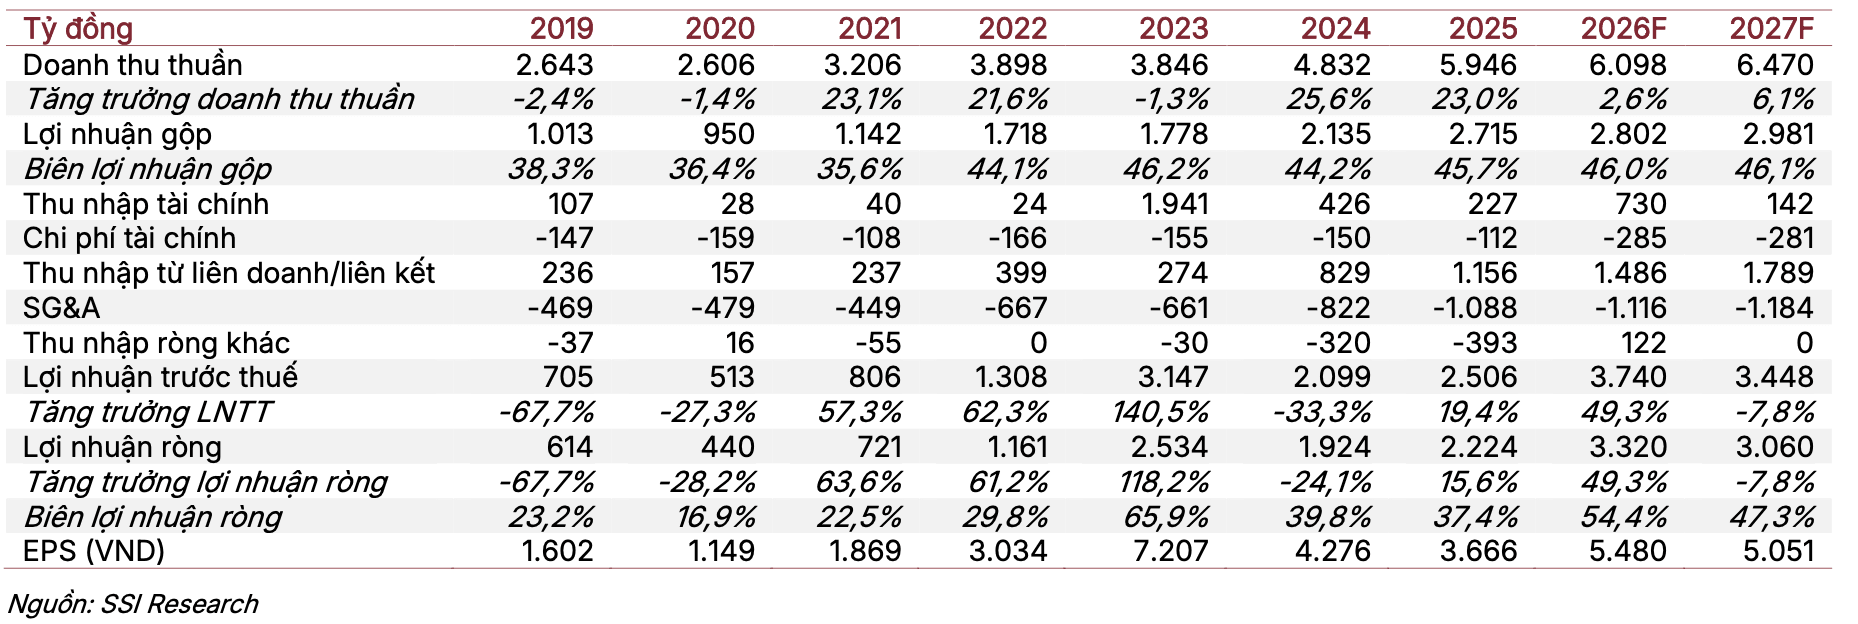
Với những luận điểm trên, SSI dự báo doanh thu Gemadept năm 2026 đạt 6.098 tỷ đồng, tăng 2,6%. Lợi nhuận trước thuế ước đạt 3.740 tỷ đồng, tăng 49,3%. Lợi nhuận sau thuế được dự báo đạt 3.320 tỷ đồng, tăng mạnh 49,3% so với năm 2025.
Sang năm 2027, doanh thu dự kiến tăng tiếp 6,1% lên 6.470 tỷ đồng. Tuy vậy lợi nhuận trước thuế được dự báo giảm 7,8% xuống 3.448 tỷ đồng do không còn khoản lãi bất thường từ thoái vốn.
Nếu loại trừ yếu tố bất thường, SSI ước tính lợi nhuận trước thuế cốt lõi năm 2027 vẫn tăng 14,5%. Lợi nhuận sau thuế dự kiến đạt 3.060 tỷ đồng.
SSI hạ giá mục tiêu một năm đối với cổ phiếu GMD từ 95.000 đồng xuống 88.000 đồng do nâng giả định tỷ lệ chiết khấu trong bối cảnh lãi suất cao hơn. Giá mục tiêu này vẫn cao hơn khoảng 13% so với thị giá hiện tại của GMD (78.100 đồng/cổ phiếu).
SSI cũng đồng thời hạ khuyến nghị GMD từ “KHẢ QUAN” xuống “TRUNG LẬP”, nhưng vẫn đánh giá doanh nghiệp còn triển vọng tăng trưởng dài hạn khi Gemalink được mở rộng và hoạt động hàng hải tiếp tục phát triển.
Rủi ro chính nằm ở khả năng cạnh tranh tại hệ thống cảng Hải Phòng gay gắt hơn dự kiến và dự án cảng nước sâu Cần Giờ có thể trở thành đối thủ đáng kể của cụm cảng Cái Mép – Thị Vải.