Cổ phiếu đáng chú ý ngày 12/11: TPB, PVT, NT2
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu TPB, PVT và NT2.
Ngân hàng Tiên Phong (TPB): Khuyến nghị khả quan, giá mục tiêu 16.600 đồng/cp
Chứng khoán MB (MBS) duy trì khuyến nghị khả quan đối với cổ phiếu Ngân hàng TMCP Tiên Phong (HoSE: TPB), với giá mục tiêu 16.600 đồng/cp, tương ứng tiềm năng tăng giá 26,7%.
Theo MBS, triển vọng tăng trưởng của TPBank được hỗ trợ bởi hoạt động tín dụng tiếp tục mở rộng, đặc biệt ở phân khúc khách hàng doanh nghiệp vừa và nhỏ (SME).
Nhóm phân tích dự báo tăng trưởng tín dụng của ngân hàng đạt 14,8% trong năm 2026 và 13,5% vào năm 2027.
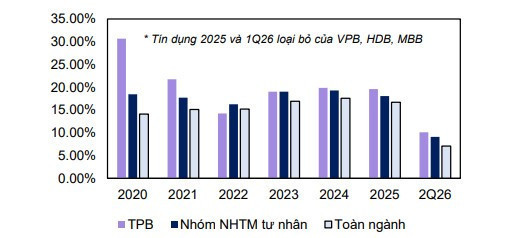
Trên cơ sở đó, MBS dự phóng lợi nhuận trước thuế năm 2026 của TPBank đạt 10.422 tỷ đồng, tăng 12,9% so với năm trước. Sang năm 2027, chỉ tiêu này dự kiến tăng thêm 13,6%, lên 11.843 tỷ đồng.
Tuy nhiên, biên lãi ròng (NIM) của ngân hàng được dự báo tiếp tục chịu áp lực từ chi phí vốn, khiến MBS điều chỉnh giảm dự phóng lợi nhuận. Dù vậy, chi phí tín dụng dự kiến được kiểm soát quanh mức 1%, góp phần hỗ trợ khả năng sinh lời trong giai đoạn tới.
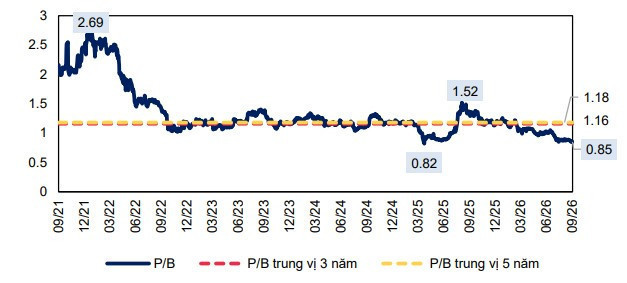
Theo MBS, hiện TPB đang giao dịch ở mức P/B thấp ngang đáy thuế quan (09/04/2025) và tại P/B 2026F khoảng 0.77x, tức thấp hơn 35% so với trung vị P/B 3 năm và 5 năm, trong khi ROE 2026F vẫn duy trì trên 16%.
PVTrans (PVT): Khuyến nghị khả quan, giá mục tiêu 24.900 đồng/cp
Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị khả quan đối với cổ phiếu Tổng CTCP Vận tải Dầu khí (HoSE: PVT), với giá mục tiêu 24.900 đồng/cp, tương ứng tiềm năng tăng giá khoảng 19%.
Theo BVSC, triển vọng tăng trưởng của PVTrans được hỗ trợ bởi việc mở rộng đội tàu, mặt bằng giá cước vận tải dầu khí duy trì ở mức cao và hiệu quả quản lý chi phí được cải thiện.
Trong năm 2026, BVSC dự phóng doanh thu thuần của PVTrans đạt 19.265 tỷ đồng, tăng 20,3% so với năm trước. Đáng chú ý, lợi nhuận sau thuế thuộc cổ đông công ty mẹ được kỳ vọng đạt 1.548 tỷ đồng, tăng 49,2%.
Động lực tăng trưởng chủ yếu đến từ hoạt động vận tải, với doanh thu dự kiến đạt 11.572 tỷ đồng, tăng 17,4%. Trong đó, doanh thu vận tải nội địa được dự báo tăng khoảng 14%, nhờ Nhà máy Lọc dầu Dung Quất duy trì hoạt động ổn định; còn vận tải quốc tế có thể tăng 19%, hưởng lợi từ giá cước cho thuê tàu và việc đưa thêm các tàu mới vào khai thác.
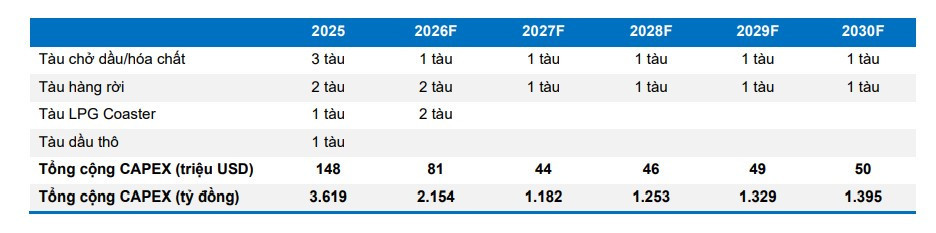
Đáng chú ý, trong giai đoạn nửa cuối năm 2025 và đầu năm 2026, PVTrans đã bổ sung tổng cộng 8 tàu vào đội tàu khai thác, gồm các tàu vận tải dầu thô, dầu sản phẩm, hóa chất, khí LPG và hàng rời. Việc mở rộng công suất vận chuyển được kỳ vọng tiếp tục đóng góp vào kết quả kinh doanh trong các kỳ tới.
Bên cạnh đó, BVSC đánh giá mặt bằng giá cước cho thuê tàu định hạn quốc tế có thể duy trì tích cực trong năm 2026, đặc biệt ở phân khúc tàu dầu thô và tàu dầu sản phẩm, trong bối cảnh hoạt động vận tải qua eo biển Hormuz chưa hoàn toàn trở lại bình thường.
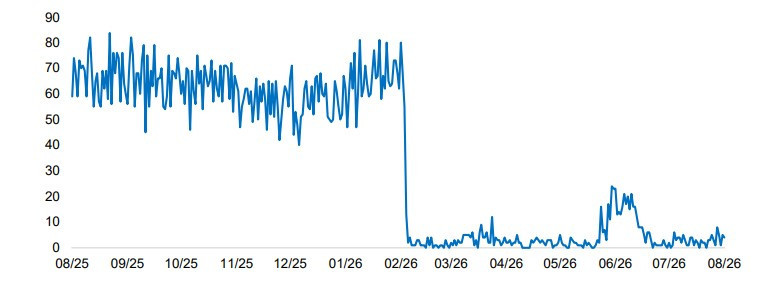
Theo nhóm phân tích, tình hình địa chính trị tại Trung Đông đã khiến nguồn cung vận tải dầu toàn cầu biến động mạnh. Dù giá cước đã hạ nhiệt so với giai đoạn cao điểm, mức giá được kỳ vọng vẫn duy trì tương đối thuận lợi cho các doanh nghiệp vận tải trong thời gian còn lại của năm.
Nhờ doanh thu vận tải tăng trưởng và chi phí được kiểm soát, biên lợi nhuận gộp của PVTrans năm 2026 được BVSC dự báo cải thiện lên 15,6%, so với mức 14,7% năm trước.
Sang năm 2027, BVSC dự phóng doanh thu đạt 19.616 tỷ đồng, tăng 1,8%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.611 tỷ đồng, tăng 4,1%.
Mặc dù tốc độ tăng trưởng có thể chậm lại khi giá cước vận tải quốc tế dần bình thường hóa, triển vọng của PVTrans vẫn được hỗ trợ bởi quy mô đội tàu mở rộng và nhu cầu vận tải dầu khí.
Điện lực Dầu khí Nhơn Trạch 2 (NT2): Khuyến nghị mua, giá mục tiêu 28.100 đồng/cp
Chứng khoán ACB (ACBS) đưa ra khuyến nghị mua đối với cổ phiếu CTCP Điện lực Dầu khí Nhơn Trạch 2 (HoSE: NT2), với giá mục tiêu 28.100 đồng/cp, tương ứng tổng tỷ suất sinh lời kỳ vọng 19,6%.
Theo ACBS, triển vọng của NT2 được hỗ trợ bởi sản lượng điện thương phẩm tăng trưởng mạnh, chi phí khấu hao giảm đáng kể và nguồn thu tài chính cải thiện.
Trong quý III/2026, NT2 ghi nhận doanh thu thuần 2.807 tỷ đồng, tăng 46% so với cùng kỳ; lợi nhuận sau thuế đạt 419 tỷ đồng, tăng 96%.
Động lực chính đến từ sản lượng điện thương phẩm đạt khoảng 1,2 tỷ kWh, tăng 47% so với cùng kỳ, trong khi giá bán điện bình quân đạt 2.418 đồng/kWh, giảm nhẹ 1%.
Bên cạnh sản lượng tăng, lợi nhuận của NT2 còn được hỗ trợ bởi chi phí khấu hao giảm 78%, chi phí nhân công giảm 6% và doanh thu tài chính từ lãi tiền gửi tăng 88%.
Lũy kế 9 tháng đầu năm 2026, NT2 ghi nhận doanh thu đạt 7.804 tỷ đồng, tăng 44% so với cùng kỳ. Lợi nhuận sau thuế đạt 906 tỷ đồng, tăng 57%, qua đó hoàn thành 211% kế hoạch lợi nhuận cả năm và vượt 8% dự phóng trước đó của ACBS.
Sản lượng điện thương phẩm trong 9 tháng đạt khoảng 3,3 tỷ kWh, tăng 53%. Theo nhóm phân tích, kết quả này chủ yếu nhờ sản lượng điện hợp đồng (Qc) được giao cao hơn dự kiến, trong bối cảnh nhu cầu điện toàn quốc gia tăng.
Đáng chú ý, ACBS cho biết NT2 vẫn còn khoản lợi nhuận khoảng 177 tỷ đồng từ chênh lệch tỷ giá chưa được ghi nhận, tạo thêm yếu tố cần theo dõi đối với kết quả kinh doanh các kỳ tiếp theo.
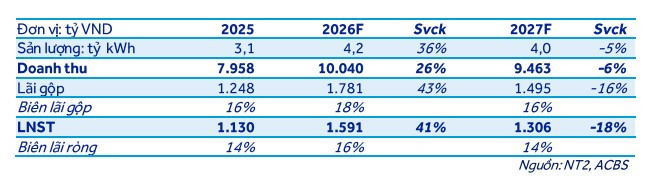
Trên cơ sở kết quả kinh doanh tích cực, ACBS dự phóng sản lượng điện cả năm 2026 của NT2 đạt khoảng 4,2 tỷ kWh, tăng 36% so với năm trước.
Theo đó, doanh thu thuần năm 2026 được dự báo đạt 10.040 tỷ đồng, tăng 26%, trong khi lợi nhuận sau thuế có thể đạt 1.591 tỷ đồng, tăng 41%.
Tuy nhiên, sang năm 2027, ACBS dự báo lợi nhuận sau thuế của NT2 giảm khoảng 18%, xuống còn 1.306 tỷ đồng, do nhà máy có khả năng thực hiện đợt đại tu lớn, ảnh hưởng đến sản lượng và chi phí vận hành.
Dù vậy, nhóm phân tích vẫn đánh giá tích cực triển vọng dài hạn của doanh nghiệp nhờ chi phí khấu hao đã giảm mạnh, giúp cải thiện khả năng sinh lời và dòng tiền.
Một yếu tố hỗ trợ khác đến từ chính sách cổ tức. Theo ACBS, NT2 có kế hoạch chi trả cổ tức năm 2026 ở mức 1.500 đồng/cp, tương ứng tỷ suất cổ tức khoảng 6,2%.