Hơn 800 tỷ USD chỉ trong một tuần: Mỹ lập kỷ lục phát hành trái phiếu, Phố Wall đứng trước bước ngoặt lớn
Bộ Tài chính Mỹ có thể cắt giảm phát hành trái phiếu dài hạn nhằm hạ nhiệt lợi suất, trong bối cảnh thâm hụt ngân sách hàng năm lên tới khoảng 2.000 tỷ USD và nhu cầu vay nợ tiếp tục gia tăng.
Sau khi Bộ trưởng Tài chính Mỹ Scott Bessent gây bất ngờ cho các nhà giao dịch trái phiếu khi thể hiện sẵn sàng can thiệp vào thị trường nhằm kéo lợi suất xuống trong những tháng gần đây, Phố Wall hiện đang chuẩn bị cho đợt điều chỉnh lớn nhất kể từ đầu năm 2024 đối với định hướng phát hành trái phiếu Chính phủ Mỹ.
Nhiều nhà giao dịch dự đoán Bộ Tài chính Mỹ sẽ thay đổi định hướng trong tuyên bố chính sách hàng quý. Trong hơn hai năm qua, cơ quan này liên tục duy trì kế hoạch ổn định quy mô phát hành trái phiếu trung và dài hạn.
Nếu được công bố vào thứ Tư tới (4/11), sự thay đổi này có thể mở đường cho việc cắt giảm lượng phát hành trái phiếu kỳ hạn dài nhất từ năm 2027, đồng thời bù đắp bằng cách tăng đấu giá tín phiếu Kho bạc và trái phiếu kỳ hạn ngắn hơn.
Một số tổ chức thậm chí đang chuẩn bị cho những động thái quyết liệt hơn.
Citigroup dự báo Bộ Tài chính Mỹ sẽ công bố cắt giảm lượng phát hành trái phiếu kỳ hạn 20 năm và 30 năm ngay từ tháng này. Động thái đó trên thực tế sẽ đi ngược lại định hướng được đưa ra trong tuyên bố tái cấp vốn hàng quý gần nhất.
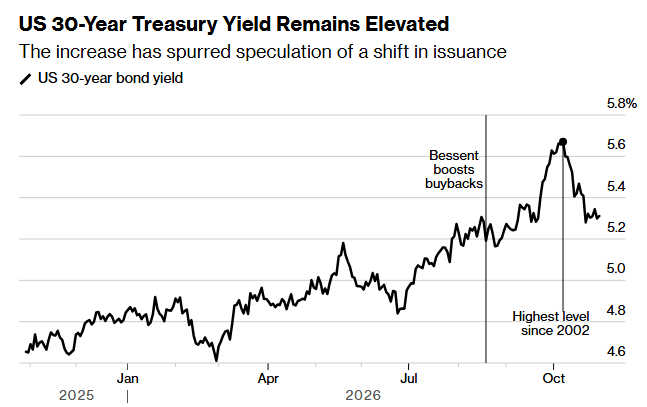
Chỉ một tuần sau khi công bố kế hoạch trước đó, ông Bessent đã bất ngờ tăng mạnh quy mô mua lại trái phiếu Chính phủ đang lưu hành. Động thái này được thị trường xem là phản ứng trước đợt tăng vọt của lợi suất trái phiếu.
"Quy mô mua lại trái phiếu quá nhỏ để thực sự tạo ra tác động đáng kể", bà April LaRusse, Giám đốc bộ phận chuyên gia đầu tư tại Insight Investment, nhận định trong một cuộc phỏng vấn.
Bà giải thích: "Nếu bạn điều hành Bộ Tài chính và công cụ quyền lực lớn nhất trong tay là hoạt động phát hành nợ, thì khi không hài lòng với mức lợi suất trên thị trường, bạn sẽ điều chỉnh kế hoạch phát hành".
Tuy nhiên, một yếu tố có thể khiến Bộ Tài chính cân nhắc trước khi thực hiện những thay đổi lớn trong tuần này là lợi suất trái phiếu đã hạ nhiệt, sau khi lợi suất kỳ hạn dài tăng lên mức cao nhất trong hơn hai thập kỷ vào đầu tháng 10.
Dù vậy, đến thứ Sáu, trái phiếu Chính phủ Mỹ kỳ hạn 30 năm vẫn được giao dịch với lợi suất trên 5,30%, tương đương mức ghi nhận vào giữa tháng 8, thời điểm ông Bessent can thiệp bằng chương trình mở rộng mua lại trái phiếu.
Một vấn đề khác cần tính đến là việc ngày càng phụ thuộc vào tín phiếu Kho bạc, loại công cụ nợ có thời hạn đáo hạn không quá một năm, để đáp ứng nhu cầu huy động vốn ngày càng lớn. Chiến lược này sớm muộn cũng sẽ đặt sức mua của nhà đầu tư trước phép thử.
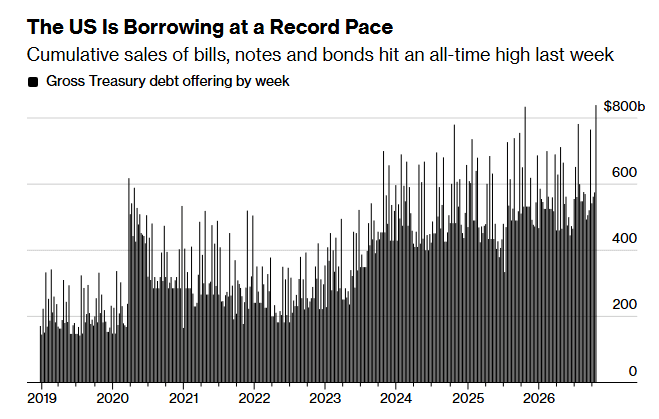
Do tín phiếu Kho bạc có kỳ hạn ngắn và phải liên tục được phát hành mới để đảo nợ, Chính phủ Mỹ hiện tổ chức các phiên đấu giá với tổng giá trị vượt 500 tỷ USD trong bất kỳ tuần nào. Điều này khiến Bộ Tài chính dễ bị ảnh hưởng trước những biến động bất ngờ của thị trường.
Riêng tuần trước, giới chức Mỹ đã phát hành lượng trái phiếu và tín phiếu Kho bạc với tổng giá trị kỷ lục 839 tỷ USD. "Khả năng cao Bộ Tài chính sẽ thay đổi định hướng trước khi thực sự điều chỉnh hoạt động phát hành", bà Phoebe White, Giám đốc chiến lược lãi suất Mỹ tại UBS Group AG, nhận định.
Tuy nhiên, theo bà, những động thái "không theo thông lệ" gần đây của Bộ Tài chính cũng làm gia tăng khả năng cơ quan này tiếp tục đưa ra các quyết định khác biệt so với tiền lệ lịch sử.
UBS nằm trong nhóm tổ chức dự báo quy mô phát hành trái phiếu thực tế sẽ không thay đổi cho đến tháng 5.
Trên thực tế, Bộ Tài chính Mỹ đã để ngỏ khả năng điều chỉnh chiến lược từ tháng 8. Khi đó, giới chức thực hiện một thay đổi nhỏ nhưng đáng chú ý trong cách diễn đạt định hướng phát hành.
Cụ thể, thay vì đề cập đến khả năng "tăng" quy mô phát hành trái phiếu trả lãi cố định và trái phiếu lãi suất thả nổi trong tương lai, Bộ Tài chính chuyển sang tuyên bố đang đánh giá những "thay đổi" có thể được thực hiện đối với hoạt động phát hành các công cụ nợ này.
Đối với đợt đấu giá tái cấp vốn hàng quý diễn ra vào tuần tới, nếu quy mô phát hành không thay đổi, tổng giá trị trái phiếu được chào bán sẽ đạt 125 tỷ USD, bao gồm:
- Ngày 9/11: 58 tỷ USD trái phiếu kỳ hạn 3 năm.
- Ngày 10/11: 42 tỷ USD trái phiếu kỳ hạn 10 năm.
- Ngày 12/11: 25 tỷ USD trái phiếu kỳ hạn 30 năm.
Kể từ khi bà Janet Yellen, người tiền nhiệm của ông Bessent, thiết lập định hướng duy trì ổn định quy mô phát hành trái phiếu trung và dài hạn trong nhiều quý liên tiếp, các nhà giao dịch vẫn luôn dự đoán rằng sớm muộn Bộ Tài chính cũng phải tăng lượng phát hành trở lại.
Nguyên nhân là quy mô nợ công của Mỹ không ngừng phình to, trong khi Chính phủ liên tục ghi nhận mức thâm hụt ngân sách hàng năm khoảng 2.000 tỷ USD.
Vào thứ Hai (2/11), Bộ Tài chính dự kiến cập nhật ước tính mới nhất về nhu cầu vay nợ trong từng quý. Để chuẩn bị cho tuyên bố vào thứ Tư, Bộ Tài chính đã sử dụng bảng câu hỏi thường kỳ gửi tới các nhà giao dịch sơ cấp trước đợt tái cấp vốn.
Trong đó, cơ quan này đề nghị các tổ chức đánh giá những "thay đổi mang tính cấu trúc trong nhu cầu của nhà đầu tư" đối với trái phiếu Chính phủ Mỹ, đồng thời cho ý kiến về "những thay đổi trong tương lai đối với quy mô đấu giá mà Bộ Tài chính nên cân nhắc".
Theo nhóm chiến lược gia JPMorgan Chase & Co., do Jay Barry dẫn đầu, vấn đề cốt lõi chi phối những động thái gần đây của Bộ Tài chính là việc cơ quan này "không thoải mái với mức lợi suất hiện tại".
Nhận định được đưa ra trong báo cáo dự báo trước đợt công bố kế hoạch tái cấp vốn. Dù vậy, JPMorgan cho rằng Bộ Tài chính sẽ tiếp tục duy trì cách diễn đạt "trong vài quý tới" khi đưa ra định hướng kéo dài sang năm 2027.
Ngân hàng này cũng dự báo quy mô các phiên đấu giá sẽ không thay đổi cho đến tháng 8 năm sau, trước khi Bộ Tài chính bắt đầu một loạt đợt tăng phát hành, tập trung vào trái phiếu kỳ hạn từ 2 đến 10 năm.
Quan điểm của JPMorgan trái ngược với dự báo của nhiều nhà giao dịch đang chờ đợi sự điều chỉnh trong định hướng phát hành.
Nhóm phân tích tại Barclays Plc, do Anshul Pradhan dẫn đầu, đề xuất Bộ Tài chính thay cụm từ "ít nhất trong vài quý tới" bằng "trong những quý sắp tới". Theo Barclays, thay đổi này sẽ giúp Bộ Tài chính có thêm "sự linh hoạt về cả thời điểm lẫn cơ cấu phát hành".
Một phiên bản của cách diễn đạt hiện tại đã được duy trì từ tháng 1/2024, bất chấp những lời kêu gọi không thường xuyên từ các nhà đầu tư về việc loại bỏ nó.
Bank of America, Goldman Sachs và UBS cũng nằm trong số những ngân hàng đang theo dõi khả năng Bộ Tài chính điều chỉnh định hướng. Giới quan sát đồng thời sẽ chú ý đến các nội dung thảo luận được công bố vào thứ Tư từ Ủy ban Tư vấn Vay nợ của Bộ Tài chính Mỹ (TBAC).
Đây là Hội đồng gồm các nhà đầu tư, nhà giao dịch và những thành viên khác trên thị trường, thường xuyên họp với các quan chức cấp cao của Bộ Tài chính.
Mọi ý kiến phản hồi từ TBAC về khả năng tiếp tục hấp thụ lượng phát hành nợ của thị trường đều sẽ được theo dõi sát sao.
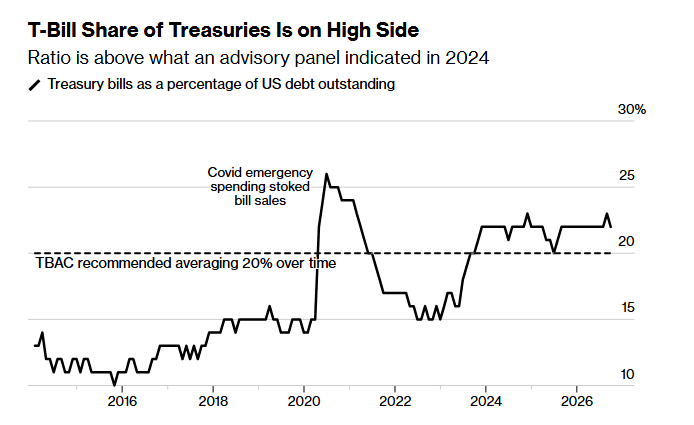
Trong bối cảnh nhu cầu vay nợ của Chính phủ liên bang tiếp tục tăng, nhưng quy mô phát hành trái phiếu trung và dài hạn không được nâng lên để đáp ứng nhu cầu tài trợ, tỷ trọng tín phiếu Kho bạc trong tổng dư nợ đã liên tục tăng, đạt khoảng 22% tính đến tháng 9.
Con số này vượt mức 20% mà TBAC từng khuyến nghị vào năm 2024, với tư cách là tỷ trọng bình quân nên duy trì trong dài hạn.
Nhóm phân tích của JPMorgan lập luận rằng việc cắt giảm phát hành trái phiếu kỳ hạn dài sẽ không phải là lựa chọn thận trọng, xét đến quy mô vay nợ khổng lồ mà Chính phủ Mỹ cần thực hiện trong những năm tới.
Bên cạnh đó, thị trường đã xuất hiện những dấu hiệu ban đầu cho thấy nhu cầu đối với tín phiếu kho bạc đang chững lại.
Trong khi đó, hoạt động mua tín phiếu Kho bạc từ các tổ chức phát hành stablecoin, vốn được giới chức Bộ Tài chính kỳ vọng trở thành nguồn cầu mới, vẫn chưa đạt quy mô đáng kể.
Tuyên bố vào thứ Tư cũng có thể mang đến định hướng mới về hoạt động mua lại trái phiếu Chính phủ Mỹ. Trước đó, Bộ Tài chính đã tăng gấp ba quy mô mua lại đối với nhóm trái phiếu có kỳ hạn từ 10 đến 30 năm, lên 6 tỷ USD mỗi đợt.
Phần lớn nhà đầu tư dự báo giới chức sẽ tiếp tục duy trì mức này trong thời gian tới, đồng thời giữ quyền điều chỉnh khi cần thiết.
Trong một báo cáo, nhóm chiến lược gia Goldman Sachs do William Marshall dẫn đầu nhận định rằng việc "nêu rõ mua lại trái phiếu là một phần trong bộ công cụ quản lý cơ cấu kỳ hạn của dư nợ" có thể giúp tăng cường tác động của chính sách lên thị trường.
Theo nhóm phân tích, thông điệp này có thể được hiểu là Bộ Tài chính đang mở đường cho việc giảm mức độ nhạy cảm với giá thị trường khi thực hiện các nghiệp vụ quản lý nợ.