Nhà phân phối xe tải Trung Quốc được dự báo lãi gấp đôi, nhà máy lắp ráp 1.300 tỷ đồng trở thành biến số mới
Kế hoạch chuyển từ phân phối sang lắp ráp trong nước mở thêm dư địa lợi nhuận, nhưng cũng đặt ra bài toán vốn và hiệu quả vận hành.
CTCP Chứng khoán Vietcap (VCI) vừa công bố báo cáo về CTCP Đầu tư Phát triển Máy Việt Nam (VIMID – mã chứng khoán VVS), với tiêu đề “Tiếp tục hưởng lợi từ chu kỳ tăng trưởng thị trường xe tải”.
Nhu cầu xe tải tăng, lợi nhuận được dự báo gần gấp đôi
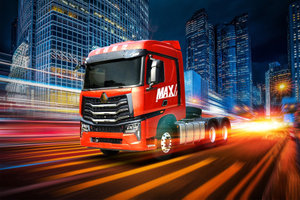
Được thành lập năm 2010, VIMID là một trong những nhà phân phối xe tải trung và nặng lớn tại Việt Nam, đồng thời là nhà phân phối chính thức của Sinotruk. VIMID cũng chuyên kinh doanh xe tải, xe đầu kéo, xe chuyên dụng, phụ tùng và dịch vụ sửa chữa, bảo dưỡng.
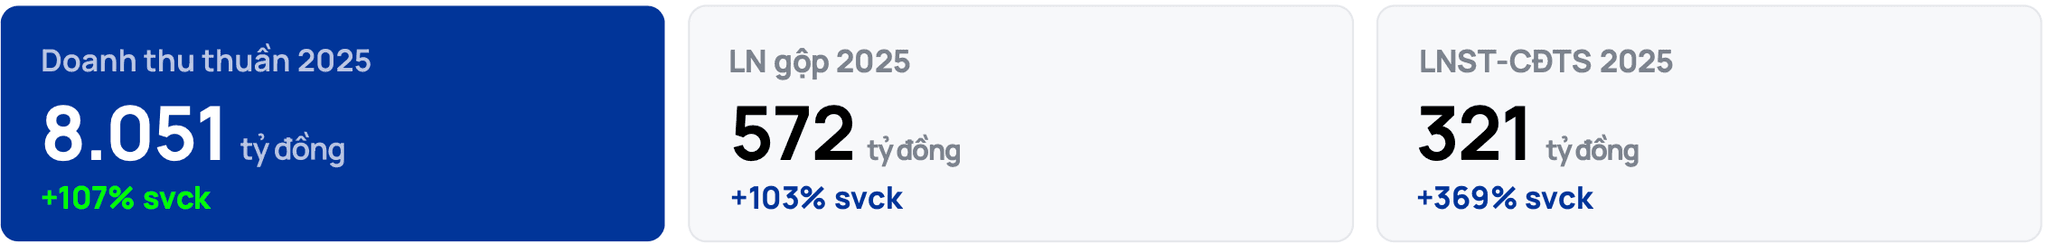
Về kết quả kinh doanh, năm 2025, VIMID ghi nhận doanh thu thuần 8.051 tỷ đồng, tăng đột biến 107% so với năm trước đó. Lợi nhuận sau thuế đạt 321 tỷ đồng, tăng 369%. Hoạt động bán xe chiếm khoảng 97,5% doanh thu gộp.
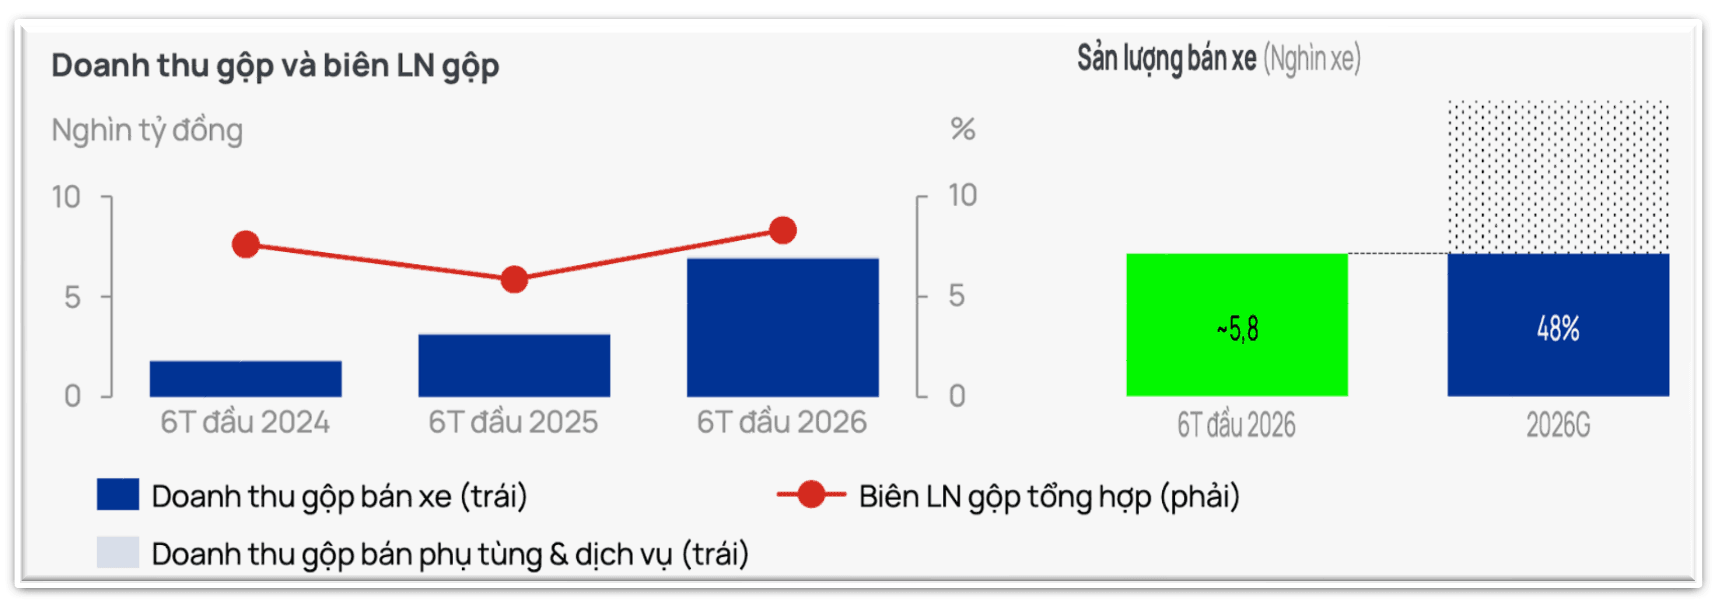
Đà tăng tiếp tục kéo dài sang năm 2026. Trong sáu tháng đầu năm, doanh nghiệp bán khoảng 5.800 xe. Tổng doanh thu gộp đạt 7.026 tỷ đồng, tăng 119% so với cùng kỳ, hoàn thành khoảng 74% mục tiêu năm. Lợi nhuận trước thuế tăng 408%, vượt 12% kế hoạch cả năm.
Đến hết tháng 8, sản lượng bán xe đạt khoảng 7.800 chiếc. Theo Vietcap, quý IV thường là mùa tiêu thụ cao điểm, tạo dư địa tăng sản lượng trong những tháng cuối năm.
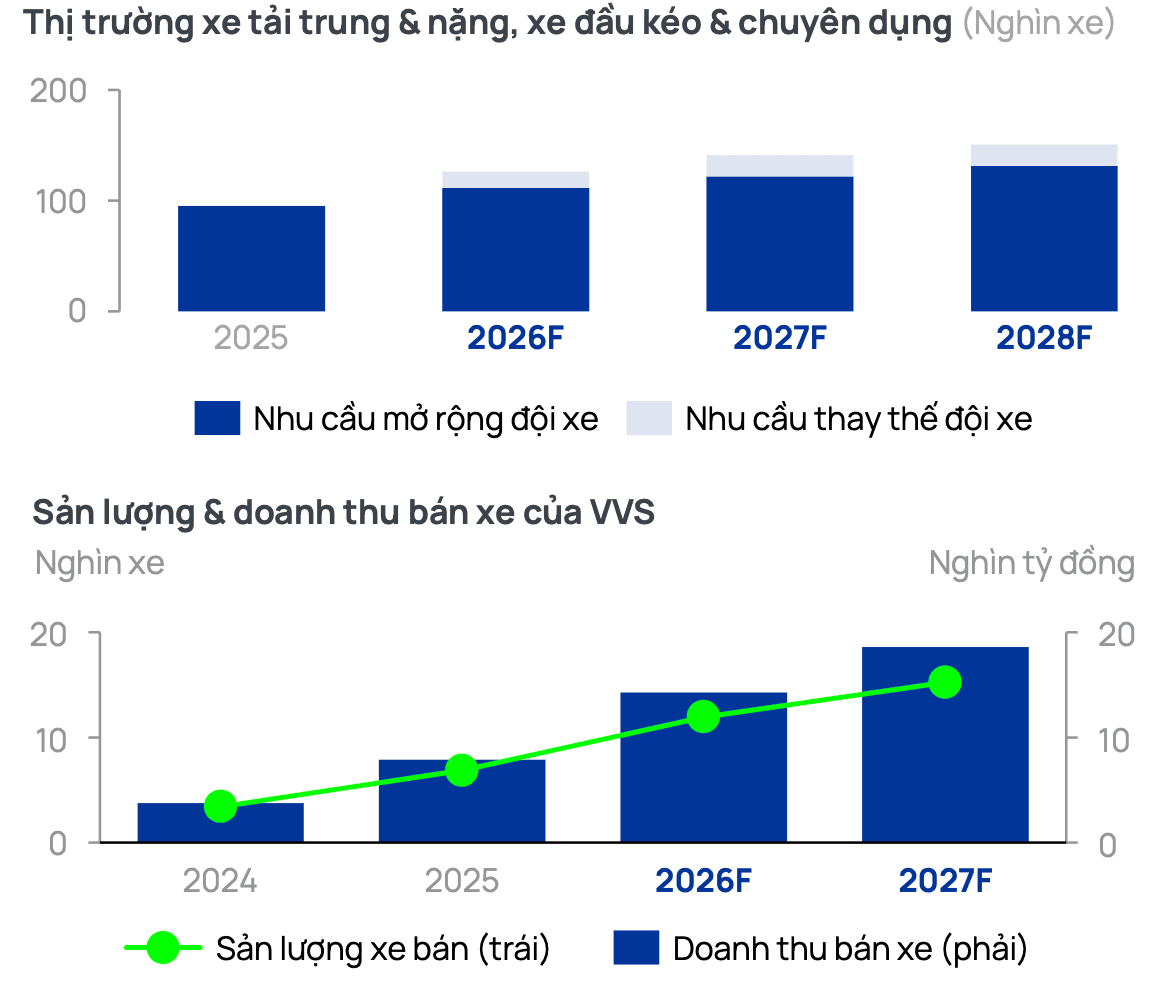
Theo Vietcap, nhu cầu xe tải trung và nặng tiếp tục được hỗ trợ bởi việc mở rộng đội xe phục vụ xây dựng cao tốc, sân bay và hạ tầng logistics. Hoạt động vận chuyển hàng hóa gắn với xuất khẩu, đầu tư nước ngoài và thương mại điện tử cũng bổ sung nhu cầu.
Bên cạnh đó, nhu cầu thay thế phương tiện theo vòng đời khai thác và yêu cầu về khí thải là những yếu tố hỗ trợ thị trường.
Theo đó, Vietcap dự báo sản lượng bán xe của VIMID tăng 74% trong năm 2026 và 28% năm 2027.
Ngoài tăng sản lượng, hiệu quả kinh doanh được hỗ trợ bởi quản lý tồn kho, đàm phán chính sách đầu vào và chuyển dịch cơ cấu sang các sản phẩm, dịch vụ có biên lợi nhuận cao hơn.
Mảng phụ tùng và sửa chữa có quy mô doanh thu nhỏ nhưng đóng góp lợi nhuận đáng chú ý. Năm 2025, mảng này chiếm khoảng 2,5% doanh thu gộp nhưng đóng góp 11,2% lợi nhuận gộp trước chiết khấu và dự phòng giảm trừ doanh thu. Quy mô đội xe đã bán ra ngày càng lớn tạo thêm nhu cầu hậu mãi cho doanh nghiệp.
Một lợi thế khác của VIMID nằm ở điều khoản thanh toán với Sinotruk. Theo Vietcap, doanh nghiệp được sử dụng thư tín dụng trả chậm khoảng sáu tháng, nhờ đó có thể thu tiền khách hàng trước khi đến hạn thanh toán cho nhà cung cấp.
Cơ chế này tạo nguồn vốn chi phí thấp, hỗ trợ hoạt động kinh doanh và giảm áp lực vốn lưu động, hoặc để gửi tiết kiệm, làm tài sản bảo đảm cho các khoản vay với lãi suất ưu đãi. Thu nhập lãi tiền gửi đã bù đắp đáng kể chi phí lãi vay và lỗ tỷ giá, giúp kết quả tài chính thuần cải thiện.
Tuy nhiên, lợi thế này đi cùng mức độ phụ thuộc lớn vào đối tác. Cuối quý II/2026, khoản phải trả Sinotruk khoảng 7.100 tỷ đồng, tương đương 96% tổng phải trả người bán ngắn hạn.
Do đó, thay đổi điều khoản cung ứng, gián đoạn nguồn hàng hoặc biến động thương mại có thể ảnh hưởng đến sản lượng và biên lợi nhuận. Việc nhập khẩu xe và sử dụng tín dụng thương mại bằng ngoại tệ cũng khiến doanh nghiệp chịu rủi ro tỷ giá.
Trước đó, VIMID triển khai phát hành 21,5 triệu cổ phiếu cho cổ đông hiện hữu với giá 25.000 đồng/cổ phiếu, huy động hơn 538 tỷ đồng để thanh toán nợ vay tài chính.
Việc củng cố vốn diễn ra cùng thời điểm doanh nghiệp bắt đầu triển khai nhà máy lắp ráp, dự án sẽ làm nhu cầu vốn đầu tư tăng trong những năm tiếp theo.
Nhà máy 1.300 tỷ đồng và phép thử chuyển từ phân phối sang lắp ráp
Sinotruk gần đây đang cho thấy chiến lược chuyển dịch mô hình từ xuất khẩu xe nguyên chiếc (CBU) sang chiến lược bản địa hóa thông qua hợp tác với VIMID và TMT.
Nhà máy VMASS tại KCN Nam Đình Vũ, Hải Phòng có tổng mức đầu tư 1.300 tỷ đồng, đã khởi công tháng 7/2026 và dự kiến vận hành từ năm 2028.
Dự án có quy mô 10,5ha, với khoảng 52.300m² nhà xưởng. Công suất thiết kế đạt 15.000 xe/năm, hướng tới nhiều nhóm sản phẩm như xe tải nặng, xe đầu kéo, xe ben, sơ mi rơ moóc, xe tải nhẹ và xe van.
Sinotruk sẽ hỗ trợ chuyển giao công nghệ, quá trình xây dựng và vận hành nhà máy. Vị trí gần cảng Hải Phòng và lợi thế thuế quan được đánh giá là những yếu tố hỗ trợ hoạt động nhập khẩu linh kiện, lắp ráp và xuất khẩu.
Việc chuyển từ phân phối xe nguyên chiếc sang lắp ráp từ linh kiện rời trong nước có thể giúp VIMID tham gia sâu hơn vào chuỗi giá trị, tạo thêm khả năng cải thiện biên lợi nhuận.
Dự án dự kiến đạt doanh thu khoảng 8.000 tỷ đồng/năm, cùng doanh thu xuất khẩu và phân phối phụ kiện khoảng 1.400 tỷ đồng vào năm 2029.
Tuy vậy dự án đứng trước một số rủi ro mà công ty chứng khoán lưu ý người đọc, là sự cạnh tranh, kinh nghiệm và bài toán vốn. Đây là những biến số, cũng là phép thử mà VIMID phải vượt qua.
Về cạnh tranh, Vietcap cho biết Sinotruk cũng hợp tác với TMT để nâng cấp nhà máy Cửu Long tại Hưng Yên, trên quy mô 20ha hạ tầng sẵn có. TMT đặt mục tiêu công suất 10.000 xe/năm vào năm 2027, với phần nâng cấp tập trung vào cabin xe tải nặng, đầu kéo, xe tải nhẹ và trung, cùng xe điện, hybrid. Doanh nghiệp có kinh nghiệm lắp ráp và dự kiến ra mắt xe tải nhẹ, trung từ quý IV/2026, trong khi nhà máy của VIMID dự kiến vận hành từ năm 2028.
Không chỉ cạnh tranh, VIMID cũng gặp khó nhất định khi chưa có kinh nghiệm lắp ráp.
Bên cạnh đó, bài toán vốn cũng đáng chú ý. Cơ cấu đầu tư gồm 35% vốn chủ sở hữu và 65% vốn vay, tương ứng phần vốn vay khoảng 845 tỷ đồng. Vietcap dự kiến nhu cầu giải ngân xây dựng và mua sắm thiết bị tăng từ năm 2026, đạt đỉnh năm 2027. Đây là một trong những nguyên nhân khiến tăng trưởng lợi nhuận được dự báo chậm lại dù doanh thu vẫn tăng.
Một phép thử khác là thời điểm gia nhập thị trường. Vietcap dự báo nhu cầu xe tải có thể đạt đỉnh trong giai đoạn 2027–2028, trong khi nhà máy dự kiến bắt đầu hoạt động từ năm 2028. Khả năng nâng công suất và duy trì đầu ra sau giai đoạn nhu cầu tăng mạnh sẽ ảnh hưởng trực tiếp đến hiệu quả đầu tư.
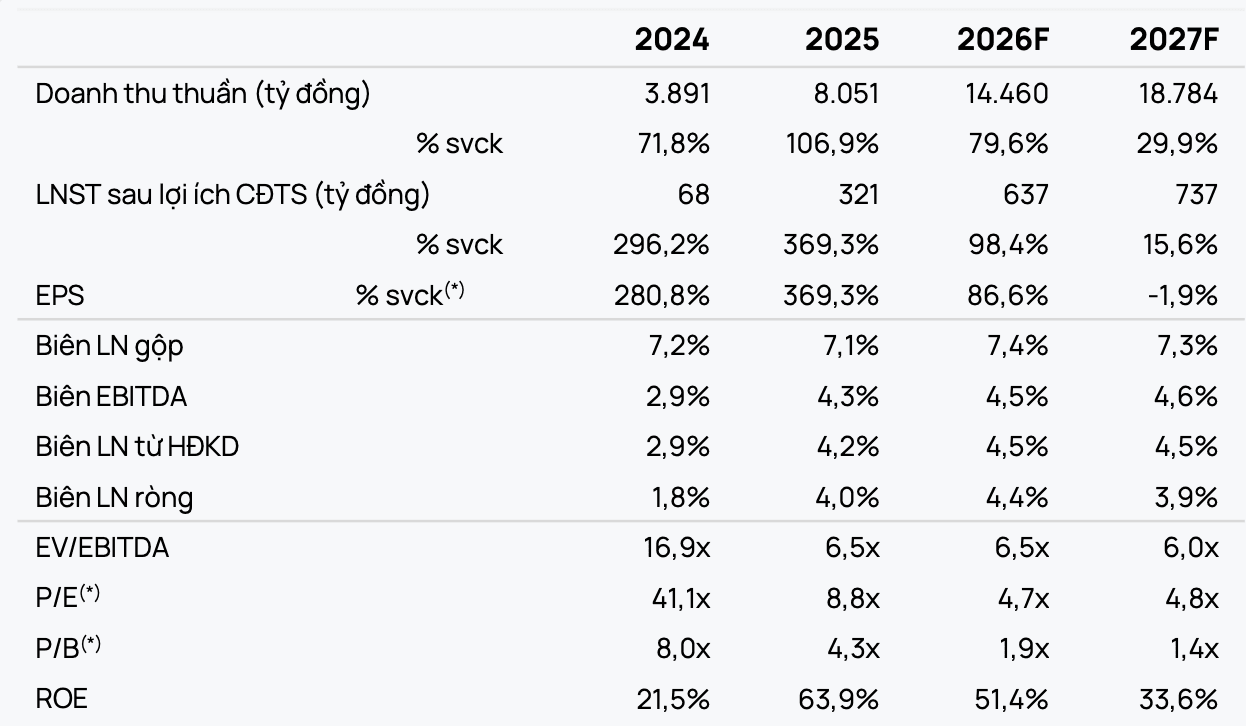
Với những nhận định trên, Vietcap dự báo doanh thu thuần năm 2026 của VIMID đạt 14.460 tỷ đồng, tăng gần 80%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 637 tỷ đồng, tăng 98,4%.
Sang năm 2027, doanh thu dự kiến đạt 18.784 tỷ đồng, tăng 29,9%; lợi nhuận thuộc cổ đông công ty mẹ đạt 737 tỷ đồng, tăng 15,6%. Tăng trưởng chậm lại trên nền cao, đồng thời chi phí tài chính tăng theo tiến độ đầu tư nhà máy. Khả năng chuyển từ lợi thế phân phối sang hiệu quả lắp ráp sẽ là yếu tố cần theo dõi trong giai đoạn tiếp theo.