Trung Quốc đóng cửa 670 ngân hàng
Trung Quốc đang đẩy nhanh quá trình thu hẹp và hợp nhất hệ thống ngân hàng khi nhu cầu tín dụng suy yếu, lợi nhuận chịu sức ép và rủi ro tại các tổ chức cho vay nhỏ gia tăng.
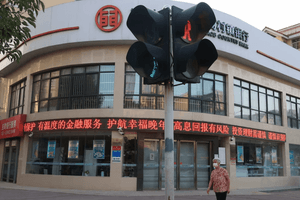
Theo Cơ quan Quản lý Tài chính Quốc gia Trung Quốc (NFRA), hơn 670 tổ chức ngân hàng đã đóng cửa trong năm 2025 - mức cao kỷ lục. Gần như toàn bộ số này là các ngân hàng ở khu vực nông thôn.
Báo cáo của Fitch dựa trên dữ liệu NFRA cho thấy, số lượng tổ chức ngân hàng tại Trung Quốc đã giảm xuống còn 3.139 - tương đương mức giảm 23% trong 4 năm tính đến năm 2025. Hệ thống ngân hàng nước này hiện có tổng tài sản khoảng 64.000 tỷ USD.
Quá trình hợp nhất diễn ra trong bối cảnh các ngân hàng nhỏ, đặc biệt tại khu vực nông thôn và các thành phố cấp địa phương, được đánh giá là mắt xích yếu nhất của hệ thống.
Fitch cho biết những tổ chức này thường có chất lượng tài sản thấp, vốn hóa yếu và hạn chế về quản trị, nhất là tại các khu vực kém phát triển.
Jason Bedford, nghiên cứu viên cao cấp thỉnh giảng tại Viện Nghiên cứu Đông Á thuộc Đại học Quốc gia Singapore, cho rằng việc hợp nhất ngân hàng nhằm “đơn giản hóa công tác quản lý” và “loại bỏ nguy cơ xảy ra các sự kiện thanh khoản tại những tổ chức nhỏ”.
Ông nhận định Trung Quốc “chưa từng chứng kiến hoạt động hợp nhất với quy mô như hiện nay”.
Ngân hàng yếu kém bị sáp nhập
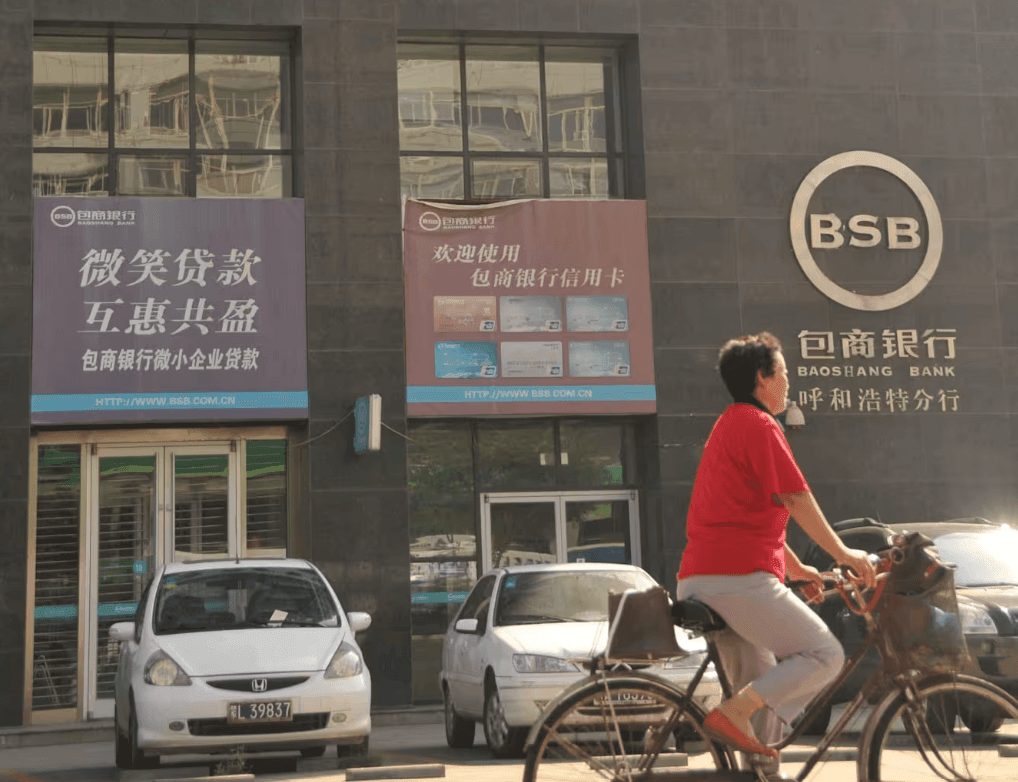
Tháng 7, chính quyền thành phố Vũ Hán tiếp quản Z-Bank đang gặp khó khăn, đánh dấu vụ tiếp quản ngân hàng đầu tiên thuộc loại này kể từ trường hợp Baoshang Bank ở Nội Mông năm 2019.
Theo Moody’s, Z-Bank có tổng tài sản 124 tỷ NDT vào cuối năm 2024 và đã được sáp nhập vào Hankou Bank, một ngân hàng khác có trụ sở tại Vũ Hán.
Moody’s cho rằng thương vụ cho thấy những khó khăn mà các ngân hàng khu vực yếu hơn đang phải đối mặt, đồng thời dự báo quá trình hợp nhất sẽ tiếp tục khi nhà chức trách tìm cách xử lý rủi ro tại các tổ chức nhỏ.
Các ngân hàng nông thôn và ngân hàng thành phố cấp khu vực hiện chiếm hơn 1/4 tài sản của hệ thống ngân hàng Trung Quốc. Trong đó, các ngân hàng nông thôn chiếm phần lớn số tổ chức bị đóng cửa gần đây.
Tại Nội Mông, số lượng ngân hàng đã giảm từ hơn 100 trước đây xuống còn 12, sau đợt hợp nhất năm ngoái dưới sự điều phối của Inner Mongolia Rural Commercial Bank.
Áp lực từ bất động sản và lãi suất thấp
Việc tái cấu trúc ngân hàng diễn ra cùng lúc nền kinh tế Trung Quốc thay đổi đáng kể, đặc biệt sau khi chu kỳ bùng nổ bất động sản đảo chiều từ năm 2021.
Dữ liệu của Ngân hàng Nhân dân Trung Quốc cho thấy tổng tín dụng trong nền kinh tế vẫn tăng nhưng với tốc độ chậm hơn những năm trước. Lượng khoản vay bằng nhân dân tệ mới thậm chí giảm trong tháng 4 và tháng 7 năm nay, một diễn biến hiếm thấy.
Nicholas Zhu, phó Chủ tịch tại Moody’s, chỉ ra rằng các hộ gia đình Trung Quốc đang giảm đòn bẩy tài chính, chủ yếu thông qua việc giảm dư nợ thế chấp, khiến ngân hàng chuyển hướng cho doanh nghiệp vay nhiều hơn.
Ông nhận định đây là vấn đề đáng quan tâm nhưng chưa đến mức trở thành rủi ro mang tính hệ thống đối với toàn bộ ngành ngân hàng.
Trong khi đó, lãi suất thấp và tình trạng giảm phát tiếp tục gây sức ép lên biên lãi ròng của các ngân hàng. Tháng 9, Trung Quốc công bố kế hoạch tăng 54 tỷ USD vốn cho các công ty bảo hiểm, Ngân hàng Công thương Trung Quốc (ICBC) và Ngân hàng Nông nghiệp Trung Quốc.
Động thái này diễn ra sau khi nước này bơm gần 70 tỷ USD vào 4 ngân hàng quốc doanh lớn khác trong năm ngoái.
Karen Wu, chuyên gia phân tích tại CreditSights thuộc Fitch, nhận định rằng các ngân hàng lớn có triển vọng tốt hơn, trong khi những tổ chức nhỏ dễ bị tổn thương do biên lãi ròng yếu.
Theo bà, việc hợp nhất hoặc để chính quyền địa phương bổ sung vốn cho các ngân hàng nhỏ là cần thiết nhằm hạn chế nguy cơ ảnh hưởng đến thị trường tài chính và niềm tin của người gửi tiền.
“Không chỉ các ngân hàng nông thôn, mà toàn bộ hệ thống ngân hàng đang phải đối mặt với môi trường lãi suất thấp tại Trung Quốc”, ông Zhu nói.