TCBS: Định giá cổ phiếu HPG rẻ hơn 93% thời gian trong quá khứ
TCBS cho biết lợi nhuận của Hòa Phát trong 4 quý gần nhất cao hơn 73% so với cùng kỳ, trong khi vốn hóa đã giảm 24%.
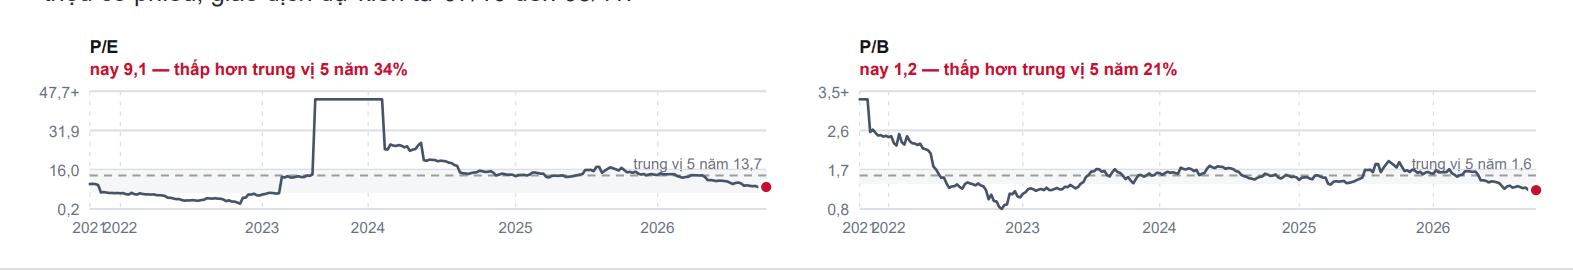
Theo báo cáo mới đây của Chứng khoán TCBS, cổ phiếu HPG của CTCP Tập đoàn Hòa Phát đang giao dịch với hệ số P/E ở mức 9,1 lần và P/B ở mức 1,23 lần. Hai chỉ số này lần lượt thấp hơn 73% và 93% thời gian trong vòng 5 năm qua.
Xét về kết quả kinh doanh, lợi nhuận sau thuế của Hòa Phát trong 4 quý gần nhất tính đến quý II/2026 cao hơn 73% so với 4 quý liền trước, trong khi vốn hóa thị trường của doanh nghiệp giảm 24% trong cùng giai đoạn.
TCBS nhận định, Hòa Phát hiện là nhà sản xuất thép lớn nhất Việt Nam, với danh mục sản phẩm trải dài từ thép xây dựng, ống thép, tôn mạ đến thép cuộn cán nóng (HRC). Bên cạnh lĩnh vực cốt lõi là thép, tập đoàn còn hoạt động trong các lĩnh vực nông nghiệp, bất động sản khu công nghiệp, sản xuất container và điện máy gia dụng.
Một trong những động lực tăng trưởng của Hòa Phát là Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất 2. Việc đưa dự án vào vận hành thương mại góp phần nâng cao năng lực sản xuất thép cuộn cán nóng - mặt hàng mà Việt Nam hiện vẫn phải nhập khẩu phần lớn. Bên cạnh đó, việc áp dụng thuế chống bán phá giá đối với thép cán nóng nhập khẩu từ Trung Quốc cũng được xem là yếu tố giúp thu hẹp áp lực cạnh tranh về giá đối với các nhà sản xuất trong nước.
Theo số liệu Hòa Phát công bố ngày 12/10, trong 9 tháng đầu năm, tập đoàn tiêu thụ 10,3 triệu tấn thép, tăng 39% so với cùng kỳ năm trước. Riêng sản lượng thép cuộn cán nóng đạt 5,47 triệu tấn, tăng 59%.
Một thông tin đáng chú ý khác là ngày 2/10, con trai Chủ tịch HĐQT Hòa Phát đăng ký mua 50 triệu cổ phiếu HPG. Giao dịch dự kiến được thực hiện trong khoảng thời gian từ ngày 7/10 đến ngày 5/11.
Tuy nhiên, TCBS cũng lưu ý lợi nhuận của Hòa Phát chịu ảnh hưởng lớn từ chênh lệch giữa giá thép bán ra và giá nguyên liệu đầu vào, chủ yếu là quặng sắt và than cốc nhập khẩu. Do đó, kết quả kinh doanh của doanh nghiệp có tính chu kỳ và có thể biến động theo diễn biến thị trường hàng hóa.
Trên thị trường chứng khoán, cổ phiếu HPG hiện giao dịch quanh mức 20.800 đồng/cổ phiếu, giảm khoảng 25% so với vùng đỉnh ghi nhận cách đây khoảng một năm.
Về kết quả kinh doanh, theo báo cáo tài chính quý II/2026, Hòa Phát ghi nhận doanh thu đạt 55.557 tỷ đồng, tăng 53% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 6.424 tỷ đồng, tăng 51%.
Lũy kế 6 tháng đầu năm 2026, doanh thu và lợi nhuận sau thuế của tập đoàn lần lượt đạt 108.870 tỷ đồng và 15.480 tỷ đồng, tương ứng tăng 47% và 103% so với cùng kỳ năm trước.
Năm 2026, Hòa Phát đặt mục tiêu doanh thu 210.000 tỷ đồng và lợi nhuận sau thuế 22.000 tỷ đồng. Với kết quả đạt được sau nửa đầu năm, tập đoàn đã hoàn thành khoảng 52% kế hoạch doanh thu và 70% mục tiêu lợi nhuận cả năm.
Trong cơ cấu kinh doanh, lĩnh vực thép đóng góp 93% tổng doanh thu và 68% lợi nhuận của tập đoàn. Ngoài ra, trong 6 tháng đầu năm, Hòa Phát đã nộp ngân sách Nhà nước 8.477 tỷ đồng.