Tin vui cho người mua bán nhà đất: Những trường hợp không phải nộp hồ sơ khai thuế, lệ phí trước bạ
Cục Thuế hướng dẫn các trường hợp người dân không phải nộp hồ sơ khai thuế, lệ phí trước bạ nếu cơ quan thuế đã có đủ dữ liệu xác định nghĩa vụ tài chính.
Cục Thuế vừa hướng dẫn các trường hợp người dân không phải nộp hồ sơ khai thuế thu nhập cá nhân, lệ phí trước bạ khi thực hiện thủ tục liên quan đến bất động sản. Quy định này được áp dụng khi cơ quan thuế đã có đủ dữ liệu để xác định nghĩa vụ tài chính theo quy định.
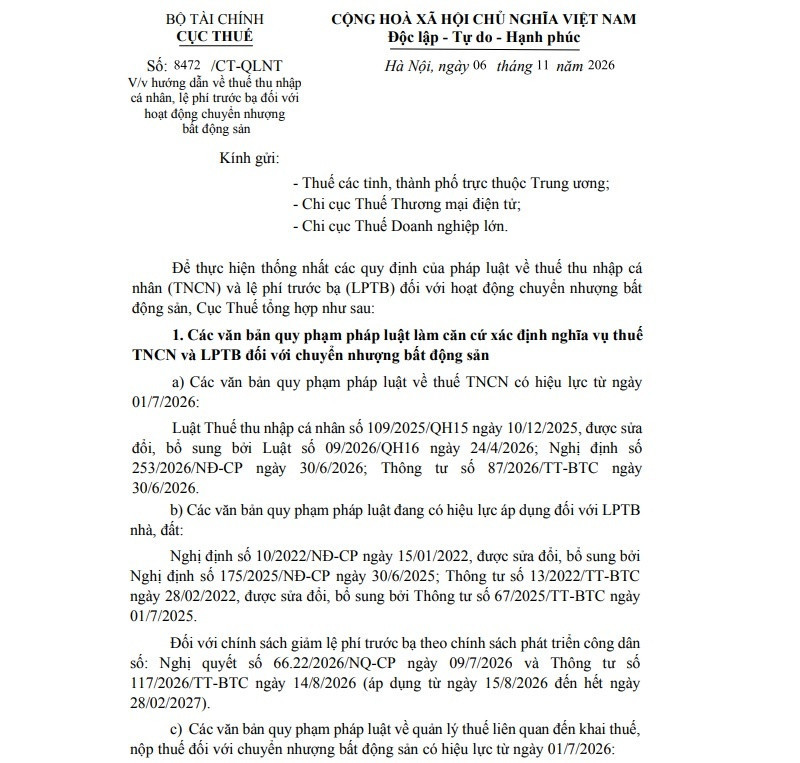
Nội dung này được Cục Thuế làm rõ tại Công văn số 8472/CT-QLNT về thuế thu nhập cá nhân và lệ phí trước bạ đối với hoạt động chuyển nhượng bất động sản. Bên cạnh quy định về hồ sơ, thời hạn kê khai và nộp tiền, văn bản cũng hướng dẫn việc sử dụng dữ liệu sẵn có để đơn giản hóa thủ tục cho người nộp thuế.
Theo phụ lục kèm công văn, có hai trường hợp người dân không phải nộp hồ sơ khai thuế thu nhập cá nhân, với điều kiện cơ quan thuế đã có đầy đủ thông tin để tính và thông báo số tiền phải nộp.
Trường hợp thứ nhất, cơ quan thuế xác định nghĩa vụ thuế dựa trên hồ sơ do cơ quan có thẩm quyền chuyển đến. Nếu văn bản đề nghị hoặc phiếu chuyển thông tin theo quy trình do UBND cấp tỉnh quy định đã thể hiện đầy đủ các dữ liệu cần thiết, người nộp thuế không phải lập thêm hồ sơ khai thuế thu nhập cá nhân.
Trường hợp thứ hai, cơ quan thuế có thể trực tiếp khai thác thông tin thông qua việc kết nối, chia sẻ dữ liệu với các hệ thống quản lý của Nhà nước.
Nguồn thông tin được sử dụng có thể đến từ cơ sở dữ liệu quốc gia, cơ sở dữ liệu của cơ quan nhà nước có thẩm quyền, Hệ thống thông tin quản lý thuế hoặc hồ sơ xác định nghĩa vụ tài chính được chuyển đến theo quy định.
Tuy nhiên, việc miễn nộp hồ sơ khai thuế chỉ được áp dụng khi những dữ liệu này đủ căn cứ xác định chính xác nghĩa vụ thuế. Trường hợp người nộp thuế đề nghị miễn, giảm thuế trên hồ sơ khai thuế không thuộc phạm vi áp dụng cơ chế trên.
Nội dung hướng dẫn được thực hiện theo các trường hợp quy định tại khoản 3 Điều 17 và khoản 10 Điều 11 Nghị định 252/2026/NĐ-CP. Cơ quan thuế có trách nhiệm công khai những loại hồ sơ đủ điều kiện trên Hệ thống thông tin quản lý thuế để người dân tra cứu.
Không chỉ thuế thu nhập cá nhân, cơ chế sử dụng dữ liệu sẵn có còn được áp dụng đối với hồ sơ khai lệ phí trước bạ nhà, đất.
Theo đó, người dân không cần nộp hồ sơ khai lệ phí trước bạ nếu thông tin do cơ quan có thẩm quyền chuyển đến đã đáp ứng yêu cầu tính lệ phí. Điều kiện tương tự cũng được áp dụng khi cơ quan thuế có thể khai thác đầy đủ dữ liệu từ các hệ thống thông tin và cơ sở dữ liệu được kết nối.
Ngược lại, nếu thông tin chưa đủ để xác định nghĩa vụ tài chính, người nộp lệ phí vẫn phải thực hiện thủ tục theo quy định. Những trường hợp có đề nghị miễn, giảm trên hồ sơ lệ phí trước bạ cũng không thuộc diện được miễn nộp hồ sơ theo hướng dẫn này.
Một điểm đáng chú ý khác là người dân được giảm bớt việc cung cấp lại giấy tờ, thông tin đã có trong hệ thống quản lý. Cụ thể, căn cứ khoản 2 Điều 6 Thông tư 89/2026/TT-BTC, người nộp thuế không phải nộp lại các chứng từ, tài liệu đã có trong hồ sơ khai thuế hoặc kê khai lại những thông tin mà cơ quan thuế có thể khai thác từ Hệ thống thông tin quản lý thuế.
Quy định này cũng áp dụng đối với dữ liệu đã được cơ quan nhà nước có thẩm quyền lưu trữ hoặc các bộ, ngành chia sẻ thông qua hệ thống kết nối dữ liệu.
Để tạo thuận lợi cho việc thực hiện thủ tục hành chính, Hệ thống thông tin quản lý thuế sẽ cập nhật và hiển thị những thông tin, chứng từ liên quan, cho phép người nộp thuế tra cứu khi cần thiết.
Dù được đơn giản hóa về hồ sơ, nghĩa vụ thanh toán các khoản thuế, lệ phí vẫn phải thực hiện đúng thời hạn. Theo hướng dẫn của Cục Thuế, thời hạn nộp thuế thu nhập cá nhân đối với các trường hợp thuộc phạm vi điều chỉnh chậm nhất là 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế.
Tương tự, lệ phí trước bạ phải được thanh toán trong vòng 30 ngày kể từ ngày ban hành thông báo, ngoại trừ những trường hợp được phép ghi nợ theo quy định.