VASEP kiến nghị gỡ vướng mắc thuế cho doanh nghiệp thủy sản
VASEP kiến nghị cơ quan quản lý thống nhất cách áp dụng chính sách thuế, đặc biệt về hoàn thuế VAT và phân định “sơ chế” với “chế biến”, nhằm tháo gỡ vướng mắc cho doanh nghiệp thủy sản.
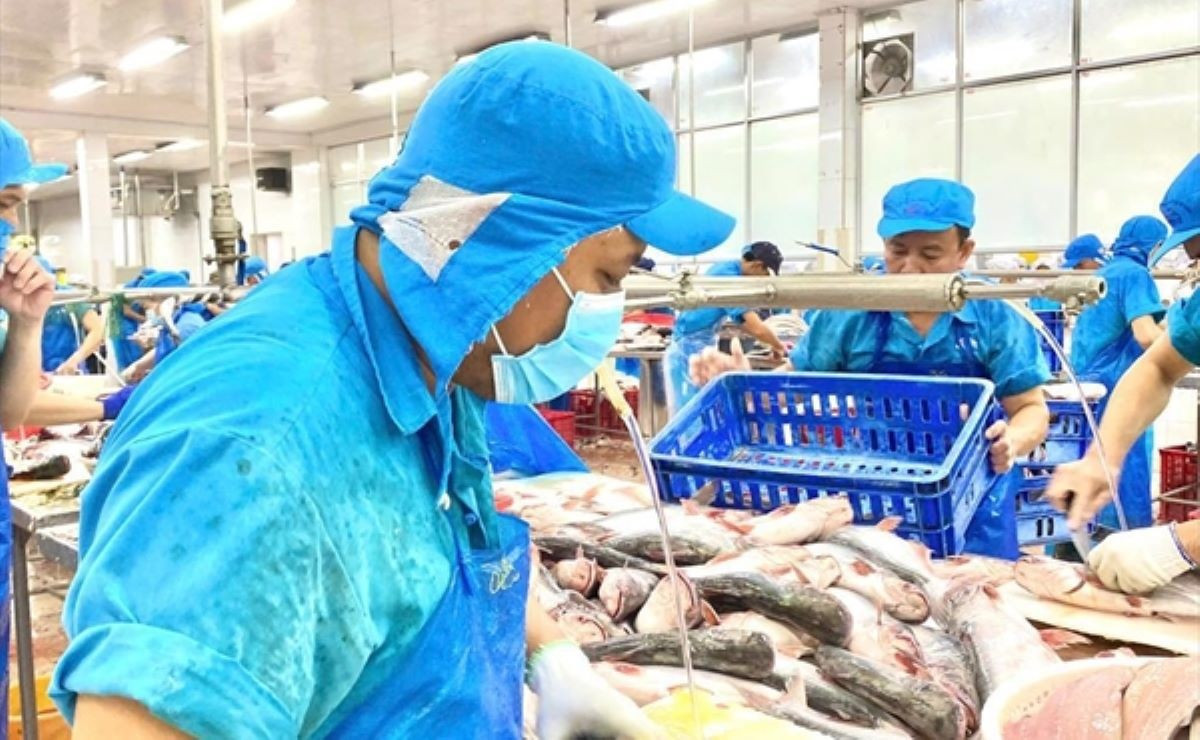
Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) vừa có Công văn số 152/CV-VASEP gửi Bộ Tài chính, Cục Thuế và Cục Hải quan, phản ánh những bất cập phát sinh trong quá trình thực hiện chính sách thuế tại các doanh nghiệp chế biến, xuất khẩu thủy sản.
Theo Hiệp hội, thời gian qua Cục Thuế đã tổ chức các hội nghị nhằm tháo gỡ vướng mắc về hoàn thuế giá trị gia tăng, đồng thời ban hành Công văn 6810/CT-QLNT ngày 14/9/2026 về xác định tỷ giá trên hóa đơn đối với các nghiệp vụ kinh tế, tài chính bằng ngoại tệ và Công văn 6936/CT-QLTT ngày 18/9/2026 về xử lý hồ sơ hoàn thuế theo nguyên tắc quản lý rủi ro.
Tuy nhiên, doanh nghiệp thủy sản vẫn gặp khó khăn do cách hiểu và áp dụng chính sách chưa thống nhất giữa các địa phương, cơ quan quản lý và các thời kỳ.
VASEP cho rằng với doanh nghiệp xuất khẩu thủy sản, thuế giá trị gia tăng đầu vào thường lớn và nhu cầu hoàn thuế phát sinh thường xuyên. Trước khi có Công văn 6936, một số hồ sơ bị kéo dài do hệ thống cảnh báo rủi ro liên quan đến hóa đơn hoặc nhà cung cấp F2, F3, khiến cả những phần giao dịch không có dấu hiệu rủi ro cũng phải chờ xác minh.
Theo Hiệp hội, Công văn 6936 đã làm rõ nguyên tắc quan trọng là cảnh báo rủi ro chỉ là căn cứ để phân loại, xác minh, không đồng nghĩa giao dịch không có thật. Vì vậy, nếu chỉ một phần số tiền đề nghị hoàn có rủi ro, cơ quan quản lý cần khoanh đúng phần này để kiểm tra; phần còn lại nếu đủ điều kiện thì tiếp tục được giải quyết.
VASEP kiến nghị nguyên tắc này được áp dụng thống nhất trên toàn quốc, đồng thời xử lý các hồ sơ tồn đọng và không tự động bác hoàn hoặc thu hồi thuế chỉ dựa trên cảnh báo F2, F3 hay việc nhà cung cấp thay đổi trạng thái sau giao dịch.
Hiệp hội cũng đề nghị làm rõ việc hoàn thuế đối với nguyên liệu nhập khẩu theo loại hình A11/A12 nhưng sau đó được đưa vào sản xuất và xuất khẩu theo B11, trên cơ sở bản chất sử dụng hàng hóa và hồ sơ chứng minh thay vì chỉ căn cứ vào sự khác biệt về mã loại hình.
Một vướng mắc khác được VASEP nhấn mạnh là cách áp dụng thuế giá trị gia tăng đối với cùng một nhóm sản phẩm như tôm, cá, mực, nghêu đông lạnh có thể khác nhau giữa các địa phương, tùy nguồn nguyên liệu, mức độ sơ chế, chế biến, chủ thể bán và khâu lưu thông.
Theo VASEP, biên lợi nhuận của nhiều đơn hàng thủy sản chỉ khoảng 3%-5%. Do đó, nếu doanh nghiệp phải gánh thêm thuế giá trị gia tăng 8% hoặc 10% không được khấu trừ, hoàn thuế, hiệu quả giao dịch sẽ bị ảnh hưởng đáng kể.
Hiệp hội đề nghị ban hành hướng dẫn thống nhất trên toàn quốc, đồng thời xây dựng bảng tra cứu theo nhóm sản phẩm và quy trình sản xuất, với các ví dụ cụ thể đối với tôm, cá, mực, nghêu ở dạng tươi sống, đông lạnh, hấp, luộc và các công đoạn sơ chế phổ biến.
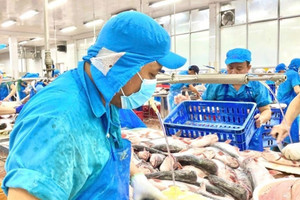
Một vấn đề khác mà VASEP cho rằng cần được làm rõ là ranh giới giữa “sơ chế” và “chế biến”. Theo Hiệp hội, các công đoạn như làm sạch, bỏ đầu, lấy ruột, bóc vỏ, cắt, fillet, cấp đông, mạ băng và đóng gói có thể được xem là “sơ chế thông thường” khi áp dụng thuế giá trị gia tăng, nhưng lại được xác định là “chế biến” khi xem xét ngành nghề và ưu đãi thuế thu nhập doanh nghiệp.
Quyết định 36/2025/QĐ-TTg về Hệ thống ngành kinh tế Việt Nam xác định ngành 1020 là “Chế biến, bảo quản thủy sản và các sản phẩm từ thủy sản”, bao gồm nhiều hoạt động như làm lạnh, sấy khô, hun khói, ướp muối, đóng gói, trong đó có cả hoạt động bỏ đầu cá, lấy ruột, cắt thành miếng rồi đông lạnh.
Tuy nhiên, VASEP lưu ý đây là văn bản phân ngành kinh tế, không phải văn bản trực tiếp quy định đối tượng chịu thuế, không chịu thuế hay điều kiện ưu đãi thuế. Do đó, Hiệp hội đề nghị tách bạch việc xác định bản chất hoạt động, ngành nghề theo Hệ thống ngành kinh tế Việt Nam với việc xác định chế độ thuế theo các tiêu chí riêng của pháp luật về thuế giá trị gia tăng và thuế thu nhập doanh nghiệp.
VASEP cho rằng việc một sản phẩm được xác định là “sơ chế” hay “chế biến” khi áp dụng thuế giá trị gia tăng không nên mặc nhiên quyết định toàn bộ hoạt động sản xuất của doanh nghiệp là sơ chế hay chế biến khi xét thuế thu nhập doanh nghiệp.
Doanh nghiệp cũng gặp khó khi nhận nguyên liệu của bên đặt gia công, trực tiếp fillet, cắt, cấp đông rồi giao thành phẩm. Theo VASEP, có thời kỳ hoạt động này được xác định là chế biến thủy sản nhưng ở kỳ kiểm tra khác lại được đánh giá khác do doanh nghiệp không sở hữu nguyên liệu.
Đối với bột cá, mỡ cá và các sản phẩm từ phụ phẩm, việc phân loại giữa các nhóm ngành 1020, 10401 và 1080 cũng chưa thống nhất. Hiệp hội đề nghị xây dựng tiêu chí rõ ràng dựa trên bản chất sản phẩm và quy trình thực tế, trong đó việc doanh nghiệp không sở hữu nguyên liệu không nên là căn cứ duy nhất để loại một hoạt động khỏi hoạt động chế biến.
VASEP đồng thời đề nghị có hướng dẫn về cách xác định tỷ lệ giá trị nguyên liệu nông, thủy sản trong chi phí sản xuất để hưởng ưu đãi thuế thu nhập doanh nghiệp, trong trường hợp một nguyên liệu và một quy trình đồng thời tạo ra sản phẩm chính và phụ phẩm.
Ngoài ra, Hiệp hội kiến nghị tiếp tục bảo đảm sự thống nhất giữa dữ liệu hóa đơn điện tử, tờ khai hải quan và sổ kế toán. Doanh nghiệp cũng không nên bị yêu cầu sử dụng một tỷ giá duy nhất cho mọi chứng từ khi pháp luật về hóa đơn, kế toán, thuế và hải quan có mục đích hoặc thời điểm xác định khác nhau.
Theo VASEP, chênh lệch quy đổi VND giữa hóa đơn và tờ khai hải quan cũng không nên tự thân bị coi là sai hóa đơn, sai doanh thu hoặc căn cứ bác hoàn thuế nếu doanh nghiệp đã xác định tỷ giá đúng quy định.
Đối với hàng xuất khẩu bị trả về để sửa chữa, tái chế rồi tái xuất, VASEP đề nghị nếu hàng chỉ được tái nhập để sửa chữa, tái chế và sau đó tái xuất, đồng thời đáp ứng đầy đủ điều kiện pháp luật, cần xem xét xử lý theo diện không chịu thuế giá trị gia tăng thay vì cơ chế “nộp trước - hoàn sau”.
Với thuế thu nhập cá nhân, VASEP kiến nghị tiền lương thực tế phát sinh trong thời gian hợp đồng lao động trên 3 tháng còn hiệu lực, dù được thanh toán sau ngày chấm dứt hợp đồng theo kỳ lương đã thỏa thuận, cần được khấu trừ theo biểu thuế lũy tiến từng phần thay vì áp dụng mức 10% chỉ vì thời điểm trả tiền sau ngày nghỉ việc.