Vay 1,5 tỉ đồng mua nhà trong 20 năm, lãi suất tăng từ 10% lên 15%: Mỗi tháng phải trả ngân hàng thêm bao nhiêu tiền?
Giá nhà giảm chưa chắc đồng nghĩa với cơ hội mua nhà tốt hơn. Nếu lãi suất vay tăng mạnh, khoản tiền phải trả ngân hàng mỗi tháng có thể tăng đáng kể.
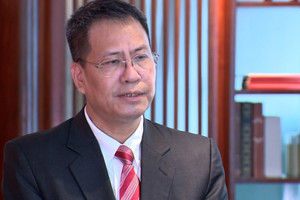
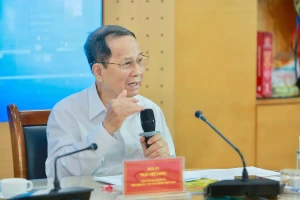
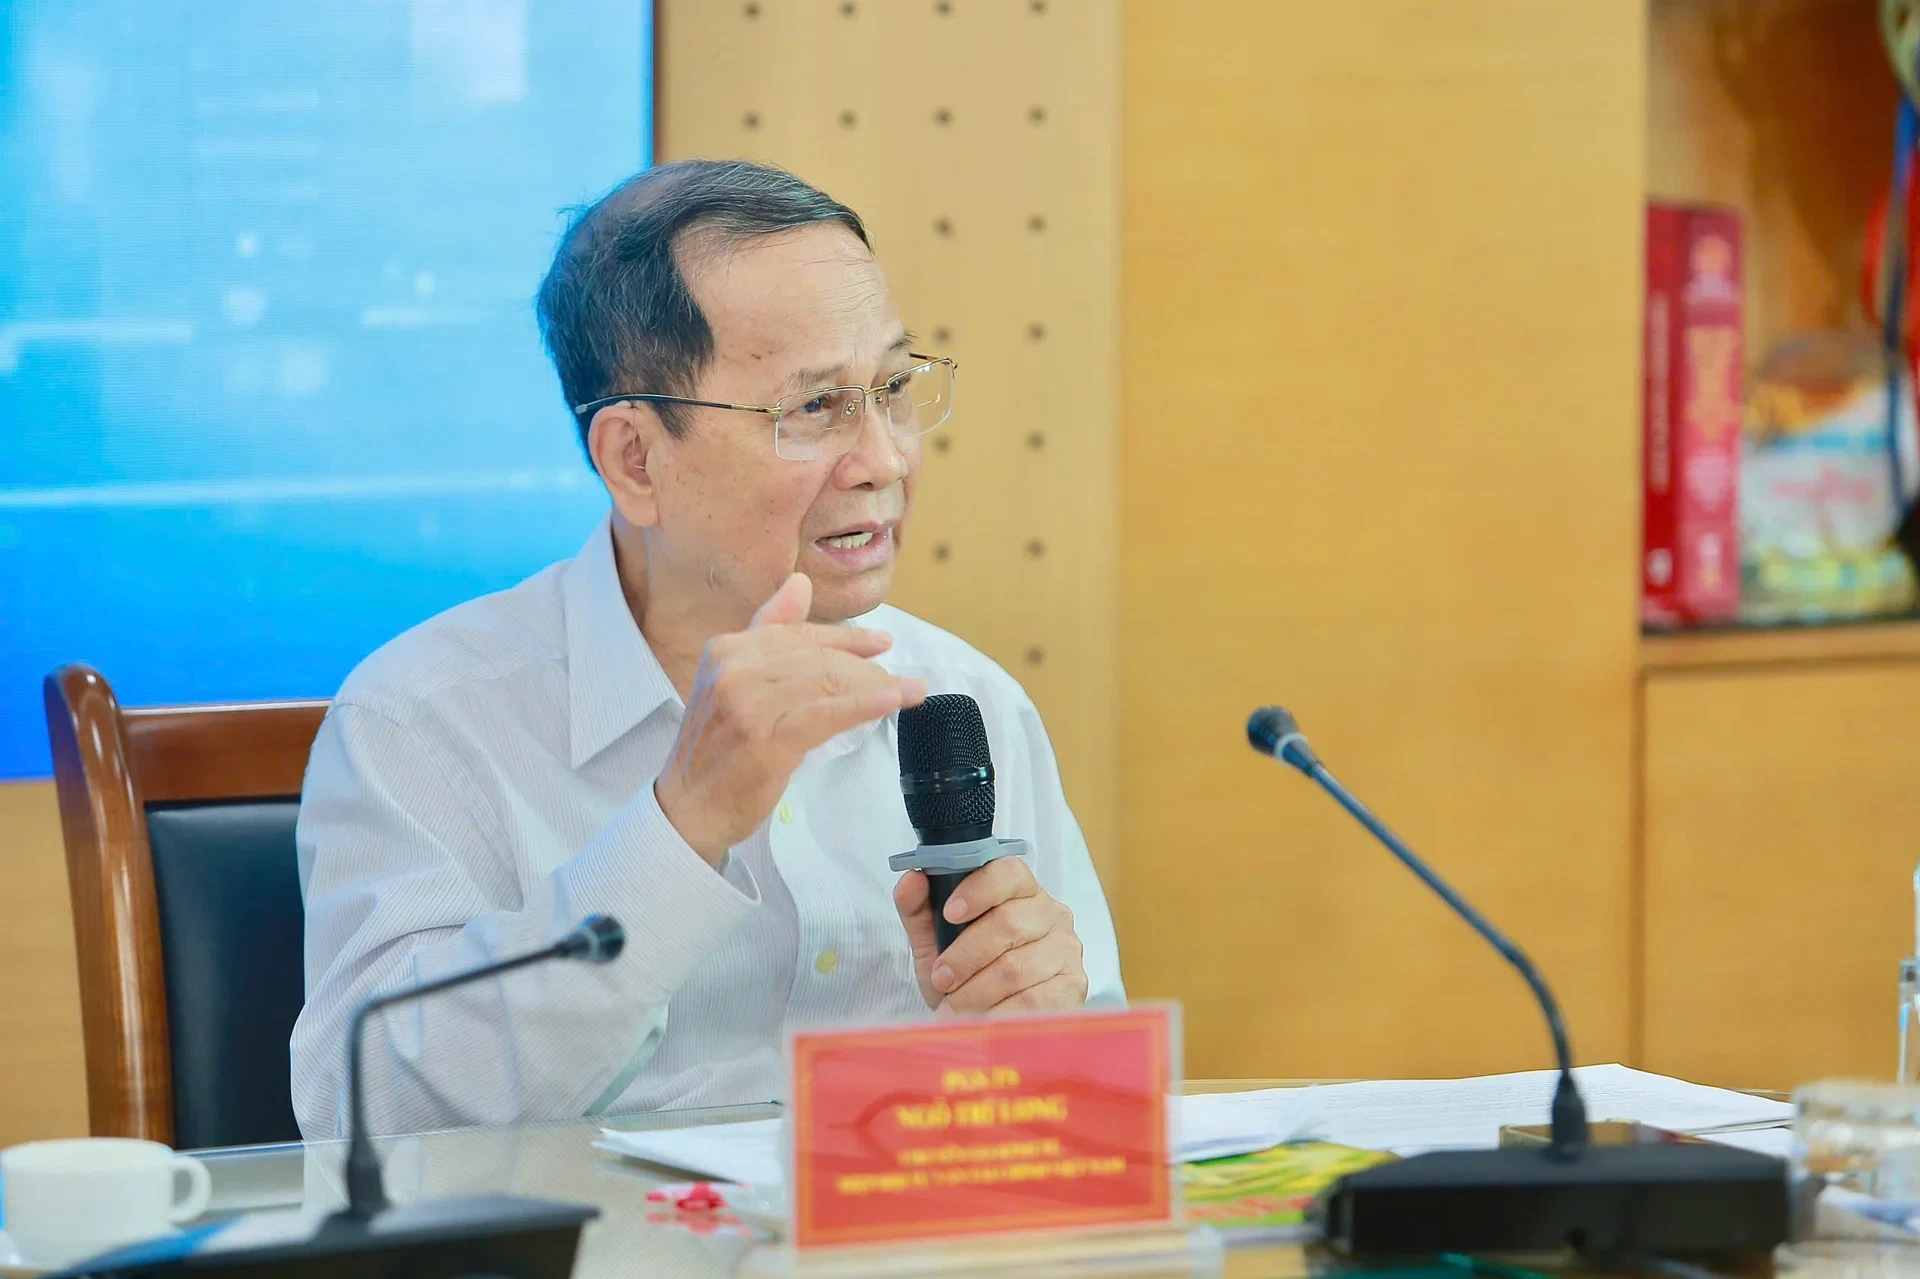
Tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?” diễn ra sáng 15/10, PGS.TS Ngô Trí Long, chuyên gia kinh tế, Hiệp hội Tư vấn Tài chính Việt Nam, cho rằng trong bối cảnh lãi suất cho vay còn ở mức cao, người mua nhà cần đặc biệt thận trọng với bài toán dòng tiền và khả năng trả nợ dài hạn.
Theo ông, giá nhà giảm chưa chắc đồng nghĩa với cơ hội mua nhà tốt hơn. Nếu lãi suất vay tăng mạnh, khoản tiền phải trả ngân hàng mỗi tháng có thể tăng đáng kể, tạo áp lực lên ngân sách gia đình trong suốt thời gian vay.
Lãi suất tăng 5 điểm phần trăm, tiền trả góp tăng hơn 5 triệu đồng/tháng
Để minh họa rủi ro lãi suất, PGS.TS Ngô Trí Long đưa ra ví dụ một khoản vay 1,5 tỉ đồng trong thời hạn 20 năm. Với lãi suất 10%/năm, số tiền trả góp đều hằng tháng khoảng 14,5 triệu đồng.
Nếu lãi suất tăng lên 15%/năm, khoản trả góp sẽ tăng lên khoảng 19,8 triệu đồng/tháng. Như vậy, người vay phải chi thêm khoảng 5,3 triệu đồng mỗi tháng, tương đương gần 64 triệu đồng mỗi năm.
Mức tăng này có thể trở thành gánh nặng đáng kể đối với các gia đình có thu nhập trung bình, đặc biệt khi vẫn phải chi trả tiền học cho con, sinh hoạt phí và các khoản vay khác.
Chuyên gia lưu ý người mua nhà không nên chỉ tính toán khả năng trả nợ theo mức lãi suất ban đầu. Điều quan trọng là phải dự liệu tình huống lãi suất tăng thêm 2-3 điểm phần trăm và xác định liệu thu nhập gia đình có đủ để duy trì việc trả nợ hay không.
Ông cũng chỉ ra sự khác biệt giữa lãi suất huy động được ngân hàng công bố và lãi suất cho vay thực tế. Trong khi lãi suất huy động ở một số ngân hàng khoảng 6-7%/năm, lãi suất cho vay thực tế có thể ở mức 8-9%, thậm chí cao hơn, tùy từng trường hợp.
Điều này khiến người vay cần tìm hiểu kỹ mức lãi suất áp dụng cho khoản vay của mình, thời gian ưu đãi, cách điều chỉnh lãi suất sau ưu đãi và các điều kiện đi kèm, thay vì chỉ dựa vào mức lãi suất quảng cáo.
Thu nhập 40 triệu đồng/tháng, nên trả nợ tối đa bao nhiêu?
Theo PGS.TS Ngô Trí Long, nguyên tắc quan trọng nhất là tổng tiền gốc và lãi phải trả ngân hàng hằng tháng không nên vượt quá 30-35% thu nhập thực tế của gia đình.
Với một gia đình có thu nhập 40 triệu đồng/tháng, khoản trả nợ nên giới hạn trong khoảng 12-14 triệu đồng. Nếu tỷ lệ trả nợ vượt 40% thu nhập, áp lực tài chính và nguy cơ mất cân đối chi tiêu sẽ tăng lên đáng kể.
Theo cách tính này, khoản trả góp 14,5 triệu đồng/tháng cho khoản vay 1,5 tỉ đồng đã vượt ngưỡng 35% đối với gia đình thu nhập 40 triệu đồng. Khi lãi suất tăng lên 15%/năm và tiền trả góp đạt 19,8 triệu đồng/tháng, tỷ lệ trả nợ sẽ lên gần 50% thu nhập.
Khi đó, gia đình chỉ còn khoảng 20,2 triệu đồng mỗi tháng để trang trải toàn bộ các nhu cầu khác. Nếu thu nhập giảm hoặc phát sinh chi phí đột xuất, khả năng trả nợ có thể bị ảnh hưởng.
Chuyên gia nhấn mạnh người mua nhà cần đánh giá đồng thời ba yếu tố trước khi vay.
Thứ nhất là khả năng trả nợ, với tổng tiền gốc và lãi hằng tháng không vượt quá 35% thu nhập gia đình. Thứ hai là khoản dự phòng tài chính, đủ trang trải sinh hoạt và trả nợ ít nhất 6 tháng; tốt hơn là từ 9-12 tháng. Thứ ba là khả năng chống chịu khi lãi suất tăng, thu nhập giảm hoặc các nguồn tiền dự kiến không đến đúng kế hoạch.
Đây là những điều kiện quan trọng để người mua không rơi vào tình trạng phải vay thêm, bán tài sản hoặc cắt giảm mạnh chi tiêu chỉ để duy trì khoản vay mua nhà.
Giá nhà giảm là chưa đủ để quyết định xuống tiền
Theo PGS.TS Ngô Trí Long, người mua nhà không nên quyết định xuống tiền chỉ vì giá bất động sản đã giảm so với giai đoạn trước. Giá mua chỉ phản ánh một phần chi phí; lãi suất và dòng tiền mới quyết định khả năng duy trì quyền sở hữu căn nhà trong dài hạn.
Một căn nhà có giá thấp hơn nhưng đi kèm khoản vay lớn và lãi suất cao vẫn có thể tạo áp lực tài chính nặng nề hơn so với phương án mua ở thời điểm khác với mức giá cao hơn nhưng khoản vay phù hợp.
Vì vậy, người mua cần tính tổng nghĩa vụ tài chính trong nhiều kịch bản lãi suất, xác định số tiền thực sự có thể trả mỗi tháng và giữ lại khoản dự phòng cần thiết. Việc vay tối đa theo hạn mức ngân hàng cho phép không đồng nghĩa với việc khoản vay đó phù hợp với khả năng tài chính của gia đình.
“Giá nhà quyết định việc mua đắt hay rẻ, nhưng dòng tiền mới quyết định người mua có thể giữ được căn nhà hay không”, ông Long nhấn mạnh.
Theo chuyên gia, trong bối cảnh lãi suất còn nhiều biến động, an toàn tài chính cần được đặt lên trước tâm lý sợ bỏ lỡ cơ hội. Người mua chỉ nên quyết định khi đã tính đủ khả năng trả nợ trong cả kịch bản thuận lợi lẫn bất lợi, thay vì đặt cược vào kỳ vọng giá nhà sẽ tiếp tục tăng hoặc lãi suất sẽ sớm giảm.