Lãi suất vay mua ô tô chạm ngưỡng 19,8%: Nhiều chủ xe gặp cú sốc sau thời gian ưu đãi
Lãi suất vay mua ô tô bất ngờ nhảy vọt lên mức 19,8% đang tạo ra một cú sốc. Nhiều chủ xe ngỡ ngàng khi gánh nặng trả góp hàng tháng đội lên chóng mặt sau khi thời gian ưu đãi kết thúc.
Sở hữu một chiếc ô tô thông qua hình thức vay trả góp từ lâu đã trở thành lựa chọn phổ biến của tầng lớp trung lưu tại các đô thị lớn. Khởi đầu bằng những mức lãi suất ưu đãi đầy hấp dẫn trong năm đầu tiên, nhiều người vay tin rằng họ đã kiểm soát được bài toán tài chính cá nhân. Thế nhưng, thực tế khắc nghiệt chỉ thực sự lộ diện khi hợp đồng bước vào giai đoạn áp dụng lãi suất thả nổi, đẩy hàng loạt chủ xe vào tình thế lao đao.
Cú sốc từ những con số trên ứng dụng ngân hàng
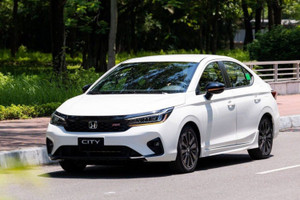
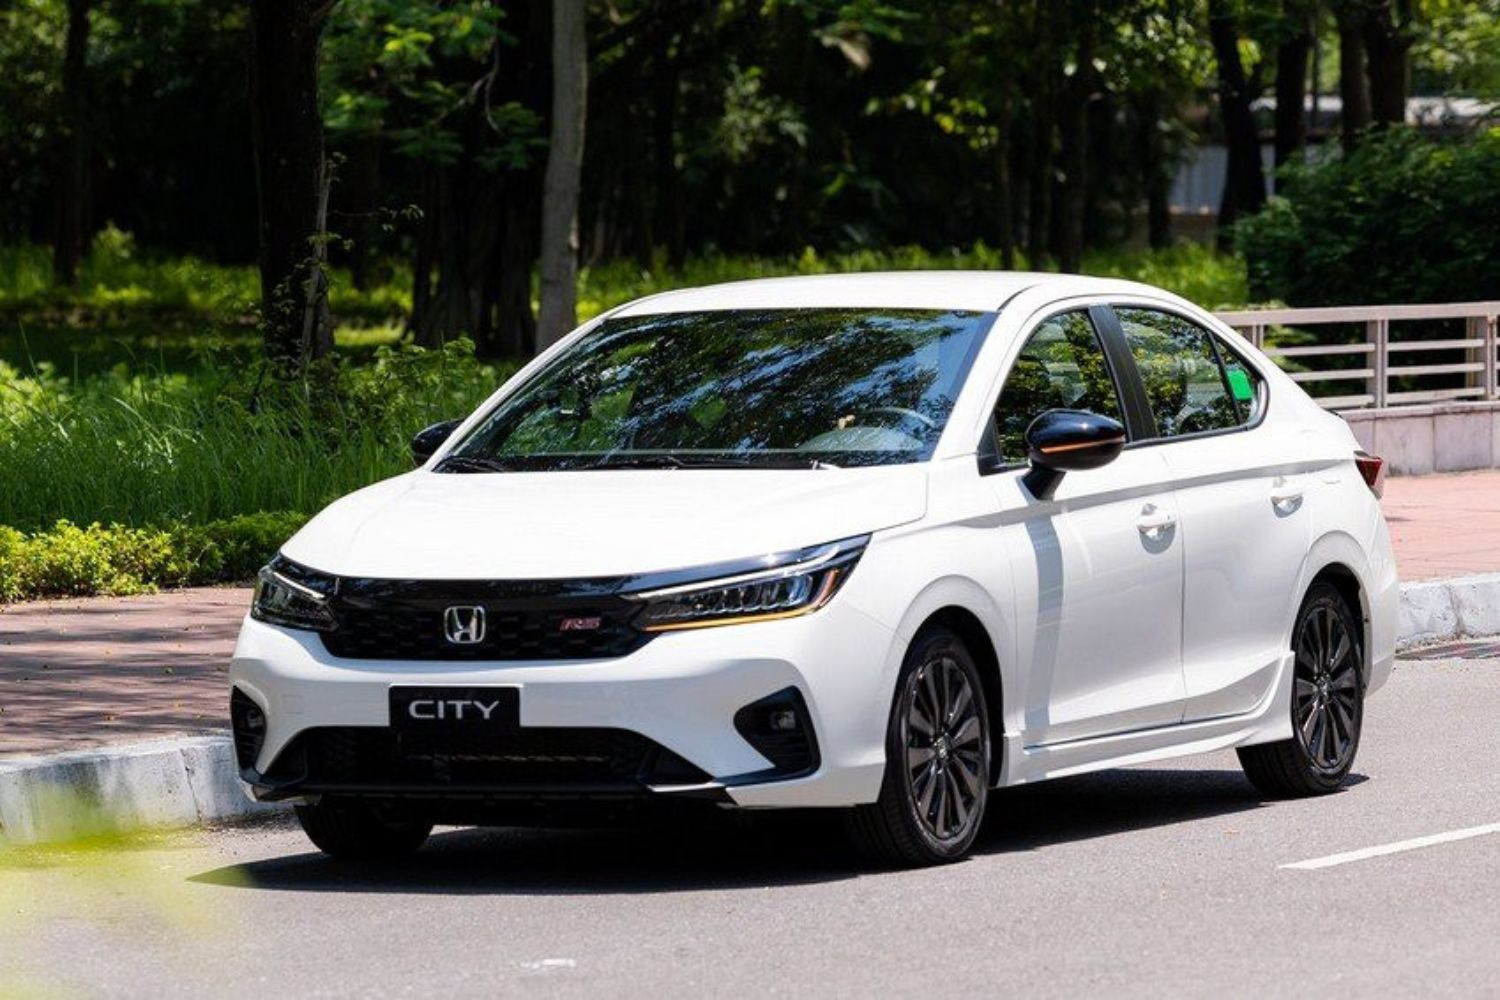
Câu chuyện của chị Liên Thị Băng Châu hiện đang sinh sống tại TPHCM là một minh chứng rõ nét cho cú sốc tài chính này. Vào năm 2022, chị quyết định mua một chiếc Honda City theo hình thức trả góp với khoản vay ngân hàng trị giá 479 triệu đồng. Khoản tín dụng này được thiết kế với kỳ hạn 96 tháng và chính thức có hiệu lực từ tháng 4 năm 2022. Mọi thứ diễn ra bình thường cho đến thời gian gần đây, khi chị mở ứng dụng ngân hàng để kiểm tra dư nợ và bàng hoàng nhận ra mức lãi suất áp dụng đã nhảy vọt lên con số 19,8% mỗi năm.
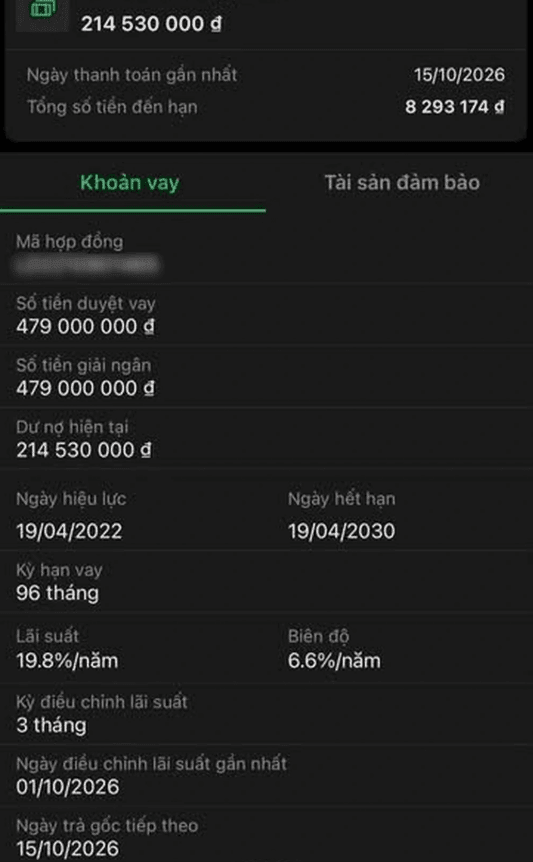
"Tôi khá sốc khi nhìn thấy mức lãi suất này. Hiện tại, tôi đứng tên ba khoản vay mua ô tô, trong đó lãi suất khoản vay chiếc Honda City là cao nhất, lên tới 19,8% một năm", chị Băng Châu chia sẻ. Điểm khiến người phụ nữ này bức xúc nhất là sự chênh lệch quá lớn giữa các tổ chức tín dụng. Chị cho biết hai khoản vay còn lại tại một ngân hàng khác đang có mức lãi suất dễ thở hơn rất nhiều. Trong đó, một khoản vay từ tháng 7 năm 2026 đang hưởng ưu đãi 7,5% một năm và một khoản vay từ cuối năm 2023 đang áp dụng lãi suất thả nổi ở mức 15,4% một năm.
Bản thân chị Băng Châu khẳng định điểm tín dụng của mình hoàn toàn trong sạch và không hề có nợ xấu. Việc phải gánh mức lãi suất gần 20% với biên độ lên tới 6,6% một năm là điều vượt xa sức tưởng tượng của một khách hàng cá nhân. Sau hơn 4 năm miệt mài trả nợ, dư nợ hiện tại của chị còn khoảng 214 triệu đồng. Tuy nhiên, gánh nặng lãi vay đang bào mòn thu nhập hàng tháng khi trong kỳ thanh toán gần nhất, chị phải nộp tổng cộng hơn 8,6 triệu đồng, trong đó tiền lãi đã chiếm tới hơn 3,6 triệu đồng.
Vỡ mộng sau giai đoạn ưu đãi lãi suất
Tình cảnh của chị Băng Châu không phải là cá biệt trên thị trường tín dụng tiêu dùng hiện nay. Anh Nguyễn Thành Khôi cũng rơi vào trạng thái ngỡ ngàng tương tự khi lãi suất khoản vay mua ô tô của mình bị điều chỉnh lên 18% một năm. Khoản vay trị giá 353 triệu đồng của anh có hiệu lực từ tháng 6 năm 2025 với mức lãi suất cố định siêu rẻ chỉ 8,2% trong năm đầu tiên. Ngay khi thời gian trăng mật kết thúc, con số trên giấy báo nợ lập tức tăng hơn gấp đôi.
"Tôi đã vay trả góp nhiều chiếc ô tô rồi, lãi suất thả nổi thường dao động trong khoảng 12 đến 14% một năm. Nếu có thay đổi cũng sẽ thay đổi từ từ, ví dụ tăng từ 11% lên 12%, rồi tăng lên 14%, 15%. Còn tăng từ 8,2% lên 18% một năm thì đây là lần đầu tiên tôi thấy", anh Khôi bày tỏ sự thất vọng. Làn sóng tăng lãi suất này đang lan rộng khi trên các diễn đàn mạng xã hội, hàng loạt người dùng cũng lên tiếng xác nhận mức lãi suất khoản vay của họ đã bị đẩy lên ngưỡng 16,6% cho đến 19,5% từ kỳ điều chỉnh gần nhất.
Lời giải cho bài toán lãi suất và biên độ rủi ro
Để hiểu rõ căn nguyên của những con số gây sốc này, cần nhìn vào cách thức vận hành của hệ thống ngân hàng. Lãi suất thả nổi thường được tính bằng lãi suất cơ sở cộng thêm một biên độ nhất định. Trong những thời kỳ đua tranh giành thị phần, các ngân hàng sẵn sàng hạ thấp lãi suất năm đầu để thu hút người vay. Tuy nhiên, khi nền kinh tế biến động, mức biên độ cộng thêm được đẩy lên rất cao để bù đắp rủi ro và đảm bảo biên lợi nhuận cho tổ chức tín dụng.
Đánh giá về bức tranh vĩ mô, Giám đốc Phân tích Chứng khoán Agriseco là ông Nguyễn Anh Khoa cho rằng mặt bằng lãi suất từ nay đến cuối năm rất khó có dư địa giảm sâu. Nguyên nhân cốt lõi nằm ở việc nhu cầu vốn của toàn nền kinh tế vẫn đang duy trì ở mức cao để phục vụ sản xuất kinh doanh, trong khi tốc độ tăng trưởng tiền gửi lại chưa thể theo kịp.
Theo góc nhìn của chuyên gia này, sau một giai đoạn hạ nhiệt ngắn ngủi, lãi suất huy động và cho vay gần đây đã rục rịch tăng trở lại tại một số phân khúc. Dù thị trường khó xuất hiện một cú tăng sốc trên diện rộng, nhưng mặt bằng chung sẽ tiếp tục neo ở mức cao. Điều này đồng nghĩa với việc những người đang mang trên vai khoản nợ vay mua ô tô sẽ phải chuẩn bị sẵn tâm lý và nguồn lực tài chính để đối mặt với những kỳ thanh toán khó khăn phía trước.