VCBS Research dự báo SACOMBANK lãi 11.638 tỷ đồng, kỳ vọng xử lý khoản nợ Bamboo Airways cuối năm
VCBS Research kỳ vọng SACOMBANK xử lý khoản nợ Bamboo Airways 3.000-4.000 tỷ đồng và 32,5% cổ phần VAMC trong những tháng cuối năm.
SACOMBANK chờ xử lý khoản nợ Bamboo Airways
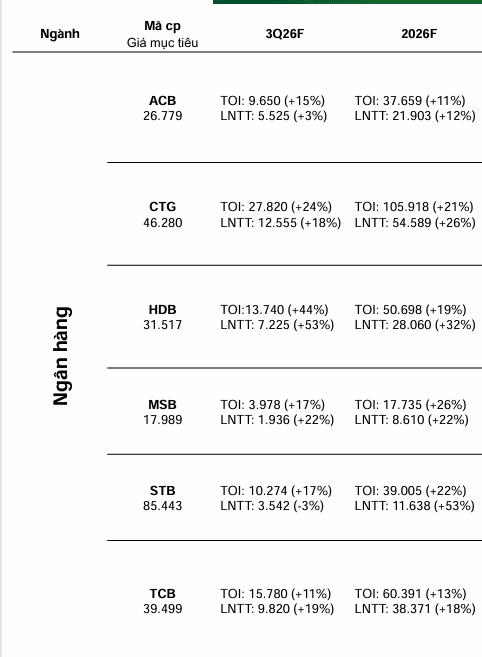
Theo báo cáo dự báo kết quả kinh doanh quý III và cả năm 2026 của VCBS Research, SACOMBANK được dự báo đạt tổng thu nhập hoạt động 39.005 tỷ đồng trong năm 2026, tăng 22% so với năm trước. Lợi nhuận trước thuế dự kiến đạt 11.638 tỷ đồng, tăng 53%.
Trong quý III, VCBS dự báo SACOMBANK đạt tổng thu nhập hoạt động 10.274 tỷ đồng, tăng 17%, nhưng lợi nhuận trước thuế giảm 3%, xuống 3.542 tỷ đồng.
Điểm đáng chú ý nằm ở triển vọng những tháng cuối năm. VCBS kỳ vọng SACOMBANK có thể xử lý các khoản nợ lớn, trong đó có khoản nợ liên quan đến Bamboo Airways trị giá khoảng 3.000-4.000 tỷ đồng.
Bên cạnh đó, ngân hàng đang chờ phê duyệt phương án đấu giá 32,5% cổ phần VAMC. Nếu các thương vụ được xử lý thành công, SACOMBANK có thể ghi nhận thêm thu nhập bất thường, hỗ trợ lợi nhuận năm 2026.
Về hoạt động cốt lõi, VCBS dự báo tín dụng SACOMBANK tăng 15,9% trong năm nay. Tuy nhiên, biên lãi ròng (NIM) được dự báo giảm xuống khoảng 3%. Thu nhập từ phí được kỳ vọng tiếp tục cải thiện, trong khi xử lý nợ được xem là một trong những động lực đáng chú ý đối với lợi nhuận nửa cuối năm.
Nhiều ngân hàng được dự báo tăng trưởng lợi nhuận hai chữ số
Không chỉ SACOMBANK, VCBS Research dự báo lợi nhuận của nhiều ngân hàng tiếp tục tăng trong năm 2026, chủ yếu nhờ tín dụng tăng trưởng và NIM phục hồi trong nửa cuối năm.
VietinBank (CTG) được dự báo đạt lợi nhuận trước thuế 54.589 tỷ đồng, tăng 26%. Tổng thu nhập hoạt động dự kiến đạt 105.918 tỷ đồng, tăng 21%. VCBS kỳ vọng NIM phục hồi trong nửa cuối năm nhờ hoạt động cho vay và thanh khoản được hỗ trợ. Ngân hàng cũng có khả năng ghi nhận khoảng 5.000 tỷ đồng lợi nhuận từ việc chuyển nhượng VietinBank Tower.
VPBank (VPB) được dự báo đạt lợi nhuận trước thuế 40.812 tỷ đồng, tăng 33%. Tín dụng được dự báo tăng trưởng tích cực nhờ hạn mức tín dụng cao hơn và sự phục hồi của mảng tiêu dùng, bán lẻ. Các công ty con như FE Credit và VPBankS tiếp tục đóng góp vào kết quả chung.
HDBank (HDB) có mức tăng trưởng lợi nhuận dự báo cao nhất trong nhóm được VCBS theo dõi, với lợi nhuận trước thuế năm 2026 đạt 28.060 tỷ đồng, tăng 32%. Tín dụng được dự báo tăng tới 35%. NIM được kỳ vọng giảm áp lực trong nửa cuối năm nhờ tập trung vào các khoản vay có lợi suất cao hơn.
MBBank (MBB) được dự báo đạt lợi nhuận trước thuế 42.565 tỷ đồng, tăng 21%. Tín dụng dự kiến tăng 35%, trong khi NIM ở mức khoảng 3,9%. Thu nhập từ dịch vụ tiếp tục là một yếu tố hỗ trợ lợi nhuận.
Trong nhóm ngân hàng quốc doanh, BIDV (BID) được VCBS dự báo đạt lợi nhuận trước thuế 43.449 tỷ đồng, tăng 15%. Tín dụng dự kiến tăng 16,1%, chủ yếu nhờ phân khúc bán buôn. NIM cả năm được dự báo ở mức 2,1%, trong khi tỷ lệ nợ xấu khoảng 1,3%.
Động lực lợi nhuận không chỉ đến từ tín dụng
Một số ngân hàng khác cũng được dự báo duy trì tăng trưởng lợi nhuận trong năm nay.
ACB được dự báo đạt lợi nhuận trước thuế 21.903 tỷ đồng, tăng 12%. VCBS kỳ vọng NIM phục hồi trong nửa cuối năm khi cơ cấu cho vay chuyển sang các khoản vay dài hạn hơn và ngân hàng mở rộng các sản phẩm có lợi suất cao.
MSB được dự báo đạt lợi nhuận trước thuế 8.610 tỷ đồng, tăng 22%. Đáng chú ý, ngân hàng có thể ghi nhận khoảng 1.000-1.500 tỷ đồng lợi nhuận từ việc thu hồi một khoản nợ lớn tồn đọng.
Trong khi đó, Techcombank (TCB) được dự báo đạt lợi nhuận trước thuế 38.371 tỷ đồng, tăng 18%. Tín dụng có thể tăng 23,5%, cao hơn mức tăng trưởng chung, nhờ nhu cầu tài trợ cho các dự án hạ tầng. Ngân hàng tiếp tục có lợi thế về tiền gửi không kỳ hạn (CASA), đồng thời mở rộng các nguồn thu ngoài lãi.
VIB được dự báo đạt lợi nhuận trước thuế 10.113 tỷ đồng, tăng 11%. Động lực đến từ cho vay dài hạn, các khoản vay mua nhà được điều chỉnh lãi suất sau thời gian ưu đãi và thu nhập ngoài lãi. Tuy nhiên, áp lực nợ xấu và chi phí dự phòng vẫn là yếu tố cần theo dõi.
Nhìn chung, VCBS Research cho rằng lợi nhuận ngành ngân hàng tiếp tục tăng trong năm 2026, với động lực chính đến từ tăng trưởng tín dụng và sự phục hồi của thu nhập lãi. NIM được kỳ vọng cải thiện trong nửa cuối năm tại một số ngân hàng, trong khi chất lượng tài sản và tốc độ hình thành nợ xấu vẫn là những yếu tố cần theo dõi.