Về tay Trung Quốc sau thương vụ 6.000 tỷ đồng, tương lai của hãng dược hàng đầu Việt Nam được dự báo ‘rất khả quan’
Các động lực từ nhà máy hiện đại và kênh bán hàng mới đang củng cố triển vọng của doanh nghiệp này.
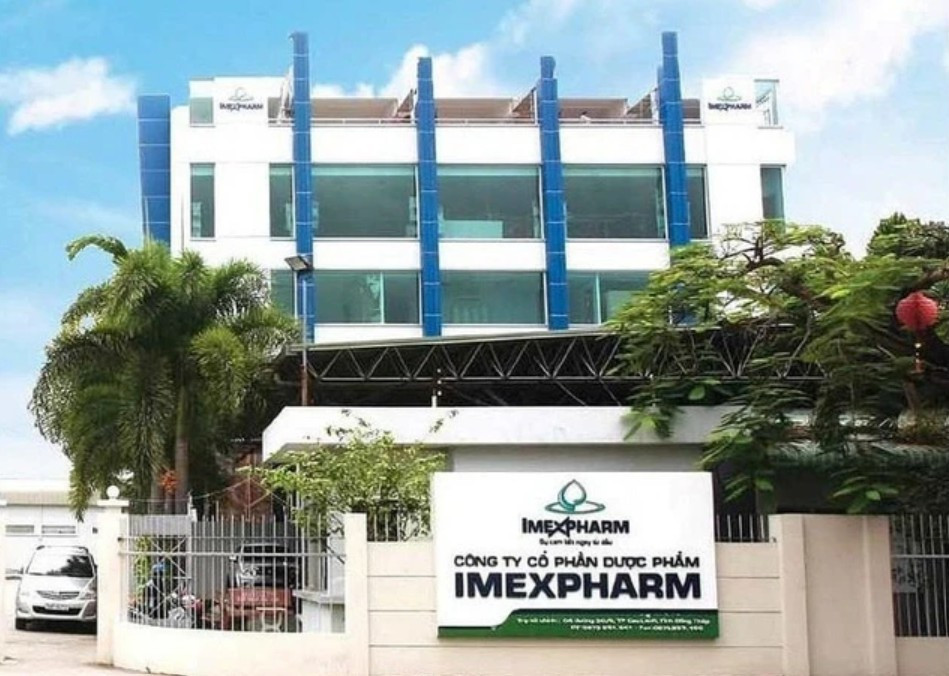
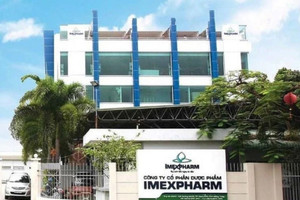
Chứng khoán DSC mới đây đã công bố báo cáo cập nhật triển vọng của CTCP Dược phẩm Imexpharm (IMP).
Lũy kế 9 tháng năm 2026, IMP ghi nhận doanh thu đạt 1.961 tỷ đồng, giảm 7% so với cùng kỳ năm trước (YoY), trong khi lợi nhuận trước thuế (LNTT) đạt 326 tỷ đồng, tăng 5% YoY. Với kết quả này, doanh nghiệp đã hoàn thành lần lượt 61% kế hoạch doanh thu và 65% chỉ tiêu lợi nhuận cả năm.
Dù chịu áp lực thu hẹp doanh thu, DSC đánh giá triển vọng năm 2027 của IMP vẫn rất khả quan nhờ hai động lực cốt lõi. Thứ nhất, nhu cầu tiêu thụ và sản lượng dòng sản phẩm kháng sinh tiêm tăng trưởng mạnh mẽ, góp phần củng cố biên lợi nhuận ở mức cao.
Thứ hai, kênh chuỗi nhà thuốc hiện đại tiếp tục bứt phá, bù đắp hiệu quả phần sụt giảm từ mạng lưới bán lẻ truyền thống trong bối cảnh toàn ngành chịu sự siết chặt của khung pháp lý.
Ngoài ra, dù doanh thu sụt giảm nhưng trong 9 tháng đầu năm 2026, biên lợi nhuận gộp (BLNG) của IMP duy trì ổn định trong khoảng 41-42%, cải thiện đáng kể so với cùng kỳ năm 2025.
Nguyên nhân là nhờ sự đóng góp kịp thời của cụm nhà máy IMP4. Với danh mục sản phẩm tập trung vào phân khúc kháng sinh tiêm EU-GMP có giá trị gia tăng và biên lợi nhuận cao, doanh thu IMP4 trong 9 tháng năm 2026 ước đạt 216 tỷ đồng, tăng 21% YoY.
Đây trở thành động lực then chốt giúp bù đắp sự thiếu hụt từ các nhà máy truyền thống.
Bên cạnh việc cải thiện cơ cấu sản phẩm, IMP tiếp tục kiểm soát chi phí thông qua triển khai các chương trình khuyến mãi có kiểm soát và thắt chặt chính sách bán hàng. Nhờ đó, tổng chi phí bán hàng và quản lý doanh nghiệp giảm 8% YoY, tạo đòn bẩy vận hành tích cực, đồng thời giúp biên lợi nhuận trước thuế duy trì ổn định ở mức 19-20%.
Hiện IMP đang đẩy mạnh chiến lược thâm nhập thị trường miền Bắc nhằm gia tăng độ phủ. Cụ thể, vào cuối tháng 8/2026, doanh nghiệp chính thức đưa Chi nhánh Hải Phòng vào vận hành, trở thành cứ điểm phân phối thứ hai tại khu vực phía Bắc sau 25 năm kể từ thời điểm thành lập Chi nhánh Hà Nội.
Việc mở rộng hạ tầng bán hàng này được kỳ vọng sẽ củng cố mạng lưới logistics, rút ngắn thời gian cung ứng và gia tăng thị phần của IMP tại các trung tâm kinh tế trọng điểm phía Bắc, đặc biệt trong kênh ETC và chuỗi nhà thuốc hiện đại.
Về Imexpharm, đây là một trong những công ty dược nội địa dẫn đầu về chất lượng sản xuất, đồng thời sở hữu số lượng nhà máy đạt chuẩn EU-GMP nhiều nhất trong nhóm doanh nghiệp dược Việt Nam. Hiện công ty có 12 dây chuyền đạt chuẩn EU-GMP đặt tại 3 cụm nhà máy lớn.
Doanh nghiệp này từng thu hút nhiều sự chú ý của thị trường khi trở thành tâm điểm của một thương vụ M&A quy mô lớn.
Cụ thể vào cuối tháng 4/2026, Lian SGP Holding Pte. Ltd. - công ty con của Livzon Pharmaceutical Group (Trung Quốc) - bất ngờ thông báo đã hoàn tất việc mua hơn 104,5 triệu cổ phiếu IMP, tương ứng 67,87% cổ phần của CTCP Dược phẩm Imexpharm.
Sau giao dịch, doanh nghiệp dược phẩm đến từ Trung Quốc chính thức trở thành công ty mẹ của Imexpharm. Ước tính, tổng giá trị thương vụ vào khoảng 6.000 tỷ đồng.