Vinamilk (VNM) đẩy mạnh mở rộng sang Trung Quốc và Đông Nam Á, kỳ vọng lợi nhuận quý IV/2026 tăng trưởng 2 chữ số
Trong bối cảnh thị trường nội địa tiếp tục giữ vai trò chủ lực, Vinamilk (VNM) đang đa dạng hóa thị trường xuất khẩu.
Chứng khoán Vietcap vừa cập nhật báo cáo gặp gỡ nhà đầu tư về kế hoạch và triển vọng kinh doanh của CTCP Sữa Việt Nam (Vinamilk, HoSE: VNM).
Theo đó, ban lãnh đạo Vinamilk kỳ vọng lợi nhuận sau thuế quý IV/2026 tăng trưởng hai chữ số so với cùng kỳ, với tốc độ tăng tương đương quý III. Tuy nhiên, doanh nghiệp chưa công bố kế hoạch kinh doanh năm 2027 do các chỉ tiêu vẫn đang trong quá trình đánh giá.
Thị trường nội địa được xác định tiếp tục là động lực tăng trưởng chính, bên cạnh đóng góp từ hoạt động xuất khẩu và các thị trường quốc tế khác. Trong khi đó, ưu tiên hàng đầu của ban lãnh đạo là duy trì thị phần.
Về yếu tố vĩ mô, Vinamilk đánh giá rủi ro hiện ở mức thấp. Chính sách tiền tệ trong nước đang tạo điều kiện thuận lợi cho hoạt động kinh doanh, trong khi kết quả bầu cử giữa nhiệm kỳ tại Mỹ được nhận định ít tác động đến các doanh nghiệp ngành hàng tiêu dùng.
Đối với chính sách thuế tiêu thụ đặc biệt mới áp dụng cho đồ uống có đường tại Việt Nam, doanh nghiệp cho biết tác động dự kiến không đáng kể do chỉ có một mã sản phẩm thuộc diện chịu ảnh hưởng.
Doanh số tháng 10 tăng hai chữ số, tiếp tục mở rộng thị trường quốc tế
Ở thị trường quốc tế, Trung Đông tiếp tục là khu vực xuất khẩu quan trọng nhất của Vinamilk, đóng góp khoảng 50% tổng doanh thu xuất khẩu. Tuy nhiên, môi trường kinh doanh tại đây vẫn tiềm ẩn nhiều biến động.
Do đó, doanh nghiệp ưu tiên duy trì sự hiện diện tại các thị trường hiện hữu, đồng thời đẩy mạnh đa dạng hóa thị trường xuất khẩu nhằm hạn chế phụ thuộc vào một khu vực hoặc thị trường riêng lẻ.
Vinamilk đang mở rộng hoạt động tại Đông Nam Á và Trung Quốc, trong khi doanh thu từ thị trường Bắc Mỹ được kỳ vọng duy trì ổn định.
Đáng chú ý, ban lãnh đạo cho rằng sự chững lại của doanh thu trong quý III chỉ mang tính tạm thời. Theo cập nhật từ doanh nghiệp, doanh số tháng 10 đã tăng trưởng hai chữ số, trong khi lượng đơn hàng mới tiếp tục gia tăng.
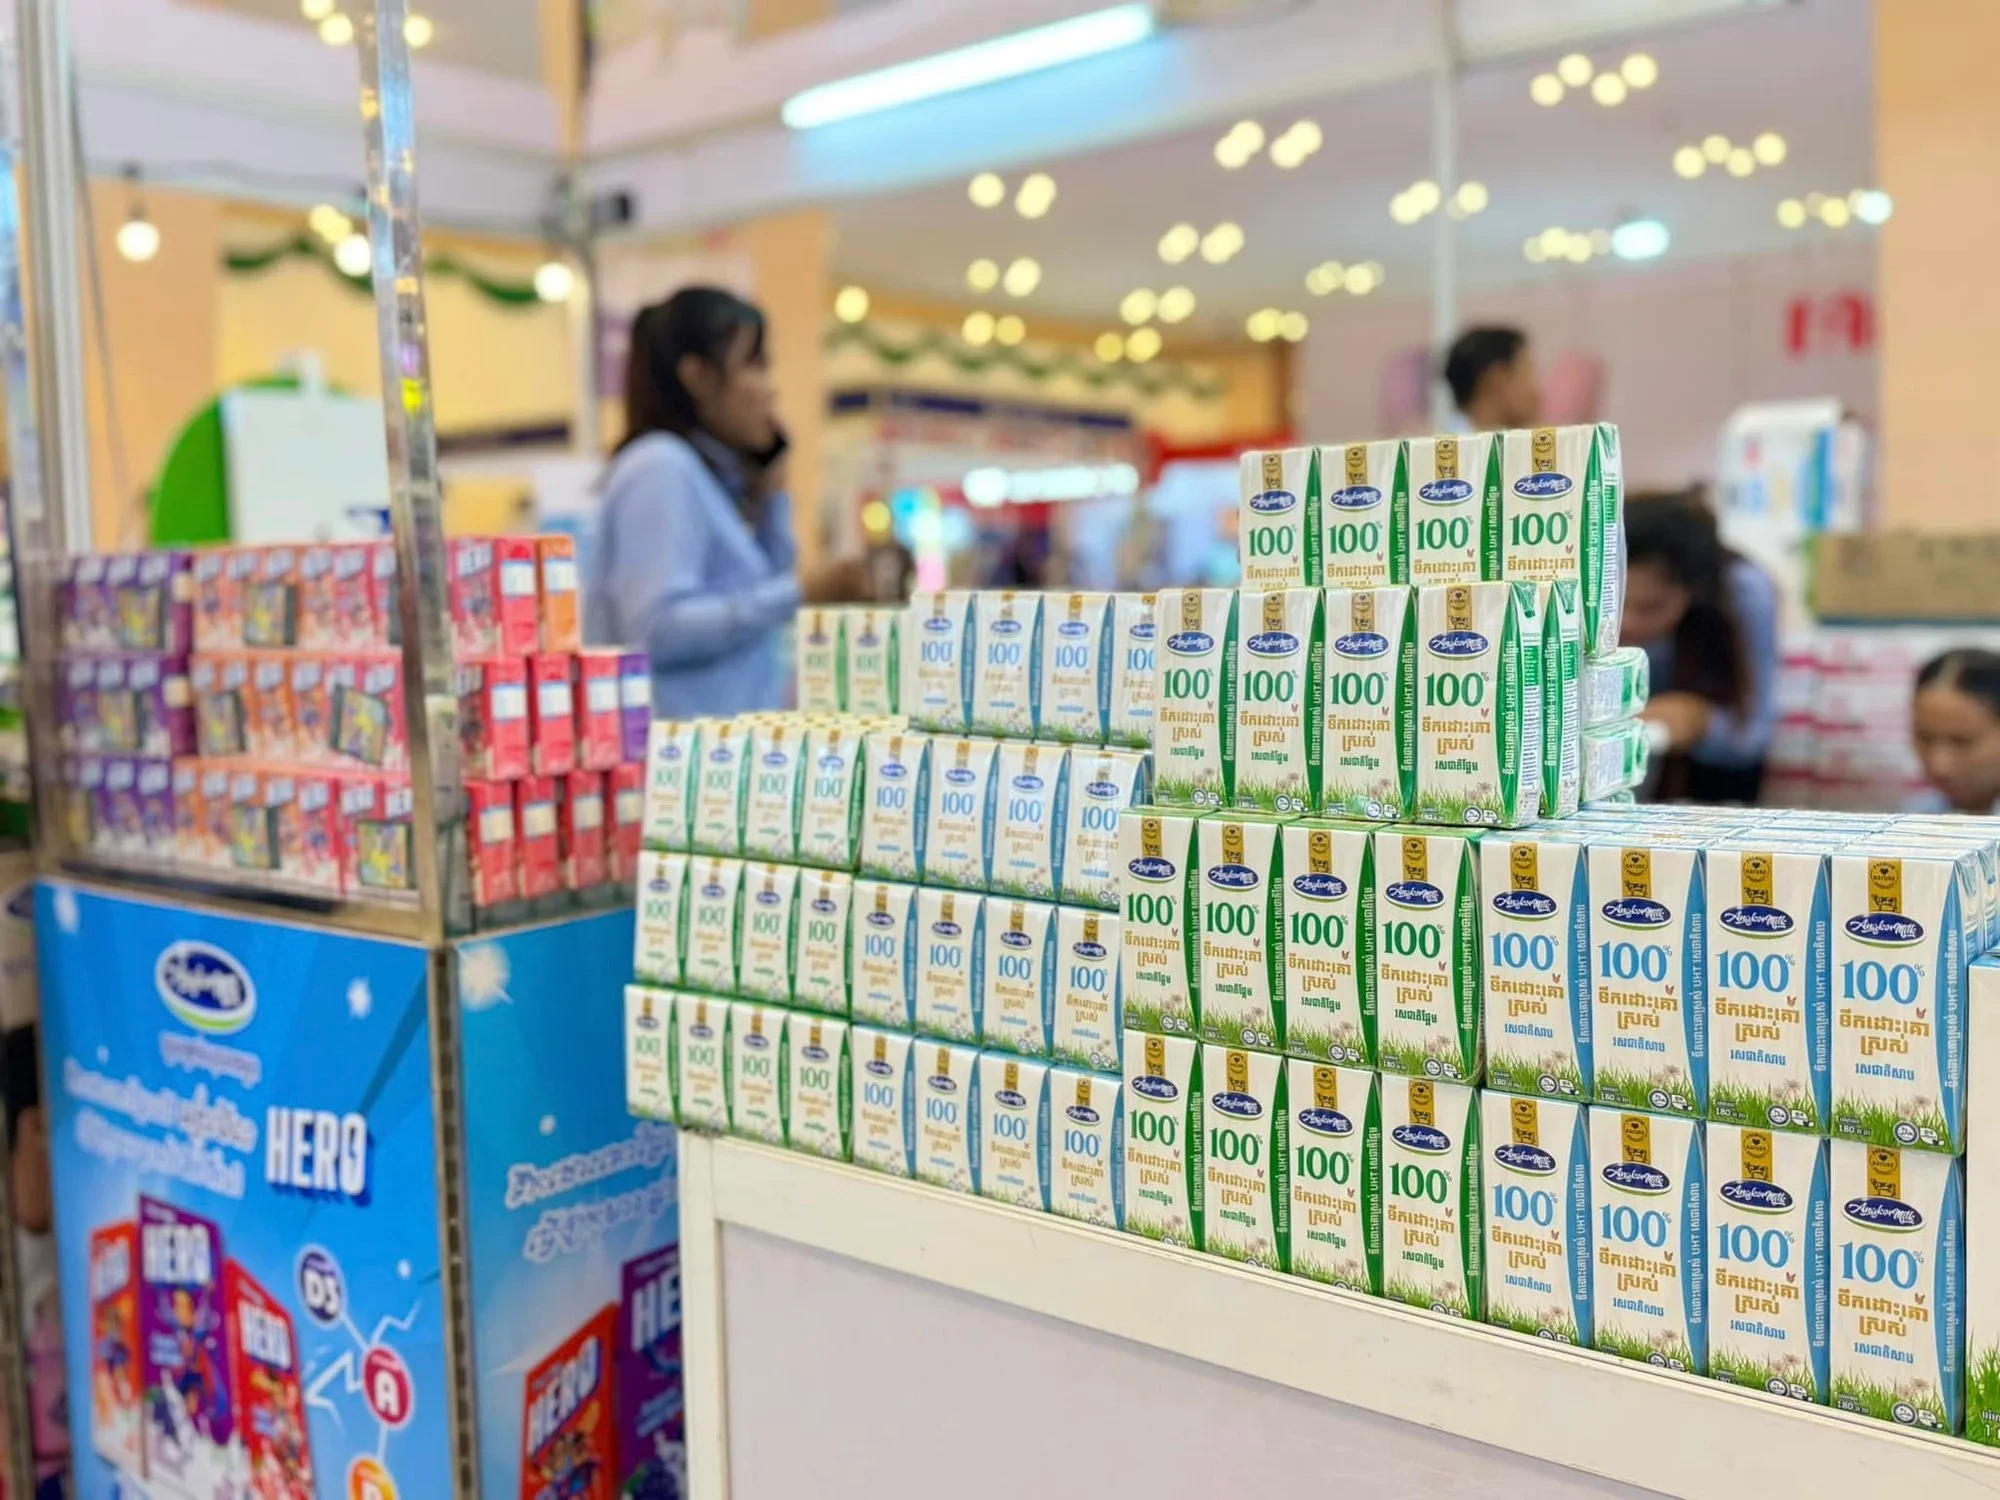
Tại Campuchia, Angkormilk bắt đầu ghi nhận những kết quả tích cực, chủ yếu nhờ các khoản đầu tư của Vinamilk thay vì tác động từ xung đột trong khu vực. Đơn vị này đã mở hai cửa hàng tại thị trường Campuchia.
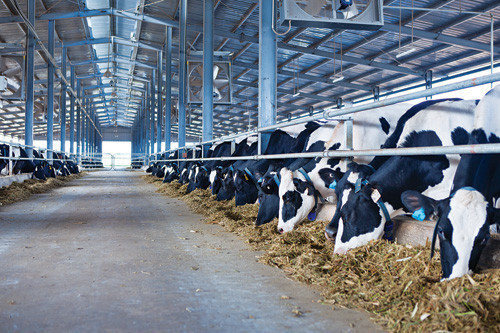
Về kế hoạch đầu tư, tổng quy mô đàn bò của Vinamilk hiện vượt 120.000 con. Doanh nghiệp dự kiến tiếp tục mở rộng các trang trại hiện hữu, đồng thời nâng cao năng suất tại cả trang trại đang hoạt động và các trang trại mới.
Vinamilk cũng đang xây dựng kế hoạch chi đầu tư vốn (capex) cho giai đoạn 2027-2028, tập trung chủ yếu vào nâng công suất máy móc, thiết bị và mở rộng hệ thống trang trại.
Theo định hướng của ban lãnh đạo, chi phí đầu tư vốn trong những năm tới dự kiến tương đương khoảng 2,5-3% tổng doanh thu.
Áp lực chi phí nguyên liệu có thể kéo dài sang quý IV
Theo Vietcap, biên lợi nhuận gộp của Vinamilk trong quý III/2026 đạt 41,4%. Giá nguyên vật liệu tăng đã gây áp lực lên khả năng sinh lời và dự kiến tiếp tục ảnh hưởng đến một phần quý IV.
Trước diễn biến này, ban lãnh đạo tập trung tối ưu hóa cơ cấu sản phẩm, nâng cao hiệu quả vận hành và kiểm soát chi phí bán hàng nhằm hạn chế tác động từ giá đầu vào.
Đáng chú ý, Vinamilk đã chốt giá nguyên vật liệu cho khoảng 3-6 tháng tới, qua đó chủ động hơn trong việc kiểm soát chi phí sản xuất.
Tại thị trường trong nước, dòng sản phẩm GreenFarm và các sản phẩm dinh dưỡng chuyên biệt đang ghi nhận tốc độ tăng trưởng cao hơn, góp phần củng cố giá trị thương hiệu. Hiện GreenFarm đóng góp chưa đến 10% tổng doanh thu của doanh nghiệp.
Trong thời gian tới, Vinamilk dự kiến tập trung phát triển các sản phẩm giàu đạm, ít đường và không chứa lactose. Danh mục sữa chua cũng sẽ tiếp tục được mở rộng nhằm đáp ứng xu hướng người tiêu dùng ngày càng quan tâm đến sức khỏe và dinh dưỡng.
Xét theo kênh phân phối, kênh bán lẻ hiện đại (MT) và hệ thống cửa hàng Vinamilk ghi nhận mức tăng trưởng doanh thu hai chữ số. Trong khi đó, kênh bán lẻ truyền thống (GT) tăng khoảng 2-3% từ đầu năm đến nay.
Mặc dù hệ thống cửa hàng Vinamilk chưa ghi nhận lợi nhuận ròng do chi phí đầu tư ban đầu lớn, toàn bộ chuỗi đã bắt đầu đạt EBITDA dương, tức lợi nhuận trước lãi vay, thuế và khấu hao ở mức dương.
Đối với các đơn vị thành viên, Mộc Châu Milk ghi nhận tăng trưởng tích cực theo quý, song tỷ trọng đóng góp vào kết quả kinh doanh hợp nhất vẫn còn nhỏ.
Vinamilk tiếp tục đầu tư vào Mộc Châu Milk với mục tiêu hướng tới tăng trưởng hai chữ số. Tuy nhiên, ban lãnh đạo cho biết chưa thể bảo đảm đơn vị này sẽ đạt được mục tiêu đề ra.
Trong khi đó, Vinabeef hiện đóng góp không đáng kể vào kết quả kinh doanh chung và vẫn chưa có lợi nhuận.