TS Nguyễn Tú Anh: Tín dụng càng tăng nhanh, lãi suất càng khó giảm
Tín dụng tăng trưởng quá nhanh có thể kéo theo rủi ro các khoản vay gia tăng, buộc ngân hàng phải trích lập dự phòng nhiều hơn. Đây là một trong những nguyên nhân khiến lãi suất khó giảm, ngay cả khi chi phí huy động vốn đi xuống, theo TS Nguyễn Tú Anh.
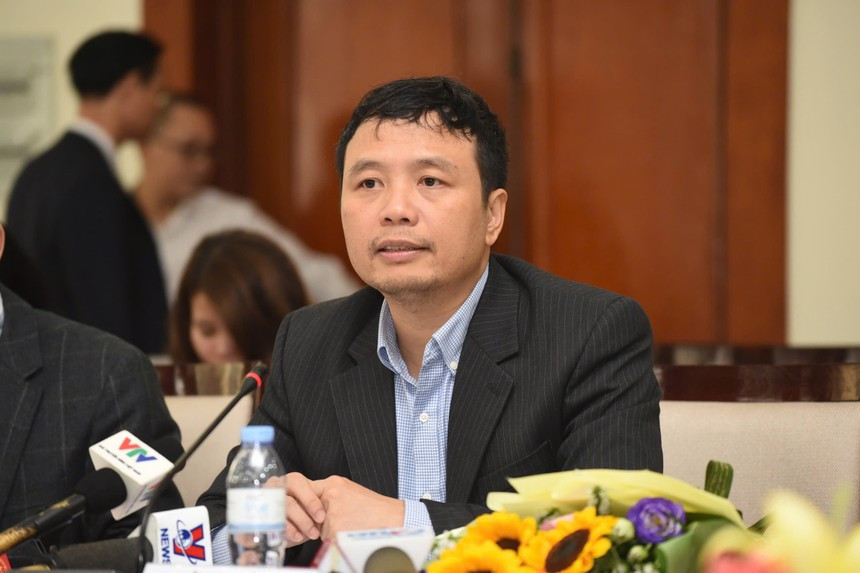
Tại tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số” do VnEconomy tổ chức chiều 9/11, TS Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni cho rằng, trước khi đánh giá mặt bằng lãi suất hiện nay là cao hay thấp, cần xác định mức lãi suất đó đang được so sánh với yếu tố nào.
Theo ông, trong các mô hình kinh tế và điều hành chính sách tiền tệ của ngân hàng trung ương, có một khái niệm quan trọng là lãi suất tự nhiên - mức lãi suất phù hợp với trạng thái phát triển của nền kinh tế.
Khi nền kinh tế Việt Nam đang tăng trưởng nhanh, với mục tiêu tăng trưởng khoảng 10% trong năm nay, lãi suất tự nhiên cũng có xu hướng tăng lên. Do đó, mặt bằng lãi suất thực tế khó có thể duy trì ở mức thấp như khi nền kinh tế tăng trưởng chậm hơn.
“Lãi suất như thế này là cao, vậy thì cao so với cái gì?”, ông Tú Anh đặt vấn đề, đồng thời cho rằng cần nhìn nhận mặt bằng lãi suất trong tương quan với tốc độ tăng trưởng và nhu cầu vốn của nền kinh tế.
Tín dụng tăng nhanh kéo theo chi phí rủi ro tăng
Đề cập đến dư địa giảm lãi suất, TS Nguyễn Tú Anh cho rằng, về bản chất, lãi suất cũng là giá cả và giá chỉ có thể giảm bền vững khi cạnh tranh gia tăng.
Ông phân tích, khi một ngân hàng giảm giá vốn vay so với đối thủ, ngân hàng có thể giành thêm thị phần. Dù biên lợi nhuận trên mỗi khoản vay giảm, quy mô khách hàng và dư nợ tăng lên có thể giúp tổng lợi nhuận được cải thiện.
Tuy nhiên, để tạo ra cạnh tranh thực chất, cần đặt các ngân hàng dưới những tiêu chuẩn an toàn nghiêm ngặt hơn, đặc biệt là yêu cầu về vốn tối thiểu, tỷ lệ an toàn vốn và các tiêu chuẩn đối với những ngân hàng có tầm quan trọng hệ thống. Khi đáp ứng được các yêu cầu an toàn, các ngân hàng sẽ có điều kiện cạnh tranh lành mạnh hơn.
Bên cạnh yếu tố cạnh tranh, ông Tú Anh lưu ý lãi suất cho vay được cấu thành từ nhiều loại chi phí, không chỉ riêng chi phí huy động vốn.
Cụ thể, ngoài chi phí vốn, ngân hàng còn phải tính đến chi phí quản lý, chi phí dự phòng rủi ro và mức lợi nhuận kỳ vọng. Trong đó, chi phí quản lý đang được các ngân hàng nỗ lực cắt giảm thông qua tự động hóa, số hóa và ứng dụng trí tuệ nhân tạo.
Tuy nhiên, theo ông, yếu tố có tác động đáng kể đến mặt bằng lãi suất chính là chi phí rủi ro tín dụng.
Để minh họa, TS Nguyễn Tú Anh dẫn quy định về trích lập dự phòng đối với các khoản nợ. Khi một khoản vay chuyển từ nhóm 2 sang nhóm 3, tỷ lệ trích lập dự phòng tăng từ 5% lên 20%. Nếu khoản vay tiếp tục chuyển từ nhóm 3 sang nhóm 4, tỷ lệ dự phòng tăng từ 20% lên 50%.
Điều này đồng nghĩa, khi chất lượng khoản vay suy giảm, ngân hàng phải dành nguồn lực lớn hơn để bù đắp rủi ro, khiến chi phí cho vay tăng lên.
Đáng chú ý, ông Tú Anh cho rằng tốc độ tăng trưởng tín dụng cao cũng có thể kéo theo rủi ro này. Khi nền kinh tế phát triển nhanh, nhu cầu vốn của doanh nghiệp và người dân tăng mạnh, tín dụng được đẩy ra thị trường với tốc độ cao hơn. Cùng với đó, rủi ro đối với các khoản vay cũng có thể gia tăng, kéo theo chi phí dự phòng của ngân hàng tăng lên.
“Có thể giảm về lãi suất huy động nhưng chưa chắc đã bù được” chi phí phòng ngừa rủi ro, ông phân tích.
Theo vị chuyên gia, nếu tín dụng tăng quá nhanh, việc đồng thời giảm lãi suất huy động chưa chắc đủ để kéo giảm lãi suất cho vay, bởi ngân hàng vẫn phải đối mặt với áp lực chi phí dự phòng ngày càng lớn.
Muốn giảm lãi suất, ngân hàng phải chấp nhận giảm biên lợi nhuận
Từ những phân tích trên, TS Nguyễn Tú Anh cho rằng muốn giảm lãi suất một cách bền vững cần tập trung vào ba hướng.
Thứ nhất, thúc đẩy cạnh tranh trong hệ thống ngân hàng trên cơ sở bảo đảm các tiêu chuẩn an toàn. Thứ hai, kiểm soát và giảm thiểu rủi ro của toàn hệ thống để tiết giảm chi phí dự phòng. Đây là những yếu tố có thể tạo dư địa thực chất cho việc hạ lãi suất.
Cuối cùng mới là câu chuyện giảm lãi suất huy động.
Ông cũng nhấn mạnh, nếu muốn lãi suất cho vay giảm thêm, các ngân hàng phải chia sẻ khó khăn với nền kinh tế thông qua việc thu hẹp biên lãi ròng (NIM), tức chấp nhận giảm phần chênh lệch giữa thu nhập lãi và chi phí lãi.
Tuy nhiên, đây là quyết định liên quan trực tiếp đến hiệu quả kinh doanh và lợi nhuận của từng ngân hàng, Nhà nước không thể can thiệp trực tiếp vào lựa chọn này.
Theo TS Nguyễn Tú Anh, giảm lãi suất không đơn thuần là yêu cầu các ngân hàng hạ lãi suất huy động hay cho vay, mà cần giải quyết đồng thời bài toán cạnh tranh, chất lượng tín dụng và chi phí rủi ro. Nếu những yếu tố này chưa được xử lý, dư địa giảm lãi suất sẽ khó mở rộng như kỳ vọng.