ACBS hạ giá mục tiêu Hòa Phát, lưu ý khả năng biên lãi gộp bị thu hẹp
ACBS dự báo Hòa Phát lãi gần 33.850 tỷ đồng năm 2027, tăng 19,4%, nhưng hạ giá mục tiêu của cổ phiếu HPG.
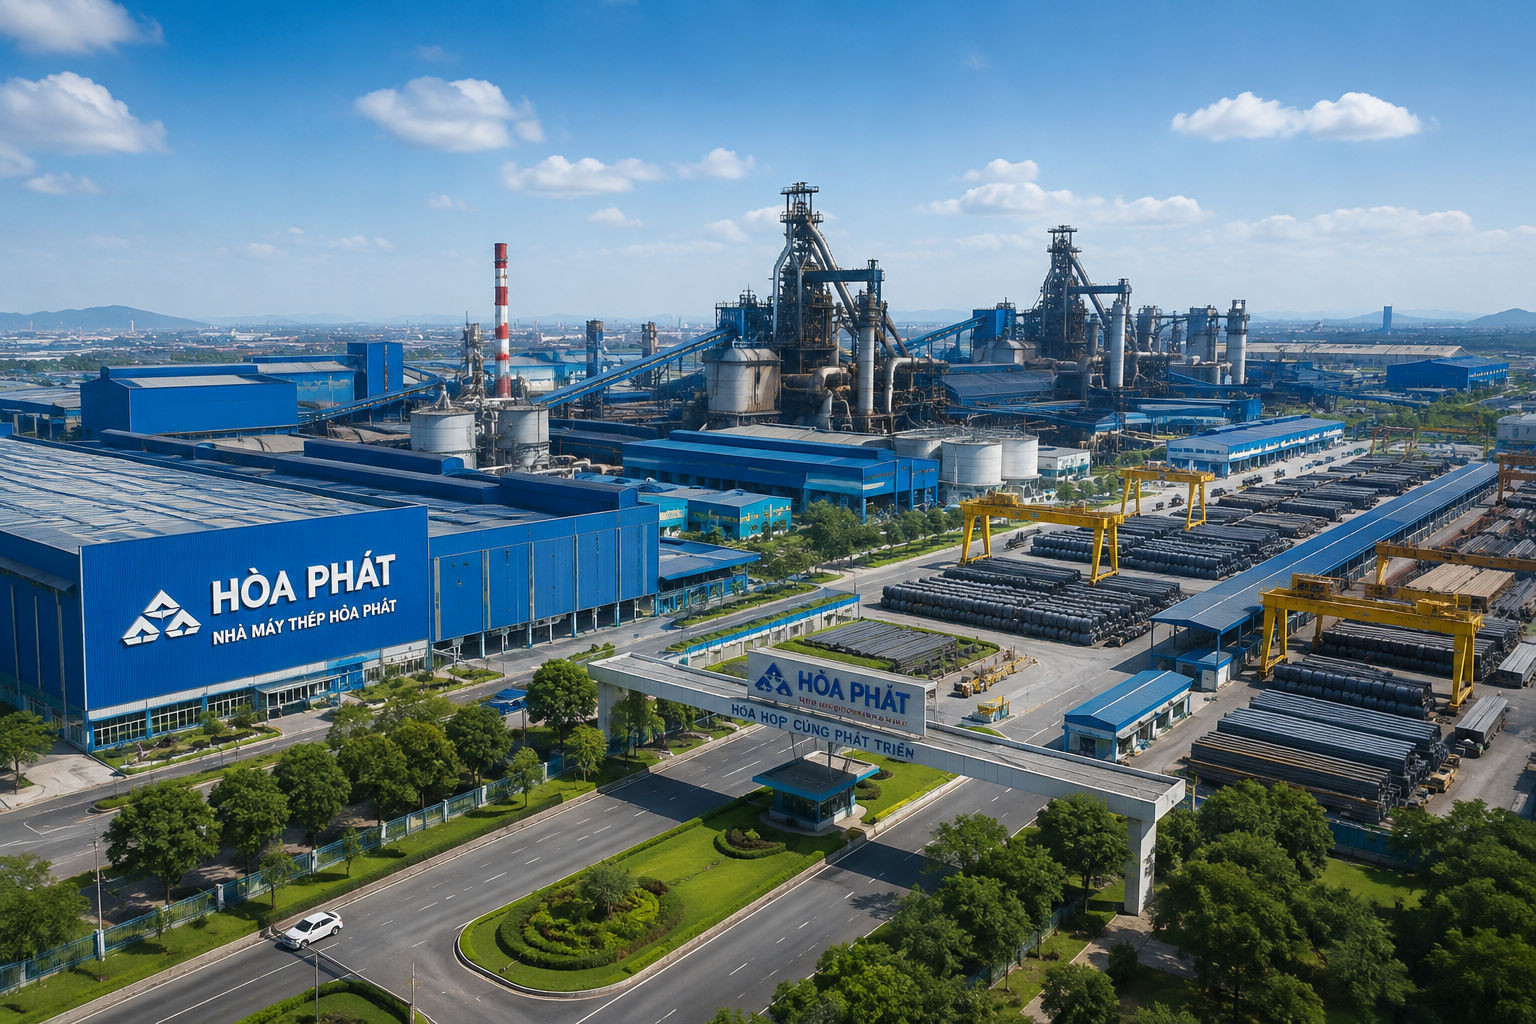
ACBS hạ giá mục tiêu của HPG
Trong báo cáo cập nhật ngày 10/11, Chứng khoán ACB (ACBS) giữ khuyến nghị mua đối với cổ phiếu HPG của Tập đoàn Hòa Phát. Sau khi kết quả kinh doanh quý III và 9 tháng vượt dự kiến, các chuyên gia nâng dự báo lợi nhuận sau thuế năm 2026 thêm 3% và năm 2027 thêm 2%, lần lượt lên mức 28.338 tỷ đồng và 33.847 tỷ đồng.
Dù nâng dự báo lợi nhuận, ACBS hạ giá mục tiêu của cổ phiếu HPG cuối năm 2027 xuống 30.400 đồng/cổ phiếu, thấp hơn 11% so với giá mục tiêu năm 2026 do tăng lãi suất chiết khấu. Mức định giá mới cao hơn 45,5% so với thị giá 20.900 đồng/cổ phiếu ở thời điểm lập báo cáo.
Hòa Phát vượt kế hoạch lợi nhuận năm sau 9 tháng
Quý III/2026, Hòa Phát ghi nhận doanh thu 62.214 tỷ đồng, tăng 71% so với cùng kỳ. Lợi nhuận sau thuế đạt 8.217 tỷ đồng, tăng 106% so với cùng kỳ và 29% so với quý trước. Mảng thép đóng góp 60.362 tỷ đồng doanh thu, tăng 78%. Trong khi doanh thu bất động sản và nông nghiệp lần lượt giảm 54% và 19%.
Sản lượng bán thép xây dựng, thép cuộn và phôi thép đạt 3,8 triệu tấn, tăng 54% so với cùng kỳ. Thép cuộn cán nóng (HRC) đóng góp lớn nhất với hơn 2 triệu tấn.
Theo ACBS, nhà máy Dung Quất 2 vận hành trên 100% công suất trong quý. Nhu cầu xây dựng hạ tầng hỗ trợ tiêu thụ trong nước, còn giá HRC ở mức cao tại Mỹ giúp thép xuất khẩu của Hòa Phát duy trì sức cạnh tranh dù chịu thuế 50% theo Mục 232.
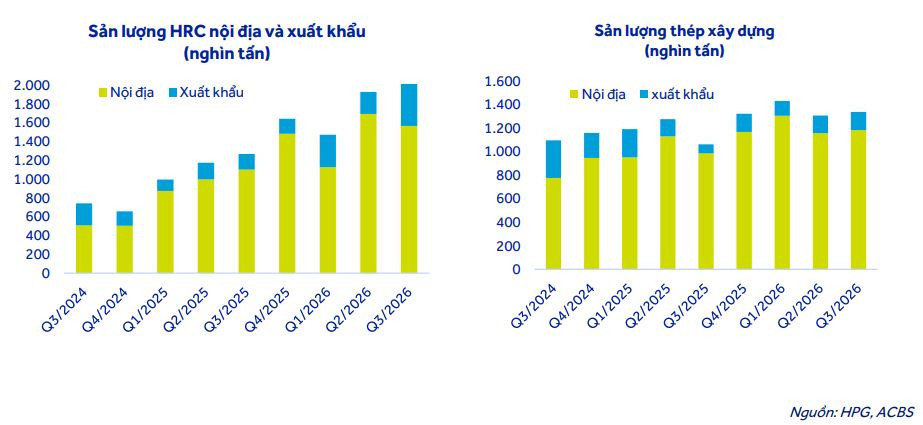
Lũy kế 9 tháng, Hòa Phát đạt doanh thu thuần 170.274 tỷ đồng và lợi nhuận sau thuế 23.582 tỷ đồng, lần lượt tăng 55% và 103% so với cùng kỳ. Với kết quả này, tập đoàn đã vượt 7% kế hoạch lợi nhuận cả năm.
ACBS thận trọng về khả năng giữ biên lợi nhuận quanh 19%
Biên lợi nhuận gộp của Hòa Phát đạt 19,2% trong quý III, nhích lên từ 19% của quý trước và cao hơn mức 16,7% cùng kỳ. ACBS cho rằng giá bán xuất khẩu thuận lợi và công suất vận hành cao đã hỗ trợ biên lợi nhuận. Khi sản lượng tăng, chi phí cố định được phân bổ trên nhiều tấn thép hơn. Lượng nguyên liệu mua từ các kỳ trước cũng có thể giúp giảm áp lực giá vốn trong quý.
Tuy nhiên, diễn biến giá thép và nguyên liệu cho thấy lợi thế này có thể thu hẹp. Trong quý III, giá HRC tại Việt Nam bình quân khoảng 520 USD/tấn, giảm 7% so với quý trước, trong khi chi phí nguyên liệu tăng 4,2%, chủ yếu do giá than cốc. Chênh lệch giữa giá HRC và chi phí nguyên liệu vì thế giảm 57%, còn 42,3 USD/tấn.
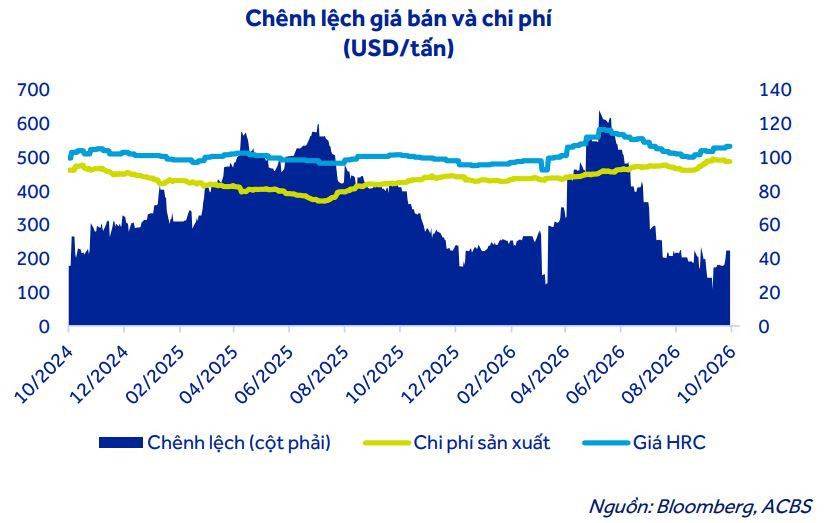
Khoảng chênh lệch này phục hồi nhẹ vào cuối quý khi giá HRC cải thiện và chi phí đầu vào hạ nhiệt. Dù vậy, ACBS vẫn thận trọng về khả năng giữ biên lợi nhuận quanh 19% trong các quý tới, khi lượng nguyên liệu giá thấp trong kho dần được thay bằng các lô mua mới.
Với triển vọng năm 2027, ACBS kỳ vọng đầu tư công tiếp tục giữ nhu cầu thép ở mức cao. Việc Dung Quất 2 hoạt động toàn bộ công suất có thể giúp Hòa Phát nâng hiệu suất, trong khi các biện pháp phòng vệ thương mại đối với HRC nhập khẩu tiếp tục hỗ trợ thị trường trong nước.
Trên cơ sở đó, ACBS dự báo doanh thu năm 2027 đạt 243.596 tỷ đồng, tăng 12,6%, còn lợi nhuận sau thuế tăng 19,4% lên 33.847 tỷ đồng.