Cổ phiếu đáng chú ý ngày 16/10: MBB, DXG, HHV
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MBB, DXG và HHV.
Ngân hàng MB (MBB): Khuyến nghị MUA, giá mục tiêu 25.400 đồng/cp
Chứng khoán VPBank (VPBankS) duy trì khuyến nghị MUA đối với cổ phiếu Ngân hàng TMCP Quân đội (HoSE: MBB), với giá mục tiêu 25.400 đồng/cp, tương ứng tiềm năng tăng giá 27,6%.
Trong quý II/2026, MB ghi nhận lợi nhuận trước thuế hợp nhất đạt 10.560 tỷ đồng, tăng 40,7% so với cùng kỳ và là mức cao thứ hai trong lịch sử ngân hàng.
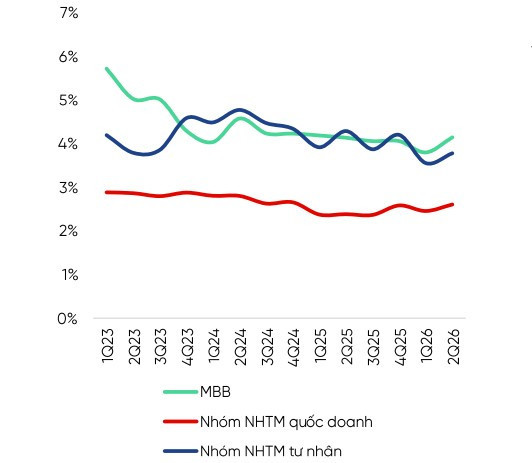
Kết quả tích cực chủ yếu nhờ thu nhập lãi thuần tăng 36,5%, trong khi biên lãi thuần (NIM) phục hồi mạnh mẽ lên 4,1%, tăng 0,35 điểm phần trăm so với quý trước.
Đáng chú ý, tăng trưởng tín dụng của MB trong nửa đầu năm đạt 13,2%, vượt đáng kể mức bình quân 7,7% của toàn ngành.
VPBankS dự báo tăng trưởng tín dụng cả năm 2026 có thể đạt 29,9%, cao hơn đáng kể mục tiêu 15% của Ngân hàng Nhà nước, nhờ lợi thế về hạn mức tín dụng khi tham gia nhận chuyển giao bắt buộc tổ chức tín dụng yếu kém.
Động lực tăng trưởng được kỳ vọng đến từ nhu cầu vốn của các nhà thầu trong bối cảnh giải ngân đầu tư công tăng tốc, hoạt động cho vay doanh nghiệp vừa và nhỏ, cùng việc mở rộng tín dụng bất động sản. Trong đó, dư nợ cho vay liên quan bất động sản đã tăng 38,2% trong 6 tháng đầu năm, trở thành một trong những nhóm tăng trưởng nhanh nhất danh mục.
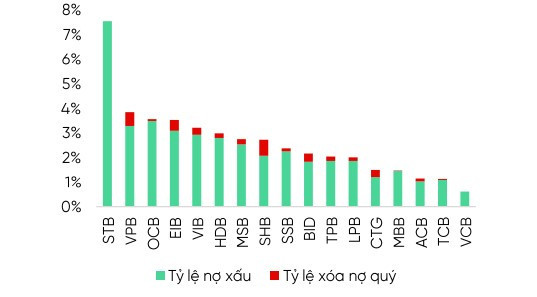
Về chất lượng tài sản, tỷ lệ nợ xấu của MB duy trì quanh 1,4% tại cuối quý II, trong khi tỷ lệ bao phủ nợ xấu đạt 93,6%. VPBankS dự báo lợi nhuận trước thuế năm 2026 tăng 15,1% so với năm trước, đồng thời kỳ vọng ROE duy trì khoảng 21%.
Tuy nhiên, nhóm phân tích cũng lưu ý áp lực huy động vốn khi tín dụng tăng nhanh hơn tiền gửi khách hàng, khiến tỷ lệ cho vay trên huy động (LDR) tiến sát ngưỡng quy định. Bên cạnh đó, tiến độ tăng vốn và chi phí trích lập dự phòng là những yếu tố cần theo dõi trong nửa cuối năm.
Tập đoàn Đất Xanh (DXG): Giá mục tiêu 14.300 đồng/cp
Chứng khoán Vietcombank (VCBS) đưa ra giá mục tiêu 14.300 đồng/cp đối với cổ phiếu CTCP Tập đoàn Đất Xanh (HoSE: DXG), tương ứng tiềm năng tăng giá lên tới 39,5%.
Trong nửa đầu năm 2026, Đất Xanh ghi nhận doanh thu thuần 2.140 tỷ đồng, tăng 29% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế giảm gần 30% xuống còn 91 tỷ đồng, chủ yếu do hoạt động môi giới bất động sản suy yếu và chi phí bán hàng, quản lý doanh nghiệp gia tăng.
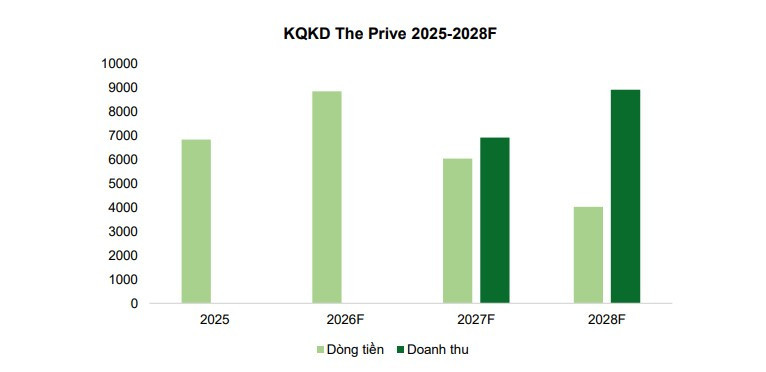
Theo VCBS, dự án The Privé tiếp tục là động lực quan trọng đối với triển vọng trung hạn của Đất Xanh. Tính đến giữa năm 2026, dự án đã ghi nhận tỷ lệ bán trước khoảng 60%, tương đương hơn 1.500 căn hộ. Những sản phẩm còn lại dự kiến được mở bán với giá bình quân 120–135 triệu đồng/m².
Đáng chú ý, dòng tiền từ hoạt động bán hàng tại The Privé được kỳ vọng hỗ trợ Đất Xanh tài trợ chi phí xây dựng, thực hiện các nghĩa vụ tài chính và giảm áp lực huy động vốn trong bối cảnh lãi suất duy trì ở mức cao. Tuy nhiên, tiến độ bán hàng có thể kéo dài sang năm 2027, chậm hơn kế hoạch ban đầu do tâm lý thận trọng của người mua.
VCBS dự báo doanh thu thuần của Đất Xanh năm 2026 đạt 4.488 tỷ đồng, tăng 8% so với năm trước. Sang năm 2027, doanh thu có thể tăng 76% lên 7.905 tỷ đồng, khi dự án The Privé bắt đầu bàn giao và ghi nhận doanh thu.
Trong dài hạn, quỹ đất tại TP.HCM và Bình Dương tiếp tục là lợi thế của doanh nghiệp. Đặc biệt, các dự án Opal Luxury, DXH Park View, Opal Cityview và DXH Park City được kỳ vọng mang lại khoảng 38.000 tỷ đồng dòng tiền bán hàng trong giai đoạn 2028–2032.
Hạ tầng Giao thông Đèo Cả (HHV): Khuyến nghị MUA, giá mục tiêu 11.400 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị MUA đối với cổ phiếu CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HoSE: HHV), với giá mục tiêu 11.400 đồng/cp, tương ứng mức sinh lời kỳ vọng đạt 19,7%.
Trong 6 tháng đầu năm 2026, HHV ghi nhận doanh thu thuần 1.877 tỷ đồng, tăng 11,6% so với cùng kỳ; lợi nhuận sau thuế đạt 389 tỷ đồng, tăng 20%. Động lực tăng trưởng chủ yếu đến từ hoạt động thu phí BOT, với doanh thu đạt 1.247 tỷ đồng, tăng 16,8%.
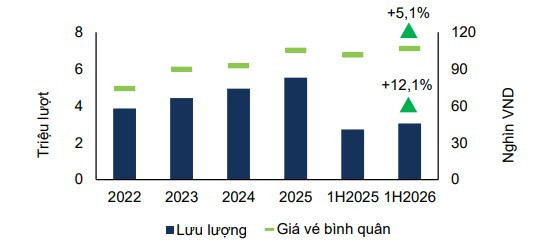
Theo FPTS, lưu lượng phương tiện qua các trạm thu phí của HHV tăng 13,6% nhờ hệ thống cao tốc Bắc – Nam từng bước hoàn thiện và lượng xe được phân luồng từ tuyến La Sơn – Túy Loan. Bên cạnh đó, việc điều chỉnh tăng phí tại một số trạm cũng góp phần cải thiện doanh thu và biên lợi nhuận.
Ở mảng xây lắp, dù doanh thu nửa đầu năm giảm nhẹ, biên lợi nhuận gộp đã cải thiện lên 11,9% nhờ cơ cấu nghiệm thu tập trung vào các hạng mục cầu, hầm có yêu cầu kỹ thuật cao.
FPTS dự báo doanh thu HHV năm 2026 đạt 4.316 tỷ đồng, tăng 13,5%; lợi nhuận sau thuế đạt 769 tỷ đồng, tăng 14,5%. Trong đó, doanh thu từ thu phí BOT và xây lắp được kỳ vọng tăng lần lượt 13% và 16,4%.
Triển vọng dài hạn của HHV được hỗ trợ bởi nhu cầu đầu tư hạ tầng giao thông, cùng khả năng tham gia các dự án lớn như cao tốc Đồng Đăng – Trà Lĩnh, mở rộng Cam Lộ – La Sơn, hầm Núi Vung và cao tốc Quảng Ngãi – Hoài Nhơn.
Tuy nhiên, FPTS lưu ý rủi ro chậm giải ngân nguồn vốn hỗ trợ hoàn vốn tại các dự án BOT, có thể khiến doanh nghiệp phải duy trì dư nợ vay lâu hơn và gia tăng chi phí tài chính, ảnh hưởng đến dòng tiền trong những năm tới.