Cổ phiếu đáng chú ý ngày 19/11: TCH, FRT, TNG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu TCH, FRT và TNG.
Đầu tư Dịch vụ Tài chính Hoàng Huy (TCH): Khuyến nghị tăng tỷ trọng, giá mục tiêu 16.100 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) duy trì khuyến nghị tăng tỷ trọng đối với cổ phiếu CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (HoSE: TCH), với giá mục tiêu 16.100 đồng/cp, tương ứng tiềm năng tăng giá 20,6%.
Theo SHS, kết quả kinh doanh quý II niên độ tài chính 2026 (từ ngày 1/7 đến 30/9/2026) của TCH tăng trưởng đột biến, chủ yếu nhờ bàn giao bất động sản tại dự án New City II.
Doanh thu thuần đạt 1.958 tỷ đồng, gấp 5,7 lần cùng kỳ; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt gần 538 tỷ đồng, gấp 13,4 lần. Riêng mảng bất động sản đóng góp 1.752 tỷ đồng doanh thu, chiếm gần 90% tổng doanh thu, với biên lợi nhuận gộp đạt 52,5%.
Lũy kế 6 tháng đầu niên độ, TCH ghi nhận doanh thu 2.409 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ 663 tỷ đồng, lần lượt tăng 227,2% và 749,2% so với cùng kỳ.
Về hoạt động kinh doanh, New City II đã bắt đầu bàn giao sản phẩm thấp tầng, với số dư người mua trả trước đạt 3.099 tỷ đồng. Dự án Green River tiếp tục thi công và bàn giao, ghi nhận 1.838 tỷ đồng tiền khách hàng trả trước.
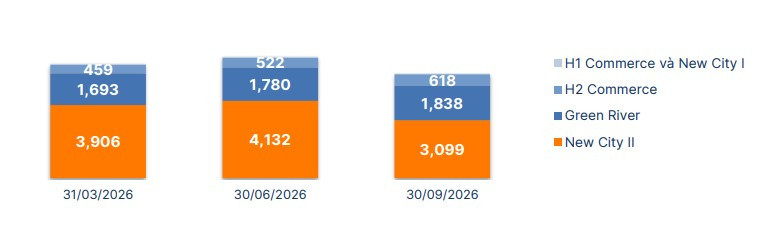
Trong khi đó, H2 Commerce đang thi công phần thân, với số dư người mua trả trước đạt 618 tỷ đồng và dự kiến bắt đầu đóng góp doanh thu từ niên độ tài chính 2027.
SHS ước tính tổng giá trị bất động sản TCH đã bán nhưng chưa bàn giao đạt hơn 10.000 tỷ đồng, tạo nguồn doanh thu tiềm năng cho các kỳ tiếp theo.
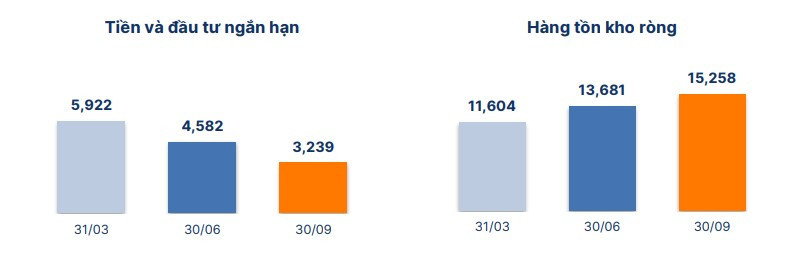
Bên cạnh đó, doanh nghiệp mở rộng danh mục với hai dự án 150 Tô Hiệu và I14 Bắc Sông Cấm, khiến hàng tồn kho bất động sản tăng thêm khoảng 3.515 tỷ đồng trong 6 tháng đầu niên độ.
Tại cuối tháng 9/2026, TCH không ghi nhận dư nợ vay, trong khi lượng tiền và đầu tư tài chính ngắn hạn còn 3.239 tỷ đồng.
(Nguồn: SHS)
Về triển vọng, SHS dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của TCH đạt 1.117 tỷ đồng trong niên độ tài chính 2026 và tăng lên 1.580 tỷ đồng trong niên độ 2027, tương ứng mức tăng khoảng 41%.
Động lực tăng trưởng đến từ việc tiếp tục bàn giao New City II, Green River và đóng góp mới của H2 Commerce. Tuy nhiên, tiến độ bàn giao, tốc độ bán hàng và nhu cầu vốn triển khai dự án vẫn là những yếu tố cần theo dõi.
Bán lẻ Kỹ thuật số FPT (FRT): Khuyến nghị mua, giá mục tiêu 171.500 đồng/cp
Chứng khoán DSC duy trì khuyến nghị mua đối với cổ phiếu CTCP Bán lẻ Kỹ thuật số FPT (HoSE: FRT), với giá mục tiêu 171.500 đồng/cp, tương ứng tiềm năng tăng giá khoảng 15%.
Theo DSC, kết quả kinh doanh quý III/2026 của FRT tiếp tục lập kỷ lục nhờ chuỗi nhà thuốc Long Châu tăng trưởng mạnh và lợi nhuận FPT Shop phục hồi.
Doanh thu thuần quý III đạt 17.530 tỷ đồng, tăng 33,7% so với cùng kỳ; lợi nhuận trước thuế đạt 686 tỷ đồng, tăng 111,1%.
Trong đó, Long Châu đóng góp 11.903 tỷ đồng doanh thu, tăng 37,1% và chiếm 68% doanh thu hợp nhất. Chuỗi mở mới 102 nhà thuốc và 8 trung tâm tiêm chủng, đồng thời duy trì doanh thu bình quân mỗi cửa hàng đạt 1,35 tỷ đồng/tháng, tăng 14%.
Ở mảng thiết bị công nghệ, FPT Shop ghi nhận doanh thu 5.627 tỷ đồng, tăng 27,1%. Doanh thu bình quân mỗi cửa hàng đạt 3 tỷ đồng/tháng, cao nhất trong 4 năm, nhờ xu hướng tăng giá thiết bị và hoạt động mở bán iPhone 18 thuận lợi.
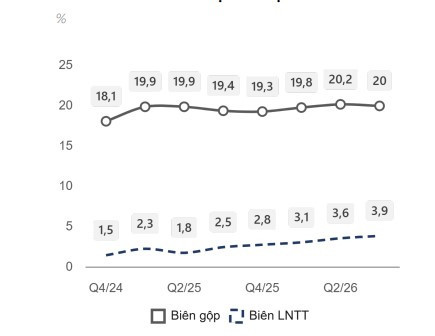
Đáng chú ý, FPT Shop đạt lợi nhuận 68 tỷ đồng, so với 1 tỷ đồng trong quý trước, đánh dấu quý thứ 5 liên tiếp có lãi sau tái cơ cấu.
Lũy kế 9 tháng, FRT ghi nhận doanh thu thuần 48.273 tỷ đồng, tăng 33%; lợi nhuận trước thuế đạt 1.724 tỷ đồng, tăng 114% so với cùng kỳ.
Bên cạnh mở rộng mạng lưới bán lẻ, Long Châu còn tham gia mô hình Trạm Công dân số tại TP.HCM với vai trò đối tác y tế duy nhất, cung cấp các tiện ích chăm sóc sức khỏe tại 168 trạm.
Theo DSC, hoạt động này có thể tạo thêm động lực tăng trưởng trung hạn, dù chưa được đưa vào dự phóng do quy mô ban đầu còn nhỏ.
Về triển vọng, DSC nâng dự báo doanh thu thuần năm 2026 của FRT lên 67.000 tỷ đồng, tăng 31%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt 1.510 tỷ đồng, tăng 90%.
Đầu tư và Thương mại TNG (TNG): Khuyến nghị khả quan, giá mục tiêu 21.600 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) khuyến nghị khả quan đối với cổ phiếu CTCP Đầu tư và Thương mại TNG (HNX: TNG), với giá mục tiêu 21.600 đồng/cp, tương ứng dư địa tăng giá 28,6%.
Theo SHS, kết quả kinh doanh quý III/2026 của TNG đạt mức cao nhất lịch sử, nhờ đơn hàng từ các đối tác chiến lược gia tăng và biên lợi nhuận cải thiện.
Doanh thu thuần quý III đạt 3.229 tỷ đồng, tăng 22,6% so với cùng kỳ; lợi nhuận sau thuế đạt 151,5 tỷ đồng, tăng 29,5%. Biên lợi nhuận gộp đạt 14,1%, cải thiện khoảng 0,5 điểm phần trăm.
Lũy kế 9 tháng, TNG ghi nhận doanh thu 8.095 tỷ đồng và lợi nhuận sau thuế 361,6 tỷ đồng, lần lượt tăng 21,3% và 29% so với cùng kỳ.
Động lực tăng trưởng chính đến từ các đối tác quốc tế. Trong đó, Decathlon tiếp tục là khách hàng lớn nhất, đóng góp 30,5% doanh thu 9 tháng, tăng 28,1% so với cùng kỳ.
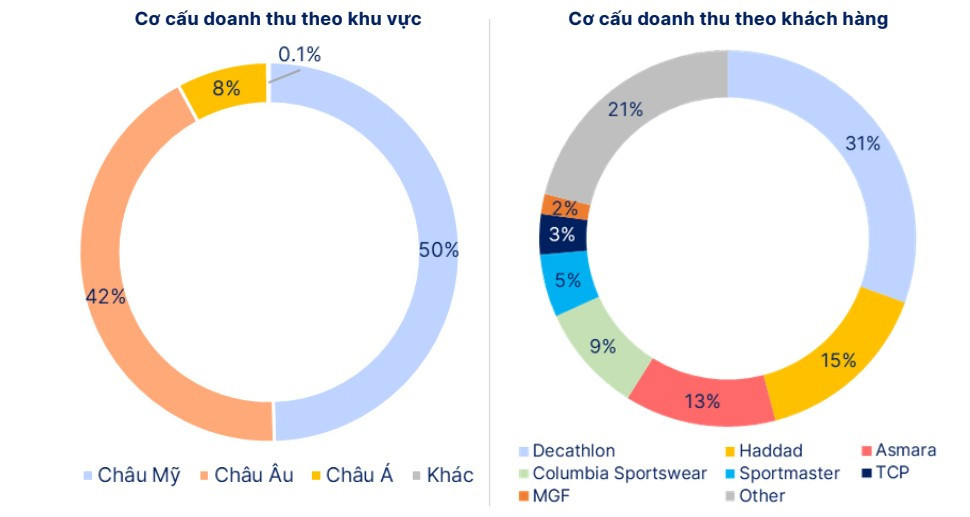
Đáng chú ý, doanh thu từ Haddad tăng 195%, nâng tỷ trọng lên 15,4%, nhờ nhu cầu trang phục thể thao phục vụ World Cup và sức mua tại Mỹ cải thiện. Trong khi đó, doanh thu từ MGF, đối tác liên quan đến Victoria's Secret, tăng hơn 5 lần.
Về thị trường xuất khẩu, châu Mỹ chiếm 49,6% doanh thu 9 tháng, tăng 19,5%; châu Âu đóng góp 42,5%, tăng 26,5% so với cùng kỳ.
SHS cho biết đơn hàng của TNG đã được lấp đầy đến hết quý I/2027, một số nhà máy có đơn hàng đến tháng 6/2027. Công ty chứng khoán kỳ vọng MGF tiếp tục tăng trưởng, trong khi đơn hàng Columbia có khả năng phục hồi.
Về triển vọng, SHS dự báo doanh thu năm 2026 của TNG đạt 10.477 tỷ đồng, tăng 20,4%; lợi nhuận sau thuế đạt 470 tỷ đồng. Sang năm 2027, doanh thu dự kiến tăng lên 11.561 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 488 tỷ đồng.
Dù vậy, áp lực tài chính vẫn là yếu tố cần lưu ý khi tổng dư nợ vay và nợ thuê tài chính cuối tháng 9/2026 đạt 4.194 tỷ đồng, tương đương 2,06 lần vốn chủ sở hữu.
Ngoài ra, chính sách thuế quan và biến động nhu cầu tại Mỹ, châu Âu cũng có thể ảnh hưởng đến triển vọng xuất khẩu của TNG.