Cổ phiếu đáng chú ý ngày 20/11: NKG, HVN, CTD
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu NKG, HVN và CTD.
Thép Nam Kim (NKG): Khuyến nghị mua, giá mục tiêu 14.400 đồng/cp
Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu CTCP Thép Nam Kim (HoSE: NKG), với giá mục tiêu 14.400 đồng/cp, tương ứng tiềm năng tăng giá đạt 17%.
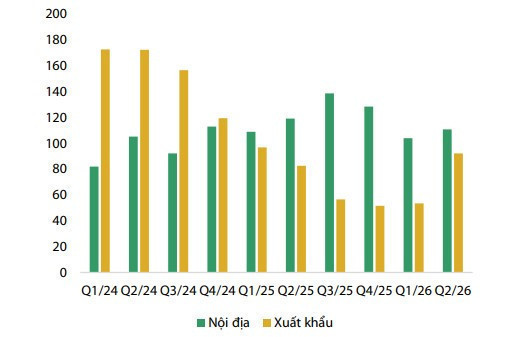
Theo VDSC, kết quả kinh doanh quý II/2026 của Nam Kim ghi nhận sự phục hồi tích cực, với doanh thu thuần đạt 4.150 tỷ đồng, tăng 9% so với cùng kỳ và 27% so với quý trước. Lợi nhuận sau thuế đạt 104 tỷ đồng, cải thiện đáng kể so với khoản lỗ cùng kỳ.
(Nguồn: VDSC)
Động lực tăng trưởng chủ yếu đến từ sự phục hồi của hoạt động xuất khẩu, đặc biệt là thị trường Brazil. Tổng sản lượng tiêu thụ tôn mạ trong quý đạt 203.000 tấn, tăng 29% so với quý trước, trong đó xuất khẩu đạt 92.000 tấn, tăng 73%.
Bên cạnh đó, giá bán cải thiện và lợi thế hàng tồn kho giá thấp giúp biên lợi nhuận gộp tăng lên 10,5%, cao hơn đáng kể mức dự phóng 5,4% trước đó của VDSC.
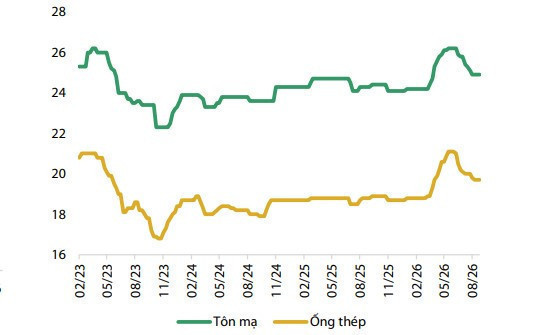
Về triển vọng, công ty chứng khoán dự báo doanh thu quý III/2026 đạt 4.171 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 100 tỷ đồng, tăng 101%. Sản lượng xuất khẩu dự kiến tiếp tục cải thiện nhờ mở rộng thị trường, dù biên lợi nhuận gộp có thể thu hẹp về 8,3% khi giá bán chững lại.
VDSC kỳ vọng hiệu quả sinh lời của Nam Kim tiếp tục phục hồi, với ROE năm 2026 và 2027 lần lượt đạt khoảng 4% và 6%, so với mức 1,5% năm 2025. Giá mục tiêu được xây dựng dựa trên hệ số P/B 0,9 lần.
Vietnam Airlines (HVN): Khuyến nghị mua, giá mục tiêu 33.100 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị mua đối với cổ phiếu Tổng Công ty Hàng không Việt Nam (HoSE: HVN), với giá mục tiêu 33.100 đồng/cp, tương ứng tiềm năng tăng giá lên tới hơn 43%.
Theo FPTS, triển vọng kinh doanh ngắn hạn của Vietnam Airlines tiếp tục chịu áp lực từ giá nhiên liệu bay neo cao, dù doanh thu vẫn duy trì tăng trưởng nhờ chính sách điều chỉnh giá vé và hoạt động cung cấp nhiên liệu của công ty con Skypec.
FPTS dự báo doanh thu thuần năm 2026 của Vietnam Airlines đạt 160.921 tỷ đồng, tăng 33% so với năm trước. Tuy nhiên, lợi nhuận sau thuế dự kiến giảm 512%, xuống còn 3.476 tỷ đồng.
Trong đó, doanh thu vận tải hành khách được dự báo tăng 20,8%, đạt 115.238 tỷ đồng, nhờ chính sách tăng giá vé. Ngược lại, lượng khách vận chuyển có thể giảm khoảng 3% khi hãng chủ động cắt giảm tần suất bay nhằm hạn chế tác động từ chi phí nhiên liệu.
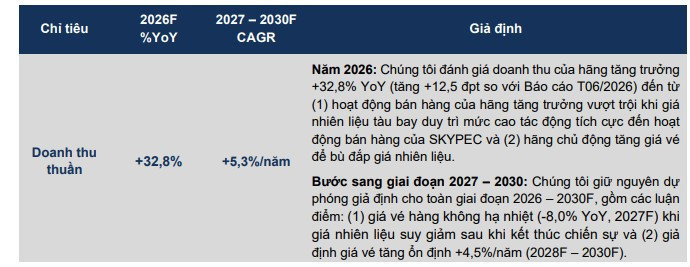
Đối với giai đoạn 2027-2030, FPTS kỳ vọng kết quả kinh doanh của Vietnam Airlines sẽ phục hồi khi giá nhiên liệu hạ nhiệt và hãng tiếp tục mở rộng mạng đường bay quốc tế.
Cụ thể, doanh thu vận tải hành khách được dự báo tăng trưởng bình quân 9%/năm, nhờ mở rộng các đường bay thẳng dài đến châu Âu, châu Úc, Nam Á và Đông Bắc Á, đồng thời duy trì tăng trưởng tại thị trường nội địa.
Bên cạnh đó, FPTS giả định giá nhiên liệu Jet A1 có thể giảm 33% trong năm 2027 nếu căng thẳng tại Trung Đông được giải quyết. Cùng với việc gia tăng tỷ trọng tàu bay sử dụng động cơ thế hệ mới, biên lợi nhuận gộp của Vietnam Airlines được kỳ vọng cải thiện từ 9% năm 2026 lên 13% năm 2027 và 17% vào năm 2030.
Một yếu tố khác hỗ trợ triển vọng cổ phiếu là quá trình tái cấu trúc tài chính. FPTS kỳ vọng áp lực đòn bẩy tài chính của Vietnam Airlines tiếp tục hạ nhiệt, khả năng thanh toán ngắn hạn cải thiện và doanh nghiệp có thêm nguồn lực mở rộng đội bay.
Đáng chú ý, nhóm phân tích kỳ vọng HVN có thể thoát khỏi diện kiểm soát giao dịch từ năm 2027, sau khi hoàn tất đợt phát hành tăng vốn thứ hai quy mô khoảng 13.000 tỷ đồng và tiếp tục thu hẹp lỗ lũy kế.
Dù vậy, FPTS lưu ý một số rủi ro có thể ảnh hưởng đến triển vọng của Vietnam Airlines, bao gồm biến động giá nhiên liệu, áp lực cạnh tranh từ Vietjet và Sun PhuQuoc Airways, cũng như khả năng chậm bàn giao tàu bay do những gián đoạn trong chuỗi cung ứng.
Coteccons (CTD): Khuyến nghị mua, giá mục tiêu 87.500 đồng/cp
Chứng khoán ACB (ACBS) duy trì khuyến nghị mua đối với cổ phiếu CTCP Xây dựng Coteccons (HoSE: CTD), với giá mục tiêu 87.500 đồng/cp, tương ứng tiềm năng tăng giá hơn 20%.
Trong năm tài chính 2026 (kết thúc ngày 30/6/2026), Coteccons ghi nhận doanh thu thuần 34.340 tỷ đồng, tăng 38% so với cùng kỳ; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Kết quả tích cực được hỗ trợ bởi hoạt động xây dựng tăng trưởng và khoản lãi từ thoái vốn dự án Emerald 68.
Đáng chú ý, giá trị hợp đồng ký mới trong năm đạt khoảng 60.300 tỷ đồng, đưa tổng giá trị hợp đồng chưa thực hiện (backlog) lên gần 70.000 tỷ đồng, tăng 98% và tương đương khoảng hai năm doanh thu.
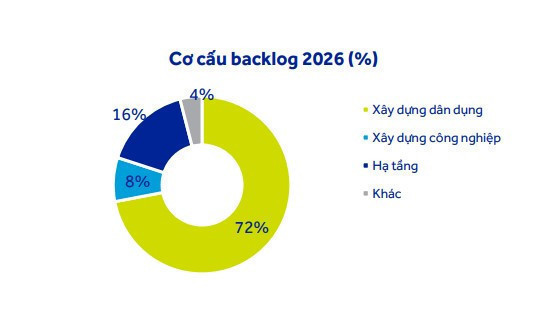
Trong đó, mảng hạ tầng chiếm 33% hợp đồng ký mới, cùng sự góp mặt của các dự án lớn như cầu Cần Giờ, sân bay Gia Bình, Long Thành và mở rộng sân bay Phú Quốc. ACBS đánh giá đây là động lực tăng trưởng mới, giúp Coteccons từng bước giảm phụ thuộc vào lĩnh vực xây dựng dân dụng.
Trên cơ sở đó, nhóm phân tích dự báo doanh thu năm tài chính 2027 của Coteccons đạt 42.150 tỷ đồng, tăng 23%; lợi nhuận sau thuế đạt 904 tỷ đồng, tăng 15%.
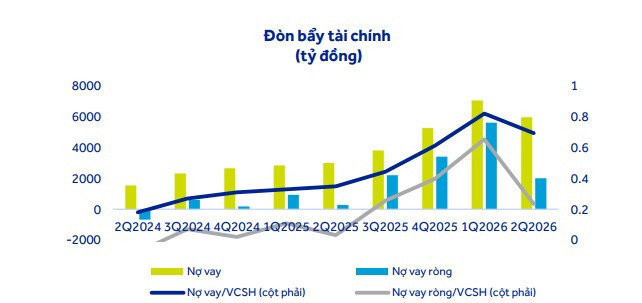
Dù vậy, ACBS cũng lưu ý rủi ro từ mặt bằng lãi suất cao, áp lực vốn lưu động và tiến độ thu hồi công nợ, đồng thời điều chỉnh giảm 15% giá mục tiêu so với báo cáo trước.