Cổ phiếu đáng chú ý ngày 3/11: HDC, ANV, VCG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu HDC, ANV và VCG.
Phát triển Nhà Bà Rịa – Vũng Tàu (HDC): Khuyến nghị MUA, giá mục tiêu 19.700 đồng/cp
Chứng khoán NH Việt Nam (NHSV) đưa ra khuyến nghị MUA đối với cổ phiếu CTCP Phát triển Nhà Bà Rịa – Vũng Tàu (HoSE: HDC), với giá mục tiêu 19.700 đồng/cp, tương ứng tiềm năng tăng giá khoảng 64,2%.
Theo NHSV, hoạt động kinh doanh cốt lõi của HDC tiếp tục đối mặt nhiều khó khăn dù doanh thu quý III/2026 tăng 14% so với cùng kỳ, đạt 116 tỷ đồng.
Trong đó, mảng bất động sản chỉ đóng góp 11,6 tỷ đồng, tương đương 10% doanh thu, đồng thời ghi nhận lỗ gộp 0,7 tỷ đồng. Phần lớn nguồn thu còn lại đến từ kinh doanh vật liệu xây dựng, bê tông và cung cấp dịch vụ.
Đáng chú ý, lợi nhuận gộp quý III chỉ đạt 20 tỷ đồng, không đủ bù đắp chi phí bán hàng, quản lý doanh nghiệp và chi phí lãi vay lên tới 43,4 tỷ đồng. Mặc dù vậy, HDC vẫn ghi nhận lợi nhuận trước thuế 70 tỷ đồng, chủ yếu nhờ các khoản thu nhập bất thường, gồm hoàn nhập chi phí dự án, tiền đền bù đất và cổ tức từ công ty liên kết.
Lũy kế 9 tháng đầu năm, HDC đạt 459 tỷ đồng doanh thu thuần, tăng 63% so với cùng kỳ, trong khi lợi nhuận sau thuế giảm 73%, xuống còn 165 tỷ đồng.
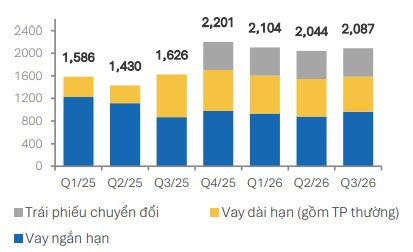
Đáng chú ý, dòng tiền kinh doanh âm 534 tỷ đồng và lượng tiền mặt cuối tháng 9 chỉ còn 21 tỷ đồng, trong khi tổng dư nợ vay đạt 2.087 tỷ đồng, cho thấy áp lực thanh khoản vẫn ở mức cao.
Về triển vọng, NHSV đánh giá thương vụ chuyển nhượng toàn bộ dự án Hodeco Seavillage với giá dự kiến 1.050 tỷ đồng là động lực quan trọng trong quý IV/2026. Nếu hoàn tất, giao dịch có thể giúp doanh nghiệp cải thiện dòng tiền và giảm áp lực nợ vay. Tuy nhiên, thông tin về bên mua và tiến độ thanh toán vẫn chưa được công bố.
Cho cả năm 2026, NHSV dự phóng doanh thu HDC đạt 735 tỷ đồng và lợi nhuận sau thuế 196 tỷ đồng. Đáng lưu ý, thương vụ Seavillage chưa được đưa vào mô hình dự báo do còn thiếu thông tin về thời điểm hoàn tất.
Nam Việt (ANV): Khuyến nghị MUA, giá mục tiêu 28.300 đồng/cp
Chứng khoán BIDV (BSC) khuyến nghị MUA đối với cổ phiếu CTCP Nam Việt (HoSE: ANV), với giá mục tiêu 28.300 đồng/cp, tương ứng với mức sinh lời lên tới 70,5%.
BSC dự báo doanh thu thuần năm 2026 của ANV đạt khoảng 7.720 tỷ đồng, tăng 11% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt 1.076 tỷ đồng, tăng khoảng 8%.
Động lực tăng trưởng đáng chú ý đến từ hoạt động xuất khẩu cá tra. BSC dự báo sản lượng cá tra xuất khẩu của ANV đạt khoảng 77.871 tấn trong năm 2026, tăng 13%, trong khi giá bán bình quân tăng khoảng 3% lên 2.042 USD/tấn.
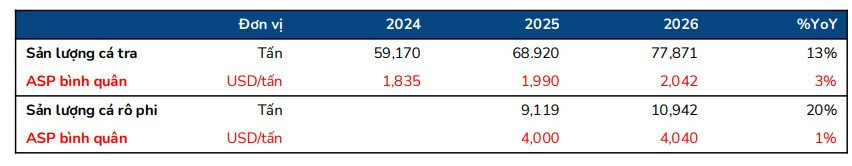
Đáng chú ý hơn là mảng cá rô phi, lĩnh vực đang được ANV đẩy mạnh nhằm mở rộng cơ cấu sản phẩm ngoài cá tra truyền thống. Sản lượng xuất khẩu cá rô phi được BSC dự báo tăng khoảng 20% trong năm 2026, với giá bán bình quân duy trì trên 4.000 USD/tấn.
Trong giai đoạn 2027-2028, ANV đặt mục tiêu doanh thu xuất khẩu tăng khoảng 20% mỗi năm, đồng thời hướng tới nâng công suất lên 900 tấn/ngày, mở rộng kênh bán hàng trong nước và gia tăng giá trị từ phụ phẩm.
Tuy nhiên, triển vọng lợi nhuận ngắn hạn chịu sức ép từ chi phí đầu vào. BSC đã hạ dự báo biên lợi nhuận gộp năm 2026 từ 24,1% xuống 23,5% do giá cước vận tải biển và chi phí nguyên liệu tăng.
Bên cạnh đó, diễn biến chính sách thương mại tại các thị trường xuất khẩu lớn vẫn là yếu tố cần theo dõi, khi các rào cản nhập khẩu có thể ảnh hưởng tới tốc độ mở rộng thị trường của doanh nghiệp.
Vinaconex (VCG): Khuyến nghị THEO DÕI, giá mục tiêu 18.000 đồng/cp
Chứng khoán DSC đưa ra khuyến nghị THEO DÕI đối với cổ phiếu Tổng CTCP Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex, HoSE: VCG), với giá mục tiêu 18.000 đồng/cp, tương ứng tiềm năng tăng giá khoảng 19,2%.
Theo DSC, triển vọng của Vinaconex được hỗ trợ bởi khối lượng công việc còn lại từ các dự án hạ tầng hiện hữu và đòn bẩy tài chính ở mức thấp. Tuy nhiên, hoạt động xây lắp đang chịu áp lực từ sự suy giảm hợp đồng ký mới và chi phí nguyên vật liệu tăng cao.
Trong quý II/2026, Vinaconex ghi nhận doanh thu thuần 3.843 tỷ đồng, giảm 12,4% so với cùng kỳ; lợi nhuận trước thuế đạt 254,5 tỷ đồng, giảm 32,3%. Nguyên nhân chủ yếu do các dự án lớn thuộc danh mục hợp đồng tồn đọng (backlog), trong đó có sân bay Long Thành, đang dần được nghiệm thu và bàn giao, trong khi nguồn việc mới chưa được bổ sung tương ứng.
Lũy kế 6 tháng, doanh thu thuần đạt 7.267,6 tỷ đồng, tăng 4% so với cùng kỳ và là mức cao nhất từ trước đến nay. Lợi nhuận trước thuế đạt 705,5 tỷ đồng, tăng 26,5%.
Đáng chú ý, tăng trưởng lợi nhuận có sự đóng góp lớn từ hoạt động tài chính. Doanh thu tài chính nửa đầu năm đạt 515,6 tỷ đồng, tăng 338,6%, chủ yếu nhờ lãi tiền gửi, cho vay và lãi trả chậm. Doanh nghiệp cũng hoàn tất chuyển nhượng 61,01% vốn tại Viwaseen, thu về gần 800 tỷ đồng.
Ở chiều ngược lại, chi phí thép, nhựa đường, đá và nhiên liệu tăng cao khiến biên lợi nhuận gộp thu hẹp từ 12,6% trong quý I xuống còn 9,1% vào quý II/2026.
Dù vậy, Vinaconex vẫn duy trì tiến độ tại các công trình trọng điểm như sân bay Long Thành, đường Vành đai 4 Hà Nội và tuyến ĐT.770B tại Đồng Nai. DSC cho rằng triển vọng tăng trưởng những quý tới phụ thuộc đáng kể vào tiến độ giải ngân đầu tư công và khả năng ký kết các gói thầu mới.
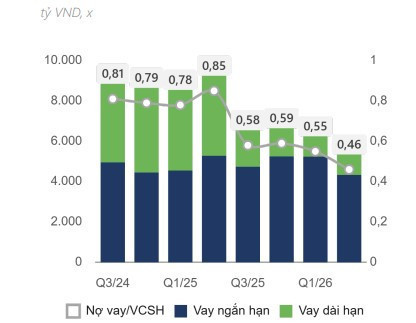
Một điểm tích cực khác là dư nợ vay giảm xuống khoảng 5.700 tỷ đồng vào cuối quý II/2026, từ mức đỉnh 14.350 tỷ đồng đầu năm 2022. Tỷ lệ nợ vay trên vốn chủ sở hữu theo đó giảm còn 0,46 lần, góp phần giảm áp lực chi phí lãi vay.
Về định giá, DSC kết hợp hai phương pháp P/E và P/B với tỷ trọng 50:50, xác định giá mục tiêu VCG ở mức 18.000 đồng/cp. Tuy nhiên, công ty chứng khoán lưu ý rủi ro liên quan đến hoạt động đấu thầu tại sân bay Long Thành, biến động nhân sự cấp cao và sự phụ thuộc của lợi nhuận vào thu nhập tài chính.