Cuộc đua trong thị trường bán lẻ 4,4 triệu tỷ đồng: Sàn thương mại điện tử tăng tốc, các chuỗi niêm yết vẫn 'sống khỏe'
Trong chín tháng đầu năm 2026, doanh thu bán lẻ hàng hóa đạt 4,46 triệu tỷ đồng, tăng 12,8%.
Chứng khoán Kỹ Thương (TCBS) vừa công bố một báo cáo chuyên đề khá thú vị, đặt câu hỏi về tác động của làn sóng thương mại điện tử đối với các chuỗi bán lẻ niêm yết.
Sàn thương mại điện tử tiến gần mốc 10% thị trường bán lẻ
Theo Bộ Công Thương, thương mại điện tử đã chiếm khoảng 8% tổng mức bán lẻ năm 2023; tăng lên 9% năm 2024 và 11% trong năm 2025.
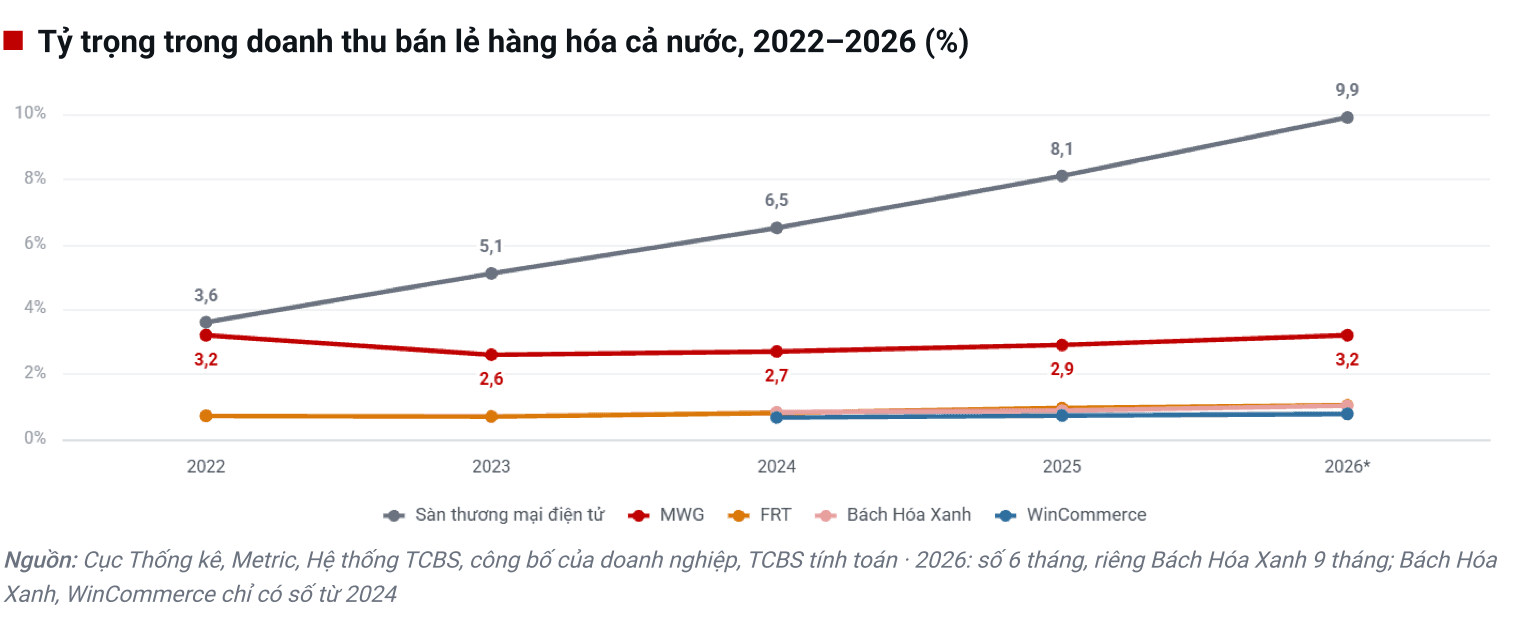
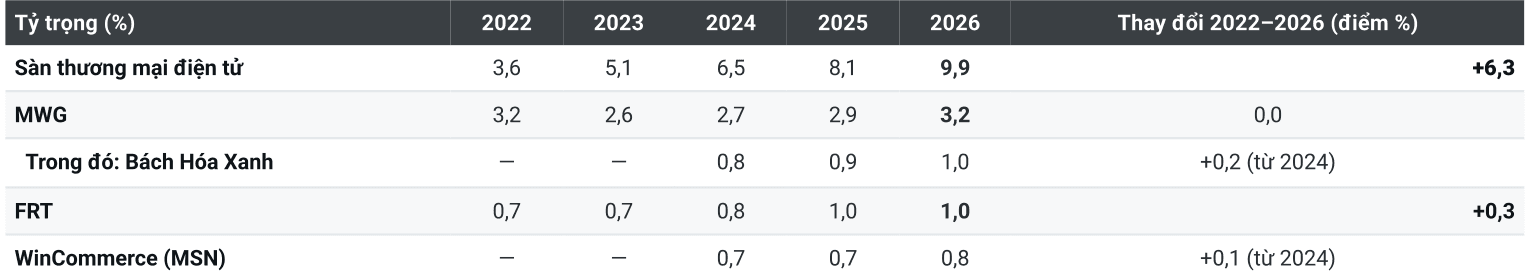
TCBS sử dụng một cách tính khác, lấy doanh số các sàn chia cho doanh thu bán lẻ hàng hóa cả nước. Theo phương pháp này, tỷ trọng của thương mại điện tử tăng từ 3,6% năm 2022 lên 5,1% năm 2023, đạt 6,5% năm 2024 và 8,1% năm 2025.
Trong sáu tháng đầu năm 2026, tỷ trọng ước tính tiếp tục tăng lên 9,9%.
Điều này cho thấy thương mại điện tử đang mở rộng nhanh và liên tục chiếm thêm thị phần.
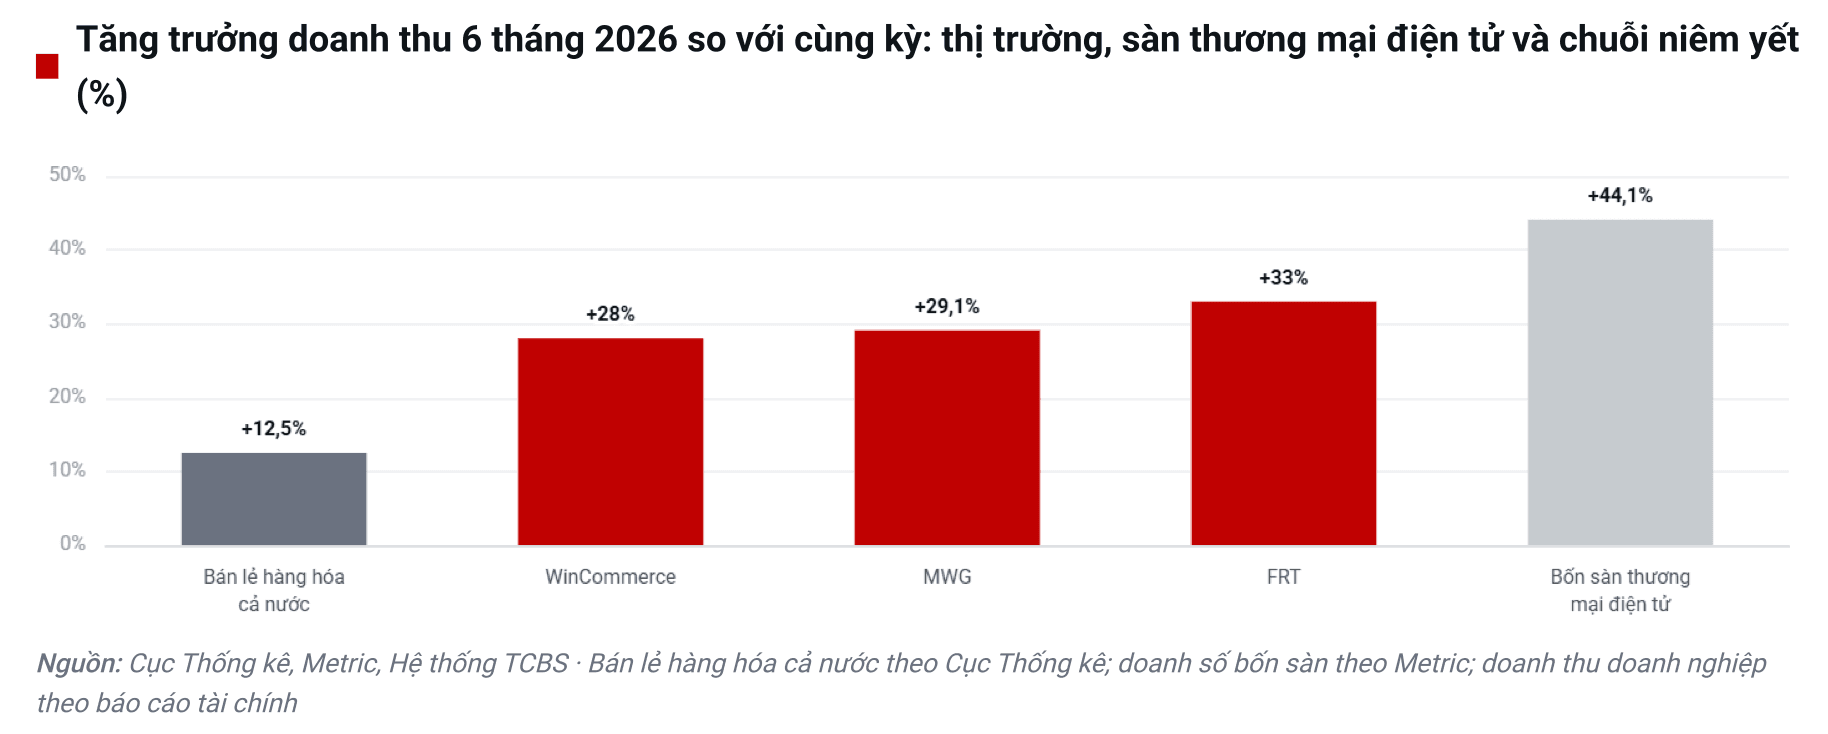
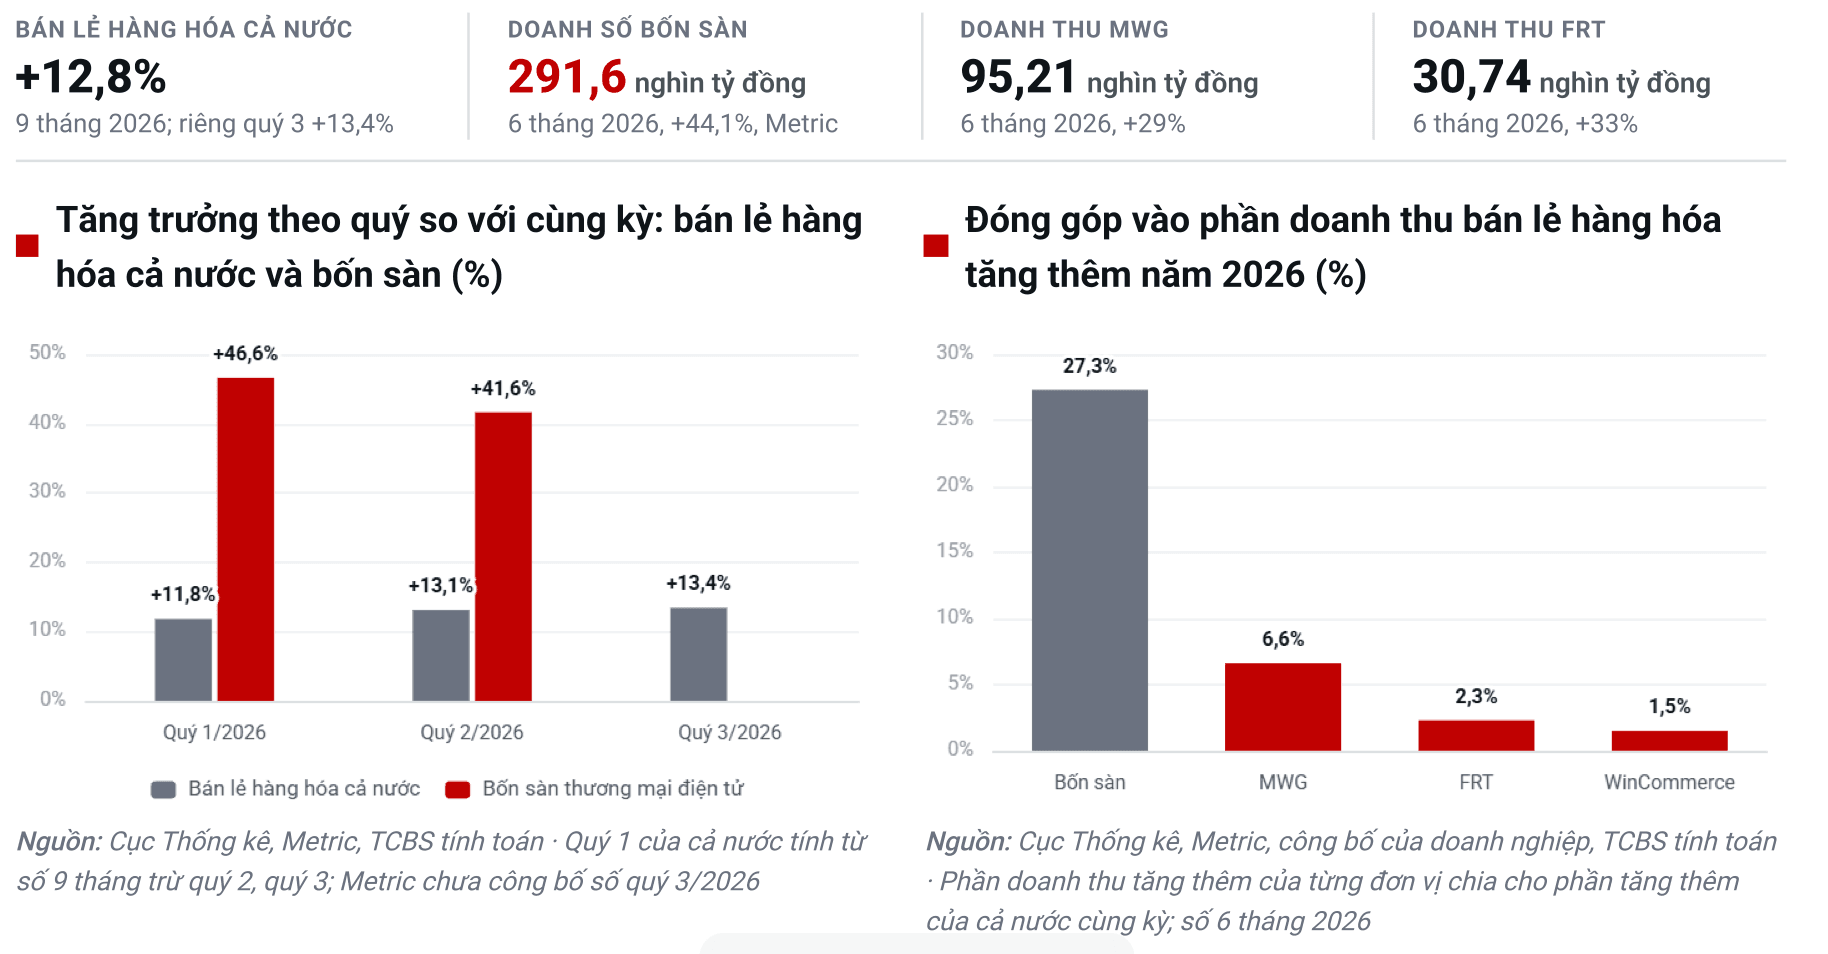
Doanh số bốn sàn Shopee, TikTok Shop, Lazada và Tiki đạt khoảng 291.600 tỷ đồng trong nửa đầu năm 2026, tăng 44,1% so với cùng kỳ. Trong khi đó, doanh thu bán lẻ hàng hóa cả nước chỉ tăng 12,5%.
Nếu tính trong chín tháng đầu năm 2026, doanh thu bán lẻ hàng hóa đạt 4,46 triệu tỷ đồng, tăng 12,8%. Trong đó riêng quý III đạt hơn 1,52 triệu tỷ đồng, tăng 13,4% và cao hơn tốc độ của hai quý đầu năm.
Ước tính trong khoảng 327.000 tỷ đồng doanh thu bán lẻ hàng hóa tăng thêm trong sáu tháng, bốn sàn thương mại điện tử đóng góp tối đa 27%. Con số này chỉ có ý nghĩa tham khảo. Doanh số sàn được tính theo giá bán trên nền tảng, có thể bao gồm đơn bị hủy hoặc hoàn trả, đồng thời trùng với phần doanh thu của chuỗi bán hàng qua sàn...
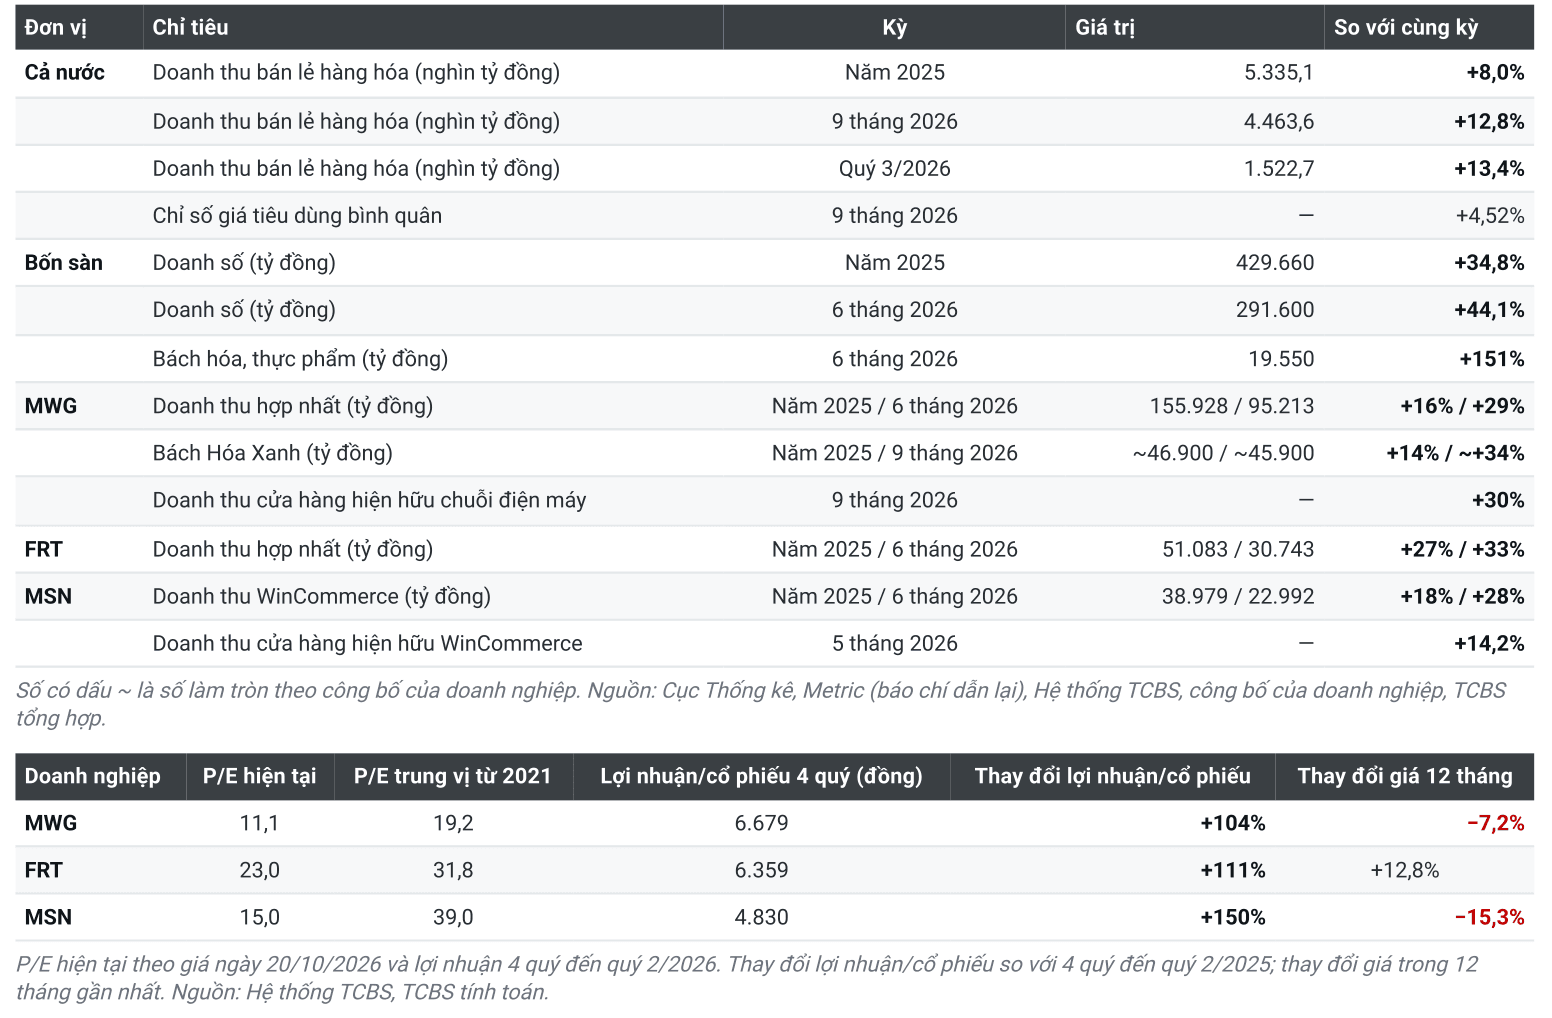
Theo TCBS, phần còn lại của thị trường, gồm kênh truyền thống và các chuỗi khác, vẫn tăng khoảng 9%. Con số này cao hơn mức tăng bình quân 4,5% của chỉ số giá tiêu dùng, cho thấy doanh thu của kênh truyền thống chưa suy giảm.
Ở chiều ngược lại, các chuỗi bán lẻ tiếp tục đẩy nhanh độ phủ. Trong tám tháng đầu năm, Bách Hóa Xanh mở thêm hơn 1.000 cửa hàng. WinCommerce tăng ròng 464 cửa hàng trong năm tháng. Tốc độ mở mới siêu thị mini cũng đang gia tăng, trong đó phần lớn tập trung tại khu vực nông thôn.
Các chuỗi bán lẻ niêm yết vẫn tăng trưởng nhanh
Sự mở rộng của các sàn chưa ngăn được đà tăng trưởng của những doanh nghiệp bán lẻ niêm yết.
Trong sáu tháng đầu năm 2026, Thế Giới Di Động (MWG) đạt 95.213 tỷ đồng doanh thu, tăng 29%. FPT Retail (FRT) đạt 30.743 tỷ đồng, tăng 33%. WinCommerce (thuộc Masan - MSN) báo doanh thu đạt gần 23.000 tỷ đồng, tăng 28%.
Tuy nhiên, diễn biến thị phần của từng doanh nghiệp không giống nhau.
Thế Giới Di Động từng chiếm khoảng 3,2% doanh thu bán lẻ hàng hóa cả nước vào năm 2022, đã giảm còn 2,6% trong năm 2023. Từ năm 2024, tỷ trọng bắt đầu phục hồi và đến nửa đầu năm 2026 mới trở lại mức khoảng 3,2%. Vì vậy, mức tăng trưởng gần 30% hiện nay phần lớn phản ánh quá trình lấy lại quy mô đã mất, chưa hoàn toàn là một chu kỳ mở rộng thị phần mới.
FPT Retail có tỷ trọng doanh thu tăng từ 0,7% năm 2022 lên 1% trong nửa đầu năm 2026. Động lực chính đến từ Long Châu.
WinCommerce cũng tăng tỷ trọng ước tính từ 0,7% năm 2024 lên khoảng 0,8% trong nửa đầu năm nay.
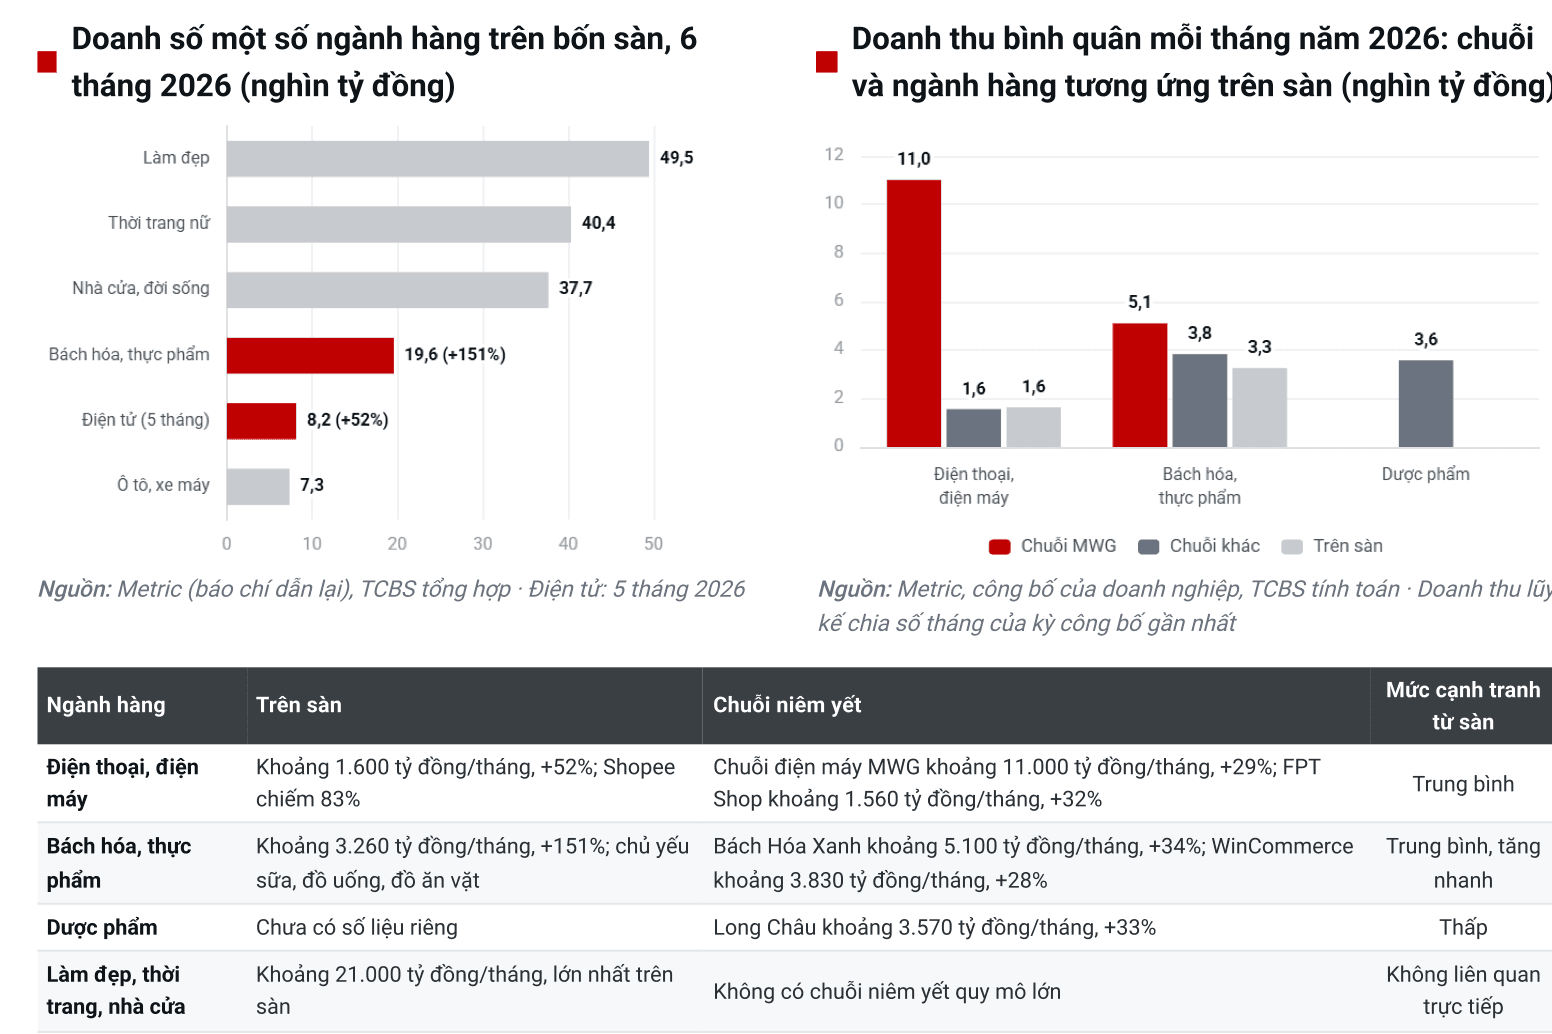
Nếu tính theo ngành hàng, làm đẹp, thời trang nữ và hàng nhà cửa, đời sống chiếm khoảng 44% doanh số trên bốn sàn trong sáu tháng đầu năm. Đây lại là những lĩnh vực gần như chưa có chuỗi bán lẻ niêm yết quy mô lớn tại Việt Nam tham gia.
Mảng cạnh tranh trực tiếp với các doanh nghiệp niêm yết như Thế Giới Di Động, FPT Retail và WinCommerce tập trung ở điện thoại, điện máy, bách hóa và thực phẩm.
Doanh số điện thoại, điện máy trên các sàn đạt khoảng 1.600 tỷ đồng mỗi tháng, tăng 52%; trong đó Shopee chiếm khoảng 83%. Trong khi đó, riêng chuỗi điện máy của Thế Giới Di Động đạt khoảng 11.000 tỷ đồng doanh thu mỗi tháng, tăng 29%; FPT Shop đạt khoảng 1.560 tỷ đồng, tăng 32%.
TCBS cho rằng với mảng này, các cửa hàng vật lý vẫn có lợi thế ở hoạt động lắp đặt, bảo hành, trải nghiệm sản phẩm và mua trả góp.
Ở mảng bách hóa và thực phẩm, doanh số trên bốn sàn thương mại điện tử đạt khoảng 19.550 tỷ đồng trong sáu tháng, tăng 151%, tương ứng gần 3.260 tỷ đồng mỗi tháng. Trong khi đó, Bách Hóa Xanh đạt khoảng 5.100 tỷ đồng doanh thu mỗi tháng, tăng 34%; WinCommerce đạt khoảng 3.830 tỷ đồng, tăng 28%.
Theo TCBS, các sàn có lợi thế ở hàng đóng gói như sữa, đồ uống, đồ ăn vặt và những sản phẩm dễ giao nhận, so sánh giá. Các chuỗi vật lý vẫn có ưu thế ở thực phẩm tươi sống, vị trí gần khu dân cư và nhu cầu mua hàng hằng ngày. Tuy nhiên, với tốc độ tăng 151%, bách hóa đang là ngành hàng có mức độ cạnh tranh gia tăng nhanh nhất.
Biên lợi nhuận các chuỗi bán lẻ đang cải thiện
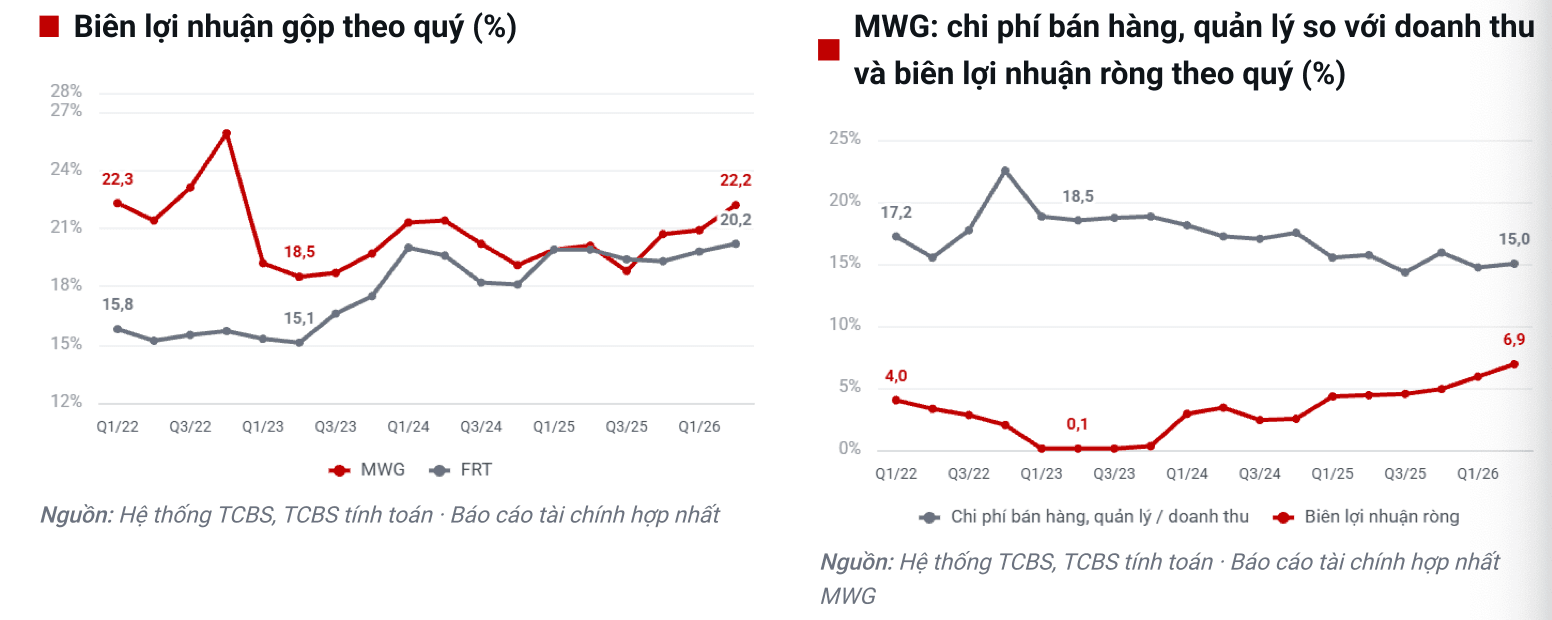
Theo TCBS, nếu thương mại điện tử gây áp lực lớn, dấu hiệu sớm nhất sẽ xuất hiện là biên lợi nhuận gộp suy giảm khi các chuỗi phải hạ giá để giữ khách hàng.
Kịch bản này xuất hiện tại Thế Giới Di Động trong năm 2023. Biên lợi nhuận gộp giảm từ mức 21-26% của năm 2022 xuống 18,5-19,7%. Đây cũng là thời điểm thị trường điện thoại, điện máy suy yếu, doanh số các sàn tăng 53% và tỷ trọng doanh thu của Thế Giới Di Động giảm mạnh nhất. Tuy nhiên, áp lực dần hạ nhiệt trong giai đoạn 2024-2025 và phục hồi vào năm 2026.
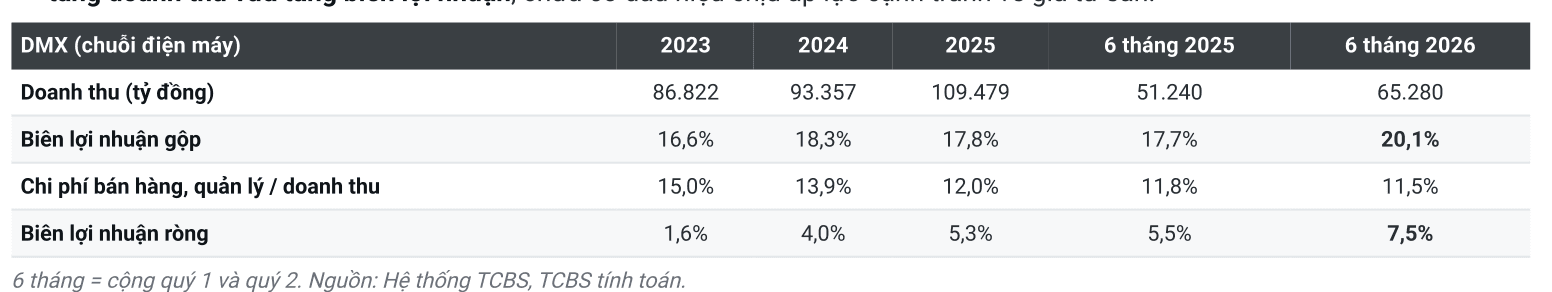
Riêng chuỗi Điện Máy Xanh, doanh thu sáu tháng đầu năm đạt 65.280 tỷ đồng, tăng 27% so với cùng kỳ. Biên lợi nhuận gộp đạt 20,1%, cao nhất trong bốn năm; biên lợi nhuận ròng tăng lên 7,5%.
Điều này cho thấy Điện Máy Xanh đang vừa tăng doanh thu vừa tăng lợi nhuận, chưa có dấu hiệu phải đánh đổi biên lợi nhuận để cạnh tranh với các sàn.
Tại FRT, biên lợi nhuận gộp cũng tăng từ khoảng 15% trong giai đoạn 2022-2023 lên gần 20%, chủ yếu nhờ Long Châu chiếm tỷ trọng ngày càng lớn.
WinCommerce bắt đầu có lãi từ tháng 6/2024, doanh thu cửa hàng hiện hữu tăng khoảng 14%. Tuy vậy, chuỗi này hiện đóng góp khoảng 41% doanh thu nhưng mới chiếm khoảng 4% lợi nhuận của Masan.
Lợi nhuận tăng gấp đôi, giá cổ phiếu chưa theo kịp
Theo TCBS, diễn biến giá cổ phiếu bán lẻ chưa tương xứng với tốc độ tăng lợi nhuận. Trong bốn quý gần nhất, lợi nhuận trên mỗi cổ phiếu của MWG, FRT và MSN tăng 104-150% so với một năm trước. Tuy nhiên, trong 12 tháng qua, cổ phiếu MWG giảm 7,2%, MSN giảm 15,3%, còn FRT chỉ tăng 12,8%.
Do đó, theo TCBS, lợi nhuận đang tăng nhanh hơn thị giá, hệ số P/E của cả ba doanh nghiệp đều giảm sâu.
MWG hiện được giao dịch ở mức P/E khoảng 11,1 lần, thấp hơn đáng kể mức trung vị 19,2 lần kể từ năm 2021. P/E của FRT đạt 23 lần, so với trung vị 31,8 lần. Masan ở mức 15 lần, trong khi trung vị lịch sử khoảng 39 lần.
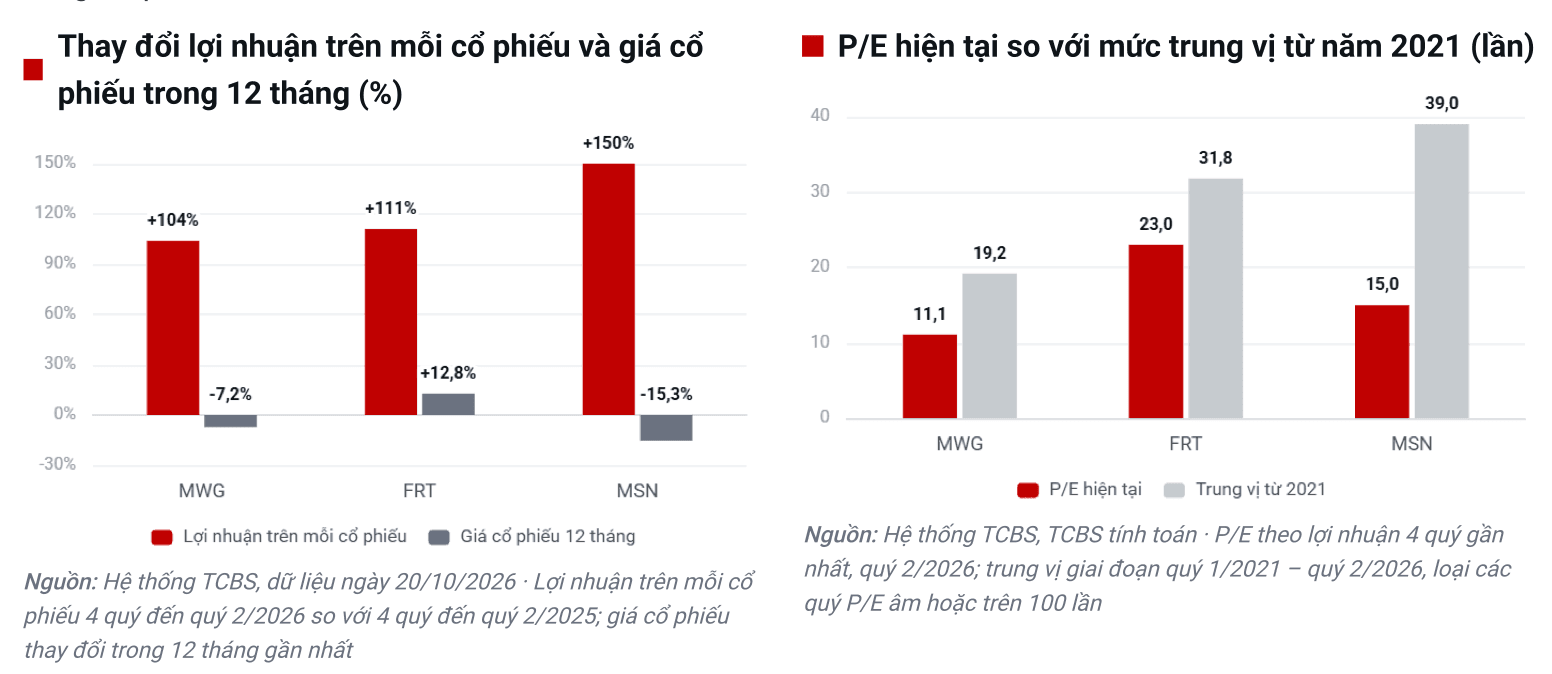
P/E thấp trong khi lợi nhuận tăng mạnh cho thấy thị trường còn thận trọng về khả năng duy trì tốc độ tăng trưởng lợi nhuận hiện nay. Nguyên nhân, một phần đến từ việc kết quả năm 2026 tăng trưởng mạnh do nền so sánh thấp. Nguyên nhân tiếp theo, do áp lực cạnh tranh từ thương mại điện tử có thể gia tăng khi chu kỳ phục hồi của các chuỗi kết thúc.
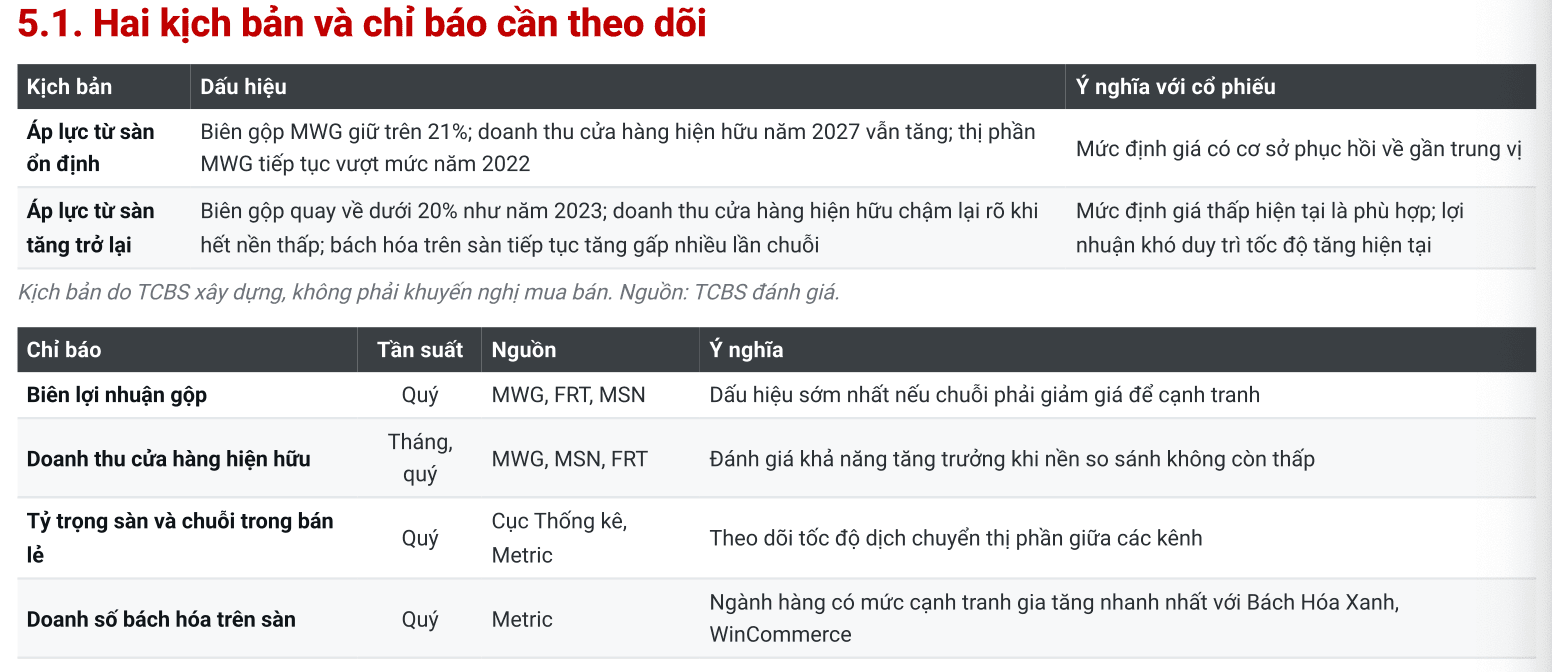
Theo TCBS, hai chỉ báo quan trọng cần theo dõi trong thời gian tới là biên lợi nhuận gộp và doanh thu cửa hàng hiện hữu. Từ đó, chuyên gia TCBS đặt ra hai kịch bản:
Nếu biên gộp MWG tiếp tục duy trì trên 21%, doanh thu cửa hàng hiện hữu tăng và thị phần vượt mức năm 2022, các chuỗi bán lẻ có cơ sở chứng minh rằng tăng trưởng không chỉ đến từ nền thấp.
Ngược lại, nếu biên gộp quay về dưới 20%, doanh thu cửa hàng hiện hữu chậm lại và doanh số bách hóa trên sàn tiếp tục tăng gấp nhiều lần các chuỗi, áp lực cạnh tranh sẽ trở nên rõ ràng hơn.
Theo TCBS, thương mại điện tử đang mở rộng nhanh nhưng chưa gây ảnh hưởng tiêu cực rõ rệt đến kết quả kinh doanh của các chuỗi bán lẻ niêm yết.
Bên cạnh đó, khoảng cách giữa kết quả kinh doanh và mức định giá cũng cho thấy thị trường vẫn thận trọng về khả năng duy trì lợi nhuận của nhóm bán lẻ.