Đề xuất đánh thuế 0,2% với đất bỏ hoang: Đừng để người 'mắc kẹt' phải trả giá cho chính sách chống đầu cơ
Theo Luật sư Phạm Thanh Tuấn, mức thuế 0,2% chỉ là một phần của bài toán, hiệu quả chính sách còn phụ thuộc vào việc xác định đúng đối tượng, tạo sức ép tài chính phù hợp và bảo đảm khả năng thực thi.
Không phải đất bỏ trống nào cũng là đất bị găm giữ
Mới đây, Bộ Tài chính đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Theo Luật sư Phạm Thanh Tuấn (Đoàn Luật sư Thành phố Hà Nội), về bản chất, chính sách sử dụng chi phí nắm giữ đất để tác động đến quyết định của người có đất, thúc đẩy họ đưa đất vào khai thác hoặc chuyển nhượng cho người có khả năng sử dụng.
Luật sư Phạm Thanh Tuấn cho rằng đây là hướng điều tiết có cơ sở. Tuy nhiên, mức thuế chỉ là một phần của bài toán. Muốn chính sách thực sự phát huy hiệu quả, cần đồng thời đáp ứng 3 yêu cầu: Xác định đúng trường hợp cần điều tiết, tạo sức ép tài chính phù hợp và bảo đảm khả năng thực thi.
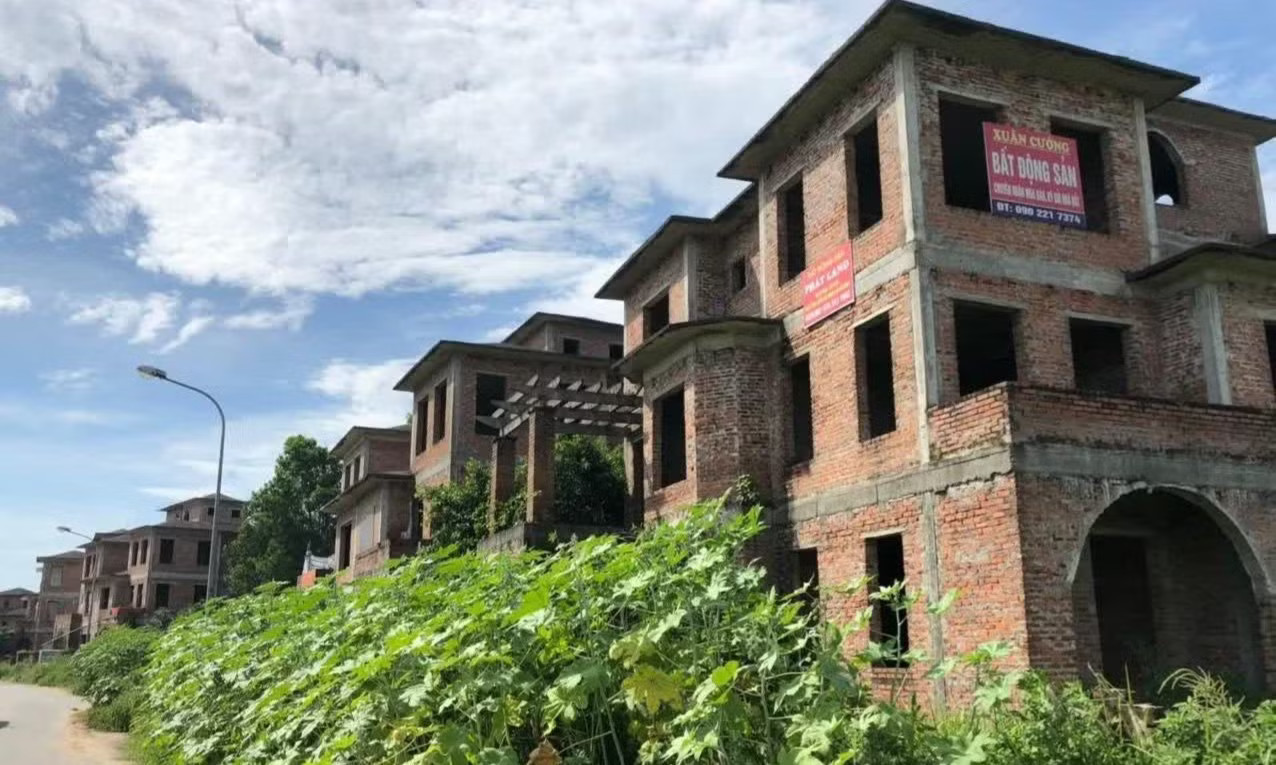
Trong đó, theo ông, vấn đề đầu tiên là phải phân biệt rõ những trường hợp đất chưa được đưa vào sử dụng.
Một bên là đất đã đủ điều kiện sử dụng nhưng tiếp tục bị giữ lại; bên kia là đất chưa thể triển khai do vướng quy hoạch, thủ tục hoặc những nguyên nhân khách quan khác. Hai trường hợp này không nên được nhìn nhận giống nhau khi thiết kế chính sách thuế.
"Nếu không phân định rõ, thuế có thể làm tăng chi phí cho người đang gặp vướng mắc mà chưa giải quyết được nguyên nhân khiến đất bị bỏ trống", Luật sư Phạm Thanh Tuấn lưu ý.
Bởi vậy, theo ông, các tiêu chí xác định, thời gian tính thuế và trường hợp loại trừ cần được làm rõ, bảo đảm thống nhất giữa pháp luật về thuế và pháp luật đất đai. Đây cũng là điều kiện để tránh tình trạng cùng là đất chưa được đưa vào sử dụng nhưng lại chịu cách xử lý giống nhau dù nguyên nhân hoàn toàn khác biệt
0,2% chưa chắc đủ sức thay đổi hành vi
Trước câu hỏi nếu xác định đúng đối tượng là điều kiện đầu tiên, thì mức thuế bao nhiêu để tạo đủ sức ép lại là bài toán tiếp theo, Luật sư Phạm Thanh Tuấn cho rằng cần nhìn khoản thuế trong tương quan với giá trị tài sản và lợi ích mà người sở hữu kỳ vọng khi tiếp tục nắm giữ đất. Ông lấy ví dụ, với một thửa đất có giá trị tính thuế 1 tỷ đồng, nếu toàn bộ diện tích thuộc diện áp dụng thuế suất 0,2% và không được miễn, giảm, số thuế phải nộp là 2 triệu đồng/năm.
Mức chi phí này có thể tạo thêm áp lực, nhưng chưa chắc đủ để khiến người sở hữu thay đổi quyết định nếu lợi ích kỳ vọng từ việc tăng giá đất vẫn cao hơn nhiều so với khoản thuế phải nộp.
Vì vậy, Luật sư Tuấn cho rằng tác động của chính sách cần được đặt trong tương quan với giá đất tính thuế, quy mô diện tích, thời gian không sử dụng và khả năng tài chính của từng nhóm đối tượng. Điều này cũng cho thấy, tăng chi phí nắm giữ chưa đồng nghĩa chắc chắn với việc người sở hữu sẽ đưa đất vào sử dụng hoặc chuyển nhượng. Nếu lợi ích kỳ vọng vẫn vượt đáng kể chi phí thuế, hành vi nắm giữ có thể không thay đổi.
Dữ liệu quyết định khả năng thực thi
Một chính sách dù được thiết kế đúng mục tiêu cũng khó phát huy tác dụng nếu cơ quan quản lý không xác định được chính xác ai, diện tích nào và trong khoảng thời gian bao lâu thuộc diện chịu mức thuế cao hơn.
Theo Luật sư Phạm Thanh Tuấn, “dữ liệu đất đai đầy đủ, chính xác và được kết nối giữa các cơ quan là nền tảng và là ‘xương sống’ để triển khai chính sách”. Theo đó, cơ quan quản lý cần xác định được người có nghĩa vụ nộp thuế, diện tích thuộc diện áp dụng, tình trạng sử dụng đất và khoảng thời gian tương ứng. Việc này đòi hỏi sự phối hợp giữa cơ quan quản lý đất đai, cơ quan thuế và cơ quan quản lý xây dựng.
Theo Luật sư Tuấn, dữ liệu điện, nước có thể là nguồn thông tin hỗ trợ, nhưng cần được đối chiếu với hồ sơ pháp lý, tiến độ được phê duyệt và hiện trạng thực tế của thửa đất. Nếu phụ thuộc nhiều vào kiểm tra thủ công hoặc cách đánh giá thiếu thống nhất giữa các địa phương, chi phí thực thi sẽ lớn.
Đo hiệu quả bằng đất được đưa vào sử dụng
Từ góc nhìn của Luật sư Phạm Thanh Tuấn, hiệu quả của chính sách cuối cùng không nên chỉ được nhìn qua số thuế thu được, mà phải thể hiện ở diện tích đất thực sự được đưa vào sử dụng và thời gian đất bị bỏ hoang được rút ngắn. Ông đánh giá mức thuế 0,2% có cơ sở về mặt chính sách, nhưng tác động đến quyết định nắm giữ đất có thể còn hạn chế nếu lợi ích kỳ vọng từ tăng giá vẫn cao hơn nhiều so với chi phí thuế.
"Mức thuế hợp lý phải đi cùng khả năng xác định đúng đối tượng và một môi trường pháp lý cho phép người có đất thực sự triển khai dự án", Luật sư Phạm Thanh Tuấn nhấn mạnh.