Hoa Kỳ dồn dập mở các cuộc điều tra thuế quan với Việt Nam, chuyên gia đánh giá rủi ro lớn đối với doanh nghiệp niêm yết
Theo ACBS Research, dệt may và thủy sản thuộc nhóm chịu tác động chi phí trực tiếp từ mức thuế 12,5% của Mỹ liên quan đến lao động cưỡng bức.
Chứng khoán ACBS vừa có báo cáo cập nhật về tác động của thuế Mục 301 của Mỹ đối với xuất khẩu Việt Nam và các doanh nghiệp niêm yết.
Theo đó, mức thuế 12,5% liên quan đến lao động cưỡng bức có hiệu lực từ ngày 24/7. Tuy nhiên, phạm vi tác động thực tế được đánh giá hẹp hơn so với những gì con số này thể hiện.
Nhiều sản phẩm công nghệ chủ chốt và các mặt hàng đã thuộc một số biện pháp Mục 232 được miễn trừ. Do đó, tác động trực tiếp chủ yếu tập trung vào dệt may, giày dép, túi xách, đồ chơi, thủy sản và một số nhóm hàng tiêu dùng.
Vị thế của Việt Nam cũng tương đối bất lợi hơn Bangladesh, Campuchia, Indonesia và Malaysia - những quốc gia được áp mức thuế 10% và có cơ chế hạn ngạch thuế quan (TRQ) đối với hàng dệt may nhờ gắn liền với nguồn nguyên liệu đầu vào từ Mỹ.
Trong khi đó, cuộc điều tra về tình trạng dư thừa công suất vẫn chưa có kết luận cuối cùng tính đến thời điểm công bố báo cáo.
ACBS đánh giá đây là rủi ro đáng chú ý nhất, bởi kết quả điều tra có thể tác động trực tiếp đến các động lực tăng trưởng xuất khẩu và đầu tư của Việt Nam.
Rủi ro chủ yếu nằm ở việc USTR có đưa ra kết luận bất lợi đối với Việt Nam hay không, phạm vi sản phẩm bị áp dụng, cách cộng dồn với các biện pháp thuế khác và mức độ kiểm soát xuất xứ.
Nhìn chung, CTCK cho rằng mức thuế hiện được áp dụng chưa đủ để tạo sức ép đáng kể lên tăng trưởng kinh tế. Tuy nhiên, rủi ro sẽ lớn hơn nếu các biện pháp hiện tại được mở rộng, đặc biệt trong bối cảnh Việt Nam ngày càng phụ thuộc vào hoạt động sản xuất FDI có tỷ trọng nhập khẩu đầu vào cao.
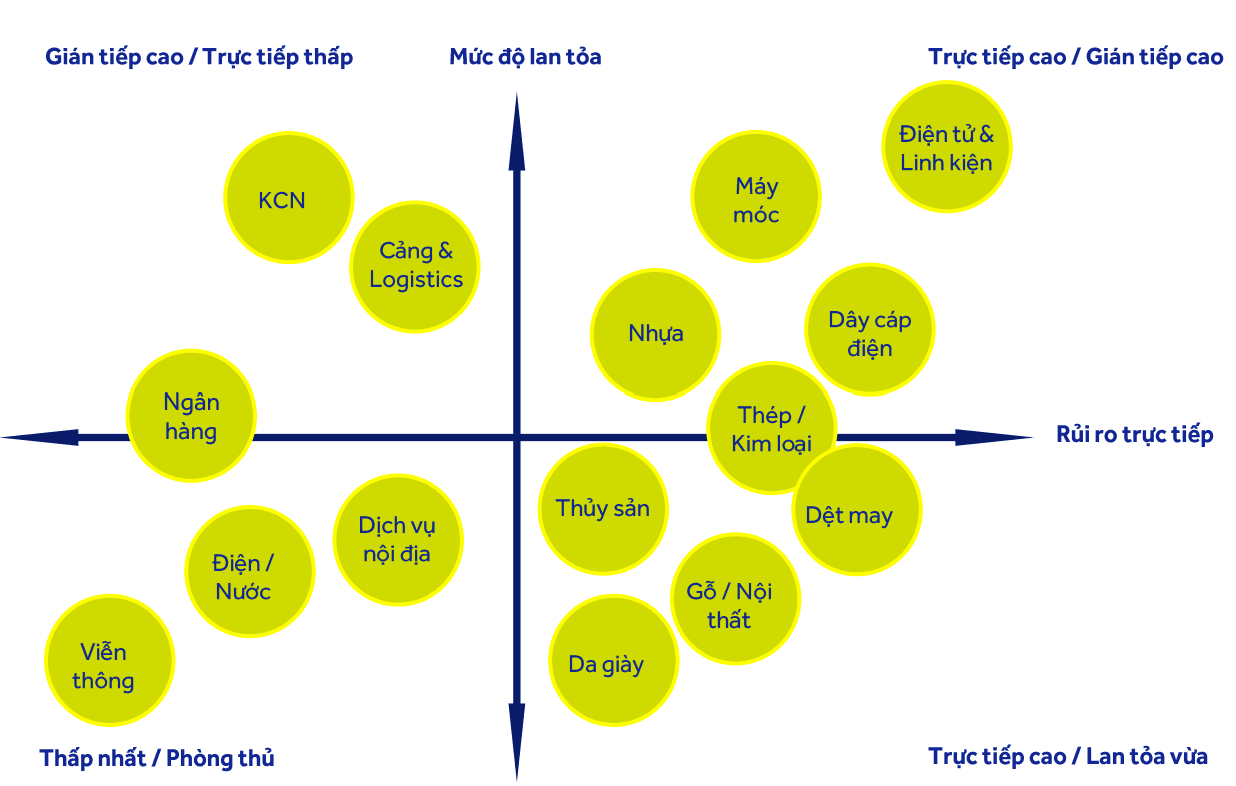
Tác động đến các doanh nghiệp niêm yết
Theo ACBS Research, cơ chế xử lý liên quan đến lao động cưỡng bức và điều tra dư thừa công suất nên đượcđánh giá rủi ro một cách riêng biệt.
Dệt may, giày dép và thủy sản thuộc nhóm chịu tác động chi phí tức thì đối với quy định thuế hiện hành 12,5%. Ngược lại, máy móc, thiết bị điện, nhựa, kim loại và một số nhóm điện tử có rủi ro lớn hơn từvụ điều tra chưa kết thúc. Gỗ và đồ nội thất nằm giữa 2 nhóm: tác động trước mắt phụ thuộc vào cách phân loại theo Mục 232, trong khi rủi ro xuất xứ phụ thuộc vào việc quá trình chế biến tại Việt Nam có đủ thực chất hay không .
Danh sách doanh nghiệp niêm yết chỉ phản ánh một phần hệ sinh thái xuất khẩu của Việt Nam. Theo ACBS Research, mức độ chịu tác động từ thuế hiện hành có thể khác nhau đáng kể ngay cả giữa các doanh nghiệp trong cùng một ngành, tùy thuộc vào thị trường xuất khẩu và cơ cấu sản phẩm.
Trong ngành dệt may, dữ liệu hiện có cho thấy CTCP Đầu tư và Thương mại TNG (TNG) vẫn phụ thuộc vào thị trường Hoa Kỳ nhiều hơn Dệt may Thành Công (TCM).
Ở ngành thủy sản, Thực phẩm Sao Ta (FMC) vừa có mức phụ thuộc đáng kể vào thị trường Hoa Kỳ, vừa chịu thêm áp lực từ các biện pháp phòng vệ thương mại. Trong khi đó, Vĩnh Hoàn (VHC) ghi nhận khoảng một phần ba doanh thu trong tháng 6 từ thị trường Hoa Kỳ.
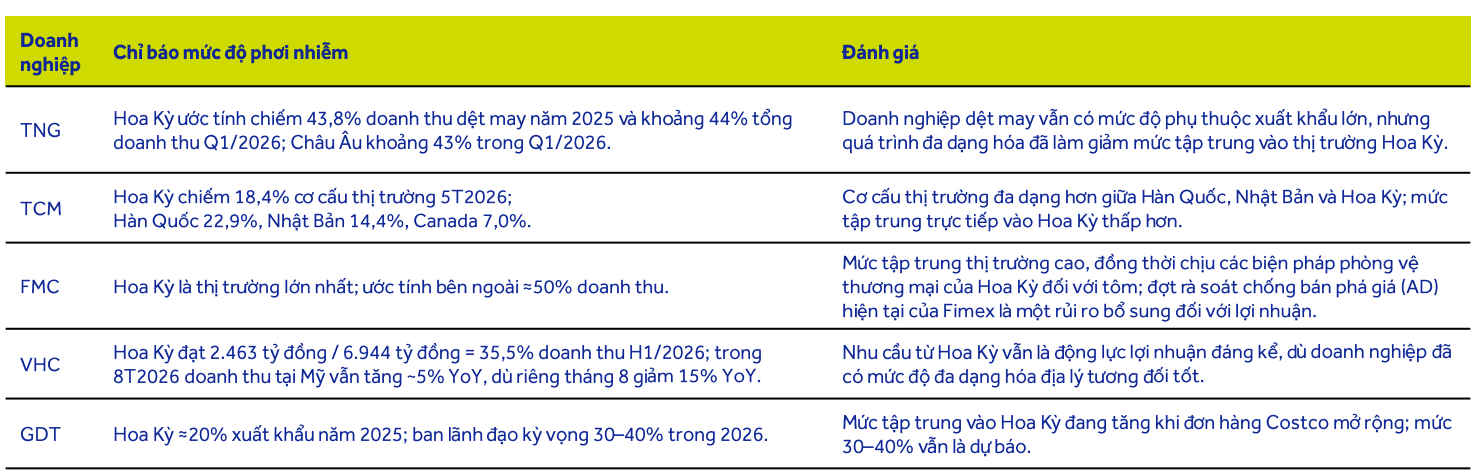
Theo ACBS, mức độ ảnh hưởng đến từng doanh nghiệp sẽ phụ thuộc vào một số yếu tố như khả năng chia sẻ chi phí thuế với khách hàng, biên lợi nhuận, khả năng dịch chuyển đơn hàng, mức độ truy xuất nguồn gốc nguyên liệu đầu vào và cách áp thuế theo từng mã HTS cụ thể.
Tuy nhiên, tác động của chính sách thuế không chỉ dừng ở các doanh nghiệp xuất khẩu trực tiếp. Nếu cú sốc đủ lớn để ảnh hưởng đến toàn bộ khu vực sản xuất, tác động có thể lan từ đơn hàng xuất khẩu sang quỹ lương và dòng tiền của các nhà cung cấp, sau đó ảnh hưởng đến cán cân thương mại, tỷ giá USD/VND, chất lượng tín dụng và cầu nội địa.
Đối với nhóm khu công nghiệp và logistics, ACBS cho rằng triển vọng dài hạn vẫn được hỗ trợ nếu dòng vốn FDI đi kèm với sự dịch chuyển sản xuất thực chất và gia tăng tỷ lệ sản xuất tại Việt Nam. Ngược lại, sức hấp dẫn của các dự án có thể giảm nếu hoạt động đầu tư chủ yếu tận dụng chênh lệch thuế quan mà tạo ra ít giá trị gia tăng trong nước.