HoREA đề xuất mở cơ chế bán nhà ở xã hội theo giá thị trường sau 5 năm
HoREA cho rằng quy định hạn chế chuyển nhượng có thể khiến người mua chịu thiệt, làm suy giảm sức mua và ảnh hưởng đến động lực đầu tư phát triển nhà ở xã hội.
Đề xuất mở quyền chuyển nhượng nhà ở xã hội theo cơ chế thị trường
Trong văn bản số 147/2026/CV-HoREA ngày 9/11 gửi Thủ tướng Chính phủ, Ủy ban Thường vụ Quốc hội, Bộ Xây dựng và các cơ quan liên quan, Hiệp hội Bất động sản TP.HCM (HoREA) đã góp ý một số nội dung tại dự thảo Luật Nhà ở (sửa đổi), tập trung vào quy định về bán lại, chuyển nhượng hợp đồng mua, thuê mua nhà ở xã hội.
Theo HoREA, dự thảo Luật Nhà ở (sửa đổi) đang đề xuất quy định trong thời hạn 5 năm kể từ ngày thanh toán đủ tiền mua nhà, người mua chỉ được bán lại cho chủ đầu tư hoặc đối tượng thuộc diện được mua nhà ở xã hội, với giá tối đa bằng giá ghi trong hợp đồng mua bán ban đầu.
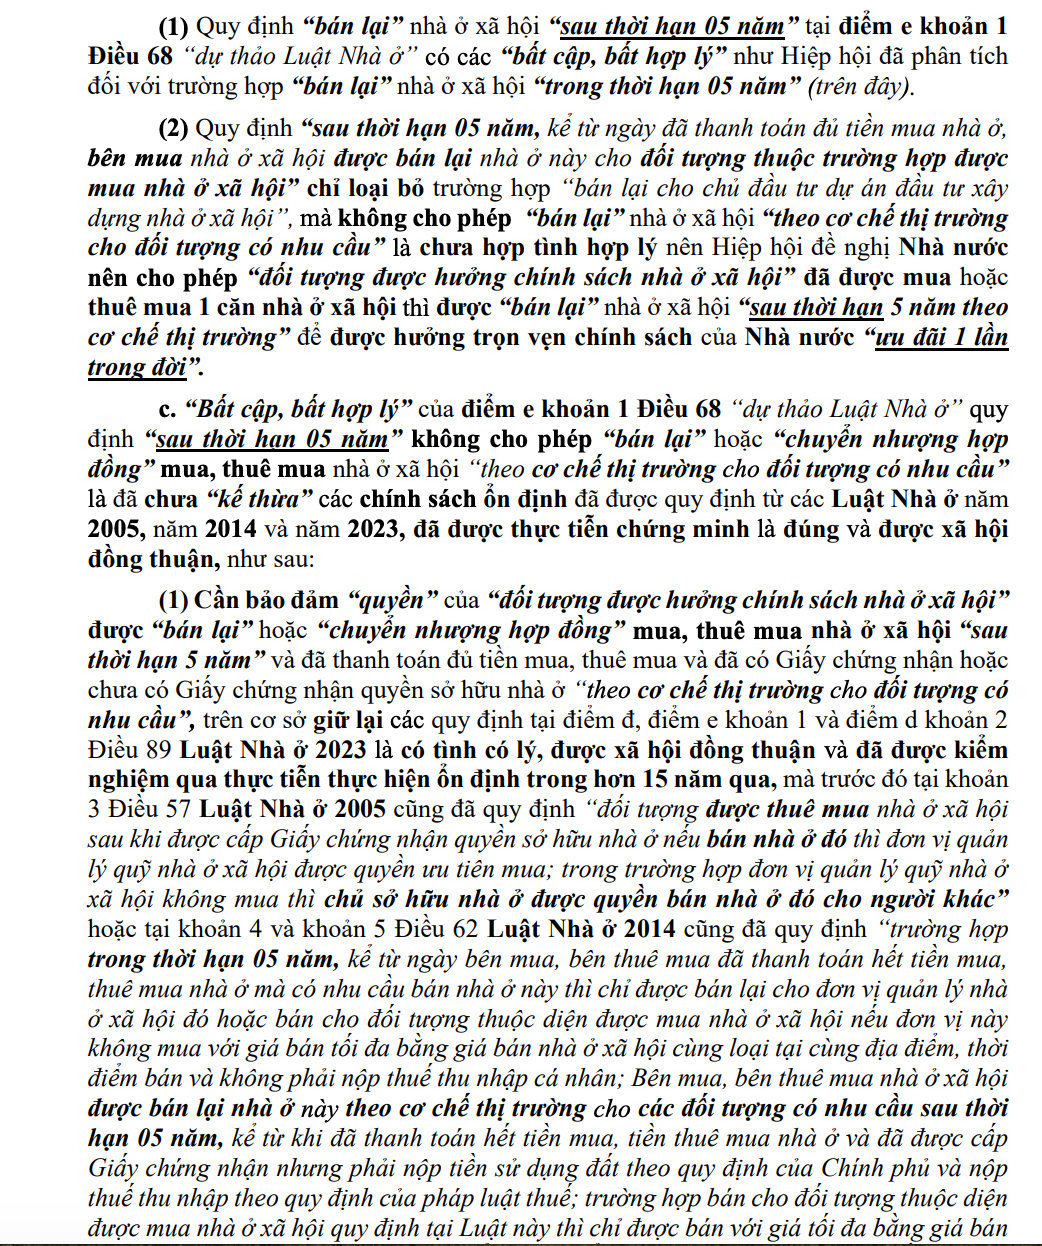
Sau thời hạn này, người mua vẫn chỉ được bán lại cho đối tượng thuộc diện được hưởng chính sách nhà ở xã hội. Quy định dự thảo cũng chưa cho phép chuyển nhượng hợp đồng mua, thuê mua nhà ở xã hội theo cơ chế thị trường.
Cho rằng cách tiếp cận trên chưa phù hợp với thực tiễn, HoREA đề nghị tiếp tục kế thừa chính sách đã được áp dụng tại Luật Nhà ở năm 2014 và năm 2023, theo hướng cho phép người mua, thuê mua nhà ở xã hội được bán lại theo cơ chế thị trường sau khi đáp ứng đầy đủ điều kiện về thời gian và thanh toán.
Cụ thể, sau 5 năm kể từ ngày thanh toán đủ tiền mua, thuê mua nhà ở xã hội, người sở hữu được quyền bán lại cho đối tượng có nhu cầu theo giá thị trường nếu đã được cấp Giấy chứng nhận. Trường hợp chưa được cấp Giấy chứng nhận, người mua được phép chuyển nhượng hợp đồng mua, thuê mua theo cơ chế thị trường.
Đối với giao dịch trong thời hạn 5 năm, HoREA cũng đề xuất cho phép chuyển nhượng hợp đồng cho chủ đầu tư hoặc người thuộc diện được mua nhà ở xã hội. Giá chuyển nhượng được tính trên cơ sở giá gốc trong hợp đồng, cộng chi phí lãi vay tín dụng, chi phí vốn đối với khoản tiền ứng trước lần đầu (không vượt quá 30% giá trị hợp đồng) và phần trượt giá CPI hằng năm.
Theo Hiệp hội, cách tính này nhằm bảo đảm quyền lợi chính đáng của người bán, nhất là những trường hợp phải thay đổi nơi sinh sống, làm việc, gặp sự cố bất khả kháng hoặc có điều kiện kinh tế tốt hơn, muốn chuyển sang loại hình nhà ở phù hợp với nhu cầu mới. 147. Đề nghị sửa đổi điểm e khoản 1 Điều 68 dự thảo Luật Nhà ở (sửa đổi).
Lo ngại người mua bị thiệt, doanh nghiệp giảm động lực đầu tư
Một trong những lý do HoREA đưa ra là quy định giới hạn giá bán lại ở mức giá gốc có thể khiến người mua nhà ở xã hội chịu thiệt hại về tài chính.
Trên thực tế, để sở hữu một căn nhà ở xã hội, người mua phải chuẩn bị khoản tiền ban đầu, có thể lên tới 30% giá trị hợp đồng, đồng thời thanh toán lãi vay tín dụng, phí bảo trì và các khoản chi phí liên quan.
Nếu sau một thời gian sử dụng có nhu cầu chuyển nhượng nhưng chỉ được bán theo giá gốc, người bán khó thu hồi đầy đủ các khoản chi phí vốn đã bỏ ra. HoREA cũng cho rằng cơ chế này có thể tạo ra tình trạng giao dịch ngầm, bán chênh lệch ngoài hợp đồng, làm giảm tính minh bạch của thị trường và gây thất thu thuế.
Đáng chú ý, Hiệp hội cảnh báo việc tiếp tục hạn chế quyền chuyển nhượng sau 5 năm có thể tác động đến sức mua nhà ở xã hội. Theo phản ánh của một số doanh nghiệp gửi đến HoREA, đã xuất hiện trường hợp khách hàng rút đăng ký mua, thuê mua sau khi biết dự thảo có đề xuất thay đổi chính sách chuyển nhượng.
Nếu sức mua suy giảm, các chủ đầu tư có thể đối mặt với tình trạng thiếu dòng tiền, giảm thanh khoản và gia tăng rủi ro tài chính trong quá trình triển khai dự án.
HoREA cho biết, cơ cấu sản phẩm tại một dự án nhà ở xã hội thường có khoảng 80% căn hộ để bán, cho thuê mua và 20% dành cho thuê. Vì vậy, việc thay đổi chính sách theo hướng hạn chế quyền chuyển nhượng có thể ảnh hưởng đáng kể đến khả năng tiêu thụ sản phẩm, cũng như kế hoạch huy động và thu hồi vốn của doanh nghiệp. 147. Đề nghị sửa đổi điểm e khoản 1 Điều 68 dự thảo Luật Nhà ở (sửa đổi).
Theo Hiệp hội, những tác động này không chỉ dừng lại ở quyền lợi của người mua hay hoạt động kinh doanh của chủ đầu tư, mà còn có nguy cơ ảnh hưởng đến mục tiêu phát triển ít nhất 1 triệu căn nhà ở xã hội giai đoạn 2021-2030, khi có thể làm giảm số lượng doanh nghiệp sẵn sàng tham gia đầu tư.
Bổ sung điều kiện cư trú để ngăn chặn trục lợi chính sách
Bên cạnh việc bảo vệ quyền chuyển nhượng của người mua nhà, HoREA cho rằng cần tăng cường kiểm soát ngay từ khâu xác định đối tượng được hưởng chính sách nhà ở xã hội.
Theo đó, Hiệp hội đề xuất bổ sung điều kiện cư trú tại điểm c khoản 3 Điều 59 dự thảo Luật Nhà ở (sửa đổi). Người đăng ký mua, thuê mua nhà ở xã hội phải có đăng ký thường trú tại tỉnh, thành phố nơi có dự án; trường hợp không có đăng ký thường trú thì phải có đăng ký tạm trú từ một năm trở lên. Sau khi mua, thuê mua nhà ở xã hội, người được hưởng chính sách phải đăng ký thường trú tại chính căn nhà này.
HoREA cho rằng đây là một trong những giải pháp tăng cường sàng lọc, hạn chế tình trạng đăng ký mua nhà ở xã hội tại địa phương không có nhu cầu sinh sống thực tế. Hiệp hội cũng đề xuất giao Công an cấp xã xác nhận điều kiện cư trú, tương tự việc xác nhận điều kiện thu nhập đối với một số nhóm lao động hiện nay.
Đối với những trường hợp có đủ chứng cứ xác định người mua không thuộc diện được hưởng chính sách nhà ở xã hội, Hiệp hội đề nghị kiên quyết thu hồi nhà theo quy định pháp luật.
Ngoài ra, HoREA cũng kiến nghị xem xét lại nghĩa vụ tài chính khi bán lại nhà ở xã hội. Cụ thể, Hiệp hội đề xuất áp dụng nghĩa vụ nộp tiền sử dụng đất đối với tất cả trường hợp bán lại nhà ở xã hội, bao gồm cả căn hộ chung cư và nhà ở riêng lẻ, thay vì chỉ áp dụng với nhà ở xã hội là nhà ở riêng lẻ như quy định dự thảo. Theo Hiệp hội, cách tiếp cận này nhằm bảo đảm sự công bằng giữa các loại hình nhà ở và tạo nguồn lực tái đầu tư quỹ đất phát triển nhà ở xã hội cho các thế hệ tiếp theo.
Về dài hạn, HoREA đề nghị tổng kết các chính sách nhà ở đã triển khai trong hơn 70 năm qua, từ nhà ở công lập cho thuê, bán nhà thuộc sở hữu Nhà nước đến nhà ở xã hội và nghiên cứu phát triển thêm phân khúc nhà ở thương mại giá phù hợp với khả năng chi trả của người thu nhập trung bình, thu nhập thấp.