Khối ngoại bán ròng gần 26.000 tỷ đồng trong tháng đầu chứng khoán Việt lên hạng
Tính đến hết ngày 21/10, khối ngoại đã bán ròng 21 trên tổng số 23 phiên giao dịch kể từ khi thị trường chứng khoán được nâng hạng, khối lượng bán ròng khoảng 621 triệu cổ phiếu.
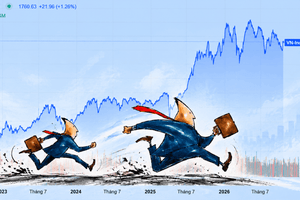
VN-Index tăng gần 70 điểm sau hai phiên giao dịch 21-22/10, lên 1.760 điểm. Tuy nhiên, đà hồi phục của thị trường chưa đủ để đảo ngược xu hướng rút vốn của nhà đầu tư nước ngoài kéo dài từ thời điểm chứng khoán Việt Nam chính thức được nâng hạng theo tiêu chí của FTSE Russell ngày 21/9.
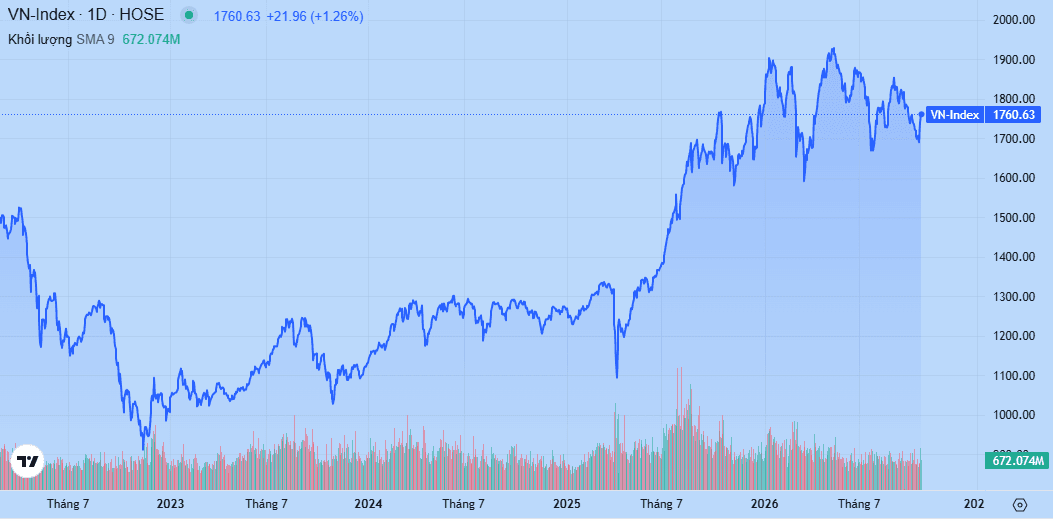
Tính đến hết ngày 21/10, nhà đầu tư nước ngoài đã bán ròng trong 21 trên tổng số 23 phiên giao dịch kể từ khi thị trường được nâng hạng. Hai phiên mua ròng là ngày 22/9 với khoảng 54 tỷ đồng và ngày 21/10 với 190 tỷ.
Tổng cộng, khối ngoại bán ròng khoảng 621 triệu cổ phiếu, tương ứng hơn 25.600 tỷ đồng trên HoSE trong tháng đầu sau nâng hạng. Đây là quy mô rút vốn đáng kể, cho thấy việc được đưa vào nhóm thị trường mới nổi chưa lập tức tạo ra sự thay đổi trong xu hướng phân bổ vốn của nhà đầu tư nước ngoài.
Trong cùng giai đoạn, với 16 phiên giảm và 7 phiên tăng, VN-Index giảm khoảng 77 điểm, tương đương 4,2%, xuống 1.738,67 điểm tại phiên 21/10.
Dòng vốn ngoại chưa trở lại qua các ETF
Một trong những diễn biến đáng chú ý là các quỹ hoán đổi danh mục (ETF) nước ngoài lớn đầu tư vào Việt Nam chưa ghi nhận dòng tiền vào đủ mạnh sau sự kiện nâng hạng.
VNM ETF đã trải qua 4 tháng liên tiếp không hút được vốn, trong khi Xtrackers Vietnam Swap UCITS ETF có 3 tháng liên tiếp không ghi nhận dòng tiền vào. Riêng Fubon Vietnam ETF chịu áp lực rút vốn đáng kể. Tính từ đầu năm, quỹ đến từ Đài Loan (Trung Quốc) bị rút ròng hơn 4 tỷ TWD, tương đương trên 3.000 tỷ đồng.
Nếu xu hướng này tiếp diễn, Fubon ETF có thể ghi nhận năm thứ ba liên tiếp bị rút vốn mạnh. Diễn biến trên cho thấy kỳ vọng về dòng tiền ngoại sau nâng hạng chưa chuyển hóa thành lực mua rõ rệt từ các quỹ ETF đang hoạt động trên thị trường.
Ở cấp độ cổ phiếu, áp lực bán tập trung tại một số doanh nghiệp vốn hóa lớn và từng được nhà đầu tư nước ngoài nắm giữ tỷ trọng cao.
FPT và PNJ, hai cổ phiếu có thời gian dài gần như kín room ngoại, chịu sức ép đáng kể. Trong đợt giảm giá của PNJ từ đầu tháng 10, lượng cổ phiếu do nhà đầu tư nước ngoài nắm giữ giảm mạnh, khiến tỷ lệ sở hữu ngoại hở hàng chục phần trăm.
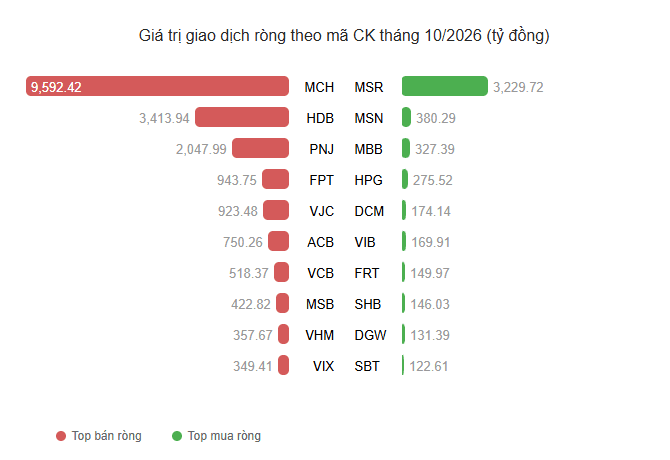
Trong khi đó, FPT bị khối ngoại bán ròng hơn 27.500 tỷ đồng kể từ đầu năm 2025 đến nay. VIC và VHM cũng nằm trong Top 3 cổ phiếu bị rút vốn mạnh trong hai năm gần nhất.
Lũy kế từ đầu năm 2026, giá trị bán ròng của nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam đã lên khoảng 120.000 tỷ đồng, gần tương đương mức kỷ lục của năm trước.
Áp lực bán ròng có thể giảm trong quý IV
Diễn biến rút vốn của khối ngoại chịu tác động từ nhiều yếu tố, không chỉ riêng tiến trình nâng hạng thị trường.
Trong nước, mặt bằng lãi suất cao khiến thanh khoản bị thu hẹp, hạn chế khả năng hấp thụ lượng cổ phiếu bán ra từ nhà đầu tư nước ngoài. Khi dòng tiền nội chưa đủ mạnh, áp lực bán ròng kéo dài có thể tác động đáng kể đến diễn biến giá của các cổ phiếu vốn hóa lớn.
Trên thị trường quốc tế, triển vọng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), lợi suất trái phiếu Chính phủ Mỹ ở mức cao và căng thẳng địa chính trị tại Trung Đông cũng ảnh hưởng đến tâm lý đầu tư, đồng thời thúc đẩy sự dịch chuyển của dòng vốn giữa các thị trường và loại tài sản.
Trong tháng 10 và quý IV/2026, khối ngoại được dự báo có thể tiếp tục bán ròng, nhưng quy mô có khả năng giảm so với giai đoạn trước. Dòng vốn được kỳ vọng chọn lọc hơn, tập trung vào các doanh nghiệp đầu ngành, có nền tảng tài chính vững và kết quả kinh doanh quý III tích cực.
Điều này đồng nghĩa áp lực rút vốn chung chưa chắc sớm chấm dứt, nhưng mức độ phân hóa giữa các cổ phiếu có thể rõ nét hơn. Những doanh nghiệp duy trì được triển vọng lợi nhuận và sức khỏe tài chính tốt có khả năng thu hút sự quan tâm của nhà đầu tư, ngay cả khi xu hướng chung của dòng vốn ngoại chưa đảo chiều.
Một yếu tố khác được kỳ vọng hỗ trợ thị trường là dòng vốn từ các quỹ chủ động theo dõi những bộ chỉ số thị trường mới nổi của FTSE Russell. Khi tiến trình nâng hạng được triển khai, dòng tiền này có thể góp phần hấp thụ một phần lượng cổ phiếu được bán ra.
Tuy nhiên, khả năng đảo chiều của dòng vốn ngoại vẫn phụ thuộc vào diễn biến thị trường quốc tế, triển vọng lợi nhuận doanh nghiệp và quyết định phân bổ tài sản của các quỹ đầu tư. Việc nâng hạng mở ra cơ hội tiếp cận dòng vốn mới trong dài hạn, nhưng không đồng nghĩa dòng tiền sẽ lập tức chảy vào thị trường ngay sau thời điểm công bố.