Lãi suất ngân hàng tiệm cận 10%/năm, cổ phiếu về vùng rẻ: Tiền nhàn rỗi nên chọn cửa nào?
Mặt bằng lãi suất cao được dự báo kéo dài đến năm 2027, tiếp tục tạo sức ép lên dòng tiền chứng khoán.
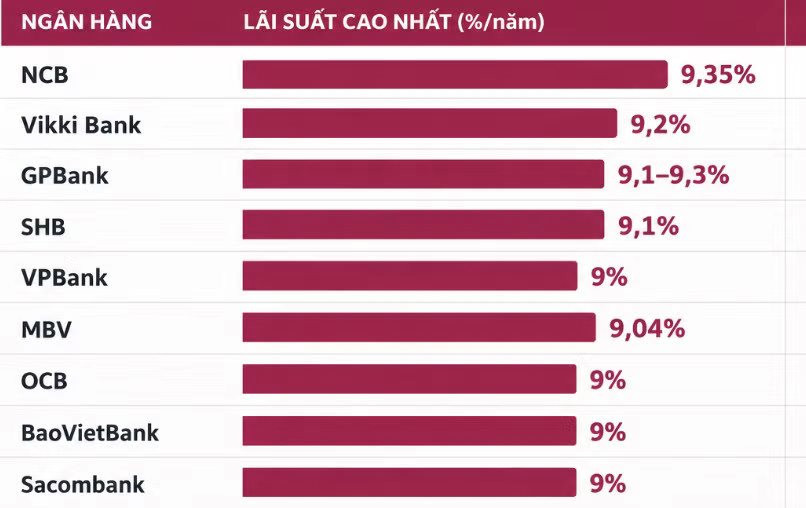
Tính đến ngày 1/10, mức lãi suất huy động cao nhất được các ngân hàng công bố là 10%/năm. PVcomBank áp dụng mức lãi suất đặc biệt này cho tiền gửi kỳ hạn 12 và 13 tháng, với số tiền gửi từ 2.000 tỷ đồng trở lên.
Lãi suất tiền gửi tiệm cận 10%/năm và lãi suất vay 12-13%/năm khiến bài toán lựa chọn kênh đầu tư trở nên đáng chú ý hơn. Bởi dòng tiền đầu tư cũng như dòng tiền đầu cơ sẽ cần cân đo với chi phí vốn và chi phí cơ hội cao.
Tuy nhiên, khi gửi tiết kiệm dần hấp dẫn nhờ lãi suất cao, thị trường chứng khoán cũng xuất hiện cơ hội khi nhiều cổ phiếu đã điều chỉnh về vùng định giá hợp lý. Điều này đặt ra câu hỏi với nhà đầu tư: Nên gửi tiết kiệm hay rót tiền vào chứng khoán?
Ba chuyên gia gồm ông Hà Anh Tùng - Giám đốc Đầu tư kiêm Phó Giám đốc Khối Kinh doanh MB Capital; ông Lương Duy Phước - Giám đốc Nghiên cứu Thị trường Chứng khoán Kafi; và ông Trịnh Ngọc Hiếu - Trưởng Phòng Quản lý Danh mục đầu tư CTCP Quản lý quỹ Rồng Việt (VDAM) sẽ cùng đưa ra góc nhìn về vấn đề này.
Lãi suất cao, nên gửi tiết kiệm hay đầu tư chứng khoán?
Theo ông Tùng, lãi suất huy động hiện ở mức hấp dẫn, trong khi lãi suất cho vay cũng tăng tương ứng. Mặt bằng lãi suất cao khiến dòng tiền vào thị trường chứng khoán suy yếu, là một trong những nguyên nhân khiến diễn biến thị trường từ đầu năm 2026 đến nay kém tích cực.
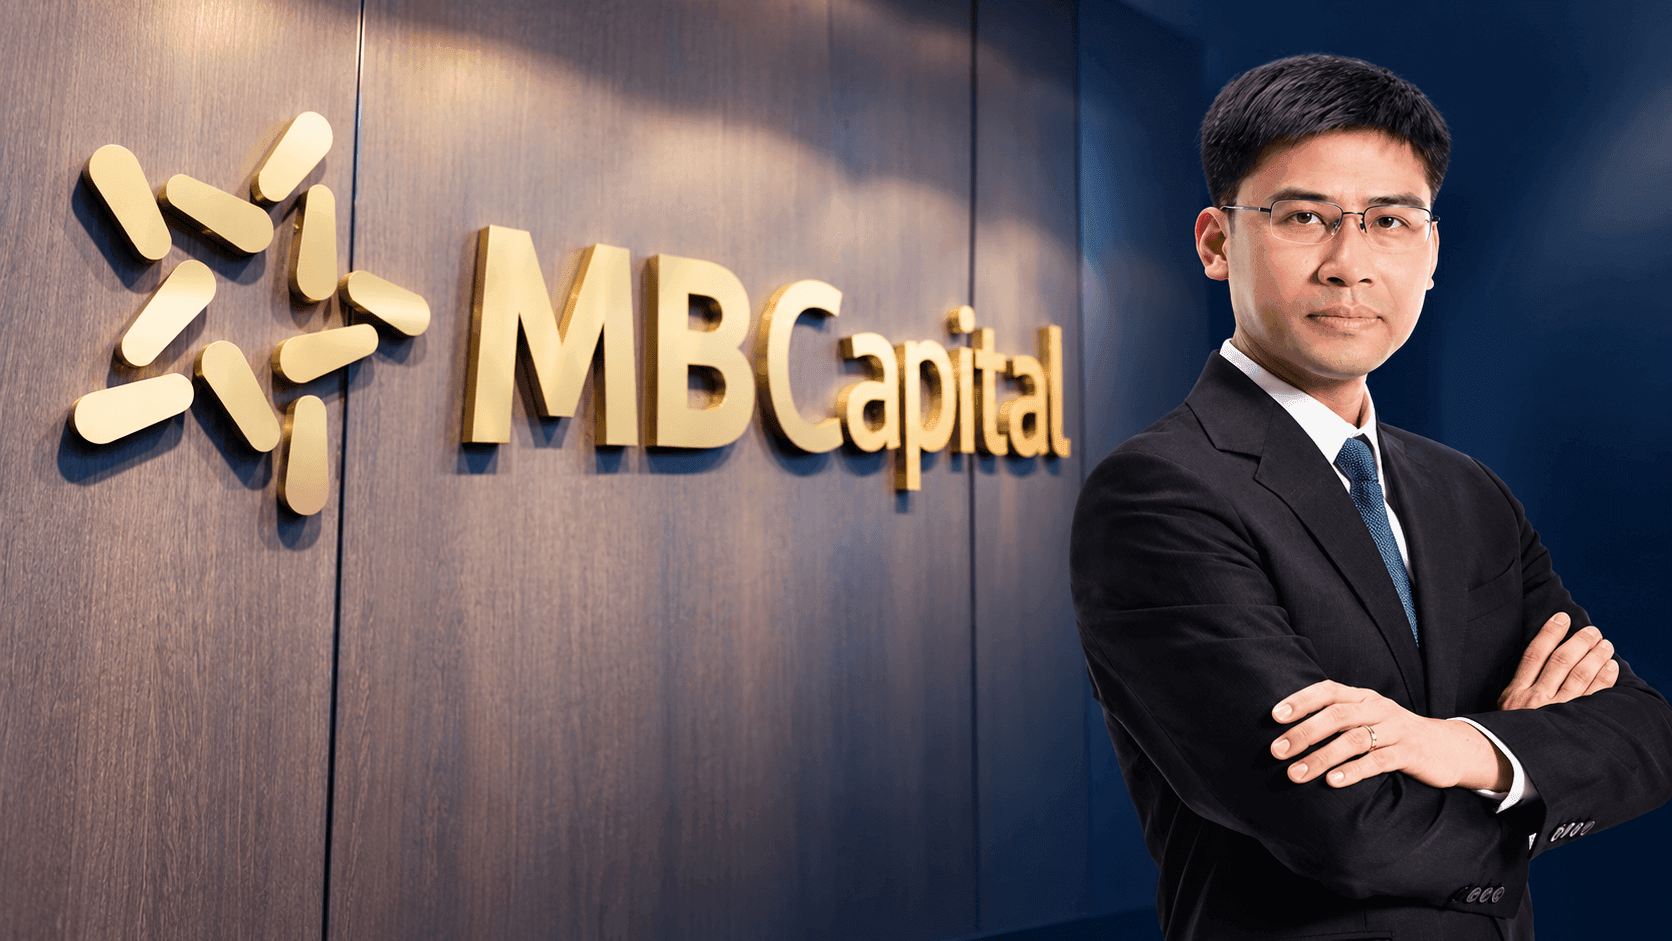
Tuy nhiên, giai đoạn thị trường suy giảm và ảm đạm cũng mở ra cơ hội khi nhiều cổ phiếu được giao dịch ở mức định giá hấp dẫn. Đây là thời điểm nhà đầu tư dài hạn có thể lựa chọn những doanh nghiệp thực sự tốt.
“Với nhà đầu tư chưa tìm thấy cơ hội đầu tư tốt cho mình thì có thể gửi tiết kiệm. Còn nhà đầu tư đã nhìn thấy cơ hội thì nên xuống tiền với tầm nhìn dài hạn”, ông Tùng cho biết. Theo ông, chỉ cần lãi suất có xu hướng giảm, thị trường chứng khoán có thể bật tăng và việc đạt lợi nhuận 10-20%/năm là hoàn toàn không khó.
Trong khi đó, ông Phước cho rằng lãi suất tăng khiến tiền gửi hấp dẫn hơn, nhưng không đồng nghĩa nhà đầu tư nên rút hoàn toàn khỏi chứng khoán. Điều quan trọng là so sánh lợi suất kỳ vọng của cổ phiếu với mức sinh lời thực tế từ tiền gửi.
Với những doanh nghiệp có khả năng duy trì tăng trưởng lợi nhuận tốt, ít sử dụng đòn bẩy và có ROE cao, cổ phiếu vẫn có thể mang lại mức sinh lời kỳ vọng đủ hấp dẫn so với gửi tiết kiệm. Đặc biệt, khi lãi suất bắt đầu hạ nhiệt trong khi lợi nhuận doanh nghiệp tiếp tục tăng, sức hấp dẫn của cổ phiếu sẽ được cải thiện.
Từ góc nhìn quản lý danh mục, ông Hiếu nhận định gửi tiết kiệm là lựa chọn an toàn để nhận lãi cố định và bảo toàn vốn đối với dòng tiền ngắn hạn.
Ở chiều ngược lại, thị trường chứng khoán đang mở ra cơ hội cho nhà đầu tư dài hạn khi nhiều cổ phiếu của doanh nghiệp tốt đã về vùng định giá hấp dẫn. Theo ông Hiếu, nhà đầu tư có thể dành một phần dòng tiền dài hạn để tham gia thị trường hoặc đầu tư chứng chỉ quỹ mở.
Triển vọng trung và dài hạn phụ thuộc vào đâu?
Theo ông Tùng, mặt bằng lãi suất là yếu tố quan trọng quyết định triển vọng đầu tư trên thị trường chứng khoán. Việt Nam đang thúc đẩy tăng trưởng GDP thông qua việc đẩy mạnh các dự án bất động sản và hạ tầng quy mô lớn, kéo theo nhu cầu vốn đầu tư tăng mạnh.
Trong khi ngân hàng thương mại vẫn là kênh tài trợ vốn chủ yếu, nhu cầu huy động vốn tăng cao khiến các ngân hàng phải đẩy lãi suất lên. Ông Tùng cho rằng nhu cầu vốn cho các đại dự án còn lớn và kéo dài, do đó áp lực lãi suất cao có thể tiếp diễn ít nhất đến năm 2027.
Ông Phước đánh giá triển vọng trung và dài hạn vẫn tích cực, nhưng cơ hội sẽ không nằm ở việc thị trường tăng đồng đều mà phụ thuộc vào sự phân hóa giữa các nhóm ngành và doanh nghiệp. Những động lực như đầu tư công, tiêu dùng, FDI và mục tiêu tăng trưởng cao hơn trong những năm tới có thể tạo thêm dư địa tăng trưởng lợi nhuận cho doanh nghiệp.
Đối với câu chuyện nâng hạng, ông Phước cho rằng đây nên được nhìn nhận như một quá trình thay đổi cơ cấu dòng vốn thay vì chỉ là chất xúc tác tại thời điểm công bố. Theo số liệu ông dẫn, ở đợt phân bổ đầu tiên, dòng vốn dự kiến khoảng 10%, tương đương 240 triệu USD, trong khi tổng nhu cầu giải ngân có thể lên tới 1,5 tỷ USD. Các mốc phân bổ tiếp theo dự kiến được thực hiện đến năm 2027.
Với tầm nhìn 2-3 năm, trọng tâm là tìm kiếm những doanh nghiệp vừa có khả năng hưởng lợi từ chu kỳ đầu tư của nền kinh tế, vừa có quy mô, chất lượng và triển vọng lợi nhuận phù hợp với dòng vốn mới.
Đồng quan điểm về triển vọng thị trường, tuy nhiên ông Hiếu lưu ý nhà đầu tư cần quan tâm biến động vĩ mô, mặt bằng định giá và sự phân hóa giữa các doanh nghiệp.
Đã đến lúc tích lũy cổ phiếu?
Nếu loại trừ nhóm cổ phiếu Vingroup có vốn hóa lớn và ảnh hưởng đáng kể đến chỉ số, P/E của phần còn lại thị trường hiện quanh 10 lần, trong khi P/B quanh 2 lần.
Các chuyên gia đều cho rằng định giá đã về vùng hợp lý, thậm chí khá hấp dẫn nếu tăng trưởng lợi nhuận tiếp tục được duy trì. Hiện tại là cơ hội để nhà đầu tư lựa chọn những cho mục tiêu trung, dài hạn.
Theo ông Tùng, khi mặt bằng lãi suất chững lại hoặc giảm, nhóm cổ phiếu có nền tảng kinh doanh, quản trị tốt và định giá hấp dẫn có thể bật tăng trước tiên.
Ông Phước nhận định, nhà đầu tư cần phân biệt diễn biến giá ngắn hạn với giá trị cơ bản của doanh nghiệp và có thể bắt đầu tích lũy từng phần thay vì chờ một mức đáy tuyệt đối.
Về phía ông Hiếu, chuyên gia VDAM khuyến nghị nhà đầu tư chưa có nhiều kinh nghiệm lựa chọn cổ phiếu, chứng chỉ quỹ mở là một lựa chọn có thể cân nhắc.
Khi nào dòng tiền quay trở lại?
Với ông Tùng, câu trả lời vẫn nằm ở lãi suất. Khi lãi suất tiền gửi tiệm cận 10%/năm và lãi suất vay 12-13%/năm, dòng tiền đầu tư cũng như dòng tiền đầu cơ sẽ còn dè dặt do chi phí vốn và chi phí cơ hội cao. Chỉ cần lãi suất giảm hoặc xuất hiện dấu hiệu giảm, dòng tiền có thể quay trở lại thị trường.
Các nhóm ngành được ông Tùng chú ý gồm vật liệu xây dựng, hạ tầng, khu công nghiệp, logistics và những ngành nhạy cảm với lãi suất như chứng khoán, ngân hàng.
Theo ông Phước, dòng tiền hiện không hẳn quá yếu nếu so với những giai đoạn trước, nhưng thấp hơn đáng kể so với các thời điểm thanh khoản rất cao. Dòng tiền sẽ phụ thuộc vào tổng hợp nhiều yếu tố như mặt bằng lãi suất, định giá thị trường, triển vọng lợi nhuận doanh nghiệp và sức hấp dẫn của các kênh đầu tư khác.
Trong bối cảnh hiện tại, ông Phước ưu tiên các nhóm có nền tảng tài chính tương đối an toàn, ít chịu áp lực từ chi phí vốn và có khả năng duy trì lợi nhuận ổn định. Nhóm hàng hóa cũng đáng theo dõi nếu mặt bằng giá duy trì cao, song cần phân biệt doanh nghiệp thực sự hưởng lợi từ giá bán tăng với doanh nghiệp chỉ hưởng lợi trong ngắn hạn.
Ông Hiếu cho rằng thanh khoản hệ thống, lãi suất, tăng trưởng tín dụng, triển vọng lợi nhuận doanh nghiệp và tiến trình cải cách thị trường nhằm đáp ứng các tiêu chuẩn nâng hạng của MSCI sẽ là những yếu tố ảnh hưởng đến dòng tiền.
Ông cũng lưu ý dòng vốn ngoại có thể tìm kiếm cơ hội tại các thị trường đang phát triển khi định giá cổ phiếu, đặc biệt nhóm công nghệ và AI tại các thị trường phát triển, ở mức cao và dư địa tăng trưởng thu hẹp. Các nhóm ngân hàng, chứng khoán, hạ tầng, bất động sản và tiêu dùng được đánh giá là những nhóm đáng chú ý.
Tiền nhàn rỗi 2-3 năm nên phân bổ thế nào?
Với ông Anh Tùng, nếu tiền thực sự nhàn rỗi, nhà đầu tư chỉ nên gửi tiết kiệm khi chưa nhìn thấy cơ hội đầu tư và kỳ hạn tối đa nên là 6 tháng. Khi đã nhìn thấy cơ hội, có thể giải ngân tối thiểu 30-50% vốn, sau đó tùy tình hình thị trường để tiếp tục hành động.
Với nhà đầu tư không chuyên, ông Tùng gợi ý đầu tư định kỳ vào quỹ mở cổ phiếu, chẳng hạn chia thành 12 kỳ, mỗi tháng đầu tư 1/12 tài sản; phần tiền chưa sử dụng có thể gửi tiết kiệm.
Ông Phước cho rằng với tầm nhìn 2-3 năm, việc phân bổ cần đặt trong tương quan với mặt bằng lãi suất. Nếu lãi suất tiền gửi duy trì cao trong giai đoạn 2026-2027, hiệu ứng lãi kép đem lại mức sinh lời tích lũy đáng kể, đồng thời tiền gửi vẫn là tài sản có mức độ rủi ro tương đối thấp.
Theo ông, nhà đầu tư có thể duy trì khoảng 20-30% tài sản ở kênh tiết kiệm để đảm bảo an toàn và thanh khoản, phần còn lại giải ngân từng bước vào các cổ phiếu bluechip, ưu tiên doanh nghiệp đầu ngành có nền tảng tài chính lành mạnh.
Trong khi đó, ông Hiếu cho rằng với thời gian đầu tư 2-3 năm, nhà đầu tư nên kết hợp gửi tiết kiệm và dành một phần tài sản cho chứng khoán để không bỏ lỡ cơ hội tăng trưởng dài hạn của thị trường. Chứng chỉ quỹ mở thông qua chương trình đầu tư định kỳ cũng là phương án có thể cân nhắc nhằm giảm rủi ro biến động ngắn hạn và duy trì khả năng nắm bắt cơ hội tăng trưởng của thị trường.