Lợi suất trái phiếu Mỹ vượt 5%: ‘Lằn ranh đỏ’ trở lại, TTCK đối mặt sức ép mới
Việc lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng đang đe dọa làm chậm tốc độ tăng trưởng kinh tế và gây sức ép lên thị trường chứng khoán, vốn đang được định giá ở mức cao.
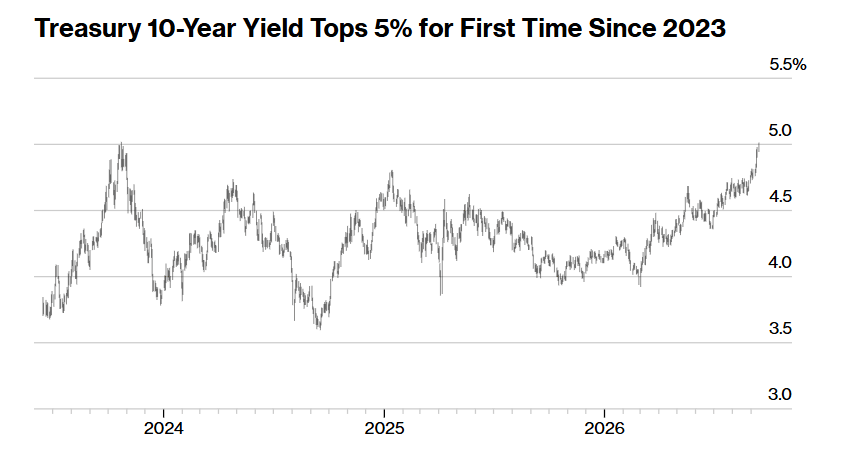
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã vượt mốc 5% lần đầu tiên kể từ năm 2023 trong phiên giao dịch ngày thứ Hai (14/9). Diễn biến này xảy ra khi những lo ngại ngày càng gia tăng về lạm phát va chạm với nhu cầu vay nợ ngày một lớn của Chính phủ và doanh nghiệp.
Lợi suất kỳ hạn 10 năm - một mức tham chiếu quan trọng đối với các khoản vay thế chấp tại Mỹ cũng như thị trường trái phiếu trên toàn cầu - đã tăng gần 5 điểm cơ bản, lên mức cao nhất 5,01%, trước khi thu hẹp phần lớn mức tăng khi lực cầu xuất hiện. Trong phiên giao dịch đầu ngày tại châu Á hôm thứ Ba (15/9), lợi suất gần như không thay đổi, ở mức 4,98%.
“Ngưỡng 5% đối với lợi suất trái phiếu kỳ hạn 10 năm rõ ràng là một mức tâm lý quan trọng đối với các nhà đầu tư - điểm mà một số người có thể đã xác định trước để mua vào khi giá giảm”, Molly Brooks, chiến lược gia lãi suất Mỹ tại TD Securities, nhận định.
Đợt tăng ban đầu diễn ra sau khi giá dầu thô tăng vọt, làm dấy lên lo ngại về áp lực lạm phát trong thời điểm chỉ còn vài ngày trước quyết định chính sách của Cục Dự trữ Liên bang Mỹ (Fed). Lợi suất trái phiếu kỳ hạn 10 năm lần gần nhất vượt mốc 5% là vào tháng 10/2023, nhưng khi đó chỉ duy trì trên ngưỡng này trong một ngày.
Giá trái phiếu trên toàn cầu giảm trong phiên thứ Hai, trong đó trái phiếu Chính phủ Anh và Đức cùng đi xuống khi giá dầu Brent tiến gần 110 USD/thùng. Trong bối cảnh giá năng lượng chưa có dấu hiệu hạ nhiệt rõ rệt, các nhà đầu tư đang theo dõi liệu mốc 5% có một lần nữa trở thành “lằn ranh” đối với trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, tương tự những gì đã xảy ra cách đây 3 năm hay không.
Lợi suất sau đó giảm về khoảng 4,99% vào khoảng 16h10 tại New York. Tuy nhiên, tâm lý thị trường vẫn mong manh. Có thời điểm, iShares 20+ Year Treasury Bond ETF - theo dõi trái phiếu dài hạn - do BlackRock quản lý, đã chạm mức thấp nhất trong phiên kể từ khi quỹ được ra mắt vào năm 2002.
Việc lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng đang đe dọa làm chậm tốc độ tăng trưởng kinh tế và gây sức ép lên thị trường chứng khoán, vốn đang được định giá ở mức cao.
Diễn biến này đã thúc đẩy Bộ trưởng Tài chính Mỹ Scott Bessent đẩy mạnh chương trình mua lại trái phiếu, khuyến khích Nhật Bản hạn chế bán trái phiếu Kho bạc Mỹ và để ngỏ khả năng cắt giảm lượng phát hành trái phiếu có kỳ hạn dài - một chỉ số mà ông xem là thước đo quan trọng để đánh giá thành công của chính quyền.
Hiệu quả hạn chế
Tuy nhiên, những biện pháp trên hầu như chưa tạo ra nhiều tác động. Trên thực tế, đợt bán tháo trái phiếu gần đây thậm chí còn diễn ra nhanh hơn, với lợi suất kỳ hạn 10 năm đang hướng tới tháng tăng thứ 7 liên tiếp - ngang bằng chuỗi tăng theo tháng dài nhất kể từ năm 2011.
Chưa đầy 2 tháng trước cuộc bầu cử giữa nhiệm kỳ tại Mỹ, lợi suất trái phiếu kỳ hạn 10 năm hiện cao hơn khoảng 1 điểm phần trăm so với thời điểm trước khi cuộc xung đột tại Iran bùng phát. Xung đột này đã khiến giá dầu tăng mạnh, qua đó làm gia tăng lo ngại về lạm phát.
Những lo ngại nói trên càng được củng cố sau khi dữ liệu giá tiêu dùng tháng 8 nóng hơn dự kiến được công bố, khiến các nhà giao dịch gia tăng đặt cược rằng Fed có thể bắt đầu nâng lãi suất ngay từ ngày 16/9.
Tuy nhiên, đợt bán tháo trái phiếu cũng phản ánh những yếu tố mang tính cơ cấu sâu sắc hơn, vốn đang đẩy lợi suất trái phiếu kỳ hạn dài tăng trên nhiều thị trường phát triển lớn. Một chỉ số đo lường chi phí vay nợ của các Chính phủ trên toàn cầu đã tăng lên mức chưa từng thấy kể từ năm 2007.
Các nhà đầu tư đang yêu cầu mức lợi suất cao hơn để nắm giữ trái phiếu dài hạn, khi Chính phủ và doanh nghiệp cùng gia tăng nhu cầu huy động vốn. Áp lực này càng lớn trong bối cảnh thâm hụt ngân sách ngày càng tăng và lượng trái phiếu phát hành tăng mạnh để tài trợ cho cơ sở hạ tầng phục vụ AI.
“Có rất nhiều yếu tố nền tảng khiến đà bán tháo trên thị trường lãi suất có thể kéo dài và hiện tại đây vẫn là hướng đi ít trở ngại nhất”, Zach Griffiths, người đứng đầu bộ phận chiến lược vĩ mô và trái phiếu doanh nghiệp hạng đầu tư tại công ty nghiên cứu CreditSights, cho biết.
Theo ông Griffiths, lợi suất trái phiếu kỳ hạn 10 năm có thể tăng lên khoảng 5,5%.
Quy mô thị trường trái phiếu Kho bạc Mỹ đã phình to lên khoảng 32.000 tỷ USD, từ mức chỉ khoảng 4.500 tỷ USD vào năm 2007, đẩy nợ liên bang Mỹ lên trên 100% GDP. Trong tháng 8, Fitch Ratings cảnh báo Mỹ đang “dễ bị tổn thương trước các cú sốc kinh tế trong tương lai” khi quy mô nợ tiếp tục gia tăng.
“Áp lực dai dẳng”
Lần gần nhất lợi suất trái phiếu kỳ hạn 10 năm vượt 5%, vào tháng 10/2023, lợi suất đã đóng cửa dưới ngưỡng quan trọng này ngay trong ngày. Khi đó, nhà đầu tư nhanh chóng mua vào khi thị trường lao động Mỹ bắt đầu hạ nhiệt và lạm phát giảm, cho phép Fed chấm dứt chiến dịch thắt chặt tiền tệ mạnh tay nhất trong nhiều thập kỷ. Đến tháng 9/2024, Fed bắt đầu cắt giảm lãi suất.
Lần này, thị trường lao động vẫn tương đối vững chắc, khiến các nhà đầu tư tập trung vào lạm phát và khả năng chi phí vay sẽ duy trì ở mức cao trong thời gian dài hơn.
Trái phiếu Kho bạc Mỹ hiện đang hướng tới năm giảm giá đầu tiên kể từ năm 2022. “Rất khó để thị trường có thể lạc quan về trái phiếu kỳ hạn dài khi áp lực dai dẳng từ nhóm năng lượng vẫn còn đó, trong khi lợi suất đã nhích lên liên tục trong nhiều tháng”, Izaac Brook, chiến lược gia lãi suất tại RBC Capital Markets, nhận định.
“Tôi cho rằng mốc 5% sẽ thu hút người mua và hiện chúng ta có thể thấy thị trường đang phần nào bật lên. Nhưng thị trường lãi suất vẫn phụ thuộc rất lớn vào những gì đang diễn ra tại Trung Đông”, ông nói thêm.
Cho đến nay, đợt bán tháo trên thị trường trái phiếu vẫn diễn ra tương đối có trật tự, với mức độ biến động được kiểm soát khá tốt.
Một vị thế bán khống đáng kể đối với biến động lãi suất ngắn hạn đang hình thành trên thị trường quyền chọn Secured Overnight Financing Rate (SOFR). Tại đây, một hoặc một nhóm nhà giao dịch đã chi hơn 100 triệu USD tiền phí quyền chọn để đặt cược rằng mức biến động lãi suất sẽ giảm.
Tuy nhiên, Bessent đã nhiều lần thể hiện sự lo ngại về đà tăng không ngừng của chi phí vay dài hạn. Ông đã thực hiện một loạt động thái khác thường, thậm chí gây tranh cãi, nhằm kéo lợi suất xuống.
Trong số đó có việc để ngỏ khả năng giảm lượng phát hành trái phiếu dài hạn, đồng thời thực hiện những biện pháp được cho là nhằm giảm áp lực buộc Nhật Bản bán trái phiếu Kho bạc Mỹ.
Tháng 8, ông Bessent gây bất ngờ cho thị trường khi công bố kế hoạch tăng mạnh quy mô chương trình mua lại trái phiếu kỳ hạn dài, vượt xa mức trần 2 tỷ USD được lên kế hoạch ban đầu.
Tuy nhiên, sau đó ông công bố kế hoạch mua tới 6 tỷ USD trái phiếu kỳ hạn dài trong tháng 9. Giới đầu tư vẫn đánh giá quy mô này chưa đủ lớn để tạo ra tác động lâu dài đối với thị trường. Bessent cho biết mục tiêu của ông là làm chậm tốc độ biến động của thị trường, thay vì thay đổi “trạng thái cân bằng” của giá trái phiếu.
Tâm điểm ngày thứ Tư
Đà tăng của lợi suất đang khiến quyết định chính sách của Fed vào thứ Tư trở nên quan trọng hơn bao giờ hết.
Thị trường hoán đổi lãi suất cho thấy các nhà giao dịch đang đặt cược với xác suất trên 90% rằng Fed sẽ tăng lãi suất trong tuần này. Nếu điều này xảy ra, đây sẽ là lần đầu tiên Ngân hàng Trung ương Mỹ nâng lãi suất kể từ năm 2023.
“Nếu họ không tăng lãi suất, thị trường sẽ rơi vào hỗn loạn”, Ed Al-Hussainy, nhà quản lý danh mục đầu tư tại Columbia Threadneedle, nhận định. Theo ông, trong kịch bản đó, lợi suất trái phiếu dài hạn sẽ tăng vọt khi những rủi ro lạm phát ngày càng lớn.
Về phần mình, ông cho biết đang chờ cơ hội để mua trái phiếu ở những mức lợi suất hiện tại. “Chúng tôi đang tìm kiếm cơ hội để gia tăng vị thế, nhưng sẽ không phải là hôm nay. Điều đó cần thêm thời gian và sự tự tin”, ông nói.