Tổng thu nhập chỉ 27 triệu đồng/tháng, người vợ vẫn lên kế hoạch tiết kiệm 600 triệu, bảng chi tiêu khiến nhiều người tranh cãi
Với tổng thu nhập 27 triệu đồng/tháng, một phụ nữ chia sẻ cách phân bổ chi tiêu để dành ra 10 triệu đồng gửi tiết kiệm.
Thu nhập 27 triệu đồng, dành 10 triệu đồng mỗi tháng để tiết kiệm
Mới đây, bài đăng của một tài khoản trên nhóm Facebook về tài chính cá nhân đã thu hút sự chú ý khi chia sẻ kế hoạch tích lũy hơn 600 triệu đồng trong 5 năm, dù tổng thu nhập của hai vợ chồng chỉ ở mức 27 triệu đồng/tháng.
Cụ thể, người vợ có mức lương 14 triệu đồng/tháng, trong khi lương của chồng là 13 triệu đồng. Với số tiền này, gia đình vẫn phải trang trải nhiều khoản chi phí thường xuyên, từ ăn uống, điện nước, học hành của con đến đi lại và các khoản phát sinh.
Điều đáng chú ý là thay vì đợi cuối tháng còn bao nhiêu mới tiết kiệm, người phụ nữ lựa chọn phân bổ thu nhập ngay từ đầu tháng.
Việc để toàn bộ thu nhập chung một chỗ rồi chi tiêu theo nhu cầu dễ khiến gia đình khó kiểm soát dòng tiền và không biết tiền đã được sử dụng vào những khoản nào.
Trong bài đăng, người phụ nữ công khai kế hoạch phân bổ thu nhập hằng tháng của gia đình với tổng chi tiêu là 17 triệu đồng. Cụ thể:
- 6,5 triệu tiền ăn uống, đi chợ cho cả gia đình.
- 1 triệu tiền ăn sáng.
- 1,5 triệu tiền điện, nước, internet và điện thoại.
- 2,5 triệu tiền học hành và các khoản của con.
- 500k tiền xăng xe, đi lại.
- 1 triệu tiền hiếu hỉ, thăm hỏi.
- 2 triệu tiền mua sắm và các khoản phát sinh.
- 2 triệu để dự phòng khi có việc cần.
Như vậy, với thu nhập 27 triệu đồng, gia đình còn lại 10 triệu đồng để gửi tiết kiệm.
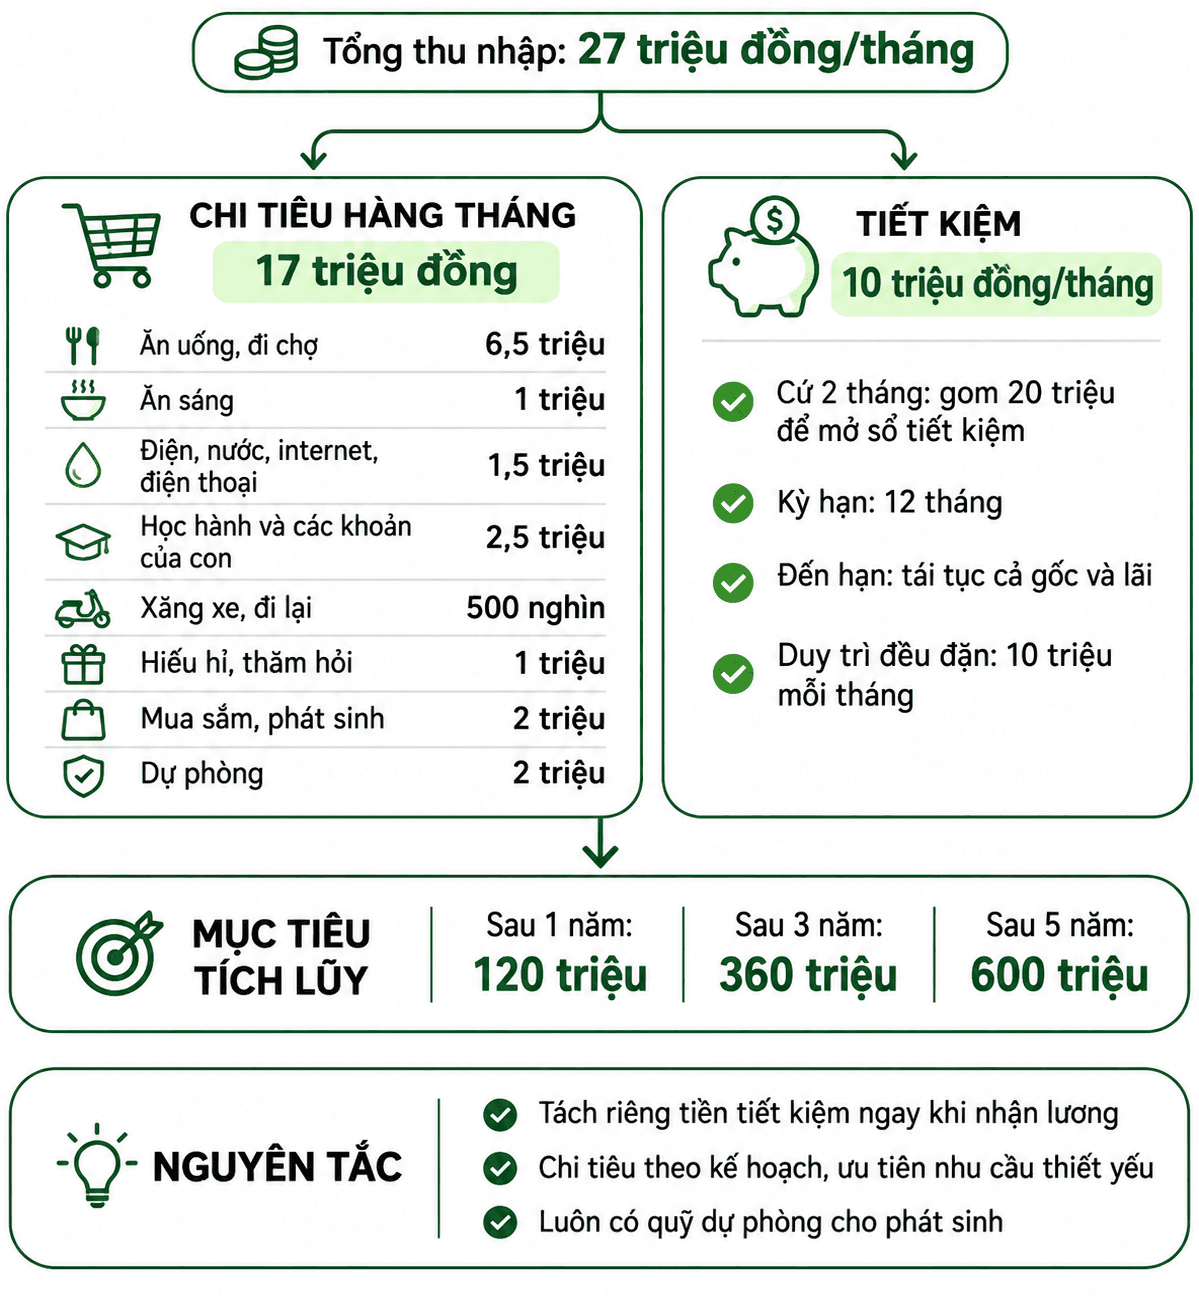
Người phụ nữ cho biết luôn cố gắng duy trì nguyên tắc không để tiền dành dụm chung với tiền chi tiêu hằng ngày. Ngay khi nhận lương, khoản tiết kiệm được tách riêng nhằm hạn chế việc sử dụng vào những nhu cầu ngoài kế hoạch.
“Với 10 triệu mỗi tháng, cứ hai tháng em lại gom được 20 triệu để mở một sổ tiết kiệm kỳ hạn 12 tháng. Cứ đều đặn như vậy, mỗi năm gia đình em có thêm 6 sổ tiết kiệm. Sổ nào đến hạn thì em lại nhập cả gốc lẫn lãi để gửi tiếp, còn tiền mới vẫn tiếp tục được tích lũy thành những sổ riêng”, cô viết.
Việc chia tiền thành nhiều khoản cũng là cách người này lựa chọn để chủ động hơn khi gia đình có việc gấp, không phải sử dụng đến toàn bộ số tiền đang gửi.
Để tiết kiệm chi phí sinh hoạt, đặc biệt là tiền ăn uống, gia đình thường kiểm tra thực phẩm còn trong nhà trước khi đi chợ, ưu tiên nguyên liệu theo mùa và nấu lượng thức ăn phù hợp.
Tuy nhiên, người phụ nữ cho rằng tiết kiệm không đồng nghĩa với việc cắt giảm mọi nhu cầu của gia đình. “Em nghĩ tiết kiệm không có nghĩa là phải ăn uống kham khổ, cái gì cũng tiếc tiền. Nhà có khách vẫn phải làm mâm cơm tươm tất, con cái cần gì hợp lý vẫn phải đáp ứng”, người này viết.
Nếu duy trì đều đặn mức tiết kiệm 10 triệu đồng/tháng, gia đình có thể tích lũy 120 triệu đồng tiền gốc sau 1 năm, 360 triệu đồng sau 3 năm và 600 triệu đồng sau 5 năm.
Nếu tính thêm lãi tiền gửi và phần lãi tiếp tục được tái tục, số tiền tích lũy có thể cao hơn.
Tuy nhiên, kết quả thực tế phụ thuộc vào lãi suất ngân hàng từng thời kỳ, khả năng duy trì thu nhập cũng như những khoản phát sinh trong quá trình thực hiện.
“Em nghĩ thu nhập cao chưa chắc đã tích lũy được nhiều, quan trọng là mình biết quản lý đồng tiền mình làm ra. Không cần phải giàu mới tiết kiệm, mà chính những khoản nhỏ được dành dụm mỗi tháng sẽ tạo nên một khoản tiền lớn sau nhiều năm”, cô nhận định.
Nhiều người đồng tình, không ít ý kiến cho rằng tiền học của con quá thấp
Bài đăng nhận được nhiều phản hồi từ cộng đồng mạng. Trong khi một số người đồng tình với cách chia thu nhập và tiết kiệm ngay khi nhận lương, những người khác cho rằng khoản chi 2,5 triệu đồng/tháng dành cho việc học của con khá thấp so với thực tế.
“Mình cũng thế. Cứ đến tháng chồng chuyển lương xong thì mình sẽ trích 1 khoản cố định để chi tiêu hàng tháng. Còn lại thì gửi tiết kiệm luôn. Thế là không động đến khoản để riêng”, một người đồng quan điểm.
“Mình thấy các mẹ chi ít tiền cho con cái học hành nhỉ? Nhà mình 2 bạn đi học 1 tháng cũng tầm 15-17 triệu rồi. Chứ chi tiêu cho bản thân hay ăn uống thì cũng bình thường. Mình thấy tốn khoản con đi học”, một tài khoản chia sẻ.
“Nhà em 2 vợ chồng cũng 5-60tr mà cũng chẳng dư được mấy. Riêng tiền học của con 10 triệu. Chưa kể các chi phí khác”, một người khác cũng cho biết gia đình có thu nhập cao hơn nhưng vẫn khó dành dụm.