Trái phiếu toàn cầu bị bán tháo, lợi suất lên cao nhất gần 20 năm: Chuyên gia phát cảnh báo
Tác động tiêu cực không chỉ giới hạn ở thị trường trái phiếu. Lợi suất tăng khiến chi phí vay vốn của doanh nghiệp và người mua nhà tăng lên, đồng thời làm giảm giá trị hiện tại của dòng lợi nhuận doanh nghiệp trong tương lai, qua đó gây thêm áp lực lên thị trường chứng khoán.
Làn sóng bán tháo trái phiếu ngày càng nghiêm trọng đang đẩy lợi suất bình quân của trái phiếu Chính phủ trên toàn cầu lên sát ngưỡng 4%, mức chưa từng được ghi nhận kể từ năm 2007.
Trái phiếu Kho bạc Mỹ là một trong những động lực chính kéo thị trường đi xuống. Số liệu kinh tế mạnh cùng kết quả của phiên đấu giá trái phiếu Mỹ kỳ hạn 5 năm, được đánh giá là tệ thứ hai theo một thước đo dựa trên dữ liệu từ năm 2018, đã đẩy lợi suất trên phần lớn đường cong lợi suất lên mức cao nhất trong nhiều năm.
“Đà tăng này có thể còn lâu mới kết thúc. Không phải là không thể xảy ra kịch bản lợi suất trái phiếu dài hạn tiếp tục tăng mạnh trong những tháng tới”, ông Padhraic Garvey, Trưởng bộ phận nghiên cứu khu vực châu Mỹ của ING Groep NV, viết trong một báo cáo.
Đà giảm của trái phiếu ngày càng sâu sắc trong bối cảnh cuộc chiến kéo dài tại Iran, lạm phát dai dẳng và những lo ngại ngày càng lớn về tình hình tài khóa đang củng cố kỳ vọng rằng lãi suất sẽ duy trì ở mức cao trong thời gian dài hơn. Điều này khiến nhà đầu tư vẫn thận trọng với trái phiếu Chính phủ ngay cả khi lợi suất đã tăng lên những mức cao như hiện nay.
Tác động tiêu cực không chỉ giới hạn ở thị trường trái phiếu. Lợi suất tăng khiến chi phí vay vốn của doanh nghiệp và người mua nhà tăng lên, đồng thời làm giảm giá trị hiện tại của dòng lợi nhuận doanh nghiệp trong tương lai, qua đó gây thêm áp lực lên thị trường chứng khoán.
“Lạm phát vẫn cao và dai dẳng ở nhiều nơi, thị trường lao động vẫn thắt chặt vì nhiều nguyên nhân và bất chấp giá nhiên liệu cùng các loại hàng hóa khác tăng cao, các nền kinh tế vẫn đang tăng trưởng khá tốt. Xét trên tất cả những yếu tố này, trái phiếu thực ra đang phản ứng một cách hợp lý với các yếu tố nền tảng của nền kinh tế”, bà Amy Xie Patrick, nhà quản lý quỹ tại Pendal Group, nhận định.
Áp lực lan sang thị trường châu Á
Đà bán tháo tiếp tục lan sang châu Á trong phiên thứ Năm (24/9).
Lợi suất trái phiếu Chính phủ Australia kỳ hạn 3 năm, vốn nhạy cảm với chính sách tiền tệ, tăng 13 điểm cơ bản lên 5,07%, mức cao nhất kể từ tháng 5/2011. Lợi suất trái phiếu kỳ hạn 2 năm của New Zealand tăng tới 17 điểm cơ bản, lên ngay dưới 4%.
Lợi suất trái phiếu Chính phủ Nhật Bản kỳ hạn 10 năm cũng tăng khi thị trường mở cửa trở lại sau kỳ nghỉ kéo dài 3 ngày.
Các chiến lược gia tại JPMorgan Chase & Co. và KKR & Co. cho rằng lợi suất trái phiếu Mỹ còn dư địa tăng thêm khi lạm phát do năng lượng thúc đẩy, nhu cầu vay nợ lớn của chính phủ và nguy cơ các ngân hàng trung ương tiếp tục thắt chặt chính sách tiền tệ vẫn đang gây sức ép lên thị trường.
“Hầu hết các tài sản thu nhập cố định đều sẽ thích lợi suất cao hơn, nhưng họ muốn lợi suất ổn định ở mức đó - bởi không ai muốn cố bắt một con dao đang rơi”, ông Hans Mikkelsen, chiến lược gia tại TD Securities, nhận định.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 5 năm đã vượt 5% trong phiên thứ Tư (23/9), lần đầu tiên kể từ năm 2007. Trong khi đó, lợi suất kỳ hạn 10 năm ghi nhận mức tăng mạnh nhất kể từ cú sốc thuế quan “Ngày Giải phóng” hồi tháng 4/2025.
Số liệu kinh tế Mỹ mạnh hơn dự kiến cùng giá dầu tăng vọt đã khiến các nhà giao dịch gia tăng đặt cược vào khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục thắt chặt chính sách tiền tệ.
Các hợp đồng hoán đổi hiện phản ánh hoàn toàn kỳ vọng về 3 lần Fed tăng lãi suất thêm 0,25 điểm phần trăm trong năm tới, đồng thời thị trường cũng đang phòng hộ đáng kể cho khả năng có lần tăng thứ tư. Nếu kịch bản này xảy ra, lãi suất mục tiêu của Fed có thể lên tới 5%.
Trong phiên thứ Tư, Bộ Tài chính Mỹ tổ chức đấu giá 70 tỷ USD trái phiếu Kho bạc kỳ hạn 5 năm, với lợi suất trúng thầu cao nhất kể từ năm 2006.
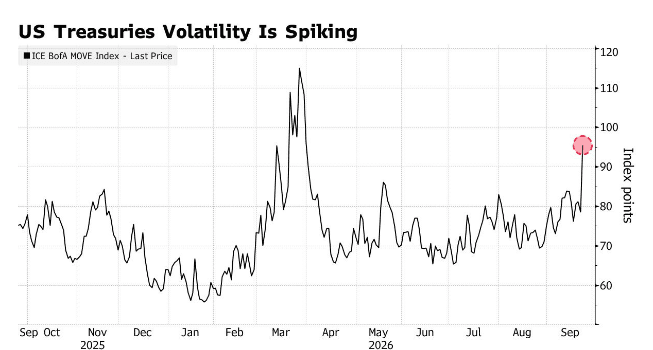
Mức độ biến động gia tăng càng phủ thêm gam màu u ám lên thị trường. Chỉ số ICE BofA MOVE, thước đo mức biến động trên thị trường trái phiếu Mỹ, tăng trong phiên thứ Tư lên mức cao nhất kể từ tháng 3.
“Đây không đơn thuần là một cú sốc lạm phát. Trọng tâm hiện hoàn toàn nằm ở làn sóng bán tháo mạnh và việc người mua rút khỏi thị trường trên toàn bộ đường cong lợi suất trái phiếu Kho bạc Mỹ”, ông Chris Weston, Trưởng bộ phận nghiên cứu tại Pepperstone, nhận định.