Trái phiếu toàn cầu trải qua quý tồi tệ nhất kể từ 2024, chứng khoán vẫn 'lì đòn'
Quý III khép lại với áp lực lạm phát, giá năng lượng và chi phí vay vốn gia tăng, trong khi chứng khoán vẫn duy trì đà tăng. Bước sang quý IV, diễn biến lãi suất, lợi suất trái phiếu và nhóm cổ phiếu công nghệ sẽ là những yếu tố đáng chú ý.
Quý tồi tệ nhất kể từ năm 2024
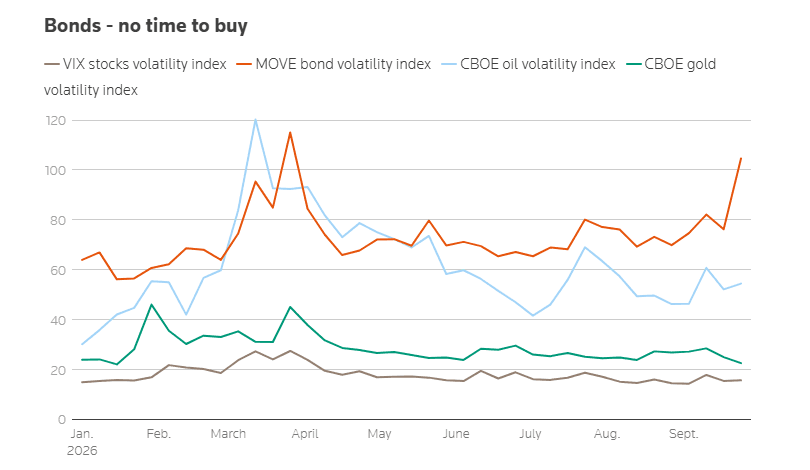
Trái phiếu Chính phủ trên toàn cầu đang khép lại quý tồi tệ nhất kể từ năm 2024, khi giá dầu vượt mốc 100 USD/thùng làm dấy lên trở lại nguy cơ lạm phát dai dẳng đối với kinh tế thế giới.
Chỉ số trái phiếu toàn cầu đang ghi nhận mức giảm theo quý mạnh nhất kể từ 3 tháng cuối năm 2024, thời điểm ông Donald Trump giành chiến thắng trong cuộc bầu cử Tổng thống Mỹ nhiệm kỳ thứ hai và giới đầu tư chuẩn bị cho khả năng chính sách tài khóa được nới lỏng mạnh hơn.
Trái phiếu Kho bạc Mỹ chịu ảnh hưởng nặng nề trong đợt bán tháo gần đây, khi lợi suất trái phiếu kỳ hạn 30 năm tăng lên 5,64% - mức cao nhất kể từ năm 2002. Các trái phiếu kỳ hạn ngắn hơn cũng chịu áp lực trong quý này.
Xung đột kéo dài tại Trung Đông, cùng với làn sóng chi tiêu bùng nổ cho trí tuệ nhân tạo (AI) và sức khỏe của nền kinh tế Mỹ, đang phát đi tín hiệu rằng lạm phát có thể trở thành vấn đề nghiêm trọng hơn so với dự báo của giới đầu tư.
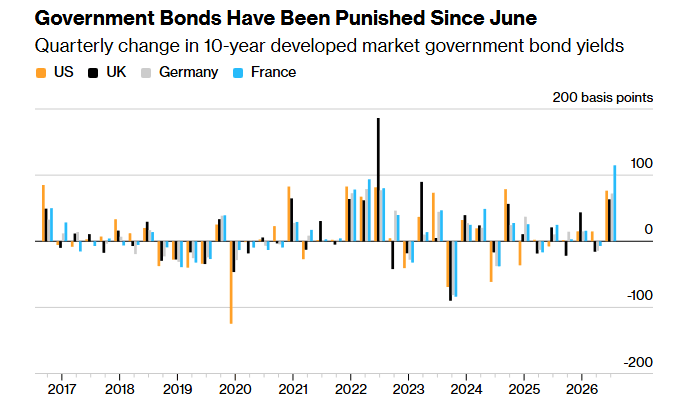
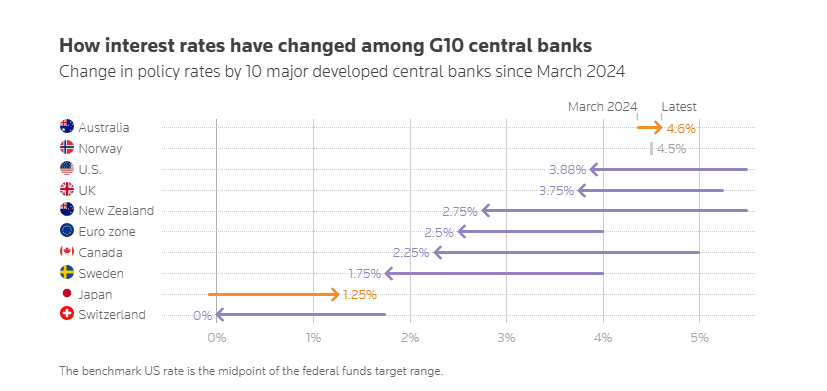
Để ứng phó, các Ngân hàng Trung ương tại Australia, Liên minh châu Âu (EU), Nhật Bản, Na Uy và Mỹ đã tăng lãi suất trong 3 tháng qua.
“Quý III không chỉ dập tắt hy vọng về một giai đoạn ‘lãi suất thấp trong thời gian dài’, mà còn tưới nhiên liệu diesel khan hiếm lên những hy vọng đó rồi châm lửa đốt”, ông Michael Every, chiến lược gia toàn cầu tại Rabobank, nhận định. Theo ông, câu hỏi lớn hiện nay là sẽ còn bao nhiêu đợt tăng lãi suất nữa.
Tại Mỹ, trong phiên thứ Tư (30/9), các nhà giao dịch đã giảm đặt cược vào khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất vào tháng 10, sau khi chỉ số lạm phát được Fed đặc biệt theo dõi công bố thấp hơn dự kiến.
Tuy vậy, giới giao dịch vẫn kỳ vọng Fed sẽ thực hiện ít nhất 3 lần tăng lãi suất trong 12 tháng tới.
Các chuyên gia kinh tế tại Goldman Sachs đã điều chỉnh dự báo về Fed, chuyển thời điểm dự kiến tăng lãi suất tiếp theo từ tháng 10 sang tháng 12, một phần dựa trên những phát biểu của Chủ tịch Fed chi nhánh New York John Williams hôm thứ Ba (29/9).
“Ủy ban đang tranh luận ngay lúc này về việc liệu chúng ta có cần thắt chặt chính sách hơn nữa hay không”, ông Mark Spindel, Giám đốc đầu tư tại Potomac River Capital, cho biết.
“Chừng nào nhà đầu tư chưa tin rằng Fed thực sự quyết tâm kiểm soát lạm phát, họ vẫn sẽ lo ngại về việc có nên đầu tư vào trái phiếu Chính phủ Mỹ kỳ hạn 5 năm hoặc dài hơn hay không”, ông nói.
Trong khi đó, lợi suất trái phiếu kỳ hạn dài tiếp tục tăng sau khi các số liệu kinh tế khác cho thấy chi tiêu tiêu dùng của Mỹ trong tháng 8 tăng với tốc độ nhanh nhất trong hơn một năm.
Nguồn cung trái phiếu doanh nghiệp cũng tạo thêm áp lực lên nhóm trái phiếu kỳ hạn dài. Mới đây, Mỹ thông báo kế hoạch tiếp nhận tối đa 6 tỷ USD trái phiếu dài hạn trong khuôn khổ chương trình mua lại trái phiếu được Bộ trưởng Tài chính Scott Bessent mở rộng.
“Thực sự có cảm giác như thị trường đang chứng kiến một cuộc ‘đình công của người mua. Nhìn chung, diễn biến giá vẫn rất tồi tệ’”, ông John Briggs, Trưởng bộ phận chiến lược lãi suất Mỹ tại Natixis Corporate & Investment Banking, nhận định.
Áp lực trên toàn cầu
Tại các thị trường trái phiếu lớn khác, Pháp đang trải qua đợt bán tháo nghiêm trọng nhất.
Giới đầu tư đang trong trạng thái căng thẳng trước thềm cuộc bầu cử Tổng thống Pháp vào năm tới, trong bối cảnh các Đảng đối lập không muốn thỏa hiệp với chính quyền của Tổng thống Emmanuel Macron khi chỉ còn 7 tháng trước ngày bỏ phiếu.
Lợi suất trái phiếu Chính phủ Pháp kỳ hạn 10 năm đã tăng 1,15 điểm phần trăm, lên 4,8% - mức tăng theo quý tồi tệ nhất kể từ ít nhất là thời điểm đồng euro được thành lập vào năm 1999.
Trái phiếu Pháp tiếp tục kém hiệu quả trong phiên thứ Tư, sau khi số liệu lạm phát mới nhất cho thấy tốc độ tăng giá trong tháng 9 đã tăng lên mức nhanh nhất trong hơn 2 năm. Điều này tạo thêm áp lực đối với các nhà hoạch định chính sách của Ngân hàng Trung ương châu Âu (ECB).
Một chỉ báo đang được theo dõi sát sao là mức chênh lệch lợi suất giữa trái phiếu Pháp và Đức, được xem như thước đo mức độ căng thẳng trên thị trường.
Phần lợi suất mà nhà đầu tư yêu cầu thêm khi nắm giữ trái phiếu Pháp thay vì trái phiếu Chính phủ Đức kỳ hạn 10 năm hiện đã vượt 1,2 điểm phần trăm - mức từng được ghi nhận lần gần nhất vào năm 2012.
“Chênh lệch lợi suất tại châu Âu nhiều khả năng sẽ tiếp tục nới rộng, ngay cả khi không xuất hiện thêm các cú sốc về năng lượng”, các chiến lược gia lãi suất của RBC Capital Markets, do ông Peter Schaffrik dẫn đầu, nhận định.
Chứng khoán Mỹ diễn biến trái chiều kết phiên 30/9
Kết phiên 30/9, chỉ số S&P 500 giảm 0,25%, đánh mất toàn bộ mức tăng đạt được trong phiên và đóng cửa ở 7.651,54 điểm. Có thời điểm trong phiên, S&P 500 tăng gần 0,7%.
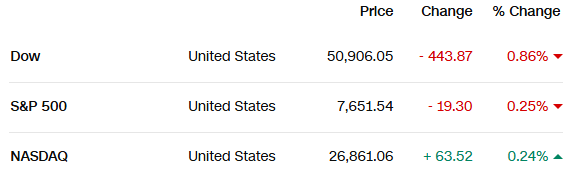
Nasdaq Composite tăng 0,24%, lên 26.861,06 điểm. Trong khi đó, Dow Jones giảm 0,86%, tương đương 443,87 điểm, xuống 50.906,05 điểm.
Trong tháng 9, S&P 500 đã giảm 0,5%, trong khi Dow Jones giảm 4,3%. Ngược lại, Nasdaq vượt trội với mức tăng 1,9% trong tháng. Tính chung quý III, S&P 500 tăng 2%, còn Nasdaq tăng 2,5%. Dow Jones diễn biến kém hơn khi giảm 2,7% trong quý.
TTCK vẫn trụ vững khi lợi suất trái phiếu toàn cầu tăng vọt
Khép lại quý III, bức tranh thị trường toàn cầu cho thấy một nghịch lý đáng chú ý: Chứng khoán vẫn duy trì đà tăng, trong khi thị trường trái phiếu - vốn được xem là kênh trú ẩn an toàn - lại chịu áp lực mạnh chưa từng thấy trong nhiều năm.
Thông thường, các nhà đầu tư chứng khoán lẽ ra có thể đã phải “tháo chạy” trước một loạt diễn biến bất thường: Chi phí vay mượn trên toàn cầu tăng mạnh, các động thái can thiệp tiền tệ, chiến sự, giá dầu vượt trở lại mốc 100 USD/thùng và những cảnh báo rằng AI có thể xóa sổ nhân loại.
Thế nhưng, các chỉ số chứng khoán toàn cầu được theo dõi rộng rãi nhất hiện chỉ thấp hơn khoảng 2% so với mức đỉnh mọi thời đại, đồng thời tăng hơn 12% kể từ đầu năm, sau khi tiếp tục tăng thêm khoảng 3.000 tỷ USD trong quý III đầy biến động.
Dẫu vậy, đà tăng của thị trường chứng khoán cũng không hoàn toàn thuận lợi.
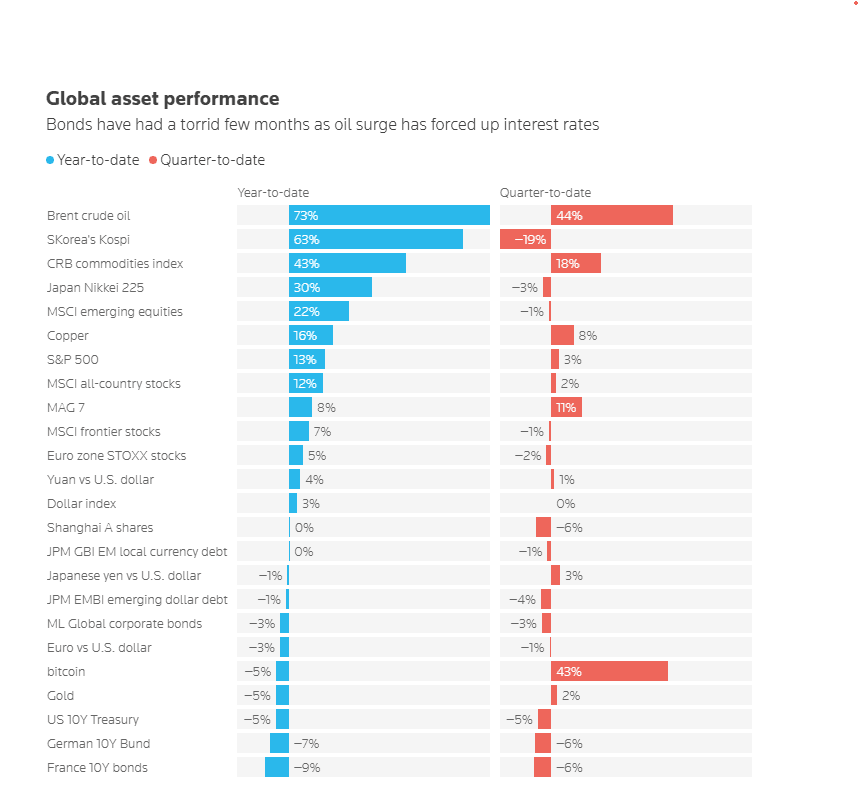
Chỉ số KOSPI của Hàn Quốc, nơi các doanh nghiệp sản xuất chip đóng vai trò quan trọng trong làn sóng hưng phấn liên quan đến AI, đã giảm gần 20%.
Đây là quý có diễn biến tồi tệ nhất của KOSPI kể từ đại dịch Covid-19, dù chỉ số này hiện vẫn có giá trị cao gấp đôi so với cùng thời điểm năm ngoái.
Ông Arun Sai, chuyên gia tại Pictet Asset Management, cho rằng chứng khoán toàn cầu đang được nâng đỡ bởi một đợt tăng trưởng lợi nhuận “thực sự chưa từng có”.
Chẳng hạn, lợi nhuận của các doanh nghiệp thuộc S&P 500 được dự báo tăng ít nhất 30% trong năm nay. “Nó vượt xa chu kỳ siêu hàng hóa, vượt xa cả cơn sốt dot-com, tất cả mọi thứ”, ông Sai nói, đồng thời nhận định: “Chúng ta chưa từng chứng kiến điều gì tương tự bên ngoài một giai đoạn phục hồi sau suy thoái”.
Đối với thị trường tiền tệ, sự kiện đáng chú ý nhất trong quý diễn ra vào cuối tháng 7, khi Nhật Bản và Mỹ phối hợp can thiệp hiếm thấy nhằm ngăn đà lao dốc của đồng Yên xuống gần mức thấp nhất trong khoảng 40 năm gây bất ổn cho các thị trường tài chính.
Trong quý này, đồng USD đã giảm 3% so với Yên Nhật. Tuy nhiên, đà tăng gần đây của lợi suất trái phiếu Kho bạc Mỹ đã giúp đồng bạc xanh tăng trở lại so với các đồng tiền chủ chốt khác, đặc biệt là franc Thụy Sĩ, euro và peso Mexico.
Bitcoin cũng tăng mạnh, trong khi giá dầu tăng 40% trong quý, đưa mức tăng từ đầu năm lên 70%.
Đây cũng là quý Brent có mức tăng mạnh thứ hai kể từ quý II/2020, thời điểm giá dầu lao dốc sau khi đại dịch Covid-19 lần đầu khiến nền kinh tế toàn cầu đình trệ.
Dù thị trường Thổ Nhĩ Kỳ chao đảo trong tháng này trước một vụ việc liên quan đến một kế hoạch đầu tư mà một quan chức cấp cao mô tả là mang tính chất “giống mô hình Ponzi”, các nền kinh tế mới nổi lớn, cũng như nhóm cổ phiếu công nghệ, dường như vẫn phần lớn trụ vững trước đợt bán tháo trên thị trường trái phiếu.
“Chúng ta chưa chứng kiến một đợt tháo chạy khỏi tài sản rủi ro quy mô lớn như tất cả chúng ta lo ngại”, ông Viktor Szabo, nhà quản lý danh mục thị trường mới nổi tại Aberdeen, nhận định.
“Vì vậy, chúng tôi vẫn đang ngồi đây và ‘nín thở chờ đợi’, nhưng sẽ rất đáng chú ý để xem đồng USD sẽ diễn biến như thế nào từ đây”, ông nói.
Chặng cuối của năm
Phần còn lại của năm 2026 hứa hẹn còn nhiều biến động, trong bối cảnh các cuộc xung đột tại Trung Đông và Ukraine vẫn tiếp diễn.
Lãi suất được dự báo tiếp tục tăng, trong khi ngay vào cuối tuần đầu tiên của tháng 10, Brazil, nền kinh tế lớn nhất Nam Mỹ, sẽ bước vào vòng đầu tiên của cuộc bầu cử Tổng thống.
Cuộc bầu cử giữa nhiệm kỳ của Mỹ vào đầu tháng 11 thậm chí còn quan trọng hơn. Các cuộc thăm dò cho thấy Đảng Cộng hòa của Tổng thống Mỹ Donald Trump có thể mất quyền kiểm soát Hạ viện và thậm chí cả Thượng viện.
Điều đó có thể tạo nên một giai đoạn cuối năm 2026 đầy biến động. Tuy nhiên, điều mà các nhà đầu tư quan tâm nhất vẫn là lợi suất trái phiếu có thể tăng đến đâu và liệu đà tăng của cổ phiếu nhờ AI có bị phá vỡ hay không.
“Liệu điều này có làm thị trường sụp đổ hay không?”, bà Kathryn Exum, đồng Trưởng bộ phận Nghiên cứu và Chiến lược Trái phiếu Chính phủ tại Gramercy, đặt câu hỏi khi đề cập đến mức chi phí vay mượn.
“Tôi cho rằng để điều đó xảy ra, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm sẽ phải duy trì ở mức cao hơn một chút so với hiện tại”, bà nói.