Agribank dành hơn 520.000 tỷ đồng vốn ưu đãi cho doanh nghiệp vừa và nhỏ
Đến ngày 31/8/2026, dư nợ cho vay của Agribank đạt hơn 2,1 triệu tỷ đồng, trong đó dư nợ đối với khách hàng doanh nghiệp vừa và nhỏ chiếm gần 15%.
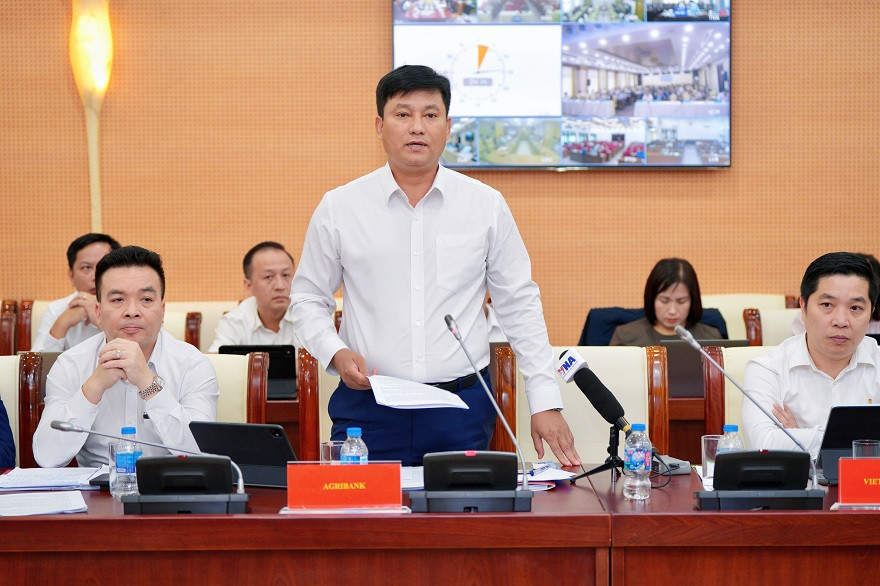
Tại Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa" diễn ra ngày 18/9, Tổng Giám đốc Agribank Phạm Toàn Vượng cho biết, doanh nghiệp nhỏ và vừa (DNVVN) là một trong những nhóm khách hàng trọng tâm được ngân hàng ưu tiên đồng hành.
Theo đó, Agribank đã triển khai 10 chương trình tín dụng ưu đãi dành cho DNVVN, tổng quy mô trên 520.000 tỷ đồng, với chính sách lãi suất ưu đãi giảm từ 1,5% đến 2,5% so với mức thông thường, cùng các ưu đãi về phí dịch vụ, phí thanh toán quốc tế, bảo hiểm, mở thẻ tín dụng.
Trên cơ sở chủ trương của NHNN, Agribank là ngân hàng tiên phong triển khai chương trình tín dụng ưu đãi hướng đến các động lực tăng trưởng kinh tế và DNVVN với quy mô đăng ký 70.000 tỷ đồng, đang tổ chức triển khai trong toàn hệ thống, chủ động tiếp cận, hướng dẫn và hỗ trợ khách hàng đáp ứng điều kiện vay vốn.
Đến ngày 31/8/2026, dư nợ cho vay nền kinh tế của Agribank đạt hơn 2,1 triệu tỷ đồng, trong đó dư nợ đối với khách hàng DNVVN chiếm tỷ lệ gần 15% tổng dư nợ với trên 24.000 khách hàng. Số lượng DNVVN chiếm tỷ trọng gần 90% số lượng khách hàng pháp nhân của ngân hàng.
Theo Tổng Giám đốc Agribank, số lượng khách hàng DNVVN tiếp tục mở rộng nhưng quy mô tín dụng chưa tăng tương xứng, cho thấy dư địa phát triển tín dụng với phân khúc này còn lớn.
Tuy nhiên, khó khăn của DNVVN hiện nay không chỉ ở khả năng tiếp cận vốn ngân hàng mà cần đồng thời nâng cao năng lực hấp thụ vốn của doanh nghiệp, đòi hỏi sự phối hợp đồng bộ giữa doanh nghiệp, ngân hàng và cơ quan quản lý.
Để tăng cường hỗ trợ DNVVN tiếp cận vốn hiệu quả hơn, Agribank tập trung vào ba nhóm giải pháp: chủ động rà soát, tiếp cận và tư vấn DNVVN có phương án sản xuất kinh doanh khả thi, nhất là doanh nghiệp thuộc lĩnh vực ưu tiên, động lực tăng trưởng và tham gia chuỗi giá trị; đổi mới phương thức cấp tín dụng, tăng cường thẩm định trên cơ sở dòng tiền, hợp đồng, đơn hàng, hiệu quả phương án kinh doanh; chuẩn hóa, đơn giản hóa và số hóa quy trình, ứng dụng công nghệ trong thẩm định và quản lý khách hàng nhằm rút ngắn thời gian xử lý hồ sơ mà vẫn bảo đảm chất lượng tín dụng, kiểm soát rủi ro.