Bất động sản công nghiệp tăng tốc, nguồn cung dồn dập
Nguồn cung tăng cùng nhu cầu sản xuất, logistics và dòng vốn đầu tư đang tiếp tục mở rộng dư địa cho bất động sản công nghiệp.
Theo Hội Môi giới Bất động sản Việt Nam (VARS), quý II/2026 ghi nhận hàng loạt dự án bất động sản công nghiệp được khởi công, trải rộng từ khu công nghiệp, cụm công nghiệp đến kho xưởng.
Ở phân khúc khu công nghiệp, một số dự án đáng chú ý gồm FECON IP Hòa Yên - Bắc Ninh quy mô 257ha, tổng vốn đầu tư 3.700 tỷ đồng; KCN Phúc Yên - Phú Thọ rộng 111ha, vốn đầu tư 1.988 tỷ đồng; KCN Long Đức 3 - Đồng Nai rộng 244ha, vốn đầu tư 1.800 tỷ đồng và KCN Hoàng Diệu - Hải Phòng rộng 245ha, vốn đầu tư 3.400 tỷ đồng.
Trong nhóm cụm công nghiệp, các dự án được khởi công gồm Thắng Sơn - Phú Thọ rộng 20ha, vốn đầu tư 120 tỷ đồng; Thống Nhất I - Lào Cai rộng 75ha, vốn đầu tư 860 tỷ đồng; làng nghề Hữu Bằng - Hà Nội rộng 30ha, vốn đầu tư 894 tỷ đồng và Hoành Bồ I - Quảng Ninh rộng 72ha, vốn đầu tư 1.400 tỷ đồng.
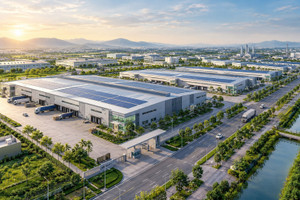
Nguồn cung kho xưởng cũng được bổ sung với dự án IMG Phương Đông tại Tây Ninh, cung cấp khoảng 220.000m2 kho xưởng và Logistics Long Thành tại Đồng Nai với khoảng 40.000m2.
Nguồn cung công nghiệp tiếp tục mở rộng
Theo bà Phạm Thị Miền - Phó Viện trưởng Viện Nghiên cứu Đánh giá thị trường bất động sản Việt Nam, nguồn cung mới tiếp tục gia tăng và mở rộng theo địa giới hành chính mới, trong bối cảnh hạ tầng kết nối được cải thiện và chính sách thu hút đầu tư ngày càng linh hoạt.
Động lực này được hỗ trợ bởi diễn biến tích cực của nền kinh tế vĩ mô. Theo Cục Thống kê (Bộ Tài chính), GDP Việt Nam 6 tháng đầu năm 2026 tăng 8,2%, trong khi dòng vốn FDI đạt 34,6 tỷ USD. Miền Bắc tiếp tục giữ vai trò là một trung tâm sản xuất quan trọng, qua đó thúc đẩy nhu cầu đối với nhà xưởng, kho bãi và quỹ đất công nghiệp.
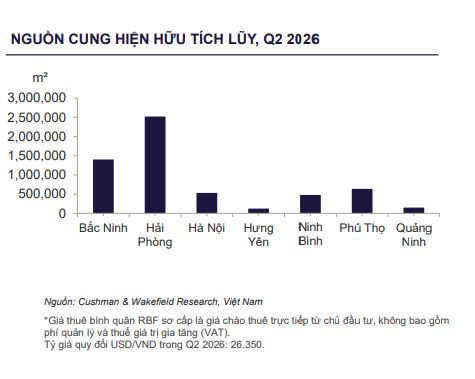
Báo cáo của Cushman & Wakefield cho thấy, trong nửa đầu năm 2026, nguồn cung ở cả ba phân khúc gồm nhà xưởng xây sẵn (RBF), kho xây sẵn (RBW) và đất khu công nghiệp đều tăng. Tính đến quý II/2026, nguồn cung RBF đạt khoảng 5,8 triệu m2, tăng 16,9% so với cùng kỳ; RBW đạt khoảng 3,6 triệu m2, tăng 1%; trong khi quỹ đất khu công nghiệp lũy kế vượt 25.200ha, tăng 15,7%.
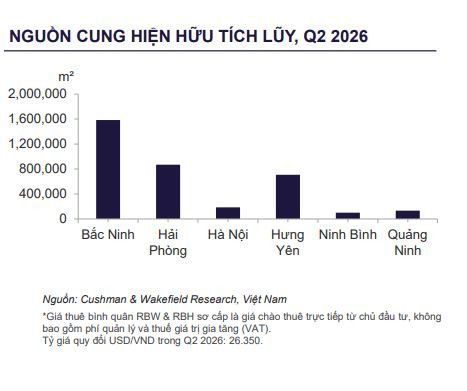
Hải Phòng và Bắc Ninh tiếp tục là những thị trường dẫn dắt. Trong khi đó, các địa bàn vệ tinh như Hưng Yên, Ninh Bình và Phú Thọ ngày càng được chú ý nhờ lợi thế về quỹ đất, chi phí và kết nối hạ tầng được cải thiện.
Tỷ lệ lấp đầy phân hóa giữa các phân khúc
Nguồn cung tăng cũng tạo ra sự phân hóa về khả năng hấp thụ. Đáng chú ý, kho xây sẵn (RBW) ghi nhận tỷ lệ lấp đầy 85,7%, tăng 12,1 điểm phần trăm so với cùng kỳ, nhờ nhu cầu logistics và mở rộng sản xuất.
Ngược lại, tỷ lệ lấp đầy nhà xưởng xây sẵn đạt 86%, còn đất khu công nghiệp đạt 64%. Mức hấp thụ này chịu tác động từ lượng nguồn cung mới gia nhập thị trường, cần thêm thời gian để thị trường hấp thụ.
Dù nguồn cung tăng, mặt bằng giá thuê bất động sản công nghiệp nhìn chung vẫn ổn định hoặc tăng nhẹ theo năm. Nhu cầu tiếp tục được hỗ trợ bởi các lĩnh vực sản xuất có giá trị gia tăng cao như điện tử, công nghệ cao, bán dẫn và logistics.
Những diễn biến mới của thị trường cho thấy bất động sản công nghiệp đang tiếp tục mở rộng cả về quỹ đất, nhà xưởng và kho bãi, trong khi nhu cầu thuê gắn với sản xuất và logistics vẫn là yếu tố quan trọng định hình thị trường trong thời gian tới.