Hơn 17 tỷ USD FDI chỉ trong 8 tháng, bất động sản công nghiệp Việt Nam đang thay đổi thế nào?
Sự gia tăng của dòng vốn vào sản xuất, công nghệ cao đang kéo theo nhu cầu mới về đất khu công nghiệp, nhà xưởng, nhà kho và hạ tầng logistics, đồng thời đặt thị trường trước yêu cầu nâng cấp chất lượng nguồn cung để đón thế hệ nhà đầu tư mới.
FDI tạo lực đẩy mới cho bất động sản công nghiệp
Chỉ trong vòng 8 tháng đầu năm 2026, vốn FDI thực hiện tại Việt Nam ước đạt 17,25 tỷ USD, tăng 12% so với cùng kỳ. Đây được xem là mức giải ngân cao nhất trong 8 tháng của 5 năm qua. Đáng chú ý, công nghiệp chế biến, chế tạo tiếp tục giữ vai trò chủ đạo khi thu hút 14,24 tỷ USD, chiếm 82,6% tổng vốn FDI thực hiện.
Dòng vốn này hiện đang tạo thêm dư địa cho thị trường bất động sản công nghiệp, khi doanh nghiệp FDI mở rộng nhà máy, nhu cầu về đất sản xuất, nhà xưởng xây sẵn, kho bãi và các dịch vụ logistics cũng gia tăng theo.
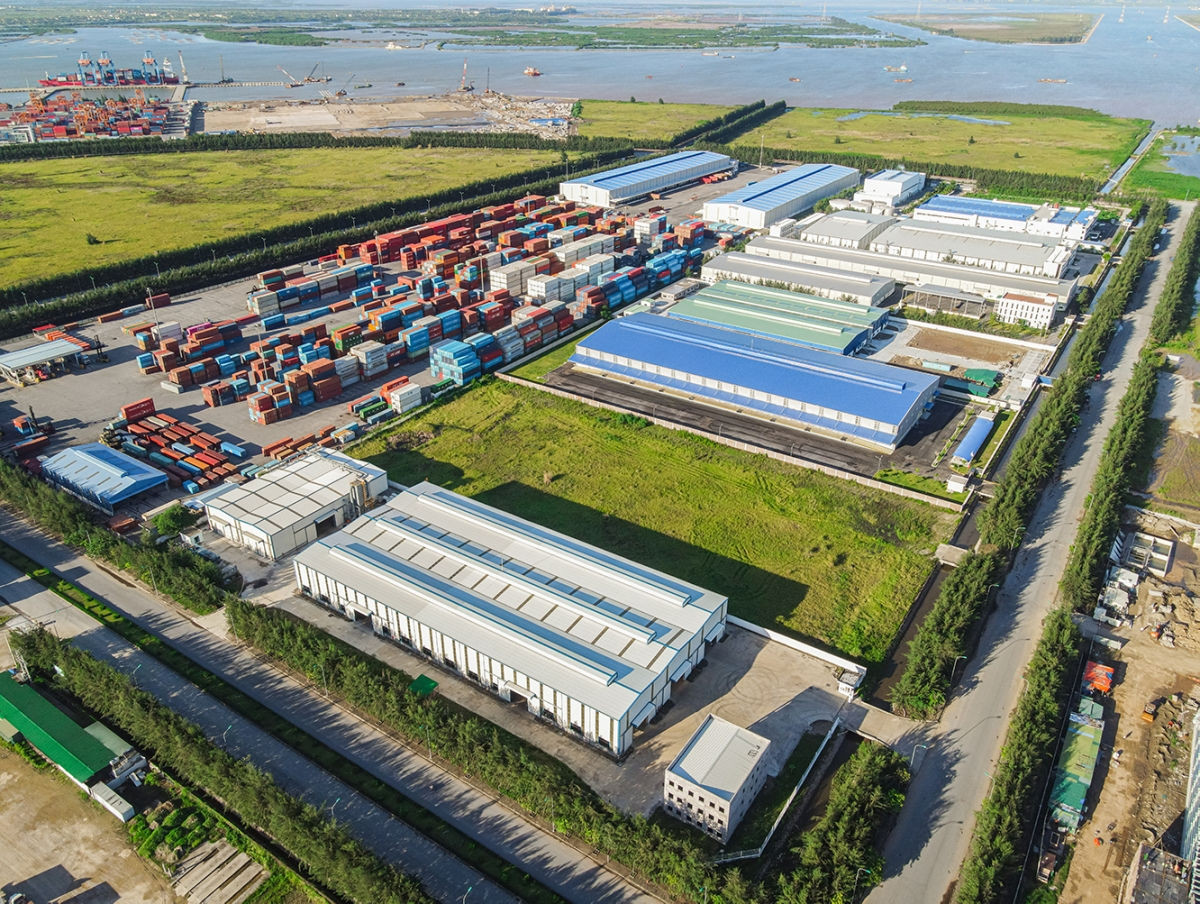
Theo Cushman & Wakefield, trong 6 tháng đầu năm 2026, kinh tế Việt Nam duy trì đà tăng trưởng với GDP tăng 8,2% và FDI đạt 34,6 tỷ USD. Trong bối cảnh đó, miền Bắc tiếp tục giữ vai trò là một trung tâm sản xuất quan trọng, thúc đẩy nhu cầu đối với đất công nghiệp, nhà xưởng và kho bãi.
Điểm đáng chú ý là dòng vốn sản xuất ngày càng hướng tới những lĩnh vực có hàm lượng công nghệ và giá trị gia tăng cao. Đây cũng là yếu tố khiến yêu cầu đối với bất động sản công nghiệp thay đổi: doanh nghiệp không chỉ cần một khu đất có vị trí thuận lợi mà còn cần hạ tầng kỹ thuật, logistics và chất lượng công trình phù hợp với hoạt động sản xuất hiện đại.
Nói cách khác, sự phát triển của bất động sản công nghiệp đang gắn ngày càng chặt với quá trình dịch chuyển của nền kinh tế từ thu hút vốn đơn thuần sang thu hút các dự án có công nghệ, giá trị gia tăng và chất lượng vận hành cao hơn.
Chính sách và môi trường đầu tư trở thành yếu tố cạnh tranh
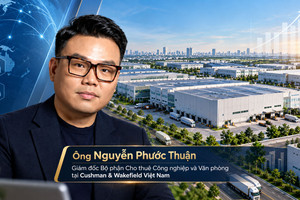
Theo ông Nguyễn Phước Thuận, Giám đốc Bộ phận Cho thuê Công nghiệp và Văn phòng tại Cushman & Wakefield Việt Nam, qua trao đổi với các khách hàng và đối tác quốc tế, nhà đầu tư hiện không chỉ quan tâm đến cơ hội đầu tư hay điều kiện thương mại mà ngày càng chú trọng mức độ minh bạch, ổn định của chính sách cũng như khả năng phối hợp, hỗ trợ của cơ quan chức năng trong quá trình triển khai dự án. Đây được xem là những yếu tố có thể tác động trực tiếp tới tiến độ đầu tư, hiệu quả vận hành và quyết định phân bổ vốn dài hạn của doanh nghiệp.
Trong thông cáo, Cushman & Wakefield cho rằng môi trường chính sách đang được hoàn thiện theo hướng tạo thuận lợi hơn cho dòng vốn FDI, trong đó Nghị quyết 10-NQ/TW được xem là một định hướng quan trọng đối với việc thu hút FDI thế hệ mới, tập trung vào công nghệ cao, đổi mới sáng tạo và phát triển bền vững.
Cùng với đó, các quy định về đầu tư tiếp tục được hoàn thiện theo hướng minh bạch và thuận lợi hơn. Cơ chế "thủ tục đầu tư đặc biệt" được đặt ra đối với một số dự án tại khu công nghiệp, khu kinh tế và khu công nghệ cao, hướng tới rút ngắn thời gian triển khai trên cơ sở nhà đầu tư cam kết tuân thủ quy định.
Các lĩnh vực công nghệ chiến lược như bán dẫn, AI, trung tâm dữ liệu và 5G cũng được xác định là những nhóm ngành cần được ưu tiên thu hút nguồn vốn có chất lượng.
Ở cấp địa phương, Hà Nội đã xác định 9 nhóm công nghệ chiến lược giai đoạn 2026-2035, từ công nghệ số, chip bán dẫn, robot, tự động hóa đến công nghệ sinh học, năng lượng và vật liệu tiên tiến. Định hướng này tạo thêm cơ sở để thu hút các dự án FDI phù hợp với chiến lược phát triển công nghệ dài hạn của Thủ đô.
Hạ tầng mở rộng không gian phát triển công nghiệp
Tại phía Nam, mạng lưới cao tốc, vành đai, đường sắt, cảng biển, cảng cạn và trung tâm logistics đang được định hướng phát triển theo hướng tăng cường liên kết giữa khu công nghiệp, cảng biển và sân bay. Trong đó, các dự án như Vành đai 3, Vành đai 4, Bến Lức - Long Thành và TP.HCM - Mộc Bài được đặt trong tổng thể kết nối liên vùng.
Ở phía Bắc, không gian công nghiệp cũng đang mở rộng cùng với sự cải thiện của hệ thống giao thông và logistics. Khu vực Đông Anh, Mê Linh, Sóc Sơn được định hướng phát triển thành cực động lực hội nhập quốc tế, gắn với dịch vụ, thương mại, logistics và công nghiệp công nghệ cao quanh Cảng hàng không quốc tế Nội Bài.
Những thay đổi về hạ tầng đang giúp các địa phương nằm ngoài khu vực lõi có thêm lợi thế cạnh tranh. Báo cáo Cushman & Wakefield ghi nhận Hải Phòng và Bắc Ninh tiếp tục là những thị trường dẫn dắt bất động sản công nghiệp miền Bắc, trong khi Hưng Yên, Ninh Bình và Phú Thọ ngày càng được chú ý nhờ quỹ đất, chi phí cạnh tranh và kết nối hạ tầng được cải thiện. Đây cũng được xem là lý do bản đồ bất động sản công nghiệp đang có xu hướng mở rộng thay vì chỉ tập trung tại những trung tâm sản xuất truyền thống.
Nguồn cung tăng, thị trường bước vào giai đoạn mở rộng
Tại miền Bắc, đến quý II/2026, tổng quỹ đất khu công nghiệp lũy kế đã vượt 25.200ha, tăng 15,7% so với cùng kỳ. Trong 6 tháng đầu năm, hơn 1.200 ha nguồn cung mới được bổ sung từ 6 khu công nghiệp tại Hải Phòng, Bắc Ninh và Ninh Bình. Hải Phòng chiếm khoảng 26% nguồn cung lũy kế, Bắc Ninh 21%, trong khi Hưng Yên và Ninh Bình cùng chiếm khoảng 13%.
Phân khúc nhà xưởng xây sẵn cũng mở rộng nhanh. Nguồn cung đến quý II đạt khoảng 5,8 triệu m2, tăng 16,9% theo năm. Trong nửa đầu năm, thị trường bổ sung hơn 472.000 m2, phần lớn tập trung tại Hải Phòng và Bắc Ninh. Tỷ lệ lấp đầy bình quân đạt khoảng 86%, tăng 4,5 điểm phần trăm so với cùng kỳ.
Trong khi đó, nguồn cung kho xây sẵn đạt khoảng 3,6 triệu m2, tăng 1% theo năm. Bắc Ninh hiện chiếm 44,2% nguồn cung, Hải Phòng 24,3% và Hưng Yên 19,8%. Tỷ lệ lấp đầy bình quân đạt khoảng 85,7%, tăng 12,1 điểm phần trăm theo năm, cho thấy nhu cầu logistics và sản xuất tiếp tục hỗ trợ phân khúc này.
Diễn biến tại phía Nam có phần khác biệt. Trong quý II/2026, thị trường đất khu công nghiệp không ghi nhận nguồn cung mới, khi nhiều dự án tại TP. HCM, Đồng Nai và Tây Ninh vẫn trong quá trình hoàn thiện quy hoạch, thủ tục đầu tư và phát triển hạ tầng sau sáp nhập địa giới hành chính. Tuy nhiên, tổng nguồn cung vẫn đạt khoảng 36.063 ha, tăng 4,6% theo năm nhờ các dự án đã vận hành trước đó.
Ở phân khúc nhà xưởng xây sẵn, nguồn cung phía Nam tăng 4,6% theo năm, trong khi tỷ lệ lấp đầy đạt khoảng 92%. Nhà kho xây sẵn đạt khoảng 6,57 triệu m2, tỷ lệ lấp đầy 91,6%. Như vậy, hai đầu thị trường đang có những nhịp vận động khác nhau khi miền Bắc tiếp tục mở rộng mạnh nguồn cung mới, còn phía Nam đang trải qua giai đoạn chuyển tiếp về quy hoạch và thủ tục, trong khi nền tảng nguồn cung hiện hữu vẫn duy trì quy mô lớn.
Nhà xưởng, nhà kho cao tầng lên ngôi?
Khi quỹ đất tại một số thị trường trọng điểm ngày càng chịu áp lực, bài toán không chỉ còn là mở thêm khu công nghiệp mà còn phải nâng hiệu quả sử dụng trên từng đơn vị diện tích đất. Đây là cơ sở để các mô hình nhà xưởng và nhà kho cao tầng được chú ý nhiều hơn.
Theo ông Nguyễn Phước Thuận - Giám đốc Bộ phận Cho thuê Công nghiệp và Văn phòng tại Cushman & Wakefield Việt Nam, nhà xưởng cao tầng có thể phù hợp với những ngành sử dụng công nghệ cao như điện tử, bán dẫn, thiết bị y tế và hoạt động nghiên cứu - phát triển. Trong khi đó, nhà kho cao tầng có thể đáp ứng nhu cầu của logistics, thương mại điện tử và kho lạnh, đặc biệt tại các khu vực gần trung tâm tiêu dùng hoặc đầu mối giao thông lớn.
Tuy nhiên, đây không đơn thuần là câu chuyện xây thêm tầng. Nhà xưởng, nhà kho cao tầng đòi hỏi các tiêu chuẩn kỹ thuật cao hơn, từ tải trọng sàn, chiều cao thông thủy, hệ thống vận chuyển và bốc dỡ hàng hóa theo phương đứng đến kết cấu bước cột nhằm tối ưu diện tích sử dụng.
Chuyên gia của Cushman & Wakefield chỉ ra rằng, về dài hạn, sự phát triển của các mô hình này không chỉ giúp giải bài toán quỹ đất mà còn góp phần nâng cao chất lượng nguồn cung bất động sản công nghiệp tại Việt Nam.
Sự gia tăng của FDI đang tạo thêm lực cầu cho bất động sản công nghiệp, nhưng đồng thời cũng đặt ra yêu cầu cao hơn đối với nguồn cung. Nếu trước đây lợi thế của Việt Nam thường được nhắc tới ở chi phí lao động, quỹ đất và vị trí địa lý, thì trong giai đoạn mới, sức cạnh tranh ngày càng phụ thuộc vào khả năng hình thành một hệ sinh thái sản xuất hoàn chỉnh khi chính sách minh bạch, hạ tầng liên vùng, logistics, chất lượng khu công nghiệp và khả năng cung cấp mặt bằng phù hợp với từng nhóm ngành.
Ở góc độ thị trường, điều này lý giải vì sao nguồn cung đang không chỉ tăng về số lượng mà còn mở rộng về loại hình và địa bàn. Các địa phương mới nổi có cơ hội đón dòng vốn nhờ quỹ đất và hạ tầng; trong khi những thị trường đã phát triển phải nâng cấp chất lượng sản phẩm để duy trì sức cạnh tranh.
Dòng vốn FDI vì vậy không chỉ tạo thêm nhu cầu cho bất động sản công nghiệp, mà hiện nay đang góp phần định hình lại chính sản phẩm của thị trường, chuyển từ đất công nghiệp đơn thuần sang những không gian sản xuất, kho vận và logistics có tiêu chuẩn cao hơn, phù hợp với quá trình nâng cấp vị trí của Việt Nam trong chuỗi cung ứng toàn cầu.